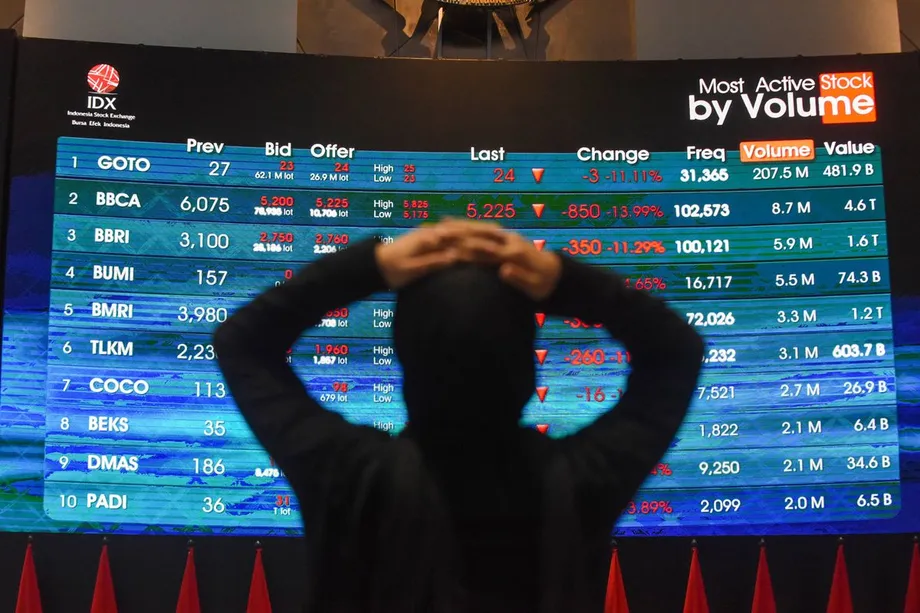
市場急落で執行体制に注目
インドネシアの株式市場は2026年10月16日、世界的な指数プロバイダーのMSCIが、同国を新興国市場から独立カテゴリーへ移行する案を示したことを受け、時価総額で約600億ドルを失った。ジャカルタ総合指数は11.57%下落し、1998年1月以来、最大の日次下落率となった。同日、金融サービス庁(OJK)は上場企業3社に関わる総額2兆1,000億ルピアの行政罰を発表した。
目次
市場の急落と大規模な執行措置が重なり、インドネシアが直面する中心的な問いが浮き彫りになった。株式保有の開示や取引規則の変更は、投資家が信頼できる価格形成につながっているのか。
OJKは、実質的な株式保有が高度に集中している企業のリストに掲載された61銘柄のうち31銘柄で、資本市場における犯罪の可能性を示す兆候を確認した。リストの半数をわずかに上回る。ディアン・スワスティカ・センタサ、バリト・リニューアブルズ・エナジー、ペトリンド・ジャヤ・クレアシを対象とする調査では、現在市場全体が抱える2つの懸念、すなわち協調的な取引の疑いと、支配株主に関係する人物への株式割り当てが関連づけられている。
資本市場アナリストのサトリオ・ウトモ氏は、インドネシアは主要株価指数が上昇しているかどうかだけで判断すべきではないと主張する。同氏は規制当局に対し、誰が株式を支配しているのか、トレーダー同士がどうつながっているのか、投資に関するメッセージが売買にどう影響するのかを調べるよう求めている。
MSCIの分類変更案が実施されれば、インドネシア株は広く利用されている国際的な指数連動商品から除外される。関係当局には2027年4月まで続く協議期間が設けられ、その年の半ばごろに変更が実施される可能性を前に、測定可能な改善を示すよう圧力が高まっている。
10月16日に何が起きたのか
インドネシア総合株価指数(通称IHSG)は、前日の終値約5,863から約5,185へ下落した。8%を超える下げを受け、30分間の売買停止が発動された。指数は週を通じて14.91%下落した。
ルピアも下落した。インドネシア銀行の基準為替レート「JISDOR」は10月16日、1ドル=1万8,052ルピアとなり、市場では取引時間中に1万8,070ルピアまで下落した。JISDORは基準レートで、取引時間中の価格はそのセッションで通貨が取引されている水準を示す。
インドネシア株式市場はすでに、1月にMSCI指数の変更が凍結されて以降、時価総額で3,500億ドル以上を失っていた。時価総額とは、上場株式の価格と発行済み株式数から算出した市場価値の合計を指す。
主な動きは数カ月にわたって続いている。
- 2026年1月:MSCI指数の変更凍結を受け、株式保有の透明性と取引行動への監視が強まった。
- 2026年10月16日:MSCIが独立カテゴリーへの移行案を示し、IHSGが11.57%下落。OJKは総額2兆1,000億ルピアの罰金を発表した。
- 2026年10月18日:OJKと市場関係機関が、インドネシア証券取引所でアナリスト、エコノミスト、金融インフルエンサーと会合を開いた。
- 2027年4月:MSCIの協議は同月まで続く予定。インドネシア大学のエコノミスト、キキ・ベリコ氏は、勧告の実施期限を4月30日とした。
- 2027年半ば:市場のガバナンスと機能に明確な改善が見られなければ、分類変更が実施される可能性がある。
MSCIの分類が重要な理由
MSCIは投資ファンドが投資先の選定や運用成績の比較に使う指数を作成している。パッシブファンドは指数の構成に連動するため、ある国の株式が指数から外れれば、ファンドはその株式を売却する必要が生じる場合がある。アクティブ運用のファンドは投資先を独自に選ぶが、多くもMSCI指数を運用成績の基準としている。
独立カテゴリーに移行すれば、インドネシアはMSCIの新興国・フロンティア市場向け指数商品から外れる。MSCIは、株式保有の不透明さと取引行動への懸念は深刻であり、インドネシアをフロンティア市場に移すだけでは不十分だと述べた。
世界的な指数プロバイダーであるMSCIは、10月16日の声明で評価内容を次のように説明した。
市場の機能不全に対する重大な懸念が残っている
UBSは、分類変更が実施されれば、パッシブ投資家による約40億ドルの売却に加え、アクティブ投資家による150億ドルの売却が起きる可能性があると試算した。合計190億ドルに上るこの潜在的な資金流出は、2026年に外国人投資家がインドネシア株をすでに売り越した47億ドルの約4倍に相当する。
インドネシア証券取引所のジェフリー・ヘンドリック最高経営責任者は、発表の根拠についてMSCIに説明を求める考えを示した。アイルランガ・ハルタルト上級経済担当相も、同週にバンコクで開かれた会合で独立カテゴリーへの移行案が議題にならなかった理由を疑問視した。最終的な分類決定はまだ出ていない。
指数上昇が回復の偏りを覆い隠す理由
サトリオ氏の懸念は、IHSGがどのように動くかに端を発している。時価総額の大きい企業は指数に大きな影響を及ぼし得るため、多くの銘柄が低迷していても、少数の大型株の上昇で指数全体が押し上げられることがある。
同氏は、イラン、米国、イスラエルが関わる停戦合意後のIHSG上昇を指摘し、LQ45指数やIDX30指数との比較がより全体像を示すと主張する。これらの指数は主要銘柄のうち、より少数の銘柄を追跡する。サトリオ氏によると、利益に比べて高い株価で取引される大型企業が、主要指数を押し上げる重要な要因となり得る。
株価収益率(PER)は、株価と1株当たり利益を比較する指標だ。PERが高いほど、投資家は現在の利益額に対してより高い金額を支払っていることになる。サトリオ氏は、指数上昇をけん引する企業と、その株価を形成する取引に注目するよう求めている。
ピナクル・インベストメント・インドネシアの独立コミッショナー、ジョン・ラフマット氏は、懸念を測る別の見方を示す。同氏の評価では、2025年4月から2026年1月までの上昇に大きく寄与した22銘柄のうち、事業の基礎が強固だったのは約5、6銘柄にすぎない。2026年6月から9月の上昇では、21銘柄中8銘柄とした。
ジョン氏は、9月末に6,071だったIHSGは、投機的と同氏がみなす20銘柄の寄与がなければ約4,700だったと試算した。この試算は、上昇相場の構成について同氏が行った評価を示す。同氏による企業や取引の分類は個人的な判断であり、法的な分類ではない。
取引可能な株式を実際に保有しているのは誰か
インドネシアは株式保有の開示基準を約1%に広げ、保有が集中している企業を調査し、浮動株比率の要件を厳格化する方針を進めてきた。それ以前の改革では、取引所とOJKの幹部交代に加え、株式インフルエンサーへの対応も行われた。
浮動株とは、支配株主やその他の取引制限対象者が保有する株式ではなく、一般に取引できる株式の割合を指す。インドネシアは最低要件を15%に引き上げる計画だ。実務上の課題は、どの株式が独立した投資家にとって本当に取引可能なのかを特定することにある。
サトリオ氏は、多数の株主が登録されていても、協調した支配が隠れている可能性があると主張する。異なる名義で株式を保有する人々が、ソーシャルメディアのグループやセミナーなどのネットワークを通じて連携して行動する場合がある。関係者間で大量の取引が行われれば、所有者が同じ集団内にとどまったまま、活発な取引があるように見せることもできる。
最終受益者の保有状況を透明化することも、関連する問題への対応となる。企業、口座、その他の法的な仕組みの背後で、投資を最終的に所有または支配する人物の特定を目指す。ミラエ・アセット・セクリタスのシニア市場アナリスト、ナファン・アジ・グスタ氏は、国際投資家にとって、こうした変更が機能していると示す証拠が必要だと述べる。
世界の投資家は、株式保有の構造がより透明になっていること、浮動株が実際に取引可能な株式を反映していること、そして市場操作が立証された場合に一貫して対処されていることを示す証拠を必要としている
ジョン氏も、株式保有の集中だけでなく、協調的な取引の疑いが中心的な問題だと述べる。同氏の試算では、地域指数に占めるインドネシアの比率はピーク時の約3%から、2026年9月末には約0.35~0.5%に低下した。
総額2兆1,000億ルピアの罰金の内容
OJKは、DSSAの銘柄コードで取引されるディアン・スワスティカ・センタサに1兆5,000億ルピア、バリト・リニューアブルズ・エナジー(BREN)に5,000億ルピア、ペトリンド・ジャヤ・クレアシ(CUAN)に1,000億ルピアの罰金を発表した。3社の合計は2兆1,000億ルピアとなる。
DSSAの調査では、2023年から2026年にかけての株式取引を検証した。OJKは、計画的かつ組織的な相場操縦の疑いがあり、複数の取引所会員を通じて取引する個人顧客と機関投資家が関与したと説明した。規制当局によると、この取引で株価は大幅に上昇した。
調査当局は取引関連書類を求め、資金の流れを追跡し、証券会社の取締役12人、個人15人、海外の法人11社から情報を集めた。OJKは、P2SK金融セクター改革の枠組みに基づく第91条と第92条への違反の疑いを確認し、DSSAの取引に関連する不正利益の流れを追跡したと述べた。
BRENとCUANの案件は、新規株式公開(IPO)をめぐるものだ。IPOでは株式が初めて一般投資家に販売される。OJKは、支配株主と関係するグループを優遇するよう株式の割り当てが計画され、関係者の身元が隠されていた、または分かりにくくされていたと述べた。資本市場法第107条への違反の疑いを調査した。
BRENは2023年10月9日の上場時に株式の3%を公開した。CUANは同年3月8日の上場時に15.03%を公開した。OJKの調査は割り当てを受けたのが誰かに焦点を当てており、関係グループへの集中によって市場で取引可能な株式が限られたとした。
IPO調査では、引受会社として株式販売を担った取引所会員4社、証券保管銀行3行の記録に加え、関係者間の資金の流れが調べられた。引受会社は株式販売を取りまとめ、証券保管銀行は投資家の証券を保管する。OJKは証券会社の取締役5人、証券保管銀行3行、固定割り当てに関わった7者を召喚した。
執行措置はどこまで及ぶのか
OJKが株式保有の集中度が高い61銘柄を初期調査したところ、31銘柄で犯罪の可能性を示す違反が見つかった。この調査結果は、罰金の大部分が発表された3社以外にも監視対象を広げ、投資家間のつながりや取引記録を今後の調査の中心に据えている。
OJKで資本市場監督を担当するハサン・ファウジ最高経営責任者は、10月16日に発表された制裁はすでに進行中の調査に基づくものだと述べた。10月18日の対話では、執行措置は直近の市場下落への単なる反応ではなく、継続的な改革の一環だと説明した。
OJKは別途、1月から10月までの執行実績として、835者を対象に3,900億ルピアを超える制裁を科したと発表した。この集計と、新たに発表された総額2兆1,000億ルピアの罰金との関係は明らかにされなかった。
国家警察のスユディ・アリオ・セト長官は、刑事捜査局(通称バレスクリム)が支援し、資本市場犯罪の疑いを示す証拠に基づいて対応すると述べた。このため行政罰と並行して、さらなる刑事執行が必要となる可能性のある捜査が進んでいる。
パラマディナ大学学長でINDEFの上級エコノミストでもあるディディック・J・ラチブニ氏は、信頼は各機関の日々の行動に左右されると主張する。同氏は、所有者情報の一元化、極端な保有集中の特定、協調的な取引が疑われる案件の調査を、検証可能な開示基準に裏打ちされた形で進めるよう求めた。
インフルエンサーの発信はいつ投資推奨になるのか
サトリオ氏が提案する2つ目の改革は、株式の「推奨」の意味を明確にすることだ。同氏は、規則の対象が明示的な売買指示に限られるのか、省略表現や記号、絵文字を使った暗示的なメッセージも含むのかを明確にするよう求める。
宣伝メッセージは、銘柄名を直接示さずに特定の株式に言及できる。サトリオ氏は、監督にあたって、その発信が伝える内容や投資判断への影響を調べるべきだと主張する。発信者本人や関係者がどのような取引ポジションを持つかも含まれる。
同氏は、誰かが売りポジションを保有しながら、直接または関係会社を通じて好意的なメッセージを流す場合、利益相反が生じる可能性も懸念している。また、提携関係の定義を広げて明確化し、正式な株式保有関係だけでなく、協調的な行動に表れる関係も規制当局が特定できるよう求めている。
OJKは10月18日の会合に金融インフルエンサーを招き、アナリストやエコノミストとともに議論した。フリデリカ・ウィディアサリ・デウィ長官は、規制当局がまだ把握していない情報も含め、率直な意見を求めていると述べた。取引所の市場開発担当ディレクター、イディン・パルディ氏は、株式保有の開示、投資家の分類、保有の集中を優先課題に挙げた。
この会合では、情報発信と市場監督が同じ議論の場に持ち込まれた。サトリオ氏の提案を実現するには、公のメッセージと、それを発信する人物、取引上のポジション、その背後にある売買を規制当局が結び付ける必要がある。
4月までに投資家が確認したいこと
ナファン氏は、改革が国際投資家に検証可能な成果をもたらす必要があると述べる。同氏が優先事項に挙げるのは、株式保有構造の透明性向上、実質的な浮動株の確保、立証された相場操縦への一貫した対応だ。キウーム・セクリタス・インドネシアも、不透明な株式保有、協調取引の疑い、目に見える執行措置の不足が、投資家の懸念として残っていると指摘した。
インドネシア大学のエコノミスト、キキ・ベリコ氏によると、当局にはMSCIの勧告を実施するための期限として2027年4月30日までの時間がある。同氏は株式保有の透明化、市場アクセスの改善、中立的な法執行を求めている。また、当局に近いとされる実業家が関わるバヤン・リソーシズ株の取得についても懸念を示し、政府は中立的な審判役を務めるべきだと主張した。
責任はOJK、インドネシア証券取引所、中央証券預託機関(KSEI)、政府にまたがる。各機関の役割は重なり合う。株式保有記録では関係者間の保有を特定し、取引監視では不審なパターンを追跡し、執行措置では投資家が検証できる成果を示さなければならない。
ディディック氏は、不信感が根強く続けば企業の資金調達コストが上昇し、機関投資家が保有株を減らす可能性があると警告する。企業にとっては、株式市場を通じた資金調達がより高くつくことになる。一般投資家にとって直近の懸念は、提示される株価が独立した参加者間の実際の売買に基づいているかどうかだ。
したがって、インドネシアの次の試練は具体的だ。協議期間の終了までに、投資家は株式保有記録の明確化、取引可能な株式の実態を示す信頼できる証拠、協調的な活動が関わる案件の進展を見極めることになる。MSCIは、ガバナンスと市場機能が目に見えて改善するかどうかを、分類変更案の判断基準にしている。
要点
- 2026年10月16日、IHSGは11.57%下落し、時価総額で約600億ドルが失われた。
- MSCIはインドネシアを新興国市場から独立カテゴリーへ移す案を示した。協議は2027年4月まで続く。
- OJKはDSSA、BREN、CUANに関わる総額2兆1,000億ルピアの罰金を発表した。
- OJKは、保有が高度に集中した61銘柄のうち31銘柄で、犯罪の可能性を示す兆候を確認した。
- インドネシアは浮動株比率の最低要件を15%に引き上げる計画だ。一方、投資家は独立した株式保有の実態を示す、より明確な証拠を求めている。
- サトリオ・ウトモ氏は、協調的な取引や暗号的な宣伝メッセージに対処するため、提携関係と株式推奨の定義を厳格化するよう求めている。
- UBSは、分類変更が実施された場合、190億ドルの資金流出が起きる可能性があると試算した。