パキスタン、増税の先にある課題に直面
国際通貨基金(IMF)が、課税が不十分な部門を税制に取り込み、税優遇措置を見直すよう求める中、パキスタン連邦歳入庁(FBR)は、経済に占める税収の割合を8.8%から10.3%に引き上げたと、ムハンマド・アウラングゼーブ財務相が述べた。今後の課題は、投資と持続的な経済成長を支えながら、より公平に歳入を確保することだ。
目次
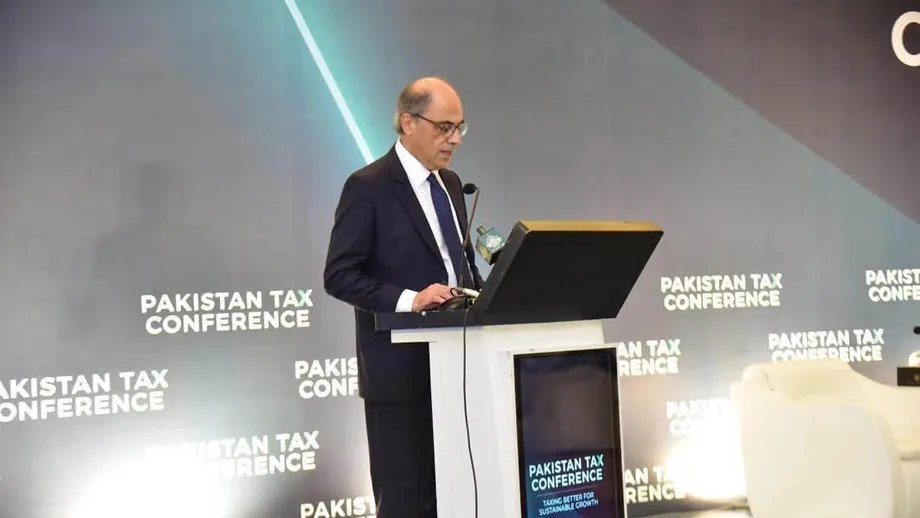
アウラングゼーブ氏は2026年10月20日、イスラマバードで開かれた税制改革ワークショップで、FBRの税収対GDP比の1.5ポイント上昇のうち、0.9ポイントは徴税の執行強化によるものだと述べた。新たな政策措置が残る0.6ポイントを占めた。つまり、改善幅の60%は執行強化によるもので、政策変更による40%を上回った。
IMF中東・中央アジア局のジャハド・アズール局長は、税負担をより均等に分配する改革を求めた。同氏は次のように述べた。
課税が不十分な部門への対応、優遇措置の合理化、過度に偏った負担の軽減は、公平な税制の要素です。
財務省とIMFによるワークショップは10月20日と21日に開催される。報道情報局が公表した政府のワークショップ開催発表によると、成長、税制の近代化、売上税の調整、所得税、税務行政、州の歳入を扱う6つのセッションが予定されている。
アウラングゼーブ氏とアズール氏は、IMF財政局のロドリゴ・バルデス局長とともに冒頭のあいさつを行った。政府当局者、IMFと世界銀行の代表、税務専門家、学者、民間部門の幹部らが参加している。議論の焦点は、パキスタンがどれだけ徴収するか、誰が負担するか、そして事業の計画や拡大に税制が役立つかという、3つの実務的な課題にまたがる。
課税ベースの拡大で何が変わるのか
アズール氏の提案の柱は、より多くの経済活動を税制に取り込み、優遇措置を見直すことだ。課税ベースとは、税が課される所得、支出、資産その他の活動を指す。課税ベースを拡大するとは、すでに納税している層に大きく依存するのではなく、課税対象となる活動をより幅広く徴税することを意味する。
税優遇措置は、免税や軽減税率などを通じて、特定の活動や納税者を優遇する。見直しでは、どの優遇措置が今も有効な目的にかなっているか、また、どれが他の納税者に不均衡な負担を残しているかを検討する。
アズール氏は、公平性と納税順守、民間部門の成長を結び付けた。より中立的な税制は、特定の活動が税優遇を受けるかどうかではなく、経済的な合理性を主な基準として企業が判断できる環境を目指す。規則を簡素化すれば、納税者が義務を理解しやすくなる。
提案はまだ議論の段階にある。ワークショップの詳細や冒頭のあいさつでは、追加課税の対象となる部門、廃止する具体的な優遇措置、新税率、実施期限は発表されていない。当面の課題は、幅広い目標を政府や税務当局が実行できる提言にまとめることだ。
直近の改善の大半は徴税の執行強化
アウラングゼーブ氏は、過去2会計年度で税収が40%増加したと述べた。改善は徴税の執行強化と新たな政策措置の両方によるとし、改革の次の段階では執行強化の重要性がさらに高まるとの見方を示した。
財務相は政府の徴税強化策について、率直にこう述べた。
「漏出、窃盗、汚職を食い止めました」とアウラングゼーブ氏は述べた。
FBRの税収対GDP比が8.8%から10.3%に上昇したことは、経済生産100ルピー当たり、税収が1.5ルピー増えたことを意味する。GDPは、経済で生産された財やサービスの価値を測る指標だ。税収をGDPと比較すると、それを支える経済の規模に対して徴税額がどれほどかを把握しやすい。
FBRの歳入局年報2024-25によると、連邦政府の非税収入を除く税収対GDP比は、2023-24年度の8.8%から2024-25年度には10.3%に上昇した。同期間にFBRの税収は9兆2,990億8,000万ルピーから11兆7,442億8,800万ルピーに増加した。年報は、税率の小幅な引き上げ、課税ベース拡大策、徴税執行の効率化を要因として挙げているが、1.5ポイントの上昇に対するそれぞれの寄与は数値化していない。
年報によると、執行による徴収額は2023-24年度の1,050億ルピーから、2024-25年度には8,740億ルピーに増加した。リアルタイムの生産監視により、砂糖からさらに250億ルピー、セメントから128億ルピーを徴収したほか、紛争の迅速な解決による和解で2,550億ルピーを得た。密輸リスクの高い品目を対象とする税関単一執行機関は3,210億ルピーを徴収し、前年から19.7%増加した。
申告に基づく所得税の徴収額も、2023-24年度の1,270億ルピー(所得税収入の3%)から、2024-25年度には2,670億ルピー(5%)に増えた。源泉徴収税収は2兆7,390億ルピーから3兆3,820億ルピーに増加したが、税収全体に占める割合は60%から59%に低下した。予定納税額は1兆5,300億ルピーから1兆8,940億ルピーに増えた一方、構成比は34%から33%に下がった。
アウラングゼーブ氏の説明は、次の議論で徴税の執行が中心的な位置を占めることを示している。直近の改善のうち0.9ポイントを執行強化、0.6ポイントを政策措置によるものとすることで、政府は既存の納税義務からより確実に徴収することを、歳入増の大きな源泉として提示している。税務当局の実績と信頼性は、税法の設計と同じくらい重要になる。
企業は予算のたびの想定外変更を避けたい
アウラングゼーブ氏は、民間投資は政策の継続性に左右されると述べた。工場の建設、設備の購入、事業の拡大を検討する企業は、数年先まで費用と収益を見積もる必要がある。税制が頻繁に変われば、こうした試算は難しくなる。
財務相は参加者にこう語った。
予算のたびに民間部門の投資に不意打ちを与え続けるわけにはいきません。
アウラングゼーブ氏は、持続的な改革の条件として、政治的合意、制度の強化、納税者の信頼も挙げた。FBRの信頼回復を政府の優先課題の一つに位置付け、納税者と税務行政の関係改善を求めた。
ワークショップの税務行政セッションでは、デジタル化、納税順守、納税者の信頼を取り上げる。デジタル化とは、税務記録、申告、納付などの手続きを電子システムで管理することだ。プログラムで信頼と並んで扱われることは、改革議論の実務的な範囲を反映している。納税者には、使いやすい手続きと、当局がそれをどのように適用するかへの信頼の両方が必要だ。
連邦政府と州政府の連携が重要な理由
今回提案されている改革には、パキスタンの連邦政府と州政府の双方が関わる。ワークショップの一つのセッションでは連邦と州を通じた売上税制度の統一を、別のセッションでは財政連邦制と州の税収を扱う。
売上税は課税対象となる取引に課される。制度の統一は、異なる政府レベル間でより調整された枠組みを目指すものだ。州境を越えて事業を展開する企業にとって実務上の問題は、税負担の設計や運用にどれだけ一貫性があるかだ。
財政連邦制とは、異なる政府レベルが歳入確保と公共サービスの費用負担をどう分担するかを指す。したがって、州の歳入も連邦の徴税と同じ議論の一部となる。より幅広い税制には、規則を定め運用する当局間の協力が必要だ。
アウラングゼーブ氏は、税制をめぐる幅広い合意を築くため、連邦政府と州政府の協力を求めた。ワークショップではこの課題を、より簡素で中立的な所得税制度とともに改革議題に盛り込んでいる。両セッションは、税制の仕組みと、それを機能させるために必要な連携の双方を扱う。
景気回復から持続的な成長へ
アウラングゼーブ氏によると、パキスタン経済は約0.3%のマイナス成長から、およそ3.7%の成長に転じた。同氏は回復の速さと同じくらい、その質が重要だと主張し、輸出主導の成長を求めた。
同氏が懸念するのは、よくある景気循環の再来だ。支出の急増と資金の容易な供給が経済活動を押し上げるものの、その後は拡大が景気後退に転じる。これに対し、輸出主導の戦略は、海外向けの生産を増やし、国内成長と並行して外貨収入を生み出すことを目指す。
アズール氏は、パキスタンがマクロ経済の安定を取り戻し、信頼を回復し、対外バッファーを強化して、景気回復を支えてきたと述べた。マクロ経済の安定とは、健全な財政や、輸入その他の対外債務を支払う能力の改善など、経済全体の状況を指す。
IMF当局者は次の目標をこう説明した。
「次の節目は、この安定化をより力強く、持続性の高い成長につなげることです」とアズール氏は述べた。
この移行の中心にあるのが税制だ。政府は公共サービスの財源を確保し、義務を果たす必要がある一方、企業には生産的な投資の余地を残す規則が必要となる。アウラングゼーブ氏は、政府が歳入の必要額を確保し続ける中でも、税制設計は経済的価値を指針とすべきだと述べた。
外貨準備は回復、ただし中身も重要
アウラングゼーブ氏によると、パキスタンの外貨準備高は輸入の約2週間分に相当する水準から、3カ月分を超える水準に増えた。輸入カバー率は、外貨準備で輸入代金を何カ月支払えるかを示し、外貨の蓄えの規模を理解しやすくする指標だ。
財務相は、準備高の規模とともに、どのように積み上げられたかも重要だと述べた。この主張は成長に関する議論と共通している。見かけの数字が大きくても、その改善が持続できる場合にこそ意味がある。
アズール氏は、エネルギーと食料価格の上昇、貿易やサプライチェーンの混乱、外需の減退、世界的な資金調達環境の急激な引き締まりなど、景気回復への複数のリスクを挙げた。パキスタンでは、こうした圧力が輸入コスト、輸出、資金調達へのアクセスに同時に影響する可能性がある。
そのため、安定を守りながら景気回復を支えることも税制議論の一部となる。より幅広く安定した歳入基盤があれば、外部環境が悪化した際にも、政府は優先施策に充てる能力を高められる。
公共投資と社会支出も焦点に
アズール氏は、財政政策は基礎的財政収支の目標達成や債務の持続可能性の確保だけにとどまってはならないと述べた。基礎的財政収支は、利払いを除いた政府歳入と歳出を比較する指標だ。債務の持続可能性は、政府が長期にわたり債務返済義務を果たせるかどうかを指す。
IMF当局者は、政府の意思決定への信頼を強め、景気回復を支え、公共投資と社会支出の余地を生み出す財政政策を求めた。こうした要請は、ワークショップが税収の規模だけでなく、徴税の方法も検討している理由を示している。
パキスタンとIMFの職員は10月上旬、70億ドルの拡大信用供与措置(EFF)に関する第4次審査と、強靱性・持続可能性制度(RSF)の第3次審査について、2026年の第4条協議の完了と併せて、職員レベル合意に達した。プログラム審査では融資枠組みに基づく進捗を評価する。第4条協議は、IMFが定期的に各国経済を調査するものだ。
アズール氏は、IMFは民間部門の強化を主導力とする、より生産性の高いパキスタン経済を引き続き支援すると述べた。また、税制と税務行政は一体で進める必要があると主張した。規則が簡素になれば行政が容易になり、効果的な行政によって政策変更が実際の効力を持つ。
ワークショップ終了時に何が行われるのか
イスラマバードでの会合は、提言を取りまとめ、優先行動を特定し、継続的な協議の枠組みを整える上級パネルで終了する予定だ。この順序では、最初の政策議論の後に実施段階が続く。
- 2026年10月上旬:パキスタンとIMF職員がプログラム審査で合意し、第4条協議を完了。
- 2026年10月20日:アウラングゼーブ氏、アズール氏、バルデス氏のあいさつで、イスラマバードの税制ワークショップが開幕。
- 2026年10月20日、21日:6つのセッションで税制設計、徴税、成長、連邦と州の責任を検討。
- 2026年10月21日:最終パネルで提言と優先的な次の措置を取りまとめる予定。
アズール氏は、改革の成功には当事者意識、連携、関与、対話が必要だと述べた。パキスタンの納税者や企業にとって、実際の成果は、提言がより明確な納税義務、一貫した税務行政、負担のより公平な分配につながるかどうかにかかっている。
要点
- IMFはパキスタンに対し、税優遇措置の見直し、課税が不十分な部門の取り込み、不均衡な負担の軽減を求めた。
- アウラングゼーブ財務相によると、FBRの税収対GDP比は8.8%から10.3%に上昇し、その改善の60%を徴税の執行強化が占めた。
- 財務相は、過去2会計年度で税収が40%増加したと報告した。
- 10月20日と21日のワークショップでは、所得税、売上税の調整、税務行政、納税者の信頼、州の歳入を扱う。
- アウラングゼーブ氏は、予測可能な政策と輸出主導の持続可能な成長を求めた。
- 最終パネルでは提言、優先行動、継続的な協議の枠組みを定める予定。