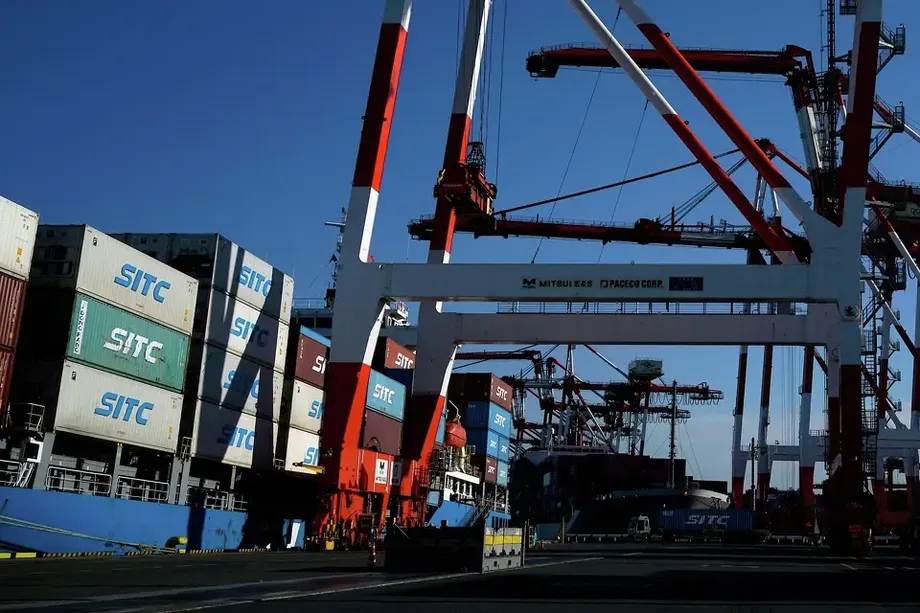
半導体の好調な輸出にもかかわらず、日本は再び貿易赤字
日本の9月の輸出は前年同月比16.7%増となり、半導体の販売が急増するなか、13カ月連続で増加した。一方、輸入の伸びが輸出を上回ったため、貿易赤字は5カ月連続となった。原油価格の高止まりが企業や家計の負担となっている。
目次
財務省が10月21日に発表した速報値によると、9月の貿易赤字は5366億円だった。8月の約1兆1000億円から半分以下に縮小したものの、市場予想の1810億円を大幅に上回った。輸入は前年同月比18.9%増加した。
日本の半導体輸出額は49.4%増加し、半導体製造装置の輸出は43.9%増えた。自動車輸出も15.1%増加し、人工知能(AI)を支える装置以外にも輸出の伸びが広がった。
ただ、詳しく見ると、直近の動きには鈍化がうかがえる。大和総研のエコノミスト、アンナ・ビリング氏と秋元康輝氏は10月21日付の9月の貿易分析で、季節調整後の輸出額は8月比1.1%減となり、7カ月ぶりに前月を下回ったと指摘した。輸出数量も0.7%減少し、2カ月連続でマイナスとなった。
季節調整は、休暇に伴う休業など繰り返し発生する変動を取り除き、隣り合う月を比較しやすくする。9月の輸出額は前年より大きく増えた一方、直近の月次の動きは減少している。この組み合わせは、2026年上半期に輸出が景気を下支えした経済にとって重要だ。
AI需要が半導体と製造装置を下支え
日本のサプライヤーは、AI投資ブームを支える二つの関連分野、半導体そのものと半導体製造装置の需要増の恩恵を受けている。韓国の半導体メーカーによる投資が、日本製の製造装置の受注を支えてきた。
半導体は、情報を処理・記憶する電子部品だ。AI向けの計算能力を高めるには、半導体の増産と、それを製造できる工場の両方が必要になる。日本は両方の段階に製品を供給しており、部品メーカーと装置メーカーに恩恵が広がっている。
農林中金総合研究所の南武志主席研究員は、こうした需要が続くとの見通しを示した。
AI関連製品の需要は引き続き強く、半導体輸出も増加している。今後しばらく供給過剰になることなく、この傾向が続くと見ている
発電機械の輸出も22.6%増加した。自動車輸出の増加とあわせて、8月の19.3%増から伸びが鈍化するなかでも、9月の輸出を大幅な前年増へと押し上げた。7月の極めて高い伸びの後、輸出の伸びは2カ月連続で鈍化した。
日本は国内での先端半導体の生産拡大にも取り組んでいる。4月には、富士通が計画するAIプロセッサーをめぐり、10年末ごろにラピダスを活用して1.4ナノメートル半導体を製造する方針が注目を集めた。ラピダスは2027年度後半の2ナノメートル半導体の量産を目指している。これらは将来の国内生産能力に関する計画だが、9月の統計は、輸出事業がすでに日本のサプライヤーを支えていることを示している。
年間の伸びは米国が主導、月次では需要に陰り
米国向け輸出は前年同月比22.9%増加した。中国向けは8.6%増、欧州連合(EU)向けは10.5%増だった。欧州向けの自動車販売が年間の伸びを支えた。
日本の対米貿易収支は3930億円の黒字となり、米国からの輸入より米国への輸出が多かった。前年に合意した二国間貿易協定では、日本が米国への投資拡大を約束する一方、日本製品の大半に対する関税を15%に抑えることが定められた。関税は輸入品に課される税で、購入者の負担を増やす。
大和総研の分析によると、米国とEU向けの輸出数量は前月の増加から一転し、8月比で減少した。アジア向けは増加し、とりわけ中国向けが伸びた。非鉄金属、鉄鋼、バス、トラックの輸出減少が、輸出数量全体を押し下げた。
地域別の動向は、日本の先行きが海外の投資判断に左右されることを示している。米国のAI関連支出が鈍化すれば、アジア経済で生産される半導体の受注が減り、それを製造する日本製装置の需要も弱まる可能性がある。大和総研は、AI需要が下支えする一方、欧米の顧客には高金利が重荷となり、輸出数量はおおむね横ばいで推移すると予想している。
原油価格、輸入量より大幅に上昇
9月の原油輸入額は前年同月比51.1%増加したのに対し、輸入量の増加は3.1%だった。日本は原油の輸入量が小幅に増えただけにもかかわらず、支払額が大幅に増えた。
大和総研によると、代替調達により、9月の原油輸入量は中東紛争に伴う供給制約が続くなかでも、前年同月をわずかに上回った。一方、輸入価格は高止まりし、貿易赤字を押し広げた。
日本は原油のほぼ全量を輸入に頼っており、海外での混乱が輸送、製造、家計のコストに波及しやすい。イランでの戦争とホルムズ海峡の通航が大きく制限されたことで、日本は別の調達先を探す必要に迫られている。北海ブレント原油は2月の1バレル約70ドルから、ここ数カ月で110ドル超まで上昇し、その後は100ドル前後で推移した。
調達先の変化は顕著だった。米国からの原油輸入額は前年同月比で約820%増加した。一方、中東からの輸入額は1.5%増にとどまり、同地域からの輸入量は30%減少した。日本は中東産原油を大幅に減らしながら、支払額をわずかに増やしていた。
南氏は原油コストの高止まりも警告した。
中東情勢は制御不能な状態に陥りつつあり、原油価格の高止まりは当面続く可能性が高い
原油コストの影響は給油所にとどまらない。燃料価格は輸送費に影響し、石油はプラスチックなどの工業材料の製造にも使われる。輸入額の増加は、日用品の輸送や製造にかかるコストにも波及しかねない。
海運の混乱で月次の動きが複雑に
9月の輸入の伸びは、前年同月比で28%増だった8月より鈍化した。タンカーが紅海南部の入り口にあたるバブ・エル・マンデブ海峡を避けて航路を変更したため、原油の到着が遅れたことも伸びの鈍化に影響した。
輸送のタイミングを考慮すれば、輸入の伸びが鈍る一方で原油輸入量が前年から増えることも説明できる。船の到着が遅れれば、購入が月をまたぐ一方、前年同月比は別の期間と比較するためだ。大和総研によると、季節調整後の輸入総額は前月比1.9%減少した。
政府は、スエズ運河を通るタンカーの到着に伴い、10月の原油調達量は前年と同水準程度まで回復すると見込んでいた。次回の貿易統計では、日本が貨物ごとに支払う価格に加えて、到着時期も注目点となる。
ホルムズ海峡とバブ・エル・マンデブ海峡は、輸送経路の異なる部分に影響する。ホルムズ海峡はペルシャ湾と外洋を結び、バブ・エル・マンデブ海峡は紅海とスエズ運河へ向かう航路につながる。混乱が起きれば、日本の原油調達先と貨物の到着までにかかる時間の両方が変わりうる。
そのため、9月の赤字縮小は、輸入の伸びが鈍ったことと輸出の好調が続いたことの双方を反映している。原油価格が高止まりするなか、輸出企業が年間の増加を維持しても、貨物の到着が回復すれば輸入額が再び膨らむ可能性がある。
上半期の過去最高額が示す大きな不均衡
2026年度上半期にあたる4~9月の日本の輸出額は63兆5000億円で、前年同期比18.4%増となった。輸入額はそれを上回る20.4%増の66兆3000億円だった。輸出、輸入とも過去最高を記録した。
貿易赤字は2兆8100億円となり、前年同期のほぼ2倍に拡大した。輸入額は輸出額の約4.4%に相当する額だけ上回った。この計算は発表された赤字額と輸出額63兆5000億円を用いている。公表された輸出入額は端数処理されている。
9月の改善幅は、上半期の厳しい状況のなかでは大きかった。月間の赤字は8月の約1兆1000億円から約5630億円縮小し、減少率は約51%となった。それでも、赤字が5カ月連続したことは、海外販売の増加が海外からの購入コストの上昇に追いついていないことを示す。
主な日付と変化は以下の通り。
- 2026年2月:その後の上昇に先立ち、北海ブレント原油は1バレル約70ドルだった。
- 4~9月:輸出額は63兆5000億円、輸入額は66兆3000億円、貿易赤字は2兆8100億円となった。
- 8月:輸出は前年同月比19.3%増、輸入は28%増だった。
- 9月:輸出の伸びは16.7%に鈍化し、輸入は18.9%増加、赤字は5366億円に縮小した。
- 10月21日:9月の貿易統計と大和総研の分析が公表された。日銀の政策決定会合は同月後半に予定されていた。
円安と金利も負担に
財務省の統計によると、9月の円相場は1ドル=157円43銭で、前年同月より6.7%円安だった。円安は原油など、ドル建てで取引される商品の円換算額を押し上げる。一方、輸出企業は海外で得た収益を円に換算する際に恩恵を受けることがある。
為替の変動は、貿易額と実際の輸送量が異なる動きをする理由の一つだ。輸出量がほとんど変わらなくても、企業が海外販売でより多くの円を受け取る場合がある。輸入原材料を購入する企業にとっては、同じ為替変動がコスト増につながる。
日銀は10月後半の金融政策決定会合で、四半期ごとの成長率・物価見通しを公表する予定だった。金利をめぐる説明には食い違いがある。9月の決定を報じた記述では政策金利は1%から1.25%に引き上げられたとされる一方、10月会合を前にした市場調査では1%に据え置かれるとの予想が示されている。現在の金利については、日銀自身の決定で確認する必要がある。
家計にとって目先の問題は購買力だ。高市早苗首相の政権は、食料品の消費税を8%から1%に引き下げる案を提案しており、国会で法案が審議されている。エネルギーや輸入品のコスト上昇が家計を圧迫するなか、この案は食料品の負担軽減を狙う。
次の統計で明らかになること
輸出数量はおおむね横ばいになるという大和総研の見通しを受け、AI関連の受注が他分野の需要鈍化を補えるかが焦点となる。9月は半導体の好調な数字と、素材や一部車種の減少が同時に見られたため、業種間のバランスが重要だ。
市場予想からも、投資家の期待の高さがうかがえる。輸出の伸び16.7%は中央値予想の20.1%を下回り、別の調査では中央値が21.3%だった。輸入の伸び18.9%も、19.6%と20.4%の予想を下回った。いずれの調査も、日本の実績を上回る伸びを見込んでいた。
それでも、発表後の日本株は上昇し、日経平均株価は1.8%高、TOPIXは1.14%高となった。次の具体的な注目材料は、日銀が10月に公表する見通しと、遅れている原油貨物の到着だ。輸出企業にとって半導体の受注継続は支えとなる一方、輸入企業や家計にとっては、エネルギー価格と円相場が引き続きコストを左右する。
要点
- 日本の9月の輸出は前年同月比16.7%増加し、13カ月連続の増加となった。
- 半導体輸出は49.4%増、半導体製造装置は43.9%増、自動車輸出は15.1%増だった。
- 季節調整後の輸出額は8月比1.1%減、輸出数量は0.7%減となった。
- 輸入は18.9%増加し、5カ月連続となる5366億円の貿易赤字を記録した。
- 原油輸入額は51.1%増加した一方、輸入量の増加は3.1%だった。
- 輸出額が過去最高となったものの、4~9月の貿易赤字は2兆8100億円に達した。
- 次の予定されている動きは、10月の原油貨物の到着と日銀の見通し公表だ。