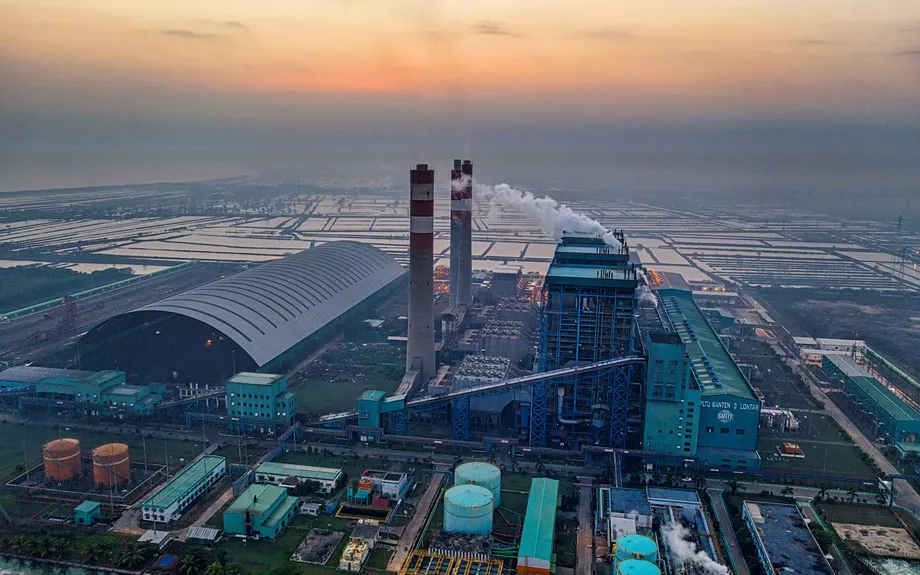
エネルギーのクリーン化が進んでも、排出量は現在の水準を上回る
第9次ASEANエネルギー見通しが示す最も野心的な移行シナリオでも、東南アジアのエネルギー起源排出量は2050年に2024年比で約22%増える見込みだ。地域のエネルギー計画と気候公約との隔たりが浮き彫りになっている。
目次
ASEANエネルギーセンター(ACE)は、検討した3つの経路すべてで、排出量が2060年まで現在の水準を上回ると予測する。最も強い協力を想定したシナリオでは、現行傾向に基づく経路に比べ、2060年の排出量はおよそ3分の2少なくなる。それでも、排出量はいったん今世紀半ばごろに横ばいとなった後、再び増加する。
対象となる10カ国のうち7カ国は、2050年までのネットゼロまたはカーボンニュートラルを約束している。2024年に公表された前回版とは異なり、最新の見通しには、こうした公約を前提に設計された経路が含まれていない。
ACEの公式刊行物ページによると、第9次ASEANエネルギー見通しは、10月7日のエネルギー相会合を受け、2026年10月8日に発表された。閣僚が承認したこの文書は、2060年までのエネルギー需要、供給、排出量を検討している。
中心的な課題は明確だ。工場や自動車、住宅、データセンターで必要となるエネルギーは大幅に増える一方、石炭火力やガス火力の稼働が続く。ASEAN協調移行シナリオ(ACTS)では、最終エネルギー消費量が2025年の石油換算4億8500万トンから、2060年には10億7300万トンに増加する。この指標は異なる燃料と電力を共通の単位に換算し、エネルギー量を比較できるようにしたものだ。
効率化とクリーン技術は大きな違いをもたらす。協調的な取り組みを強化しなければ、2060年の消費量は石油換算20億4700万トンに達し、2025年の4倍を超える。ACTSではその水準をほぼ半分に抑えるが、それでも需要は2倍以上に増える。
見通しはどう変わったのか
ACEは2005年から2024年までの実績データと、ストックホルム環境研究所が開発した2つのモデルを使用している。低排出分析プラットフォームはエネルギーの使用、供給、排出量を追跡する。次世代エネルギー最適化モデリングシステムは、設定された前提条件の下で、最も費用の低い電力システムを選び出す。
3つのシナリオで異なる選択肢を検討する。ベースラインシナリオは現行傾向が続くと想定する。ASEAN加盟国目標シナリオは、各国が表明した政策と目標を反映する。ACTSでは、電力取引、効率、技術、投資に関する協力を強化する。
ACEによると、加盟国政府はコンセンサスにより、前回のカーボンニュートラル公約に基づく経路を差し替えることで合意した。各国のネットゼロ目標年は、シナリオ作成に用いる目標ではなくなった。
見通しを担う政府間機関のACEは、ACTSの目的について次のように説明した。
重要なのは、ACTSは協調的なエネルギー移行シナリオであり、ネットゼロ達成を検証するための経路ではないということだ
現行傾向が続けば、排出量は2024年の二酸化炭素換算24億6500万トンから、2050年までに3倍を超える。各国の政策を反映したシナリオでは、排出量は二酸化炭素換算51億8500万トンに達し、基準時点の2倍を上回る。二酸化炭素換算とは、異なる温室効果ガスの温暖化への影響を共通の単位で表したものだ。
ACTSでは、2050年までの増加を約22%に抑える。ネットゼロを達成するには、化石燃料発電の廃止を加速し、排出削減が難しい部門で一段と大幅な削減を進める必要があるとACEは述べた。
気候公約とエネルギー計画は別々の道筋
ブルネイ、カンボジア、ラオス、マレーシア、シンガポール、タイ、ベトナムは、2050年までのネットゼロまたはカーボンニュートラル目標を掲げている。インドネシアの正式な目標は2060年またはそれ以前だが、プラボウォ・スビアント大統領は2024年、2050年までの達成に楽観的な見方を示した。ミャンマーとフィリピンには、経済全体を対象とする目標がない。
各国の公約は時とともに変化している一方、ASEANの地域エネルギー計画は5年ごとの期間を重ねて進められている。
- 2022年:シンガポールは開発戦略を改定し、2050年までのネットゼロを盛り込んだ。ベトナムは首相決定を通じて2050年目標を承認した。
- 2023年:ASEAN経済相は、地域目標年を定めない「カーボンニュートラル戦略」を承認した。
- 2024年:前回のASEANエネルギー見通しには、カーボンニュートラル公約に基づくシナリオが含まれていた。
- 2025年11月:タイは国別気候貢献を提出し、ネットゼロ目標を2065年から2050年に前倒しした。
- 2026~2030年:現行のASEANエネルギー協力行動計画が、地域の当面のエネルギー目標を定めている。
各国の公約には森林、土地利用、オフセットが含まれることがあり、経済の別の場所で吸収される炭素によって、エネルギー起源排出量の一部を相殺できる。カーボンニュートラルは一般に二酸化炭素を対象とする一方、ネットゼロ温室効果ガス目標はより幅広いガスを対象とする。したがって、各国の算定ルールが重要となる。
国際エネルギー機関(IEA)は2024年の地域見通しで、各国のネットゼロ目標を達成するには、2050年までに排出量をほぼ3分の2削減する必要があると推計した。同機関の対象リストには、当時のインドネシアの2060年目標とタイの2065年目標を含む8カ国が入っていた。
エネルギー・シフト研究所のマネジングディレクター、プトラ・アディグナ氏は、各国のエネルギー計画は気候公約に追いつく必要があると述べた。
各国のエネルギー計画は、公約との整合性をより高める必要がある
IEAの公表政策シナリオでは、エネルギー起源の二酸化炭素排出量は2050年までに約3分の1増加する。ACEの各国政策シナリオでは、二酸化炭素換算で測った排出量がさらに大幅に増えると予測される。両見通しは異なるモデルの枠組みと排出量の指標を使っているが、現行政策の下では排出量が増え続ける点で一致している。
2030年目標には建設の加速が必要
ASEANのエネルギー協力計画は2030年に向けて3つの目標を掲げる。再生可能エネルギーを一次エネルギー総供給量の30%、発電設備容量の45%にし、一次エネルギー強度を2005年比で40%引き下げる。
一次エネルギーとは、電力やその他の利用可能な形に変換される前のエネルギーを指す。エネルギー強度は、経済生産の単位当たりに必要なエネルギー量を測る。強度が低ければ、より少ないエネルギーでより多くの財やサービスを生産できる。
ASEANは前回計画の3つの目標すべてを達成できないまま、2025年を迎えた。見通しの要旨によると、新たな再生可能エネルギー設備容量の目標を達成するには、年間約31ギガワットを追加する必要がある。これは過去の年平均6.5ギガワットに比べて大きい。ACEの主要刊行物の概要では、必要量を年約26ギガワットと、より低く見積もっている。いずれの数字も、建設を大幅に加速する必要があることを示している。
要旨は、導入を2027年まで過去のペースで続けた場合、残りの期間に必要な年間導入量は約55ギガワットに膨らむと警告している。先送りすれば、より多くの事業、送電網への接続、資金調達を、より短い期間で完了させなければならない。
要旨によると、2015~2024年に追加された化石燃料発電容量は約91ギガワット、再生可能エネルギーは62ギガワットだった。見通しに付随する別の数字では、それぞれ約85ギガワットと67ギガワットとされている。どちらの数値でも、化石燃料発電の建設量が再生可能エネルギーを上回った。
再生可能エネルギー容量が増えても石炭利用が終わらない理由
ACTSは、2060年に再生可能エネルギーが発電設備容量の約64%を占めると予測する。2050年の比率は68%弱だ。これらの割合は設備が発電できる最大出力を表し、年間を通じて実際に発電する電力量を示すものではない。
太陽光パネルは日光があるときに発電し、風力タービンは風の状況に左右される。燃料を燃やす発電所は、燃料とメンテナンスが確保できれば長時間稼働できる。そのため、再生可能エネルギーの設備容量比率が高くても、化石燃料による発電が相当量残ることがある。
ACTSでは、2060年も石炭が地域の電力供給の約1割を担う。モデルは、より高効率な石炭火力発電所が前提条件の下で最も安価な選択肢となる場合、加盟各国で最大20ギガワットの新規石炭火力容量を認めている。
ACTSが予測する2060年のエネルギー起源排出量33億5500万トンのうち、石炭火力とガス火力が合わせて約15億トンを占める。全体の約45%に当たり、これらの稼働継続が残る排出量の隔たりの主因となる。
エネルギー調査機関エンバーのディニタ・セチャワティ氏は、排出量を減らすには、再生可能エネルギーの導入によって化石燃料発電を置き換える必要があると述べた。IEAの数字はその理由を示している。2023年、石炭は東南アジアの電力の半分を発電した一方、発電に伴う排出量の80%を占めた。
より速い移行には、建設と廃止の加速が必要
国際再生可能エネルギー機関(IRENA)は、気温上昇を1.5度に抑える目標に沿ったシナリオで、異なる出発点を採る。残りの世界全体の炭素予算、つまり選んだ気温上昇の上限内で世界が排出できる二酸化炭素量から逆算し、必要なエネルギー転換を特定する。
IRENAの経路では、東南アジアの再生可能エネルギー容量は2050年に約2800ギガワットとなり、全体の約90%を占める。ACTSの予測は約1800ギガワットだ。差は約1000ギガワットで、IRENAの経路にはACTSより約56%多い再生可能エネルギー容量が必要となる。
IRENAの経路では、二酸化炭素回収設備を備えず石炭、ガス、石油を燃やす発電所は約190ギガワットまで減少する。ACTSでは約730ギガワットだ。二酸化炭素回収設備は、大気中に放出される前に排出の一部を回収する。
IRENAの再生可能エネルギー容量を実現するには、2050年まで毎年約100ギガワットを追加する必要がある。地域の2025年の導入量は約11ギガワットで、そのペースのおよそ9分の1にとどまった。IRENAの経路でも、2050年にはエネルギー起源の二酸化炭素排出量が約6億トン残る。
ACEのシナリオでも大きな成果が見込まれる。経済は2060年までに4倍以上に成長する一方、クリーンエネルギーと効率化によって、その成長がなければ増えていた排出量の約79%を防ぐ。総排出量を減らすには、こうした成果が需要の伸びを上回り、さらに多くの化石燃料発電を置き換えなければならない。
住宅、交通、産業で何が変わるのか
ACTSでは2060年、最終エネルギー消費量に占める電力の割合が57.2%となる。各国政策シナリオでは27.1%だ。この変化は、人々の移動や調理、住宅の冷房、製品の製造方法を変えていく。
ACTSでは2060年までに乗用車とオートバイがすべて電動化され、バスやトラックにも電動化が広がる。交通部門のエネルギーの約43%を電力が占める。このシナリオでは、ベースラインと比べて2060年の交通用石油消費を日量約800万バレル削減する。
家庭では、各国目標の想定より約15年早く電気調理器具が普及し、2060年までにすべての家庭用エアコンが高効率型になる。高性能な家電や照明によって、家庭のエネルギー消費量はベースライン予測も現在の水準も下回る。
食品、繊維、製紙の各産業はほぼ全面的に電化する。石炭を使う高炉の廃止に伴い、鉄鋼生産は、鉄スクラップを使う電炉や水素を使う製鉄へ移行する。こうした変化は直接的な燃料燃焼を減らす一方、安定したクリーンな電力の必要性を高める。
データセンターも供給への圧力を強める。第9次ASEANエネルギー見通しは、2025~2030年の電力需要増加分の約5分の1をデータセンターが占めると推計する。IEAも、2035年までに地域の電力需要増加分のほぼ3分の1は冷房がもたらすと予測しており、効率的な建物やエアコンの整備は喫緊の計画課題となる。
電力取引には送電線、ルール、資金が必要
ACTSでは、国境を越える送電連系容量が2060年までに約20倍となり、系統サブ地域間の電力取引量は約12倍に増える。稼働中の8本に加え、国際送電線15本が新設される。
こうした連系により、ある国の余剰再生可能エネルギー電力を別の国の需要に充てられる。より広い範囲の発電設備を共有することで、国内の太陽光や風力の出力が低下した場合に、電力システムの選択肢も広がる。
10月の閣僚会合では、ラオス、タイ、マレーシア、シンガポール電力統合プロジェクトの下、複数方向の電力取引が承認されたと報告された。カンボジアとラオスの調査枠組みや、カンボジアとベトナム、フィリピンとインドネシアを結ぶ構想も進んでいる。
ASEANパワーグリッド構想は2045年までを対象とする。地域の取り組みには、海底ケーブルの設置、保守、修理、保護に関する協調計画とルール作りが含まれる。ケーブル指針については、2027年のシンガポールASEAN議長国期間中に、各国内でさらに協議する予定だ。
必要な資金は多額に上る。ACTSでは、エネルギーの供給と利用を合わせ、2060年まで年平均約4050億米ドルの投資が必要となる。これとは別に、要旨は2026~2060年のエネルギー利用への追加投資が、ベースライン比で4兆2000億米ドルに達するとしている。後者は2020年価格による累計額だ。
遅れの代償と次の判断
IEAによると、東南アジアのクリーンエネルギー事業の資金調達コストは、先進国や中国の少なくとも2倍だ。2023年、同地域は世界のエネルギー需要の5%、人口の9%を占めながら、世界のクリーンエネルギー支出に占める割合はわずか2%だった。
IEAは、地域の気候目標に沿う経路には、2035年に1900億米ドルを超えるクリーンエネルギー投資が必要と推計する。この数字はクリーンエネルギーを対象とする一方、ACEの年間4050億米ドルの必要額には、より幅広い供給と消費への投資が含まれる。
気候被害も経済リスクを増大させる。アジア開発銀行は2024年、世界の排出量が高水準で推移するシナリオでは、2070年までにアジア太平洋の開発途上国の経済生産が16.9%減少する可能性があると推計した。ベトナムの損失は30.2%、インドネシアは26.8%に達する。
ACEは、次々期のエネルギー協力計画を節目とし、少なくとも2050年までを見通す明確な地域エネルギー方針を推奨する。政策の優先課題として、効率基準の策定、発電所の廃止に合わせた新規電源の計画、石油依存の低減、移行の優先課題に沿った資金調達を挙げている。
将来の見通しではゼロ排出への経路を検討することも考えられるが、第10次ASEANエネルギー見通し(AEO10)でそうしたシナリオを採用するかは決まっていない。ACEによると、次版のシナリオは加盟国との協議と合意を通じて決定する。現行計画にとって最も近い具体的な試金石は、再生可能エネルギーの建設と効率改善を加速し、2030年目標を達成できるかどうかだ。
要点
- ASEANの最も強い協力シナリオでも、エネルギー起源排出量は2050年に2024年比で約22%増えると予測されている。
- 見通しの対象国のうち7カ国が、2050年までのネットゼロまたはカーボンニュートラルを約束している。
- 最新の見通しは、気候公約に基づく前回のシナリオを、協調的なエネルギー対策に焦点を当てたシナリオに置き換えた。
- ACEの公表値によると、2030年の再生可能エネルギー設備容量目標には、年間約26~31ギガワットの新規導入が必要となる。
- ACTSでは2060年のエネルギー起源排出量の約45%を石炭火力とガス火力が占める。
- 移行シナリオでは、2060年まで年平均約4050億米ドルの投資が必要となる。
- 将来のモデルでゼロ排出への経路を検討する選択肢はあるが、次の見通しで採用するかは決まっていない。