2回の利上げ後に一時停止、次の引き上げも視野に
韓国銀行は2026年10月22日の金融政策会合を前に、政策金利を3%に据え置いている。9月のインフレ率は2.9%で、家計向け融資は再び増加した。債券市場関係者100人を対象とした調査では、93%が7月と8月の利上げ後、金利据え置きを予想した。
目次
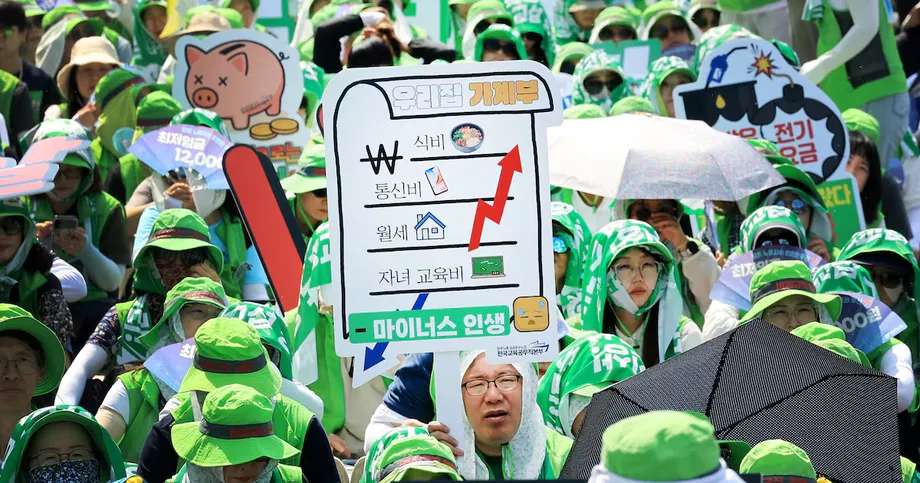
据え置き予想の背景には、政策当局に相反するシグナルを送る経済状況がある。10月最初の20日間の半導体輸出額は275億ドルに達した一方、5大銀行の家計向け融資残高は9月末から10月15日までに2兆7643億ウォン増加した。企業活動の活発化は成長を支えるが、物価と債務の上昇は、銀行が借り入れコストを高く保つ理由となる。
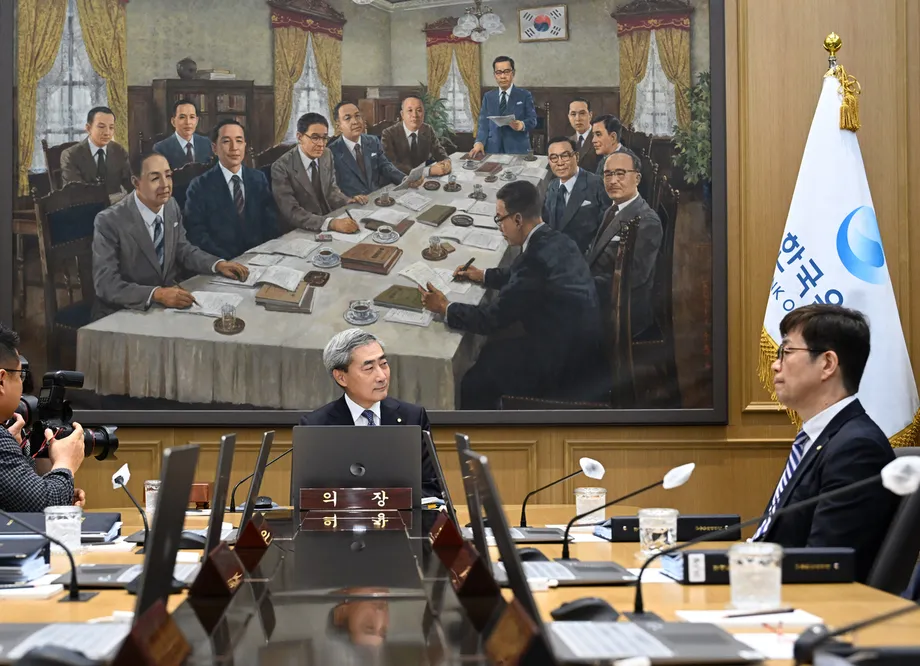
会合を前に、金融通貨委員会の決定はまだ出ていなかった。李昌鏞総裁は10月22日午前11時10分ごろからの記者会見で、決定と銀行の見通しを説明する予定だった。
据え置けば、家計や企業、金融市場がこれまでの利上げを受け止める時間を確保できる。それでも多くのエコノミストは、11月の年内最後の政策会合で、銀行が再び利上げすると予想している。最大の懸念は、エネルギー価格上昇の直接的な影響が和らいでも、インフレ率が銀行の目標である2%を上回り続けることだ。
政策金利が3%に達するまで
韓国銀行の公式金利履歴によると、7月16日に2.75%、8月27日に3%へ引き上げられた。いずれも0.25ポイントの引き上げで、政策金利は従来の2.5%から計0.5ポイント上昇した。
政策金利は、経済全体の資金コストを左右する指標となる。金利が上がれば一般に借り入れは割高になり、貯蓄の魅力が高まるため、支出が抑えられ、物価上昇圧力も弱まる。こうした影響が既存の融資や企業計画、家計の予算に波及するには時間がかかる。
最近の政策の推移と、今後予定される主な動きは次の通り。
- 2025年5月29日:政策金利を2.5%に引き下げ。
- 2026年7月16日:2.75%に引き上げ。
- 8月27日:2回目の利上げで3%に。
- 10月22日:委員会が据え置きか追加利上げかを決定。
- 10月下旬:7~9月期のGDP統計を発表予定。
- 11月:2026年最後の金融政策会合を開催。
したがって10月の判断は、タイミングが重要な要素となる。政策当局は、2回の利上げがすでにどれほど景気抑制効果をもたらしているかを見極めながら、根強いインフレに対処するため追加措置が必要かを判断しなければならない。
調査では「今は据え置き、次は利上げ」の見方
10月の据え置き予想は、債券市場関係者の調査だけにとどまらない。別の調査ではエコノミスト6人全員が据え置きを予想した。さらに、教授や金融専門家20人を対象とした調査では、19人、95%が政策金利は3%にとどまると答えた。
この大規模調査では、18人、90%が次の利上げは11月と予想した。1月と2月を挙げた回答者はそれぞれ1人だった。最終的な金利のピークについて最も多かったのは、2027年上半期に3.5%となるとの予想で、13人が選んだ。3.75%を予想した人は2人、下半期に4%と予想した人は1人だった。
IBK投資証券のチョン・ヨンテク首席エコノミストは、据え置きとインフレ懸念が両立する理由を次のように説明した。
物価は全般的に高いが、中央銀行はすでに予防的に2回利上げしており、政策効果を確認する時間が必要だ
エコノミストは、見込まれる結果を「タカ派的な据え置き」と表現する。つまり、金利を据え置く一方で、追加利上げの可能性を警告するという意味だ。委員会の採決と李総裁の説明から、銀行が次の利上げをどの程度強く検討しているかを投資家は見極めることになる。
インフレは鈍化したが、目標を上回る
消費者物価上昇率は9月に2.9%となり、8月の3.1%から鈍化した。6月には3.2%に達していた。9月の数値も銀行の目標である2%を0.9ポイント上回る。変動の大きい食品とエネルギー価格を除き、物価の基調を示すコアインフレ率は2.8%だった。
目先の圧力の一つは原油だ。長期化する中東戦争でエネルギーコストの高止まりが続くなか、北海ブレント原油は10月20日の取引中に1バレル112ドルに迫り、5カ月ぶりの高値を付けた。燃料の値上がりは、配送費や製造コスト、家計の請求額にも波及する可能性がある。
内需も懸念材料だ。半導体ブームに関連した賃金や投資の増加は、企業や家計の支出余力を高める。韓国銀行は10月2日のインフレ見通しの検討で、コスト上昇が経済全体に波及し、需要圧力が強まるなか、特にコア物価を中心に消費者物価の上昇が続くと予想した。
国内生産者が受け取る価格を示す9月の生産者物価は、8月比で0.2%、前年同月比で7.7%上昇した。こうしたコストを前に、企業は利益の縮小を受け入れるのか、価格に転嫁するのかを判断することになる。
10月13~16日に実施された調査では、金融政策に関する設問に回答した12人全員が、高止まりするインフレを重要な変数として挙げた。6人は原油価格とイラン戦争のリスクを、4人は半導体ブームに伴う需要圧力を指摘した。
予測からも、物価目標への回帰は緩やかになるとみられる。回答者の大半は、来年の消費者物価上昇率を2.2~2.5%、コアインフレ率をおおむね2.4~2.6%と予想した。ウリ金融経営研究所のホ・ムンジョン所長は、次のように見通した。
高いインフレ期待、個人向けサービス価格の上昇、半導体ブームを背景とした所得環境の改善を踏まえると、コアインフレ率は2.5%前後で高止まりするだろう
輸出ブームで金融引き締めを続ける余地
10月21日に発表された税関統計によると、10月最初の20日間の輸出額は616億ドルだった。操業日数を調整する前の前年同期比では105.4%増加した。輸入は42.8%増え、貿易収支は145億ドルの黒字となった。
この比較には秋夕(チュソク)連休の時期が影響している。2026年は9月、2025年は10月に連休があった。操業日数を調整すれば、貿易の勢いをより適切に測れる。そのベースでは輸出は65.9%増で、9月の同じ期間の89.8%増を下回った。
半導体輸出は222.5%増の275億ドルとなり、輸出総額616億ドルの約45%を占めた。石油製品は68.3%増、自動車は約41%増だった。仕向け地別では、中国と米国向けがそれぞれ約155%増、マレーシア向けが363.2%増、シンガポール向けが121.1%増となった。
1~8月の経常収支黒字は2792億ドルに達し、前年同期の696億7000万ドルから約4倍に拡大した。経常収支には財貿易の収支に加え、サービスや所得の流れも含まれる。
李亨日・副首相兼企画財政相は10月16日、今年の実質GDP成長率が3.6%に達する可能性があると述べた。韓国銀行が8月に示した3.3%の予測を0.3ポイント上回る。10月13~16日のエコノミスト調査では、成長率に関する設問への回答者11人のうち8人が、少なくとも3.5%を予想した。
実質GDPは物価変動を調整した生産額を示す。物価変動を含む名目GDPは、第2四半期に前年同期比26.4%増加し、1979年第3四半期以来の高い伸びとなった。金利を決める際、銀行は経済がどれほど生産しているかと、物価がどれほど速く上昇しているかの両方を考慮しなければならない。
住宅価格と借り入れも圧力に
韓国不動産院によると、ソウルのマンション価格は10月第2週まで88週連続で上昇した。江南の3区では価格が弱含む一方、ソウル郊外や京畿道南部の一部では上昇ペースが速まっていた。
家計向け融資も9月の減少から増加に転じた。KB国民、新韓、ハナ、ウリ、NH農協の5大銀行の家計向け融資残高は、10月15日時点で783兆5983億ウォンとなり、9月末から2兆7643億ウォン増加した。
これらの銀行では9月に1兆2852億ウォン減少し、月間の減少は3月以来初めてだった。10月前半の増加額は、すでに9月の減少額の2倍を超えた。
住宅と借り入れが重要なのは、不動産価格の上昇がより大きな融資を促す可能性があるためだ。金利上昇はこうした動きを抑え得る一方、既存の借り手、とりわけ市場環境に応じて金利が変わる融資を利用する人の負担も増やす。
借り手には調整の時間が必要
李総裁は10月12日の国会監査で、こうした負担に言及した。総裁は、政策を決める際に家計や企業がどれほど速く適応できるかを考慮すると述べた。
金融政策を行う際、経済主体が適応するためにどれほどの時間を必要とするか、また適応する能力があるかを常に評価している
借り手のなかでも脆弱な層への懸念は、すでに委員会内部で示されていた。ファン・ゴニル委員は8月、脆弱な層の利払い負担の増加などへの懸念を理由に、金利据え置きを求めて反対票を投じた。
半導体輸出の好調さが経済の各部門に及ぼす影響にもばらつきがある。キウム証券のアン・イェハ研究員は、半導体主導の成長は来年も続くと予想する一方、好調な部門と低迷する部門の格差が広がる可能性を指摘した。記録的な輸出の恩恵をほとんど感じられないまま、返済負担の増加に直面する家計もあり得る。
李総裁の公の発言からは、インフレに先手を打つ必要性を訴える姿勢がうかがえる。政策記者会見3回での回答約3万3000字を分析したところ、物価に関連する言及は114回、成長に関する言及は97回だった。先回りや早期の措置に関する言及は、5月と7月の各2回から、2回目の利上げを行った8月には28回に増えた。
ウォン高と債券利回り低下で判断は複雑に
ウォンは10月21日の取引中に1ドル=1322.8ウォンまで上昇し、2024年10月2日以来の高値を付けた。輸出企業によるドル売りが上昇を後押しした。ウォン高は輸入品の現地通貨建てコストを下げ、高価な原油など海外からの購入品による圧力をいくらか和らげる。
国債市場の緊張も、10月初めに比べて和らいでいる。3年債利回りは10月8日の3.983%から10月16日には3.854%へ低下した。10年債利回りも同じ期間に4.395%から4.182%に下がった。
10月19日には利回りが一時上昇し、3年債の指標利回りは3.877%、10年債は4.205%で取引を終えた。10月21日午前には3年債利回りが3.832%に低下し、政策金利を0.832ポイント上回る水準となった。
債券利回りとは、市場価格で債券を購入した場合に得られるリターンを指す。一般に債券価格が上がると利回りは低下する。中央銀行が政策金利を据え置いても、市場金利の低下で資金調達コストが和らぐことがあり、委員会が今後の政策についてどう説明するかが特に重要になる。
決定後に投資家が注目する点
政府は10月の国債発行計画を5兆ウォン削減し、国債発行で資金を調達する代わりに超過税収を活用している。国債の供給が減れば、価格を支え、利回りを抑える効果が期待できる。専門家20人を対象とした調査では、9人が11月と12月に発行額をさらに5兆~10兆ウォン減らせば、市場の安定につながる可能性があると答えた。
債券市場のセンチメントも改善した。韓国金融投資協会の債券市場調査指数は、11月分が99.1となり、10月の89.7から上昇した。景況感の改善と悪化の分かれ目となる100は、なおわずかに下回っている。
10月の採決をめぐって、エコノミストの見方は分かれる。大信証券のコン・ドンラク氏は全会一致の据え置きを予想しつつ、利上げを求める票が出る可能性も排除しなかった。韓国投資証券のアン・ジェギュン氏は、委員1人が利上げを支持すると予想し、政策金利が2027年第1四半期に3.5%に達する可能性を見込んだ。
次の大きな試金石は、インフレと成長がこうした予想を裏付けるかどうかだ。7~9月期のGDP統計は10月下旬、11月の金融政策会合前に発表される予定だ。10月22日の記者会見で李総裁が示す見解は、経済にどの程度の追加引き締めが必要かについて、借り手や投資家に最新の判断材料を提供する。
要点
- 韓国銀行は7月と8月の利上げを経て、政策金利3%で10月22日の会合を迎える。
- 債券市場関係者の調査では93%が10月の据え置きを予想。別の調査では専門家20人中18人が11月の利上げを見込む。
- 9月の消費者物価上昇率は2.9%、コアインフレ率は2.8%で、いずれも銀行の目標である2%を上回った。
- 10月最初の20日間の半導体輸出額は275億ドルで、輸出総額の約45%を占めた。
- 5大銀行の家計向け融資は、9月30日から10月15日までに2兆7643億ウォン増加した。
- 総裁の記者会見と10月下旬のGDP統計が、11月の会合を前に次の手掛かりとなる。