ジャカルタが信頼回復を図る中、海外投資家336者が説明求める
規制当局が、同国の株式市場区分の変更案を巡り海外投資家336者から説明を求められる中、インドネシアは外交使節団を動員し、海外投資家の不安払拭に努めている。MSCIはインドネシアを「新興国市場」から「独立市場」に移すことを検討しており、最終決定は2027年6月30日までに下される予定だ。
目次
外務省のヴァフド・ナビル・A・ムラチェラ報道官は2026年10月22日、ジャカルタで、在外インドネシア代表が国内経済の状況についてより明確な情報を提供し、海外投資家と国内企業や当局者をつなぐと述べた。同省は他の政府機関と連携し、投資環境の全体像を伝える。
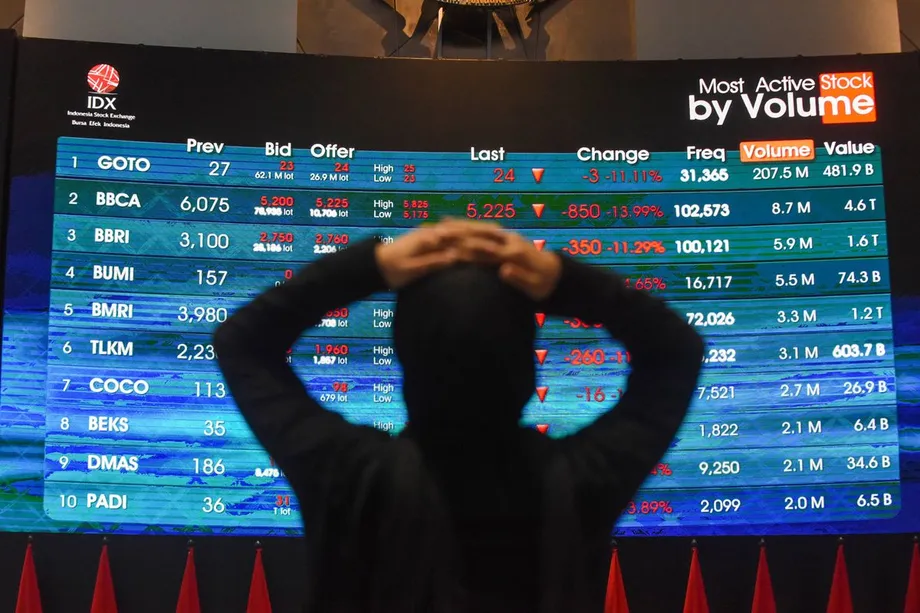
外交努力の背景には、市場を揺るがす急落がある。インドネシア総合株価指数は10月16日、約11.6%下落し、1998年1月以来最大の日次下落率を記録した。この日、時価総額は推定650億米ドル減少し、2取引日での損失は約820億米ドルに達した。
MSCIの懸念は、上場株式を実際に誰が保有しているのか、どれだけの株式が本当に一般取引に出回っているのか、そして協調取引が価格をゆがめていないかに集中している。インドネシアの対応は、投資家への働きかけ、保有状況の開示改革、より厳格な法執行を組み合わせたものとなっている。
問題は市場区分の変更だけにとどまらない。MSCIの新興国市場ベンチマークに連動する投資ファンドは、提案が実施されればインドネシア株を売却する必要が生じる可能性がある。そのため規制当局には、同国の経済状況を説明するとともに、取引環境が改善していることを示すという、相互に関連する2つの課題がある。
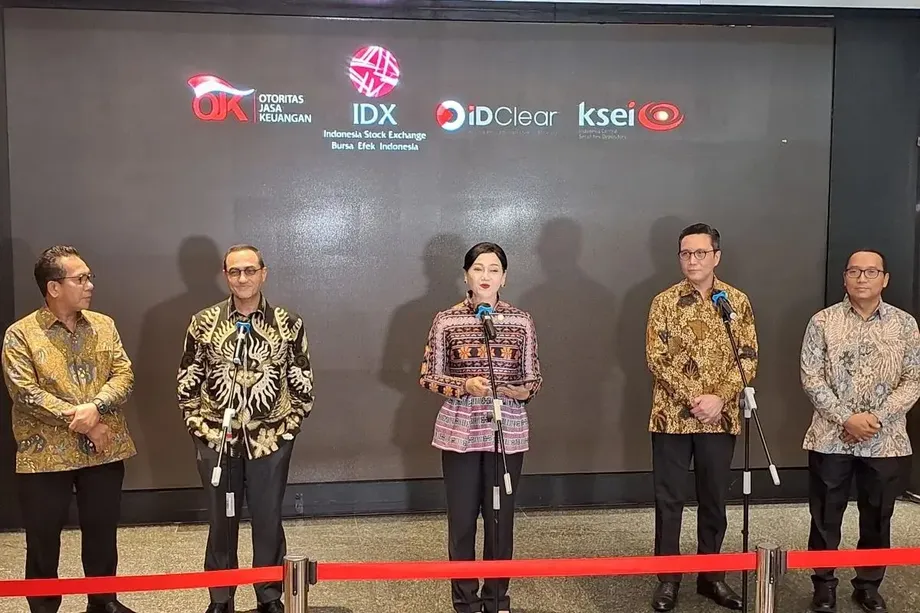
金融サービス庁(OJK)で資本市場、金融デリバティブ、炭素取引所の監督を担当するハサン・ファウジ氏は10月22日、地域および世界の投資家約336者が、その週の初めに規制当局とインドネシア証券取引所が開いたオンライン協議に参加したと述べた。投資家の主な質問は、当局が次に何をするのかという点だった。
インドネシアの外交官に求められる役割
ムラチェラ氏は、経済外交について、MSCIへの単発の対応ではなく、投資家の関心を維持するための継続的な取り組みだと説明した。在外公館などのインドネシア代表機関には、国内情勢を一貫して説明し、投資家が関係機関から回答を得られるよう支援することが期待されている。
記者会見で、外務省報道官は同省の方針を次のように述べた。
この点に関し、外務省は経済外交を引き続き推進していく
在外のインドネシア代表機関は、海外のビジネス関係者と国内のパートナーをつなぐ役割も担う。これにより、投資家は商機や懸念について直接話し合うことができる。また、政府内の連携を通じて、インドネシア経済の状況が不十分な説明で伝わるのを防ぐ狙いがある。
この取り組みが扱うのは、証券取引所の規制とは異なる投資家の信頼の側面だ。外交官は経済状況を説明し、話し合いの場を設けることができる。MSCIの審査の中心となる保有情報、取引監視、執行措置を担うのは、金融規制当局のOJKと証券取引所だ。
MSCIがより厳しい市場区分を検討する理由
MSCIは、10月15日付の警告に続き、10月16日に協議を開始した。提案では、以前の審査段階で検討された「フロンティア市場」を経ず、インドネシアを「新興国市場」から「独立市場」へ直接移す。
MSCIは、運用会社がベンチマークとして参照したり、直接連動させたりする株価指数を算出している。新興国指数に連動するファンドは、その指数に近い投資対象を保有することを目指す。そのため、個別企業が利益を上げていても、その国がベンチマークから外れれば売りが発生する可能性がある。
「独立市場」に分類されると、MSCIの主要な先進国、新興国、フロンティア市場の区分から外れる。MSCIによると、投資家からは、インドネシアをフロンティア市場に移すだけでは、特定された市場アクセス上の問題が十分に反映されないとの意見が寄せられた。
指数算出会社によると、投資家は不透明な所有構造、株式保有の集中、協調取引の疑いについて、引き続き懸念を示している。協議への回答でガバナンスと市場機能の大幅な改善を示す明確な証拠が得られない限り、提案した変更を進める方針だ。
警告は10月の急落より数カ月前に始まっていた
インドネシアの市場区分審査は、2026年を通じて複数の段階を経て進んだ。当初の制限は、指数の見直しと株式保有データの信頼性に重点を置いていた。10月までにMSCIは、新興国市場の区分からさらに広範に除外する案について協議していた。
- 2026年1月27日:MSCIは、保有状況の透明性、浮動株データ、協調取引の可能性を理由に、2月の見直しで複数の指数変更を一時停止すると発表。
- 2026年4月:インドネシア当局は、懸念への対応を目的とした改革を完了したと発表。
- 2026年6月:MSCIは改革措置を認める一方、進展が不十分であれば区分変更の協議に進む可能性があると警告。
- 2026年10月16日:MSCIが「独立市場」への移行に関する協議を開始。インドネシア株は1998年1月以来最大の日次下落を記録。
- 2026年10月19日:インドネシア証券取引所がMSCIと会合を開き、その後、追加の開示措置と指数変更を発表。
- 2026年10月21、22日:OJKと外務省が、法執行、投資家との対話、経済外交を含む対応方針を示す。
- 2027年4月30日:協議への意見提出期限。
- 2027年6月30日:MSCIの最終決定期限。
1月の見直しでは、インドネシアの中央証券保管機関であるインドネシア中央証券預託機関(KSEI)のデータを巡り、投資家の意見が分かれていた。月次の証券登録報告書を補足資料として使うことを支持する投資家もいた。一方、株主分類データは、一般取引が可能な株式を一貫して評価するには信頼性が不十分だとみる投資家もいた。
10月のMSCIの方針では、改革の実行が審査の中心となっている。発表された改革は、投資家が保有データ、取引環境、法執行における変化を確認できるものにならなければならない。
株主の実態が重要な理由
インドネシア証券取引所のジェフリー・ヘンドリック社長は、持ち株比率が1%以上の株主名を公表し、投資家データをより詳細に提供する措置を示している。10月19日の会合後、同取引所は、1%以上を保有する株主間の関係性を開示する計画も発表した。
関係性の情報は、一見別々に見える株主がつながっているかどうかを明らかにする助けとなる。複数の口座が独立した投資家のものに見えても、実際には関係者や関連企業が保有している場合がある。こうした関係を把握すれば、企業を誰が支配しているのか、株式がどれほど広く分散しているのかを、投資家がより明確に理解できる。
浮動株とは、支配株主やその他の戦略的保有者が持つ株式ではなく、一般取引に出回る企業株式の割合を指す。インドネシアの改革ロードマップには、浮動株比率を最低15%とする要件が盛り込まれている。
レプブリック・インベスターの創業者、ヘンドラ・ワルダナ氏は、国際投資家には実際の所有者、真に取引可能な株式、公正な価格形成について明確な情報が必要だと述べた。同氏は懸念を次のように説明した。
書類上は浮動株が多いように見えても、実際には特定のグループに集中し、市場で本当に取引できないのであれば、投資家はデータの質や取引の仕組みに疑問を抱くだろう
信頼できる浮動株比率の数値は、大口ファンドが価格を大きく動かさずに株式を売買できるかどうかを判断する助けとなる。株主名、関係性、より詳細な分類を組み合わせることで、その判断を容易にする狙いがある。
証券取引所、ベンチマークと取引ルールを変更
取引所は、株式保有が高度に集中していると分類された銘柄をすべて、ジャカルタ総合指数(現地で「IHSG」として知られる)から除外する計画だ。ジェフリー氏が提案した一連の措置には、そうした80銘柄を指数から外す案が含まれている。
保有の集中とは、限られた株主グループに所有権が集中している状態を指す。これらの銘柄を除外すれば、インドネシア市場の動向を追う際に使われる主要指数を構成する企業が変わる。この措置は、保有が集中した銘柄を公表し、所有状況の開示を改善する計画と並行して進められる。
取引所は、株価の最低取引価格も50ルピアから1ルピアに引き下げた。新たな最低価格は従来の50分の1で、これまでの最低価格を下回る水準での値付けが可能になる。
MSCIは、インドネシアの特定の指数変更に対する制限を、追って通知するまで維持する。対象となる手続きでは、インドネシア投資可能市場指数への証券の追加、特定の外国人組み入れ係数や株式数の引き上げ、証券のより大きな時価総額区分への移動を行わない。
MSCIは、インドネシアの株式保有集中度に関する枠組みに基づき特定された証券の除外は引き続き進める。また、持ち株比率1%超の開示情報を使って浮動株の推定値を調整する。したがって、インドネシアの開示改革は、MSCIが指数を構成する際に使う情報に直接影響する。
OJK、情報開示と並行して法執行を約束
OJKのフリデリカ・ウィディヤサリ・デウィ長官は10月21日、改革はインドネシア市場の信頼性、流動性、透明性を高めることを目的としていると述べた。流動性とは、価格を大きく動かすことなく資産を売買できる度合いを指す。
大統領宮殿複合施設での閣議後、フリデリカ氏は規制当局の目標を次のように述べた。
インドネシアが新興国市場であり続けるよう、あらゆる努力をしている
フリデリカ氏によると、この計画はプラボウォ・スビアント大統領の指示を受け、1月から実施されている。OJKは最近、市場違反を理由に上場企業3社に対し、合計2兆1,000億ルピアの行政罰金を科した。
ハサン氏は、虚偽情報、市場操作、協調取引、事実と異なる開示を重点的に監督すると述べた。OJKは、さらなる違反を抑止することを目的とした制裁を科す方針を示している。
法執行策は、保有状況を巡る懸念の背景にある取引行動に対処する。開示の改善で口座間のつながりを明らかにし、監督と罰則で価格をゆがめたり投資家を誤認させたりする行為に対応する。
シンガポールに関する主張、否定相次ぐ MSCIの独立性も擁護
インドネシアのムハンマド・ルトフィ元貿易相は10月20日、インスタグラムへの投稿を通じて、対立に外交的な側面を加えた。同氏は、シンガポールの投資機関GICとテマセクがMSCIに格下げをちらつかせるよう圧力をかけたと非難し、外国投資家がインドネシア資産を安く取得できるよう価格を下げることが狙いだと主張した。これらの主張を裏付ける証拠は示さなかった。
ルトフィ氏はまた、市場の混乱を、インドネシアの森林・土地火災による煙害を巡る地域の対立と結びつけ、インドネシアのプランテーション企業への融資制限を求めるマレーシアの政治家を批判した。GICとテマセクは、MSCIに影響を及ぼそうとしたことはないと否定した。
取引所のジェフリー社長は10月20日、指数算出会社の独立性を擁護し、インドネシア市場の改善に注力すると述べた。
世界の指数算出会社は独立していると、私たちは常に考えてきたし、今もそう考えている
GICは、投資判断は指数の区分や市場全体への見方ではなく、個々の企業や資産のファンダメンタルズに基づくと説明した。同機関によると、インドネシアへの投資は30年以上にわたり続けており、今後もリスクとリターンを踏まえて投資機会を検討する。
テマセクで中国とインドを除くアジア太平洋地域のグローバル投資を統括するフォック・ワイ・フン氏は、同機関も職員も、地域の取引所に関するMSCIの判断に影響を与えるため連絡したことはないと述べた。
投資家と企業が今後直面する可能性
アルファゲート・キャピタルの共同創業者で、JPモルガン・チェースのインドネシア担当チーフ・ストラテジストを務めたヘンリー・ウィボウォ氏は、「独立市場」への移行により、外国資金がさらに最大50億米ドル流出する可能性があると推計した。これは提案された変更を前提とする予測だ。
新興国指数に連動するファンドは、インドネシア株の保有を減らしたり、売却したりする可能性がある。他の投資家は、個別企業の見通しなども含め、それぞれの運用方針や評価に基づいて判断する。
ワルダナ氏は、さらなる売りが流動性を低下させ、インドネシア資産に対する認識上のリスクを高める恐れがあると警告した。ルピア、国債、企業の資金調達コストにまで圧力が波及する可能性があるという。リスクを受け入れるために投資家がより高いリターンを求めれば、企業や政府にとって資金調達の負担が増す。
相場急落の局面では、インドネシア通貨はすでに圧力を受けていた。ジャカルタ銀行間スポット・ドル・レートは10月16日に1米ドル=1万8,052ルピア、10月19日に1万8,050ルピアだった。ムーディーズとフィッチも、政策決定の信頼性低下を理由に、インドネシアのソブリン格付け見通しをネガティブに引き下げていた。
ワルダナ氏は、投資判断は世界の市場環境、金利、ルピア、経済見通しも反映すると注意を促した。MSCIの協議と並んで、こうした要因も今後、インドネシア資産への需要を左右する。
最終的な市場区分はまだ決まっていない。投資家は2027年4月30日まで意見を提出でき、MSCIは6月30日の決定に先立ち中間報告を出す可能性がある。次の段階では、外交的な説明、より明確な所有記録、継続的な法執行によって、市場環境が大幅に改善したと投資家を納得させられるかが試される。
要点
- インドネシアは在外公館を通じて国内経済の状況を説明し、海外投資家と国内のパートナーをつなぐ。
- 約336者の海外投資家が、MSCIへの対応についてOJKと証券取引所に説明を求めた。
- MSCIはインドネシアを「新興国市場」から「独立市場」に移すことを協議している。
- 改革案には、株主間の関係性、保有の集中、浮動株比率を最低15%とするロードマップ、法執行の強化が含まれる。
- GICとテマセクは介入したとの主張を否定し、インドネシア証券取引所は指数算出会社の独立性を擁護した。
- 協議への意見提出期限は2027年4月30日。MSCIの最終決定は同年6月30日までに下される予定だ。