縮まる技術差、研究開発費に圧力
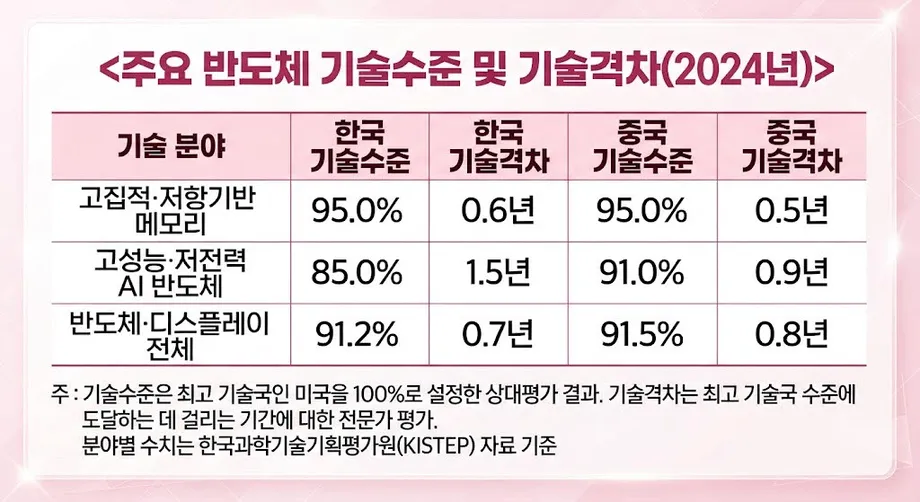
先端メモリー技術の評価で韓国と中国はいずれも95%となり、米国を100%とする基準に迫った。一方、人工知能(AI)向け半導体では中国が韓国を91%対85%で上回った。2024年の評価に基づくこの結果を受け、2027年に開始予定の韓国の主要な半導体研究プロジェクト2件(予算総額1兆1538億ウォン)に注目が集まっている。
目次
韓国民主党のキム・ナムグク議員は2026年10月23日、科学技術情報通信部と韓国科学技術企画評価院(KISTEP)から提出されたデータを精査した上で、調査結果を公表した。中国メーカーが事業を拡大するなか、研究費の早期執行、産業界の需要に沿った人材育成、規制の見直しが必要だと訴えた。
メモリーの評価では、韓国は首位国に0.6年、中国は0.5年遅れていると推計された。消費電力を抑えた高性能AI半導体では、韓国の遅れは1.5年、中国は0.9年と見積もられた。
韓国メーカーは、先端製造技術やAIプロセッサーと併用されるメモリーで、依然として大きな強みを持つ。しかし中国は、研究開発力、国内市場シェア、工場から供給できる半導体の量など、複数の面で追い上げている。
サムスン電子とSKハイニックスにとって、課題は最先端半導体の優位を守ることだけではない。製造技術を高め続けると同時に、拡大する中国の供給企業と競い、中国工場向けの装置をめぐる米国の規制にも対応しなければならない。
技術スコアが示すもの
KISTEPは、2026年2月5日公表の「2025年技術評価」(刊行番号 기관2025-022)で評価手法を説明している。調査は2025年1月から12月まで行われ、チョン・ウィジン氏が主導した。
同院は136の技術を対象に、韓国を米国、欧州連合(EU)、日本、中国と比較する。専門家は特許や研究論文の分析資料を受け取った後、デルファイ法による調査を2回行う。これは専門家が対象を評価し、複数回の調査を通じて判断を見直す構造化された手法だ。
パーセンテージのスコアは、首位国に対する技術の評価上の位置を示す。年数による差は、首位の水準に達するまでに必要と見込まれる期間を表す。専門家はこの2つを別々に評価するため、韓国と中国がともに95%でも、年数の推計にわずかな違いが出ることがある。
メモリー分野には、高密度メモリーや抵抗変化型メモリーが含まれ、容量、速度、エネルギー効率の向上を目的とした技術を対象とする。抵抗変化型メモリーは、電気抵抗の変化によって情報を記録する。この分野は、個々の企業が販売するDRAM製品にとどまらない。
メモリーで中国が追いつき、AI分野で韓国は差を縮める
KISTEPが2025年2月19日に公表した半導体技術ブリーフは、それ以前の比較基準となる。チョン・ウィジン氏とシン・ドンピョン氏が執筆した同資料によると、2022年のメモリー評価では韓国が95%、中国が90%だった。2024年には両国とも95%となり、5ポイントの差がなくなった。
AI半導体では異なる動きが見られた。韓国は2022年の80%から2024年には85%に上昇し、中国は90%から91%に上がった。韓国の差は10ポイントから6ポイントに縮まったものの、中国が引き続き高いスコアを維持した。この分野では2022年の時点ですでに中国が先行していた。
AIプロセッサーは、モデルの学習や回答の生成に必要な計算を行う。その性能は、どれだけ有用な計算を処理できるか、また消費電力をどれだけ抑えられるかに左右される。メモリーはプロセッサーに必要なデータを供給するため、両技術は密接に関係しながらも、産業上は別々の強みを成している。
半導体・ディスプレー分野全体では、2024年の評価で中国が91.5%、韓国が91.2%だった。2022年と2024年では対象技術や評価枠組みが変更されているため、過去との比較では各分野の定義を確認しながら見るのが最も明確だ。
製造現場に韓国独自の強み
2024年に韓国の半導体専門家39人を対象に実施された調査は、業界の競争力が分野によって異なる理由を示している。2025年2月のKISTEPのブリーフに掲載されたこの調査では、メモリーの基礎技術で中国が韓国を上回る一方、それを商業製品に結びつける力では韓国がわずかに優位を保っていた。
半導体の製造工程全体では、工程技術のスコアが韓国86.9%、中国81.0%だった。量産では韓国が87.0%、中国が81.2%。一方、基礎研究では中国が81.1%で韓国の78.8%を上回り、設計でも中国が80.2%、韓国が79.4%だった。
これらは別の評価方法による調査の平均値だ。実務面では、将来の発展を支える基礎の一部で中国が強く、半導体を安定して大規模に製造する力では韓国が優位にあるという構図を示している。
サムスン、SKハイニックス、米国のマイクロンの3社で、世界のDRAM市場の90%超を占める。CXMT(長鑫存儲技術)は、2025年に初の黒字を達成した年の市場スナップショットで、約4%のシェアを持っていた。
韓国の業界専門家は、中国のDRAM商用技術の遅れをおおむね2~3年と推定している。東亜大学のシム・デヨン教授は5年以上とみる。こうした推計は製造能力や先端製品に関するものだが、KISTEPの0.6年、0.5年という数値は、各国が共通の技術首位国からどれだけ離れているかを評価したものだ。
先端AIメモリーの模倣が難しい理由
シム氏はSKハイニックスに26年間在籍し、DRAM開発と高帯域幅メモリー(HBM)の初期開発に携わった。HBMはメモリーチップを垂直に積層し、AIプロセッサーに大量のデータを高速で送る技術だ。
韓国メーカーはHBM3Eを供給し、HBM4の準備を進めている一方、CXMTはHBM3クラスの製品計画を示している。こうした積層製品の製造には、精密な接続、熱管理、複数層にわたる品質の均一性が求められる。
東亜大学で次世代半導体を教えるシム教授は、投資だけに頼ることの限界を次のように述べた。
半導体事業は、資金だけで習得できるものではない
先端DRAMの製造には装置へのアクセスも欠かせない。シム氏は、極端紫外線(EUV)リソグラフィー装置を中国が利用しにくいことを大きな制約として挙げる。EUV装置は極めて短い波長の光を使って、微細な半導体回路を形成する。旧世代の装置でもパターニング工程を繰り返せば微細化を進められるが、回路幅が縮小するほど工程は複雑になる。
業界の比較では、韓国の先端生産はDRAMの1bおよび1c世代にある一方、中国企業は主にそれ以前の1z世代とされる。シム氏は1b世代以降、EUVが事実上不可欠になると指摘する。また、商業的なコスト競争力を得るには通常、歩留まりが約80~90%必要となる。これは製造したチップのうち、その割合が正常に動作しなければならないことを意味する。
積層技術は中国にとって別の進展経路となるが、材料やパッケージングに独自の課題がある。レゾナックやナミックスなど日本のサプライヤーは、HBMに使われる保護材料で強い地位を占める。韓国のメモリーメーカーは、マイクロソフト、グーグル、アップル、エヌビディアなどの顧客と製品を開発し、評価を重ねてきた数十年の経験も持つ。
NANDでは中国市場の勢力図が変化
電源を切ってもデータが保持されるメモリー、NAND型フラッシュでも、中国の進展が見られる。工場の増強計画に伴う市場比較では、中国NAND市場におけるYMTCのシェアは28%から38.5%に上昇した。サムスンは36%から33.5%に、SKハイニックスは20%から17%にそれぞれ低下した。
サムスンとSKハイニックスの合計シェアは56%から50.5%に減り、5.5ポイント低下した。一方、YMTCは10.5ポイント伸ばした。この数値は中国市場に関するものだ。サムスンのアドバイザーを務めるキョン・ゲヒョン氏は別途、中国サプライヤーの世界NAND市場シェアを約20%としている。
サムスンの西安工場は、同社の世界全体のNAND生産の約40%を担う。同工場の増強計画では、286層のV9 NANDを対象とし、初年度末に月産5000枚で開始、2027年末までに4万枚に拡大する。ウエハーとは、多数のチップを製造するための円盤状の基板だ。
サムスンは400層超のV10 NANDも投入している。西安工場の計画は、装置、投資、許認可によって増強のスケジュールが左右され、企業の工場ごとに異なる世代の製品が並行して生産され得ることを示している。
SKハイニックスの大連工場は192層NANDを生産しており、240層への移行について米国の承認を得た。300層超に向けた追加計画は、許可を得られるかどうかにかかっている。米国は2025年に導入した措置で、中国工場の拡張や増強を目指す外国半導体メーカーへのライセンス要件を厳格化した。SKハイニックスはまた、米国内でNANDを生産するため、インテルと交渉している。
中国の製造技術の進展は、手法によって異なる。韓国工学アカデミーの情報を引用した比較では、中国のNAND生産は232層、韓国の先端生産は286~321層とされた。一方、YMTCのハイブリッドボンディング技術は韓国の競合企業より進んでいると指摘された。ハイブリッドボンディングはチップ表面を密着させ、層を組み合わせやすくする技術だ。
中国の生産能力拡大、2028年に価格圧力も
2021年12月から2024年5月までサムスンの半導体事業を率いたキョン・ゲヒョン氏は、中国の急速な事業拡大が2028年までにメモリー市場の活況を弱める可能性があると警告した。中国企業は3年間でウエハー30万枚分の生産能力を追加する計画で、市場シェアは約12~13%に達する可能性があるという。
CXMTの2026年第1四半期の売上高は508億元で、前年同期比719%増となった。上半期の売上高は1100億~1200億元と予想している。DRAM価格の上昇が成長を後押ししていた。
キョン氏は需要側のリスクも指摘した。大手テクノロジー企業はAIインフラに多額の投資をしているが、投資収益が悪化すれば支出を抑える可能性がある。サムスンの経営顧問として、同氏は次のように説明した。
2028年ごろに投資収益が悪化すれば、支出を縮小せざるを得なくなる可能性がある
顧客の支出が鈍るなかで供給が増えれば、価格や工場の収益に圧力がかかる。キョン氏はまた、顧客やデータセンターごとに設計されたAIプロセッサーへ移行する可能性にも触れ、そうしたシステムに特化したメモリーの需要が高まると指摘した。
サムスンは2026年初め、別の生産リスクにも直面した。約5万人が参加する労働組合のストライキが5月21日から6月7日まで計画されたためだ。KB証券は、実施された場合、世界供給への影響をNANDで2~3%、DRAMで3~4%と推計した。これらは計画されたストライキを前提とする条件付きの予測だった。
先行事業を経て、大型プロジェクト2件が2027年に始動
キム議員が引用した科学技術情報通信部の資料によると、超微細積層半導体技術の開発に1兆638億ウォン、極限環境での応用を含む次世代化合物半導体の基礎研究に900億ウォンが計上されている。いずれも2027年に開始予定だ。
キム氏は、中国が国家の支援を受けて事業を拡大するなか、この日程では遅すぎると主張した。同氏は、国の大規模な支援を受けて開発と量産を加速させるDRAMメーカーとしてCXMTを例に挙げた。
一方、韓国の研究プログラムは、それ以前の取り組みを通じて進展している。科学技術情報通信部は2023年に半導体未来技術ロードマップを策定し、2024年に対象を59技術に拡大。2026年には3分野、10グループ、50の中核技術、90の詳細要素技術に再編した。
主な節目を並べると、評価と投資計画の重なりが分かる。
- 2022年:メモリー評価で韓国が95%、中国が90%。AI半導体では中国が90%、韓国が80%で、中国が先行。
- 2023年:科学技術情報通信部が半導体未来技術ロードマップを策定。
- 2024年:先端パッケージングを含む関連研究プロジェクト3件が開始。同年の評価ではメモリー分野で韓国と中国が同水準に。
- 2025年:次世代光パッケージングを含むプロジェクト2件が開始。KISTEPが2月19日に半導体分析を公表。
- 2026年:KISTEPが2月5日に評価報告書を公表。自動車用半導体、先端セラミック材料、光コンピューティングを対象とするロードマップ事業3件が年内に開始予定。
- 2027年:積層半導体と化合物半導体のプロジェクトが開始予定。
この日程からは、大型プロジェクト2件が韓国の研究開発の出発点ではなく、継続中の事業と並行して進むことが分かる。キム氏が引用した科学技術情報通信部の資料では開始年は2027年とされているが、具体的な開始日や詳細な支出日程は示されていない。
人材と研究基盤も競争力を左右
KISTEPの半導体ブリーフは、熟練人材の流出を、韓国の将来の技術力に影響する最重要課題に挙げた。高度な研究課程に進む学生が減り、経験豊富な人材がより良い労働条件や報酬を求めて海外に移っていると説明している。
同資料によると、2022年の半導体研究費は企業売上高に対し、韓国が9.5%だったのに対し、米国は19.5%、欧州は14%、日本は12%、台湾は11%だった。この比率は、公共プロジェクトの開始時期をめぐる議論とあわせて、韓国の投資を考える材料となる。
KISTEPは、チップ設計、製造、パッケージングの連携強化に加え、装置、材料、公共研究インフラへの支援を提言した。調査結果は優先課題を具体的に示している。韓国の工場技術を守りながら、評価で弱かった基礎研究や設計の能力を強化することだ。
技術者にとっては、複雑化する装置や製造手法に対応した訓練が必要となる。中小サプライヤーにとっては、大手メーカーとともに材料、装置、パッケージング技術を開発する機会が重要だ。キム氏が訴える予算の早期執行と実践的な訓練は、政策面から同じ課題に応えるものだ。
韓国は今、商業面での優位を保ちながら、研究面での優位が縮まる局面にある。中国の工場拡大は競争を強める一方、韓国企業は先端製品で依然として最も強い地位を保っている。研究の開始時期、熟練人材、工場の増強に関する判断が、こうした強みを収益性の高い生産につなげられる期間を左右する。
要点
- 2024年の先端メモリー技術評価で、韓国と中国はいずれも95%だった。
- AI半導体では中国が91%、韓国が85%で先行したが、韓国は2022年から差を縮めた。
- 別の専門家調査では、工程技術と量産で韓国メーカーがより高いスコアを維持した。
- 中国はNANDの市場シェアを伸ばし、生産能力を拡大している。一方、先端DRAMやHBMの製造には依然として高い技術的ハードルがある。
- 総額1兆1538億ウォンの韓国の研究プロジェクト2件は、2027年に開始予定だ。
- サムスンの顧問を務めるキョン・ゲヒョン氏は、中国の供給拡大と顧客支出の減速により、2028年までにメモリー市場に圧力がかかる可能性があると警告した。