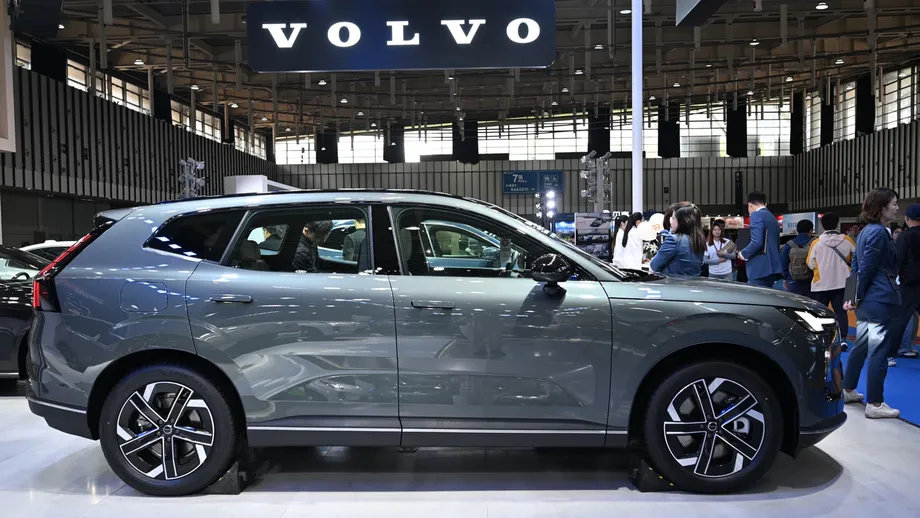
中国販売の低迷で戦略見直し
ボルボ・カーズは、中国市場向けに設計した6車種を投入し、さらに2500人の人員を削減する計画だ。第3四半期の営業損失が56億スウェーデンクローナに達したことを受け、最高経営責任者(CEO)のハーカン・サムエルソン氏は、欧米市場向けに開発した車を中国で販売する従来のやり方は、もはや成り立たなくなりつつあると述べた。
目次
浙江吉利控股集団の傘下にあるスウェーデンの自動車メーカーは2026年10月23日、中国での売上高が前年同期比でほぼ50%減少したと発表した。投資家が損失やキャッシュフローの悪化、追加の再編に直面し、株価は約26%下落して上場以来の最安値をつけた。
ボルボの第3四半期決算によると、グループ売上高は669億クローナで、前年同期の864億クローナから減少した。2025年の同じ四半期には64億クローナの営業利益を計上していた。
ボルボ・カーズの社長兼CEOを務めるサムエルソン氏は、中国の顧客が求めるものと、競争力のある車を開発すべき場所に根本的な変化が起きていると説明した。
欧米で開発した車を中国で販売する可能性は、ほぼ失われた
ボルボの対応は、価格変更や装備追加にとどまらない。地域チームへの権限移譲を進め、吉利の技術をより多く採用し、中国でソフトウェアを開発する。計画する6車種のうち最初の2車種は、2027年半ばごろに発表し、生産を開始する予定だ。
影響はスウェーデンにも及び、予定する人員削減のうち2000人が対象となる。ボルボは、追加で50億クローナを削減する計画の財務効果が2027年末までにすべて表れると見込む一方、中国市場は今後2年間、厳しい状況が続くとの見方を示した。
中国の顧客が離れている理由
中国メーカーは、現地の嗜好に合わせた技術と積極的な価格設定を組み合わせ、高級車市場で競争力を高めている。ボルボは、既存の高級ブランドが中国の新興ブランドとの激しい競争にさらされ、価格にも大きな下押し圧力がかかっていると述べた。
中国本土・香港・マカオを含む大中華圏の納車台数は第3四半期に40.6%減の2万284台となった。世界全体の納車台数は10.7%減の14万1609台だった。別の公表値では、大中華圏の小売販売台数は約1万9900台とされた。いずれの数字も、世界全体の減少を大きく上回る落ち込みを示している。
サムエルソン氏は、中国の消費者が国内ブランドに目を向けていると述べた。また、今後12カ月に、中国の内燃機関搭載高級車市場が大幅に回復するとは見込んでいないとした。
ボルボの対応ではソフトウェアが重要な役割を担う。インフォテインメントは、車内で使う画面やエンターテインメント、ナビゲーション、コネクテッドサービスを指す。先進運転支援システム(ADAS)は、前方車両との車間距離の維持や車線内の走行などを支援する。こうした機能は、快適性やデザイン、性能と並び、顧客が車を比較する際の要素になりつつある。
サムエルソン氏は、地域に合わせた車、競争力のあるコスト、吉利との共通プラットフォーム、中国で開発する中核ソフトウェアが必要だと述べた。プラットフォームとは、複数の車種を支える基盤となる設計・技術のことだ。高額な部品や開発作業をメーカー間で共有できる。
この考え方は、ボルボの中国事業の役割を変える。現地チームは、主に他地域で決められた優先事項に基づいて設計された車を販売するのではなく、何を生産するかについて、より大きな影響力を持つことになる。
中国向け6車種と吉利の役割拡大
ボルボが正式に発表した計画では、中国市場向けに設計した新型車6車種を投入し、最初の2車種は吉利との連携を強化して開発する。中国の技術スタック、つまり車両のデジタル機能を支えるソフトウェアやコンピューターシステム群と、最新の運転支援技術を採用する。
より広範な商品計画では、2030年末までに新型車13車種を投入する。中国向けが6車種、欧米市場向けが7車種となる。2027年には、中国向け2車種と欧州向け1車種の計3車種を発表する予定だ。
吉利は部品供給業者や共通ハードウェアの面でも連携し、ボルボが開発費や調達費をより多くの車種に分散できるようにする。サムエルソン氏は、中国の顧客に適した車を開発するうえで、筆頭株主との関係は「非常に大きな強み」だと述べた。
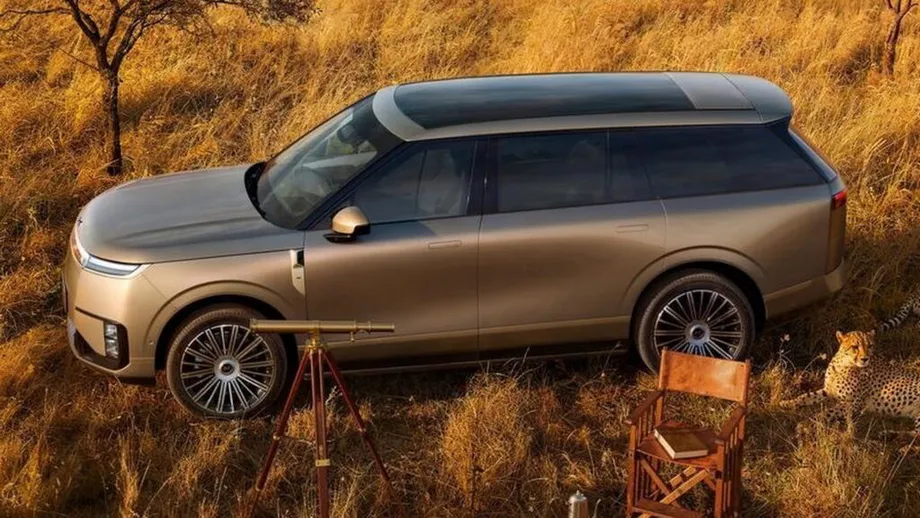
XC70は、すでにこの方向性を示している。中国で先行発売された同車は吉利のSMAアーキテクチャーを採用し、プラグインハイブリッドのパワートレインと、公称200キロの電動走行距離を備える。ボルボは将来的に欧州でも販売する計画だ。この航続距離は、内燃機関が必要になる前にバッテリーの電力だけで走行できる距離を示す。実際の走行距離は運転条件によって異なる。
ボルボは、新たな6車種計画の最初の2車種について、車名や価格を明らかにしていない。現時点で示されているのは、現地でのソフトウェア開発、吉利との連携強化、中国事業への権限移譲を軸とした、新たな開発手法だ。
販売減にとどまらない財務への打撃
グループ売上高は2025年の同じ四半期から195億クローナ減少し、約22.6%の減収となった。営業損益は120億クローナ悪化し、64億クローナの黒字から56億クローナの赤字に転落した。
ボルボの営業利益率はマイナス8.4%で、前年同期のプラス7.4%から低下した。営業利益率は、売上高に対する営業利益または営業損失の割合を示す。マイナス8.4%の場合、売上高100クローナにつき営業段階で約8.40クローナの損失を計上したことになる。
調整後営業損益も赤字だった。合弁会社・関連会社からの収益と比較可能性に影響する項目を除くと、37億クローナの損失で、利益率はマイナス5.6%だった。この指標は特定の会計項目を除き、事業の業績を別の角度から示す。
フリーキャッシュフローは前年同期のマイナス43億クローナから、マイナス89億クローナに落ち込んだ。資金流出は46億クローナ拡大した。フリーキャッシュフローは、投資支出後に事業が生み出す資金を示す。販売が減るなかで新型車に資金を投じる自動車メーカーにとって、特に重要な指標だ。
基本的1株当たり利益は、プラス1.75クローナからマイナス1.63クローナに落ち込んだ。ボルボは通期の販売とキャッシュフローの見通しも撤回し、再編が進むなか、投資家は短期目標を把握できなくなった。
人員削減と工場への影響
ボルボは世界で約2500人の人員を削減する計画で、従業員の約6%にあたる。スウェーデンでは2000人が対象となり、予定する削減数の5分の4を占める。
同社は、コンサルタント契約の終了、自然減による欠員の不補充、対象を絞った退職支援策によって削減を進めるとした。今回の措置は、約3000人を削減した前回の再編に続くものだ。
サムエルソン氏は、本社組織の縮小と、地域への権限移譲を結びつけて説明した。地域チームがより大きな責任を担えば、同じ業務を指揮するために本社が必要とする人員は少なくなる。
追加の50億クローナの削減目標は、間接費と変動費を対象とする。間接費には管理費などが含まれ、変動費は生産台数に応じて増減する。措置が2027年末に完全に実施された段階で、間接費を2024年の水準から約25%削減できるとボルボは見込んでいる。
生産体制も変わる。ボルボは世界で5つの自社専用工場に生産を集約する計画で、成都とゲントの工場では吉利と複数ブランドの車を組み立てることを検討している。こうした共同生産の取り決めは、まだ検討段階にある。
上海では2つのオフィスを統合し、販売部門を嘉定区にある現地本社へ移す。また、生産台数に合わせて工場の人員を調整し、研究開発費を削減するほか、吉利との共通部品やハードウェアの採用を増やす。
米国の関税が新たな圧力に
米国では関税と、電動車向け購入補助の廃止がボルボの苦境に拍車をかけた。関税は市場への車両輸入コストを押し上げ、購入補助の廃止は顧客にとって最終価格を負担しにくくする。いずれもメーカーの利益率を圧迫する可能性がある。
米国の法改正は、ボルボのCAFEクレジットの評価額にも11億クローナのマイナス影響をもたらした。このクレジットは、メーカーの車両群全体の平均燃費を規制する企業別平均燃費基準(CAFE)に関連する。
ボルボの四半期決算には、2026年第2四半期のポールスターの損失を計上したことによる9億クローナのマイナス影響と、原材料価格の悪化も含まれていた。
ボルボは、意思決定の迅速化と販売の改善に向け、米国事業を4地域に再編している。また、プラグインハイブリッドシステムを採用し、電動走行距離を延ばしたXC90とXC60の生産を加速する。欧州では2026年に納車を開始し、米国向けはその後に続く予定だ。
XC60は2027年第1四半期にチャールストン工場で生産を開始する予定だ。複数のパワートレインを選べる新型車も、2030年末までに現地生産する計画となっている。顧客に近い場所で生産することは、地域ごとに異なる戦略を進めるボルボのより広範な方針の一環だ。
欧州は底堅いが、生産面に制約
欧州はボルボ事業の中で比較的底堅かった。第3四半期の欧州販売に占める完全電気自動車の割合は45%に達し、EX60には欧州で5万件を超える注文が集まったと同社は発表した。
ボルボはEX60が最も収益性の高い車種の一つになると見込む。ただし、バッテリーセルを車体構造に組み込むセル・トゥ・ボディ工法など、新しい生産技術の導入により、計画よりも生産の立ち上がりが遅れている。同社は生産が着実に改善していると述べた。
2027年に投入予定の次の完全電気自動車は、より大きな欧州市場を対象に、価格を抑えたモデルとなる。初回の顧客向け納車は夏以降を予定している。ボルボは、電気自動車の販売と利益率の両方を支えると見込む。
世界全体では、第3四半期の販売に占める完全電気自動車の割合が32%となり、前年同期の22%から10ポイント上昇した。プラグインハイブリッドを含む電動車の割合は53%で、2025年の同じ四半期の46%を上回った。
この数字は、ボルボが地域ごとに異なる商品構成を目指す理由を示している。欧州では完全電気自動車の販売が好調だが、中国戦略では現地開発の技術を重視し、米国ではプラグインハイブリッドの生産拡大を計画している。
2030年まで続く計画
ボルボの再編と商品計画は、数年かけて進められる。同社によると、投資のピークは過ぎ、2024年と比べて投資額を約30%削減した一方、地域ごとの新型車投入には引き続き資金を投じている。
発表済みの主な節目は次の通り。
- 2026年10月23日:第3四半期の赤字、追加の50億クローナ削減目標、約2500人の人員削減を発表。
- 2027年第1四半期:チャールストンでXC60の生産開始を予定。
- 2027年半ば:中国市場向け新型車6車種のうち最初の2車種を発表し、生産開始を予定。
- 2027年夏以降:価格を抑えた欧州セグメント向けの新型完全電気自動車の初回納車を予定。
- 2027年10月1日まで:シュコダの元CEO、クラウス・ツェルマー氏がサムエルソン氏の後任としてCEOに就任する予定。
- 2027年末:追加のコスト削減策が財務面で完全な効果をもたらす見込み。
- 2030年末:地域別の商品計画を通じて新型車13車種を投入する計画。
サムエルソン氏は、2022年までCEOを務めた後、2025年4月にボルボの経営に復帰した。計画の進行中に後任者が就任し、コスト削減策と商品刷新を引き継ぐことになる。
コスト削減と商品戦略の転換
ボルボは関連する2つの課題に取り組んでいる。販売が弱まるなか、現在のコスト構造は大きすぎること、そして既存の車種が中国で激しい競争にさらされていることだ。間接費の削減は前者に対応し、中国のソフトウェアや部品供給業者、顧客の好みに合わせた車の開発は後者への対策となる。
サムエルソン氏は決算発表で、当面の財務目標を次のように示した。
しかし短期的には、販売台数が極めて厳しい状況にあるため、損益分岐点を引き下げ、キャッシュフローを改善して耐性を高めるべく、断固とした追加策で事業再建計画を強化する必要がある
損益分岐点が下がれば、コストを賄うために必要な販売台数が少なくなる。部品の共通化、管理費の削減、投資予算の縮小は、その実現を目指すものだ。新たな地域別モデルは、販売競争力を高めることを狙う。
従業員にとっては、さらなる人員削減が差し迫った影響となる。顧客にとっては、中国で販売されるボルボ車が、欧州向けの車とは異なる基盤技術を採用する可能性がある。ボルボにとって重要なのは、四半期決算ですでに表面化している資金流出を抑えながら、こうした車を市場に投入することだ。
要点
- ボルボは第3四半期に、売上高669億クローナに対して56億クローナの営業損失を計上した。
- 現地メーカーとの競争と価格圧力が強まるなか、中国での売上高は前年同期比でほぼ50%減少した。
- 中国市場向けに設計した新型車6車種を計画し、最初の2車種は2027年半ばごろの発表と生産開始を予定する。
- 追加の50億クローナのコスト削減策に伴い、世界で約2500人、うちスウェーデンで2000人を削減する。
- 米国の関税、購入補助の縮小、会計上の費用計上も業績を圧迫した。
- 新たな削減策の財務効果は2027年末までに全面的に表れる見込みで、2030年までに新型車13車種を投入する計画だ。