デジタル銀行2行、Apple Payの利用拡大に向け準備
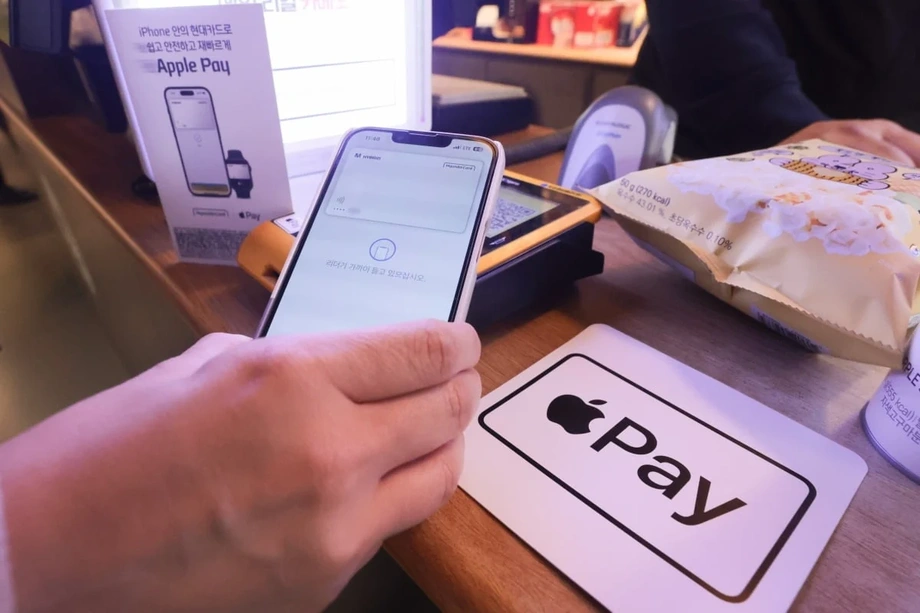
韓国のカカオバンクとトスバンクは、デビットカードをApple Payに対応させる準備を進めている。実現すれば、2023年3月のサービス開始以来、初めて利用可能なカード発行会社が現代カード以外にも広がる可能性がある。カカオバンクが先行する可能性がある一方、トスバンクは計画をいったん保留した後、2026年中の開始を目指している。
目次
金融監督院は2026年1月、トスバンクのApple Pay利用規約の審査を終えた。カカオバンクの審査も完了に近づいており、両行とも技術面の準備を終えたと報じられている。両行が参入すれば、利用者はサービスを使うために現代カードを別途取得せずとも、対象となる銀行のデビットカードをApple Walletに登録できるようになる。
両行とも、開始日を正式には発表していない。カカオバンクはApple Pay導入の可能性を検討中としており、トスバンクも詳細について公式には確認できないとしている。他の金融会社では、規制当局の承認後も準備が長引いた例があり、残る商業上の判断が開始時期を左右する。
導入の利点は明快だ。iPhone利用者の決済が手軽になり、銀行は日常的な支出を取り込む機会を得る。一方、課題も具体的だ。Appleは参加するカード会社から取引額の約0.15%を徴収すると報じられており、利用が広がればサムスンも国内取引手数料を求めるのではないかと、業界は懸念している。
利用者にとっては、レジでの選択肢が増える可能性がある一方、カードを選ぶ決め手となるポイントや割引、キャッシュバックが縮小するおそれもある。
加盟店への通知から準備の一端が明らかに
カカオバンクの準備が表面化したのは、カカオバンクのデビットカード決済を処理するKB国民カード経由で、トスペイメンツが加盟店に通知を送ったことがきっかけだった。通知には、カカオバンクのデビットカードがApple Payに登録可能になり、開始日は11月6日と記されていた。
その後、トスペイメンツは通知を撤回し、技術テストに関する作業だったと説明したうえで、時期について混乱があったと述べた。通知を出した決済処理会社のトスペイメンツは、独自のApple Payサービスを準備中のトスバンクとは別の会社だ。
加盟店向けの案内からは、サービス拡大に伴う実務上の作業も見えてくる。トスペイメンツは、決済システムにApple Payの取引をすべて自動的に現代カード決済として処理する特別なルールが設定されていないか、加盟店に確認を求めた。他の発行会社が加わる際には、そうしたルールの更新が必要になる可能性がある。
カカオバンクとKB国民カードの連携からも、準備に複数の会社が関わることが分かる。利用者がカードに見るのは銀行名だが、加盟店側の決済処理は別の会社が担う場合がある。ウォレットサービスの開始には、こうしたシステム間の連携が欠かせない。
承認後に延期となるケースが相次ぐ
トスバンクが以前、計画を保留した経緯は、開始直前まで進んだ計画が中断されることもあると示している。同銀行は2025年11月に審査を申請し、2026年1月に承認を受けたものの、事業上の理由から3月に予定していた開始を延期したと報じられている。最近の準備状況からは、サービス導入に向けた取り組みを再開したことがうかがえる。
シンハンカードは、さらに長い間待機している。2024年12月に承認を得たものの、開始時期と採算性を検討するなかで、導入は1年以上遅れている。規約の改定版も提出したと報じられている。KB国民カードとBCカードも独自の準備を進めており、計画の進展に伴って、KBの審査状況については継続中との説明から完了したとの説明まで出ている。
規制上と商業上の節目をたどると、期待が繰り返し高まりながら、新たな提供会社がサービスを始めていない理由が見えてくる。
- 2022年12月:現代カードがApple Pay利用規約の規制審査を完了。
- 2023年3月:現代カードが韓国でApple Payを開始。
- 2024年8月:KB国民カードがApple Payサービス構築要員の求人を掲載後、取り下げ。
- 2024年12月:シンハンカードが利用規約の承認を取得。
- 2025年11月:トスバンクが利用規約の審査を申請。
- 2026年1月:トスバンクが承認を取得。その後、予定していた開始を延期。
規制審査の対象はサービスの利用規約だ。金融会社はその後も、契約や決済処理の取り決め、設備投資、顧客へのサービス提供を始める事業上の妥当性を詰める必要がある。
利用者が得られる利点
対象となるカカオバンクとトスバンクのデビットカード利用者は、カードをApple Walletに登録し、iPhoneやApple Watchで決済できるようになる。対応端末があれば、実物のカードを取り出したり、別の決済アプリを開いたりせずに支払える。
デビットカードは連携した銀行口座から代金を引き落とすため、クレジットを使わず、手持ちの残高の範囲内で支出したい利用者にとって、今回の拡大は重要だ。両行は特に、iPhoneへの関心が強いとみている20代、30代の利用者に注目している。
海外での利用も導入の動機となっている。Apple Payは、海外の対応する非接触決済端末で利用できる。現代カードの2025年の海外クレジットカード売上高は3兆9,379億ウォンに達し、3年連続で業界首位となった。競合各社は、この支出を取り込めることも参入の理由とみている。
現代カードは、Apple Payでの購入に10%のキャッシュバックを提供するデビットカードなど、独自商品で競争を続けている。発行会社が増えれば、競争の焦点は利用できるかどうかだけでなく、ウォレットへの対応、特典、口座サービスの組み合わせへと移っていく。
カカオバンクはすでに大規模なデビットカード事業を展開
カカオバンクは、すでに確立された決済基盤をApple Payに持ち込むことになる。拡大計画で示された第2四半期のデビットカード利用額は、四半期として過去最高の6兆3,000億ウォンに達し、上半期末までの累計利用額は154兆8,997億ウォンとなった。
同銀行の「フレンズ」デビットカードは、2024年末までに累計発行枚数が3,100万枚を超えた。この数字には再発行分や、同じ人に複数枚発行されたカードも含まれる。カカオバンクは、こうした集計上の事情から累計発行枚数を個別に公表するのをやめたと説明している。
既存のカードを使いやすくすることで、顧客が日々の支出に充てる資金を連携口座により多く置くようになる可能性がある。デビットカードの利用増加は手数料収入の上積みにもつながり得るが、Apple Payの利用には追加コストがかかる。
カカオバンクの商品拡充には、10月14日に開始した「ザ・チェックカード」や、12月を目標とする外貨建てデビットカードの準備も含まれる。Apple Payは、融資に加えて決済を銀行事業の柱の一つにしようとする取り組みに合致する。
小さな手数料が大きな経営判断につながる理由
韓国でAppleが取引額の約0.15%を徴収すると報じられている。2万ウォンの購入なら30ウォンに相当する。国際カードネットワークの手数料が加わる場合もある。試算の一例では、合計コストは約60ウォン、購入額の0.3%となる。
韓国民主党のキム・ヨンマン議員は、登録カード1枚当たり1,000ウォンの手数料と、1取引当たり約29ウォンのセキュリティ処理費用も挙げている。参加企業が実際に負担する額は、契約内容や各カードに適用される料金によって異なる。
韓国で報じられているAppleの手数料率は、中国で示されている0.05%の3倍だ。カード会社は加盟店手数料の引き下げや資金調達コストの上昇に直面するなか、こうした費用を検討している。業界関係者によると、加盟店の90%以上が優遇料率の適用を受けており、一部の購入では新たな費用を吸収する余地がほとんどない。
過去の財務データは、売上高と利益の意味合いが異なる理由を示している。2025年1月、現代カードは主要カード会社8社のなかで首位となり、クレジット売上高は14兆3,200億ウォンだった。一方、別の財務データでは、前年第3四半期までの累計純利益は現代カードが2,401億ウォンで、シンハンカードの5,527億ウォン、サムスンカードの5,315億ウォン、KB国民カードの3,704億ウォンを下回った。各発行会社は、利用増加による収益と自社のコストを比較する必要がある。
サムスンの大規模な決済基盤が議論を左右
サムスンは、2015年のサービス開始以来、韓国のカード会社からサムスンペイ(現在はサムスンウォレットの一部)の国内取引手数料を徴収していない。当初はカード会社10社および韓国与信金融協会との手数料無料の合意で始まり、その後、各社との個別契約に移行した。
サムスンは、国内取引手数料を導入するとの公式決定を発表していない。それでもカード会社は、サムスンが無料のままAppleに手数料を支払うことになれば、韓国のテクノロジー企業との交渉に影響しかねないと懸念している。
韓国銀行とサムスン電子の数字として示されたデータによると、韓国の簡易決済市場は2024年に約350兆ウォンとなり、そのうちサムスンペイ経由は88兆ウォンだった。この数字を基にすると、サムスンペイは市場全体のおよそ4分の1を占めており、わずかな手数料率でも商業上の影響は大きい。
仮に88兆ウォンに0.15%の手数料を適用すると、年間1,320億ウォンとなり、サムスンが手数料を導入した場合の業界推計1,300億ウォンに近い。Apple Payとサムスンペイを合わせた潜在的なコストについては、年間1兆ウォンを超えるとの業界推計もある。この大きな試算は、サムスンの既存決済額に絞った推計より広い手数料シナリオを対象としている。
トスバンクも、自行の貸借対照表を超えた関係に依存している。同行のデビットカードと提携するトスバンク・ハナ・クレジットカードはいずれも、ハナカードの決済ネットワークを利用する。そのため、ウォレット対応の判断には銀行だけでなく提携先の利害も関わる。
対応する決済端末の整備もコストに
Apple Payには、EMV国際決済規格に準拠した近距離無線通信(NFC)対応端末が必要だ。NFCによって、スマートフォンや時計と近くの読み取り機との間で決済情報をやり取りできる。タッチ決済を可能にするには、加盟店側に対応機器が必要となる。
以前の業界推計では、韓国のカード加盟店のうちNFC端末を設置しているのは約10%にとどまるとされた。この推計は作成時点のインフラ状況を示すものだ。サービス拡大にあたって実際に問題となるのは、利用者がどれだけ多くの店で支払えるかだ。
現代カードはApple Pay導入時、大手チェーンや大規模加盟店にNFC端末を設置する取り組みを支援した。新規参入企業にも同程度のインフラ投資が期待されると報じられており、新たな取引収入を得る前に費用が発生する。
韓国のモバイル決済額は増加している。1日当たりの平均決済額は2022年の7,991億ウォンから、2024年には9,232億ウォンへと約15.5%増えた。発行会社が増えれば拡大する利用をめぐる競争が進む可能性があるが、日常的に利用する店舗で十分な対応が得られるかも判断材料となる。
規制当局、消費者負担を注視
金融監督院のイ・チャンジン院長は、カード会社への新たな手数料が最終的に消費者に転嫁される可能性があると警告している。カード会社はポイントや割引の縮小、キャッシュバックの減額で対応する可能性があり、利用明細にウォレットの個別手数料が表示されなくても、消費者に影響が及び得る。
規制当局は専業カード会社8社の決済担当者とこの問題を協議し、広く利用されていることからサムスンペイを公共インフラに近い存在と表現した。サムスンの料金設定は商業上の問題であり、金融当局は直接介入する権限に限界があるとしている。
金融監督院のイ・チャンジン院長は、現在進めている審査について次のように述べた。
手数料に関する具体的な問題を検討しており、審査が終わり次第、金融委員会と協議する
金融委員会のイ・オグォン委員長も、企業間の交渉への介入には限界があると認めつつ、決済の利便性を高める方法を模索すると表明している。
10月22日の国会監査では、韓国民主党のキム・ヨンマン議員が近隣市場と比較し、次のように述べた。
日本では200社を超える金融会社、中国では100社を超える金融会社がApple Payを提供しているが、韓国では現代カードだけだ。国内でのサービスは依然として限られている
カカオバンクとトスバンクが参入すれば、利用できる範囲が広がる可能性がある。商業条件や加盟店の対応状況、顧客向け特典についての判断が、拡大が利用者にとってどれほど便利で、負担可能なものになるかを左右する。
要点
- カカオバンクとトスバンクがApple Payサービスを準備しており、実現すれば韓国で唯一の対応発行会社である現代カードの独占状態が終わる可能性がある。
- トスバンクは2026年1月に利用規約の承認を得たが、予定していた開始を以前に延期している。カカオバンクの審査は完了に近い。
- 対象となるデビットカードを登録すれば、対応端末でiPhoneやApple Watchを使い、Apple Wallet経由で決済できる。
- Appleの取引手数料は約0.15%と報じられており、ほかの処理費用が加わる可能性がある。
- サムスンは国内取引手数料の導入を発表していないが、カード会社は将来的な課金を懸念している。
- 規制当局は、決済コストの増加が特典の縮小など、消費者の負担につながる可能性を検討している。