制約を伴う販売方法の変更
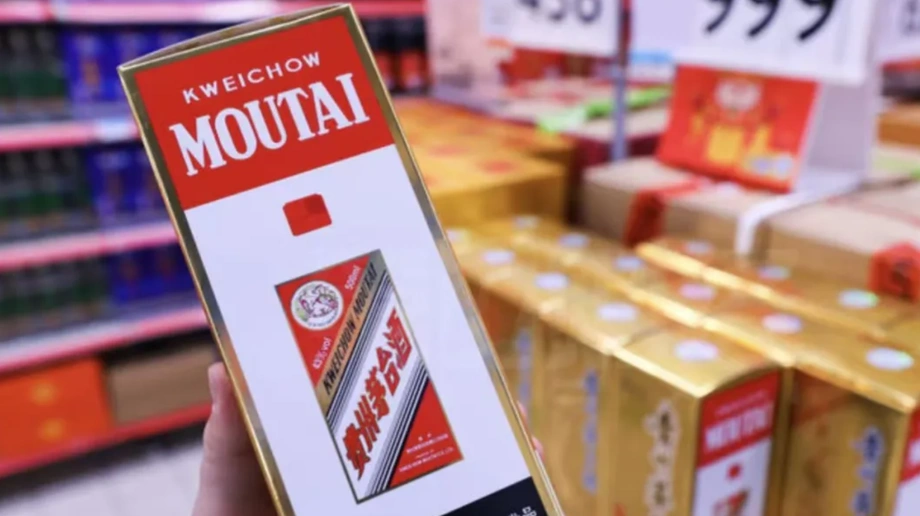
貴州茅台は2026年11月11日、「i茅台」プラットフォームで16商品を対象に、時間を限った先着販売から日次販売への切り替えを始めた。転売益を見込んだ需要ではなく、実際に飲むための需要に応じて販売する方向へ、また一歩踏み出した。最も注目されるアルコール度数53%の標準品、500ミリリットル入り飛天茅台は、従来の先着販売方式を維持している。
この変更に先立つ11月10日の投資家説明会で、王莉董事(総経理職務代行)は、中国の高級酒メーカーである同社が顧客に商品を届ける方法を幅広く見直す方針を示した。同日夜、プラットフォームは第1弾の変更を発表。購入者が決まった販売開始時刻に競い合う方式に代わり、1日を通して在庫を補充する仕組みを導入した。
業績への影響は大きい。2026年1~9月期のi茅台の酒類売上高は、税抜きで585億6,200万元となり、前年同期比約360%増加した。一方、同期間の同社の営業収入は1.82%増の1,332億8,400万元にとどまり、株主に帰属する純利益は0.25%減の644億6,700万元だった。
つまり茅台は、事業の成長よりもはるかに速いペースで、販売場所と販売方法を変えている。購入者は一部商品の購入機会が増える一方、販売店に求められる役割も変化しつつある。在庫を仕入れて卸値と小売価格の差で利益を得るのではなく、手数料を受け取って顧客にサービスを提供する形だ。
買いやすくなる商品は
第1弾の16商品には、プレミアム茅台、15年・30年と表示された熟成品、午年のクラシック版とギフトボックス、文化シリーズ商品、小容量ボトル、カップ付きのアルコール度数43%の飛天茅台が含まれる。小容量商品は100ミリリットル入りと200ミリリットル入りのほか、50ミリリットル入り5本セットもある。
随時補充により、プラットフォームは需要に応じて1日を通して在庫を追加できる。購入者が在庫のある商品を見つける機会は増えるが、人気商品は引き続き売り切れる可能性がある。
アルコール度数53%の標準品である飛天茅台は先着販売の対象にとどまり、茅台は同商品や残る商品を随時補充方式に移行する時期を示していない。カップ付きの一部の飛天茅台と1リットル入り商品は、午前9時と午後8時の販売を維持する。午年プレミアム版は、従来発表されていたスケジュールに沿って販売される。
茅台の方針は一斉に全商品を開放するのではなく、段階的なものだ。プレミアム商品や小容量商品から新方式に移行する一方、需要が最も集中するボトルには、より厳格な販売方法が続く。
販売改革の経緯
i茅台は2022年3月31日にサービスを開始した。消費者重視の改革が始まった2026年初めから役割が急速に拡大し、茅台はプラットフォームで購入できる商品を増やすとともに、自社店舗での一般向け販売を広げた。
主な動きを見ると、時折の販売から、より定期的な購入機会の提供へと移ってきたことが分かる。
- 2026年1月1日:標準品の飛天茅台が1本1,499元でi茅台に初登場。1人当たり1日12本までとの上限が発表された。
- 7月18日:同商品のプラットフォーム販売価格が1,639元に引き上げられた。
- 9月9日:カップ付き飛天茅台6商品が、月3回の販売から毎日午前9時と午後8時の販売に移行した。
- 11月10日:王莉氏が日次販売戦略を説明し、その後プラットフォームが16商品の変更を発表した。
- 11月11日:第1弾商品の随時補充を開始した。
- 11月13日まで:委託販売契約を通じて販売店が扱う複数商品の価格が引き下げられ、i茅台の価格にそろえられた。
プラットフォームにはすでに多くの利用者がいる。2026年上半期末時点で、登録者は約9,691万人、アクティブユーザーは約2,941万人、購入を完了したユーザーは412万人を超えていた。
王莉氏はまた、i茅台を新商品の販売開始プラットフォームとし、実店舗と連携する中核的なサービスプラットフォームにすると述べた。商品の販売にとどまらず、顧客と茅台、地域の販売拠点との関係を調整する役割を担う構想だ。
転売益は縮小
茅台の販売方法の変更と並行して、公式価格と転売市場の価格差も縮小している。中古品プラットフォームでは、i茅台で購入した商品について、1本当たり50~60元程度の上乗せにとどめる転売業者もいる。
約1,690元で取引される飛天茅台は、プラットフォーム価格の1,639元をわずか51元上回るだけで、上乗せ率は約3.1%だ。転売目的でボトルを購入する潜在的な利益は大きく縮小している。
王莉氏は投資家説明会で、品薄の意味について見解を示した。買い占めや投機的な価格上昇が原因でボトルを購入しにくくなり、茅台の供給状況に対する認識がゆがめられてきたと指摘した。
買い占めや投機、流通段階での投機的な価格上乗せによって買えないことを、茅台酒の希少性とみなすのは誤解だ
智趣コンサルティングの蔡学飛総経理は、実際に飲む目的で少量を買う消費者を中心に、日次販売が徐々に定着すると見込む。需要に応じた販売、真贋追跡、安定した商品引き渡しにより、転売目的で保管されるのではなく、飲用機会に向かうボトルが増える可能性があると述べた。
このプラットフォームは、茅台が購買行動をより詳しく把握する手段にもなる。メーカーが直接記録する取引情報は、どの商品を販売するか、どこで需要が強いか、各販売経路にどれだけ在庫が必要かを判断する材料となる。
公式価格にも競争
他の販売経路でより安く買える商品があるなか、茅台の自社プラットフォームも利用しやすくなりつつある。11月11日のショッピングフェスティバルに伴う販促では、日次販売への移行対象となった複数商品が値引きされた。
プレミアム茅台はi茅台で1本2,359元だったのに対し、京東(JD.com)では2,339元、ケース購入では1本当たり2,320元相当だった。15年熟成品はi茅台で4,279元、京東で3,820元と、459元、公式プラットフォーム価格の約10.7%の差があった。
30年熟成品の価格差は250元で、それぞれ1万2,999元と1万2,749元だった。黄小西吃晩飯の文化シリーズは、i茅台で2,499元、京東で2,127元と、372元の差があった。
京東の価格の多くは、即時値引きにPLUS会員クーポンや政府の消費券を組み合わせたものだった。実際に適用される価格は、顧客がそれらの割引を利用できるかどうかによって異なる。
販売店の価格もプラットフォームに近づいた。流通関係者によると、11月13日までに委託販売価格は、プレミアム茅台が1本2,410元から2,359元に、午年の干支茅台が1,951元から1,899元に引き下げられた。値下げ幅はそれぞれ51元と52元だった。
顧客にとっては、在庫の有無やクーポン、決済時の最終価格がより重要となる市場への変化だ。茅台にとっては、自社プラットフォームと販売店網の価格調整が、ブランド管理において一段と大きな役割を占める。
在庫保有からサービス提供へ
茅台の流通改革は販売画面の外にも及ぶ。委託販売モデルでは、ボトルの所有権は茅台が保持し、顧客はi茅台を通じて購入する。参加する販売店はサービス手数料を受け取り、在庫を買い取る代わりに契約上の履行保証金を支払う。
余思鳴財務担当取締役兼取締役会秘書は、この仕組みを2026年4月に導入し始めたと説明した。王莉氏は運用は安定し、販売も期待通りだと述べる一方、なお試行段階にあり、改善が必要だと認めた。
従来の卸売販売とは、金銭的なインセンティブが異なる。販売店が通常の方法で商品を仕入れる場合、仕入れ価格と最終販売価格の差から利益を得る一方、売れ残りの費用とリスクを負う。委託販売では、販売店の収益は合意されたサービスの提供により直接結びつく。
茅台は地域ごとの販売・在庫データも活用し、より広範な流通網への割り当てを判断している。需要を見越して前もって代金を受け取り、販売店の倉庫に在庫を送り込む代わりに、割り当ての直前に支払いを受ける仕組みだ。
独立系の酒類評論家、肖竹青氏は、経営陣の発言は流通経路への在庫押し込みから、消費者への実売に応じた供給への移行を裏付けるものだと述べた。王莉氏によると、今後の販売店との協業は、商品販売、販促、ブランド発信、顧客サービスを対象とする。
決算に表れた販売経路の逆転
2026年1~9月期の直販収入は32.79%増の737億7,400万元となった一方、卸売・代理販売収入は21.58%減の571億2,000万元だった。前年同期の数字はそれぞれ555億5,500万元と728億4,200万元だった。
この結果、販売経路収入に占める直販の割合は約43.27%から56.36%に上昇し、13.09ポイント増えた。i茅台単独の売上高は585億6,200万元で、直販収入の約79.4%を占めた。
同社が報告した営業収入は1,309億7,100万元で、1.96%増だった。より広い範囲の営業収入は1,332億8,400万元だった。第3四半期の営業収入は3.08%増の402億6,700万元、四半期純利益は3.78%増の199億5,100万元となった。
前受金も大きく変化した。商品引き渡し前に受け取った代金を含む契約負債は20億8,400万元で、2025年末から73.97%減少した。王莉氏は、直販や委託販売、後払いの仕組みによって事業への資金流入の形が変わったため、前受金はもはや需給を測る主な指標ではないと述べた。
営業キャッシュフローは120.07%増の840億5,900万元となった。余氏は増加の大部分について、グループの金融会社が傘下企業からより多くの預金を受け入れ、満期を迎えた銀行間預金を回収したことによるものだと説明した。酒類事業そのもののキャッシュフローの増加は小幅で、事業実績におおむね沿ったものだった。
販売店網も縮小した。期末時点の国内販売店は2,285店、海外販売店は124店で、合計70店の純減となった。国内での減少の大半は、幅広い酒類商品を扱う販売店だった。
販売数量増と需要減退
王莉氏は、酒類業界は消費需要の弱さや飲酒機会の減少により、厳しい調整局面にあると述べた。主力の茅台と、同社の幅広い醤香型酒類商品はいずれも圧力に直面している。白酒は中国の蒸留酒で、醤香型は茅台に代表される風味を指す。
販売量が増える一方、1トン当たりの平均売上高が低下したため、同社の粗利益率はわずかに下がった。その結果、生産費やその他の営業費用は売上高を上回るペースで増加した。平均価格を下げて販売量を増やせばボトルは動くが、直接費用を差し引いた後に残る売上高の割合は小さくなる。
酒類の幅広い商品群では、業績にばらつきが見られた。上半期の貴州茅台醤香酒マーケティングは、売上高が7.41%減の126億6,100万元、純利益が27.84%減の27億1,100万元だった。その後、第3四半期のシリーズ酒事業の売上高は22.14%増の50億3,400万元となった。
王莉氏は、割り当て、在庫、価格の管理強化に加え、休暇期間中の販売が改善につながったと説明した。2027年の計画には、茅台1935と茅台王子酒の継続的な育成、他商品の支援、華茅酒の新商品への重点的な取り組みが含まれる。
生産と海外販売は抑制
茅台は市場環境を検討した結果、2027年の生産サイクルに向けた基酒の生産能力を新たに追加しないと発表した。基酒とは、貯蔵やブレンドを経て完成品となる前の酒であり、その生産判断は目先の販売期間を超えた供給に影響する。
2022年末に発表された技術改修プロジェクトでは、年間生産能力を1万9,800トン増やす計画だった。2025年に稼働したのは醸造工場2棟のみで、計画された増産能力の大半はまだ稼働していない。王莉氏は今後の生産能力の開放について、需要や保護生産区域の環境上の制限、労働者の訓練に必要な時間を考慮すると述べた。
海外事業も、需要の弱さ、顧客に合わない流通網、味や文化の違い、規制、物流費などの課題に直面している。茅台は出荷を調整するとともに、輸出品が国内市場に再流入し、現地の価格や流通を乱す問題への対応を進めている。
株主にとっては、近く控える財務上の決定も注目点だ。余氏によると、取締役会は2024~2026年の現金配当方針に基づく2026年中間配当計画を準備しており、2026年末までに配当を完了する予定だ。
茅台が当面取り組むのは、供給抑制と販売店網の変化に対応しながら、より幅広い購入機会を実現することだ。消費者は一部商品をより定期的に購入できるようになる一方、同社は在庫、価格、サービスを実際の購買に合わせる責任をより大きく担う。
要点
- 2026年11月11日、i茅台の16商品が1日を通した随時補充方式に移行した。
- アルコール度数53%の標準品、500ミリリットル入り飛天茅台は先着販売を維持している。
- i茅台の2026年1~9月期の税抜き酒類売上高は585億6,200万元だった。
- 卸売・代理販売が減少するなか、直販は販売経路収入の56.36%に上昇した。
- 委託販売の販売店は、茅台が在庫の所有権を保持するなかでサービス手数料を得る。
- 一部販売店価格はi茅台に合わせて引き下げられ、ショッピングフェスティバルではさらに安い商品もあった。
- 茅台は2027年の生産サイクルに向けた基酒の生産能力を新たに追加しなかった。