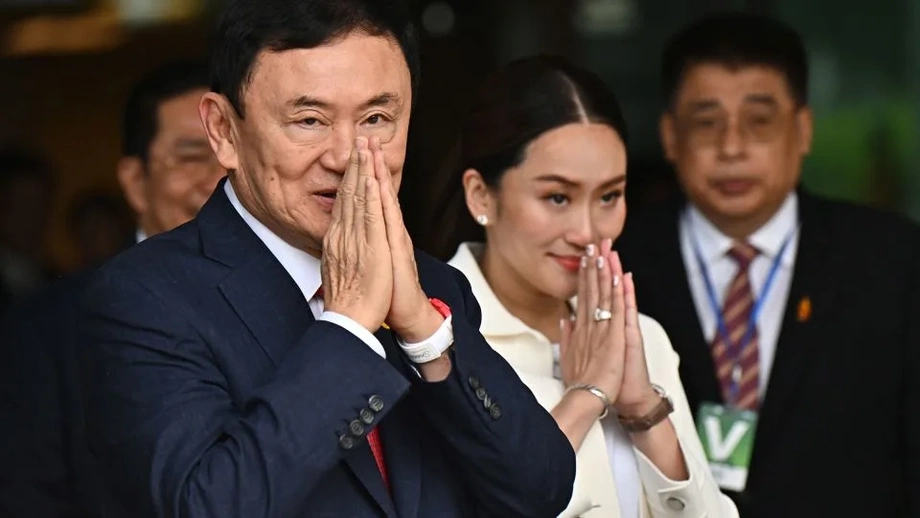
タクシン氏が税務請求に異議を申し立てる中、徴収は継続可能に
タイ中央税務裁判所は2026年11月16日、シナワット元首相が、シン・コーポレーション株の取引に関連する約170億バーツの税務請求を回収するため、歳入局が資産を差し押さえたり凍結したりするのを差し止めるよう求めた申し立てを退けた。
目次
裁判所は事件番号 ภ 59/2569で、タクシン氏は民事訴訟法第254条に基づき、こうした徴収措置に対する暫定的な保護を求めることはできないと判断した。歳入局の措置は歳入法第12条に基づく執行に当たるとし、この紛争には別の法的手続きが適用されるとした。
タクシン氏は、差し押さえた資産の公売公告を止めることも求めていた。弁護士のウィニャット・チャットモントリー氏は、公売はまだ行われておらず、法律チームは申し立て却下を不服として控訴すると述べた。
歳入局を相手取った本訴訟は続いている。裁判所は、双方が主張すべき争点となる事実と法的問題を整理するため、12月21日に審理を開く予定だ。ウィニャット氏は、課税処分や過去に差し押さえられた資産を巡る主張は、証拠調べの際に検討されると述べた。
この紛争の発端は、最高裁が2025年11月17日、176億2,900万バーツの課税処分の徴収を命じたことにある。そのためタクシン氏が当面争っているのは、法廷で異議を申し立てる間に徴収がどのように進められるかだ。
裁判所が暫定的な保護を認めなかった理由
第254条は、訴訟を起こした原告が判決前に一定の保全命令を求めることを認めている。こうした命令は、相手方が後の判決の履行に必要な資産を移転したり処分したりするおそれがある場合など、訴訟中の損害を防ぐことができる。
裁判所は、こうした保護措置は判決前の暫定措置を定める民事訴訟法の規定に含まれると説明した。同じく訴訟中の当事者の利益を保護したり、判決の履行を確保したりする第264条も、この枠組みに属する。
裁判所は、タクシン氏の立場はこれとは異なると判断した。歳入局は、長官が滞納と認めた税金を回収するため、すでに法定権限を行使していた。その目的において、歳入局は支払いを強制する債権者に近い立場にあり、タクシン氏は債務者に近い立場にあった。
債権者とは、支払いを求める個人または組織を指し、債務者とは支払い義務を負う人を指す。タクシン氏は現在の訴訟を起こした原告だが、どの手続き規定が適用されるかを判断するにあたり、裁判所は徴収手続きにおける同氏の立場を検討した。
裁判所は、1985年税務裁判所設置および税務事件手続法第17条と併せて解釈した第254条第2項に基づき、申し立てを却下した。この判断により、徴収手続きへの異議申し立てには、タクシン氏が用いた暫定保護手続きではなく、執行手続きが適用されることになる。
判断の根拠となった執行規定
裁判所の判断では、歳入法第12条が中心的な役割を果たした。同条は、未納税の回収に向けて歳入局がタクシン氏の資産に対して措置を進める権限の根拠となっている。
裁判所は特に同条第4段落に言及した。同段落は、差し押さえと公売の手続きについて、必要な修正を加えたうえで民事訴訟法に従うと定めている。金銭その他の財産を凍結できる差し押さえ手続きは、大臣の承認を得て長官が定める規則に従う。
裁判所は、民事訴訟法へのこの言及は、同法の強制執行に関する規定を指すと解釈した。これらの規定は、債権者への弁済のために債務者の財産を取り立てて売却する手続きを定めている。
第289条についても議論された。裁判所は、債権者の執行権や執行の適法性に異議を申し立てる債務者その他の利害関係者は、同条の要件を満たせば執行停止を求められると説明した。追加の申し立てを行う場合は、関連する法的要件を満たす必要がある。
400億バーツ超を巡る主張
ウィニャット氏によると、タクシン氏が事実関係で中心的に争っているのは、2010年に差し押さえまたは凍結された400億バーツ超の資産だ。法律チームは、それらの資産が現在の税徴収で追及されている資金と同じ資金の一部に当たると主張している。
タクシン氏の弁護士らは、現在の徴収を違法な二重取りだと位置付けている。一方、裁判所が説明した執行権限に表れている歳入局の立場は、納付義務があると認定された未払い税を回収しているというものだ。
それぞれの金額は、紛争の異なる部分を示している。最高裁が徴収を命じた課税額は176億2,900万バーツだ。400億バーツを超える額は、過去の手続きで差し押さえまたは凍結された資産についてのウィニャット氏の説明だ。裁判所は継続中の訴訟で、両者の関連性を検討する。
弁護士が挙げた過去の金額は、176億2,900万バーツの課税額の2倍を超える。この比較が、同氏の法律チームが資産の経緯を主張の中心に据える理由を示している。同チームは、何が差し押さえられ、どの資金が関係し、それが現在の徴収請求にどう影響するのかを裁判所に検討させたい考えだ。
シン・コーポレーション株取引が紛争に発展した経緯
この税務事件は、1999年に英領バージン諸島で登記された会社アムプル・リッチ・インベストメントと、タクシン氏の子どもであるパンタノンテー氏、ピントンター氏との間で行われた株式譲渡に端を発する。
アムプル・リッチは、シン・コーポレーション株を各子どもに1億6,460万株ずつ、1株1バーツで証券取引所外で売却した。2006年1月23日、2人はタイ証券取引所を通じ、シンガポールのテマセク・ホールディングス傘下企業に、1株49.25バーツの市場価格で売却した。
取得価格と市場価格の差は1株当たり48.25バーツだった。歳入局は、1バーツで株式を取得したことによる利益を、2006課税年度の課税所得とみなした。課税所得とは、納税額の計算に含めるべき所得を指す。
歳入局は当初、子どもたちを対象に徴収を進めた。2007年8月30日、同局はパンタノンテー氏に59億479万バーツ、ピントンター氏に56億7,686万バーツの税金と加算税を課し、合計額は115億8,165万バーツとなった。2人は行政不服申し立てを経て、中央税務裁判所で課税処分を争った。
株式の所有者が決定的な論点となった。最高裁政治職保有者刑事部は、タクシン氏がシン・コーポレーション株14億1,949万150株の実質的所有者であり、子どもたちは同氏に代わって株式を保有していたと認定した。2人はこの判断を根拠に、自分たちは納税義務を負う当事者ではないと主張した。2010年12月29日、中央税務裁判所は2人への課税処分を取り消した。
税務請求がタクシン氏に移った理由
歳入局はプラユット・チャンオチャ将軍政権下で徴収を再検討した。2017年3月31日の時効期限が迫る中、当局者らは3月13日に協議し、期限切れ前に税金を回収する法的手段を探った。
その際に用いられたのが、本人と代理人の間の責任を定める民商法典第820条および第821条だった。簡単に言えば、他者を介して行われた取引について、その背後にいる人物に責任を負わせようとするものだった。
2017年3月28日、歳入局はタクシン氏に対し、2006課税年度の個人所得税として総額176億2,900万バーツの課税処分を通知した。通知書は期限直前に、同氏の住民登録上の自宅住所に届けられた。
タクシン氏は課税処分に異議を申し立て、当初は勝訴した。2022年7月18日、中央税務裁判所は、歳入局が課税処分前に歳入法第19条に基づく召喚状を発行していなかったとして処分を取り消した。専門控訴裁判所税務部も2023年6月2日、この判断を支持した。
最高裁は2025年11月17日、これらの判断を覆し、徴収を命じた。タクシン氏は子どもたちを通じて所有権を隠しており、その仕組みに経済的実体がなかったと認定した。つまり、実質的な経済上の所有権が真に移転したわけではないとした。また、税制上の利益を得ることなど不適切な目的があったとし、加算税を免除または減額する根拠はないと判断した。
差し押さえ、公売、破産を巡る問題
ウィニャット氏によると、歳入局はすでに一部の資産を差し押さえ、または仮差し押さえしている。差し押さえは徴収のために財産を法的管理下に置く措置で、仮差し押さえは金銭や財産の移転、支払いを防ぐことができる。
公売はその後の段階に当たる。財産を売却し、その代金を債務の弁済に充てる。ウィニャット氏によると、まだその段階には至っていない。11月16日の申し立て却下により、徴収手続きが進む中でタクシン氏が求めていた暫定的な停止は認められなかった。
弁護士の発言では破産も話題に上った。ウィニャット氏は、破産手続きを進めようとする場合は、資産から回収された金額を巡る問題も含め、適用される法的基準に照らして検討する必要があると述べた。
公売の日程も破産に関する判断も発表されていない。当面の手続きは、徴収措置、暫定保護を認めなかった判断への控訴の予定、そして継続中の税務訴訟に関するものだ。
事件の行方を左右した日付
この紛争は株式取引から、子どもたちへの課税処分、続いてタクシン氏への課税処分へと移り、現在は執行を巡る争いに至っている。主な日付をたどると、各段階のつながりが分かる。
- 2006年1月23日:パンタノンテー氏とピントンター氏が、タイ証券取引所を通じてテマセク傘下企業にシン・コーポレーション株を売却。
- 2007年8月30日:歳入局が2人に対し、合計115億8,165万バーツの税金と加算税を課す。
- 2010年12月29日:納税義務者に当たるかを争った2人への課税処分を、中央税務裁判所が取り消す。
- 2017年3月28日:歳入局がタクシン氏に総額176億2,900万バーツの課税処分を通知。
- 2022年7月18日、2023年6月2日:税務裁判所と控訴裁判所が、召喚状の手続きを巡りタクシン氏に有利な判断を下す。
- 2025年11月17日:最高裁がこれらの判断を覆し、徴収を命じる。
- 2026年11月16日:中央税務裁判所が、徴収措置に対する暫定的な保護を求めたタクシン氏の申し立てを却下。
- 2026年12月21日:裁判所が継続中の訴訟の争点を整理する予定。
12月の審理では、双方が立証すべき事実と、裁判所が判断すべき法的問題が明確になる。ウィニャット氏は、証拠調べは2027年に行われると述べたが、日程は明らかにしていない。
本訴訟と並行して控訴へ
ウィニャット氏は、申し立て却下をタクシン氏に伝えたところ、元首相は法的手続きを続けるようチームに指示したと述べた。同弁護士は、次の対応について短くこう述べた。
この決定を不服として控訴する
法律チームは、課税紛争の事実関係を争い続けながら、手続き上の判断にも異議を申し立てる方針だ。争点は異なる。執行停止を求めるためにどの手続きを利用できるか、そして課税処分や過去の資産差し押さえをどう扱うべきかだ。
タクシン氏にとって具体的な影響は、こうした主張を続ける間も資産徴収にさらされることだ。歳入局にとっては、求めていた徴収停止が認められず、継続中の法的手続きの範囲内で徴収権限が維持された。
要点
- 中央税務裁判所は2026年11月16日、差し押さえ、仮差し押さえ、公売措置の停止を求めたタクシン氏の申し立てを退けた。
- 裁判所は、徴収手続きには第254条に基づく暫定保護ではなく、執行規定が適用されると判断した。
- 最高裁は2025年11月、176億2,900万バーツの課税処分の徴収を命じた。
- タクシン氏の弁護士は、2010年に差し押さえまたは凍結された400億バーツ超の資産が、継続中の異議申し立ての中心だと述べている。
- ウィニャット氏は控訴する方針で、公売はまだ行われていないとしている。
- 次回審理は2026年12月21日に予定され、争点を整理する。