IMF初の審査で公的財政の透明性を検証
国際通貨基金(IMF)の調査団は、タジキスタンが公的財政をどれだけ透明性をもって報告しているかの審査を終えた。企業向け税優遇措置による減収は推定70億ソモニに上り、ローグン水力発電所への支出や政府収入に関する情報の不足にも焦点が当たった。
目次
調査団はタジキスタンの要請を受け、10月28日から11月11日まで審査を実施した。財務省は、同国でIMFが財政透明性評価を行うのは今回が初めてだと説明した。最終的な調査結果と提言は後日公表されるが、発表日は明らかにされていない。
議会下院の経済財政委員会の委員らは11月5日、IMF財政局の代表者と会談した。協議では、財務情報の網羅性、報告の質、予算編成、財政リスク、経済予測の信頼性などが取り上げられた。
今回の審査は、進展と根強く残る課題の両方が示される中で行われた。独立した予算公開度の評価で、タジキスタンは2025年に100点満点中47点を獲得した。評価で「十分な透明性」とされる基準は61点で、14点下回った。
米国務省の2025年財政透明性報告書は、主要国有企業への資金配分とその収益を公表した点で、タジキスタンが大きく前進したと評価した。一方、予算関連文書から主要な歳入源の全体像を把握するのは難しく、重要な会計の一部が公開されていないとも指摘した。
住民にとって重要なのは、公表された数字から、資金がどこから来て、どのサービスに配分され、そのサービスが何を提供するのかが分かるかどうかだ。国全体の支出総額だけでは、地元の学校や病院に約束された資金が届くのかを知りたい家族の役には立ちにくい。
IMFが審査する項目
IMFの評価は、相互に関連する3分野を対象とする。財務報告、予算編成と予測、財政リスクの特定と管理だ。財政リスクとは、政府財政に想定外の負担をもたらす可能性がある事象や債務を指す。
財務報告は、すでに受け取り、支出した資金について説明する。予算編成では、政府が徴収・支出する予定を示す。リスク分析では、国有企業や大型建設事業に関連する圧力など、計画を狂わせる可能性のある要因を検討する。
IMFは、網羅的で、明確かつ信頼でき、適時性と関連性を備えた公開情報を通じて財政の透明性を定義している。市民と議会が政府の過去・現在・将来の財政状況を判断するには、それらの情報が必要となる。
タジキスタン議会の声明は、11月5日に訪問団との間で行われた協議について次のように説明した。
会合では、現在の財政透明性の状況、財務情報の入手しやすさと正確さ、説明責任の質、国家予算の編成・予測プロセスに関する問題を取り上げた。
委員会は法令の改正についても協議した。審査の対象は、文書がオンラインで公開されているかどうかの確認にとどまらない。情報公開を定める規則、数字の質、そして情報を精査する責任を担う機関も含まれる。
公開予算に残る情報の不足
米国務省によると、政府の予算案、成立した予算、年度末報告は、オンラインを含め広く容易に入手できた。支出は省庁別に示され、主要国有企業に関連する債務を含め、債務の状況も公開されていた。
しかし、予算関連文書は国際的に認められた原則に沿って作成されていなかった。主要予算の外にある重要な会計の一部は開示されていない。軍事費は予算に記載されていたが、情報機関の予算は議会の審査対象であるものの、公開予算から除外されていた。
タジキスタンの最高会計検査機関は、執行済みの年次予算にアクセスでき、実質的な調査結果を公表していた。それでも米国務省は、独立性に関する国際基準を満たしていないと指摘した。同省は、報告の拡充、予算外会計に対する適切な監督またはその廃止、監査の独立性強化を提言した。
税優遇措置で歳入が焦点に
カリムジョン・アフマドフ元経済副大臣は、企業に認められた免税措置による歳入の減少が、約70億ソモニに上ると推計した。優遇措置の見直しが必要な大企業として、アルミニウム生産会社TALCOと電力会社バルキ・トジクを挙げた。
税の免除を受ける企業は、通常の規則が適用された場合よりも税負担が軽くなる。その影響は、支出プログラムに記録される支払いではなく、政府が得られなかった歳入として表れる。コストを把握するには、どの企業が優遇措置を受け、何が対象となり、どれだけの歳入が失われるのかを示す情報が必要だ。
関税庁のフルシェド・カリムゾダ長官は以前、当局に近い企業に優遇措置が限定されているとの疑惑を否定し、誰もが平等な条件で恩恵を受けていると述べた。
アフマドフ氏の推計は、税優遇措置をめぐる議論に大きな金額を示した。主要な歳入源の説明が不十分だという米国務省の指摘もあり、歳出の数字と併せて歳入の詳細を公開する必要性が高まっている。
ローグン事業が予算判断と大規模建設を結び付ける
アフマドフ氏はまた、ローグン事業への支出について、国民や国際債権者に十分な情報が提供されていないと主張した。ファイズディン・カホルゾダ財務相は7月、国際エンジニアリング会社トラクテベルが事業の建設と資金調達を監視していると述べた。
IMFは2025年の報告書で、公的財政への圧力を抑えるため、ローグン事業への予算支出の平均を国内総生産(GDP)の3~3.5%にとどめるよう勧告した。GDPは、経済で生産された財・サービスの価値を示す。ローグンへの支出をGDP比で示すことで、予算負担を国の経済規模と照らし合わせられる。
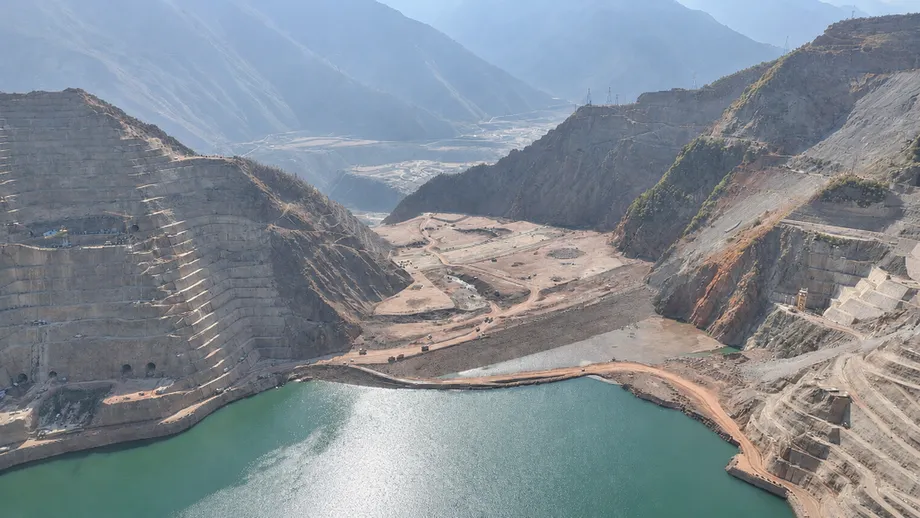
事業の規模はすでに明らかになっている。ローグンの建設と住民移転に関する報道で紹介された2026年10月29日の視察では、当局者が現場で2万人以上が働いていると述べた。発電ユニット2基は合計110億キロワット時を超える電力を発電し、3基目は2027年9月に稼働を始める予定だった。完成は2035年の見込みで、貯水池の建設により5万人以上が移転を余儀なくされると予想されていた。
国際的な資金調達の規模は、建設費のうちどれだけが国の予算に直接のしかかるかを左右する。アジア開発銀行(ADB)の融資案は、2億ドルの無償資金協力と3億ドルの譲許的融資からなる、総額5億ドルの拠出を予定していた。無償資金協力は返済不要だ。譲許的融資は通常の商業融資より有利な条件だが、返済義務は生じる。
したがって、提案された資金パッケージは、無償資金協力が40%、融資が60%となる。参加銀行間で、事業評価、契約発注、建設監視の共通手順を設けることも協議された。資金調達条件、支払い、進捗状況の報告があれば、財政上の約束と実際の工事を国民が結び付けて把握しやすくなる。
データを活用できるかを別の調査で検証
財務省の協力の下、世界銀行とスイス経済事務局(SECO)の支援を受けた別の公的財政調査も進められている。企業、市民社会、メディア、研究機関の代表者50人が参加している。
参加者は、以前と比べて政府文書へのアクセスが改善したと述べた。一方で、公開の遅れや情報の不十分さ、分析しにくいファイルも指摘した。ジャーナリストによると、省庁への問い合わせへの回答には2週間かかることがあり、多くの財務文書がPDF形式で公開されているため、数字の抽出や比較が煩雑になっていた。
参加者によると、翌年の予算に関する情報が公開されるのは、下院がすでに審議・採択に入ってからとなることが多かった。このタイミングでは、予算案の決定前に検討する機会が、ジャーナリストや市民社会にほとんど残されない。
調査結果は11月30日に発表される予定だった。改革案の対象期間は2027~2030年となる可能性がある。参加者は、財務文書を一元化したポータルの開設や、予算協議への市民社会組織の参加拡大を提案した。
地域サービスや天然資源にも情報不足
財務省との協議では、地方予算が特に懸念された。参加者によると、地区、市、州に関する情報は、国の予算文書より入手しにくい。地区への配分額が分かっても、学校の修繕、水道設備、病院の備品購入のどれに資金が充てられたかは分からない。
障害者と活動する団体は、社会支出にも同様の問題があると説明した。支援への配分総額だけでは、資金が入所施設を支えるのか、自立した生活を助けるサービスに使われるのかが分からない場合がある。参加者は、支出の決定前に当事者の意見を反映させるよう求めた。
研究者は、石炭などの鉱物資源採掘による歳入の数字を見つけたり、資源収入のうち環境保護にどれだけ回されたかを追跡したりすることも難しいと述べた。自然保護区をめぐる協議では、別の問題も浮上した。一部の保護区は運営費を賄い、国の予算に資金を移すだけの収入を上げていたが、その資金が保全に還元されたかを研究者は追跡できなかった。
米国務省は、資源管理にも関連する不足があると指摘した。公共調達契約の基本情報は入手できたが、天然資源の採掘権に関する基本情報は公表されていなかった。同省の評価によると、採掘契約や許可証の交付基準は法律や規則に定められているものの、実際には守られていないようだった。
過去のIMFとの経緯が信頼できる数字の重要性を示す
タジキスタンとIMFの過去の関係では、財務情報の正確さと支出公開の約束が焦点となってきた。今回の評価に先立ち、重要な節目がいくつかあった。
- 2008年:IMFは、国立銀行の外貨準備高など不正確な情報に基づいて融資が行われていたと判明したことを受け、約4,740万ドルと利息の早期返済を求めた。
- 2009年:IMFは、約1億1,600万ドル規模の新たな3カ年プログラムを承認した。
- 2020年:新型コロナウイルスのパンデミック中、IMFは1億8,950万ドルを提供し、タジキスタンは緊急支出に関する四半期報告の公表を約束した。
- 10月14日:財務省は、IMFによる初の財政透明性評価に向けた調査団の準備を発表した。
- 10月28日~11月11日:調査団が審査を実施し、11月5日には議会委員会と会合を開いた。
外貨準備とは、対外支払いに充てることができる中央銀行保有の外貨建て資産を指す。2008年の事例は、こうした資産に関する正確な情報が融資判断にとってなぜ重要なのかを示している。2020年の報告約束は、別の実務的な必要性に応えるものだった。緊急時に例外的な支出を国民が追跡できるようにすることだ。
経済成長を背景に審査
タジキスタン当局者は、IMFとの幅広い協議の場で、経済の明るい見通しを示してきた。カホルゾダ財務相とファルドフス・トリボゾダ国立銀行総裁はバンコクで、IMF副専務理事のボ・リー氏と会談し、同機関との協力について協議した。
タジキスタン側は、緩やかなインフレ、公的財政の強化、ムーディーズの「B2」とS&Pの「B+」という信用格付けを挙げた。いずれも見通しは安定的とされた。信用格付けは、借り手の債務返済能力と返済意思に関する格付け機関の評価を示す。
世界銀行は、2026年上半期の経済成長率を8.2%と推計し、主な原動力は出稼ぎ労働者が母国に送る送金だったとした。力強い成長、賃金の上昇、海外からの送金が貧困削減に寄与したとも述べた。
タジキスタンは、世界的な物価上昇圧力や地域の移民政策の変化に影響されやすい。こうした要因にさらされているからこそ、支出計画には信頼できる予測が役立つ。海外で働く人々に関連する収入は、雇用機会や移民規則の変化で変動する可能性がある。IMF調査団が予測と財政リスクに注目するのは、情報公開と併せて、予算管理のこの側面にも対応するためだ。
要点
- IMFは10月28日から11月11日まで、タジキスタンで初の財政透明性評価を実施した。調査結果は後日公表される。
- 2025年の予算公開度評価で、タジキスタンは100点満点中47点となり、基準の61点を下回った。
- 米国務省は、主要国有企業に関する情報公開の改善を評価する一方、歳入報告の不備や非公開の会計を指摘した。
- カリムジョン・アフマドフ元経済副大臣は、企業向け免税措置による減収を約70億ソモニと推計した。
- IMFは2025年、ローグン事業への平均予算支出をGDPの3~3.5%に抑えるよう勧告した。
- 世界銀行とSECOが支援する別の調査は11月30日に結果を発表する予定で、改革案の対象期間は2027~2030年となる可能性がある。