固定された比率でも税額は固定されない
韓国は2027年のマンションなどの共同住宅に対する公示価格比率を69%に据え置き、2023年から始まった凍結を延長する。11月20日に中央不動産価格公開委員会が承認したこの決定は、標準的な戸建て住宅の比率を53.6%、標準的な土地を65.5%に据え置くものでもある。
目次
この凍結は、住宅の公示価格を設定するために使用される市場価格の割合に適用される。住宅の価格そのもの、公示価格、あるいはその価格から計算される税額を凍結するものではない。物件の市場価格が上昇すれば、69%の比率が据え置かれていても、公示価格も上昇しうる。
この違いは、韓国不動産院のデータによれば11月第3週までにマンション価格が8.91%上昇したソウルの住宅所有者にとって重要である。昨年同じ期間は7.49%の上昇だった。ソウル市瑞草区のバンポ・シマンション(84平方メートル)の来年の保有税は約2641万ウォンで、今年から46%増加するという試算もある。
政府は不動産市場、税制抜本改革の提案、公示価格に対する国民の受容性を考慮したと述べた。この決定は計算の一部を変えずに据え置きつつ、住宅価格の変動や税制によって個々の所有者が負担すべき額が決まるままにする。
公示価格の仕組みはどうか
韓国は、評価年度の1月1日の市場価格に適用反映率を乗じて公示不動産価格を算出する。その日付で10億ウォンの住宅の場合、69%の率は公示価格6億9000万ウォンを生み出す。
公示価格は不動産税と総合不動産保有税の計算に使用される。また、一部の福祉・行政プログラムの基準ともなる。比率は政府の政策選択であり、市場価格は不動産取引や市場環境によって形成される。
比率は住宅の価値によっても異なる。マンションについては2027年の目標比率が、9億ウォンまでの住宅で68.1%、9億ウォンを超え15億ウォンまでの住宅で69.2%、15億ウォンを超える住宅で75.3%となっている。標準的な戸建て住宅は同じ価格帯で52.4%、53.5%、58.4%の比率を持つ。
承認された計画では標準的な土地を65.5%としている。公聴会の記録では64.4%の数字も引用されたが、省庁が公表した2026年の基準と承認された2027年の計画では、標準的な土地について65.5%を用いている。
国土交通部は2026年実施計画において、基本的な評価枠組みと市場価格を90%反映する最終目標を維持しつつ、さらなる調査の後で年間目標を設定すると述べた。同文書はまた、2026年のマンション比率を69%と説明している。
なぜ比率は69%に据え置かれているのか
2020年の評価ロードマップは、公示価格を市場価格に段階的に近づけ、90%を目標とすることを求めていた。マンション比率は2020年の69%から2021年は70.2%、2022年は71.5%と上昇した。住宅価格が急騰し税金請求額が増加した後、政府は2023年のマンション比率を69%に戻した。
明示された最終目標とスケジュールは政策議論の中で変化してきた。ロードマップの当初の説明は2030年までにマンション目標90%を記述しているが、後の計画資料では2035年までの年間目標に言及している。省庁の2025年計画は90%の最終目標を維持しつつ、年間スケジュールは後日提示すると述べた。
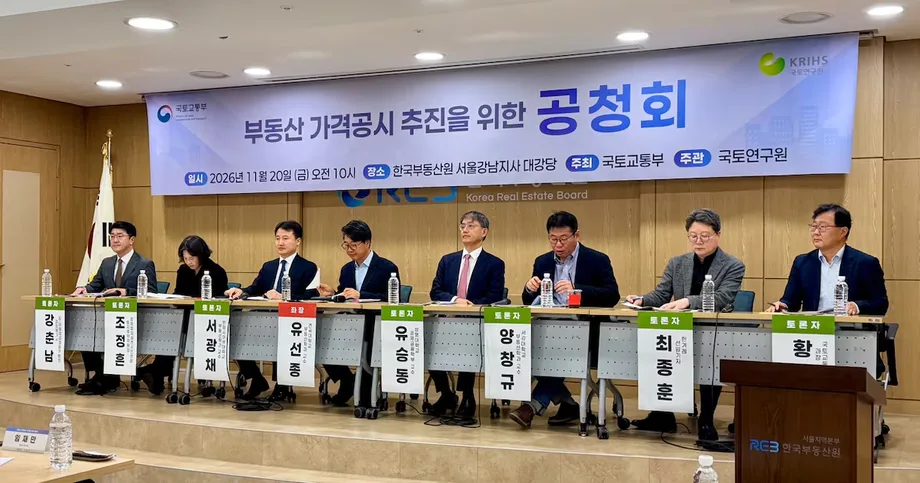
新たな長期枠組みも立法に依存する。5年ごとの評価計画を義務付ける法案は依然として国会に係属中である。11月20日の公聴会で、韓国国土研究院のパク・チョンギュ研究員は、税制変更が段階的に導入される間、比率を据え置くべきだと主張した。
パク氏は、公示価格は市場動向を着実に追跡すべきであり、税負担の変更は控除、基本税率、適正市場価値比率などの税制を通じて処理されるべきだと述べた。その比率は別の税務計算ツールであり、69%の不動産評価比率とは異なる。
比率が変わらなくてもなぜ税金が上昇するのか
計算に使用される市場価格が上昇すると、同じ69%の率で公示価格が上昇しうる。公示価格が高くなると不動産税が増加したり、住宅がより高い税率区分に移行したりしうる。税制変更は別の影響を加えうる。
政府が提案する税制パッケージは、総合不動産保有税の計算に使用される適正市場価値比率を2027年に60%から70%に引き上げるものである。提案には、自ら居住する1戸の持ち家所有者に対して14億ウォン、居住しない1戸持ち家所有者に対して12億ウォンの基礎控除も含まれる。法案は依然として国会審議中であり、最終条件は変更される可能性がある。
これは、公示不動産価格と課税対象額が関連しつつも同一ではないことを意味する。控除は総合税の対象額を減額しうる一方、適正市場価値比率の引き上げは課税基盤を増加させうる。最終的な法案、最終的な公示価格、各所有者の控除資格のすべてが実際の税額に影響を与える。
ソウルのマンション価格平均上昇率は、11月第3週までに昨年同期よりも速かった。上昇ペースは第3週に0.03%の増加に緩和され、瑞草区、江南区、松坡区では価格が下落しており、同一市域内でも上昇率が異なりうることを示している。
試算例は何を示すか
新韓銀行のウ・ビョンタク専門家が作成した試算は、地域や住宅によって影響がどのように異なりうるかを示している。ソウル市瑞草区のバンポ・シマンション(84平方メートル)について、試算による保有税は今年の約1809万ウォンから来年の2641万ウォンへ上昇し、約832万ウォン、つまり46%の増加となる。
松坡区のジャムシルジュゴン第5団地(82.6平方メートル)の住宅については、試算は1258万ウォンから1612万ウォンへ上昇し、28.1%の増加となる。江南区のテチ・パレス(84平方メートル)ユニットに関する別の試算では、来年の税額を2189万ウォンとし、1503万ウォンから46%の増加とする。
江南三区以外の住宅に関する試算では、場合によっては増加幅が小さく、減少するケースもある。ある計算ではソウル市マポ区のマポ・レイミアン・プリュジオマンション(84平方メートル)の税額を430万ウォンとし、14万ウォンの増加とする。別の計算ではソウル市東灘区のヘソク・センタービル(85平方メートル)住宅の税額を298万ウォンと見込み、今年から8万ウォンの減少となる。
試算はあくまで例示であり、個別の税額通知ではない。一部の計算は提案された税制変更が発効することを前提とし、所有、居住、税額控除、年間税額増加上限に関する特定の前提を用いる。所有者の実際の支払額は最終的な規則と各自の事情に依存する。
価格上昇は最も高価な地区を超えて広がっている
公示価格の上昇は、ソウルの従来の高価格地区以外の住宅にも影響を及ぼしうる。ソウル市内では公示価格12億ウォンを超え14億ウォンまでの価格帯のマンションが9万2584戸あり、そのうち66.3%は江南区、瑞草区、松坡区の外に所在する。これらの住宅は総合不動産税に関連する閾値近くに位置するため、価格変動がどの所有者が影響を受けるかを変えうる。
税制変更案の一つでは、自宅に居住する所有者には14億ウォン、居住しない所有者には12億ウォンの基礎控除を設定するものである。この差異により、同程度の価値の住宅を持つ二人の所有者が、そこに居住するかどうかによって異なる課税対象額を直面しうる。この形式で提案が可決された場合の話である。
政府はまた、市場価格に比べて公示価格が比較的低い物件を特定し、段階的に調整する計画もある。明示された目的は、地域や価格帯を問わず同様の住宅間の格差を縮小することである。これにより、全国平均比率がすべての住宅の個別の結果を必ずしも反映するとは限らない。
政府は評価プロセスで何を変更するか
省庁は地方自治体の評価検証センターを拡大し、公示不動産価格情報ポータルに恒久的な公衆フィードバックチャンネルを追加する計画である。また、人工知能による推定を参考に活用し、地理情報システムツールを用いて床面積や道路アクセスなどの物件特徴を評価する計画もある。
超高額住宅や大企業が所有する高額土地には専門チームを設置する計画もある。これらの措置は、市場価格を推定するために使用されるデータを改善し、公表前後の評価を検証することを目的としている。
政府はまた、国際鑑定士協会が開発した整合性と公平性の指標を、より詳細な審査の対象地域を選定する際に活用することも議論している。発表されたアプローチは一律の比率引き上げではなく、選択的かつ段階的なものである。
今後どうなるか
2027年の公示価格は、2027年1月1日の市場価格を使用する。マンションの暫定価格は所有者が審査できるように3月中旬頃に公開され、最終マンション価格は4月30日までに公表される予定である。省庁は年内前半に他の不動産価格を段階的に公表する見込みである。
5年間の計画枠組みは関連法案が可決されるまで施行されない。それまでの間、政府は来年の目標比率を設定しつつ、価格バランス、評価検証、税制パッケージに関する作業を継続する。各所有者に対する正確な税負担の影響は、最終的な価格と税制規則が確定した時点でより明確になるだろう。
洪ジスン国土部長官は、政府が目標比率を現在の水準に維持し、不動産種別、地域、価格帯間の差異を段階的に是正する方針だと述べた。長官はまた、公示価格に対する国民の信頼を築く一環として、調査と検証の強化にも言及した。
「市場価格反映率の目標を現在の水準に維持しつつ、不動産種別、地域、価格帯ごとの不均衡を段階的に是正し、調査・検証体制を強化して、国民が信頼できる評価価格制度を構築していく」と洪長官は述べた。
ポイント
- 韓国は2027年のマンション評価比率を69%に据え置き、5年連続で同水準とした。
- 承認計画では、標準的な戸建て住宅は53.6%、標準的な土地は65.5%のままである。
- 評価比率が変わらなくても、市場価格の上昇が公示価格や保有税を押し上げる可能性がある。
- ソウルのマンション試算では大幅な増加を示すケースがある一方、最も高価な地区以外の一部住宅では、より小幅な上昇または下落となる可能性がある。
- 最終的な税負担への影響は、公示価格、国会の税制変更決定、各所有者の状況に依存する。