クリーンなドライブ、しかし進行中の廃棄物問題
インドネシアの電気自動車(EV)販売は2025年に49%増加した。自動車市場全体が鈍化する中でも、元の記事の数値によればそうである。2026年最初の3か月間、EVは車両販売の約15%を占め、前年同期の8%から増加した。再生可能エネルギーも成長し、国のエネルギーミックスの18%に達し、2026年の政府目標16.5%を上回った。
目次
こうした成果はバッテリーに依存している。バッテリーは自動車やオートバイを駆動し、太陽光や風力プロジェクトからの電気を蓄え、日が暮れたり風が弱まったりした時に使用できるようにする。しかしバッテリーは永遠に持つわけではない。インドネシアは、バッテリーを安全に回収・評価・修理・再利用・リサイクルするシステムを構築するスピードよりも速く電気自動車を導入している。
廃車用バッテリーの最初の大きな波は、8年から10年の寿命に基づく単純な推定よりも早く到来する可能性がある。政府の政策調査によれば、大量の廃バッテリーが2026年または2027年に現れ始め、2029年には7,766台の使用済みバッテリーが見込まれると推計されている。同調査の推計は、韓国の車両販売とバッテリー廃棄パターンに基づくモデルを用いている。電動オートバイのバッテリーは、しばしば1年から3年で寿命を迎える。
課題はバッテリーをリサイクルする場所を見つけること以上のものである。インドネシアは、各バッテリーを特定し、回収し、安全に移動させ、状態を検査し、適切な次の用途に振り向ける一連の仕組みを必要としている。そのシステムがなければ、化石燃料からの転換が、地域社会に別の廃棄物および安全上の問題を残す可能性がある。
使用済みバッテリーはいつ山積みになるのか?
インドネシアの電気自動車市場は、公式の販売統計が始まった2020年以降、急速に成長している。2020年の125台から、インセンティブ導入後の2022年には10,327台に増加し、2024年には43,188台に達した。これは2023年比で153%増となり、自動車市場全体の約5%を占める。
政府の政策フレームワーク報告書は、使用済みバッテリーが2026年の13台から2027年の119台、2028年の1,345台、2029年の7,766台へと増加すると推計している。これらは予測であり、すでに廃棄されたバッテリーの集計ではない。これらは、量が大きくなる前に回収と処理に関する決定が必要であることを示している。
バッテリーの種類によってスケジュールは異なる。平均的な車載バッテリーは8年から10年持つ可能性があるが、性能や安全上の理由でより早期に交換される場合もある。元の記事は、多くの電動オートバイバッテリーの観測された寿命をより短く示している:1年から3年で、品質の高いものは3年から5年持つものもある。したがって、電動二輪車の増加する車隊は、最初の大きな廃車用バッテリーの波よりもはるかに早く使用済みバッテリーを生み出す可能性がある。
インドネシアにおけるEVの初の普及は2022年に始まり、2026年以降の時期は準備をする上で重要な時期となっている。数値は、車両とバッテリーが実際にどれだけ持つか、どれだけ早く交換されるか、そしてバッテリーが修理または再利用できるかどうかに依存する。
バッテリーの状態が重要な理由
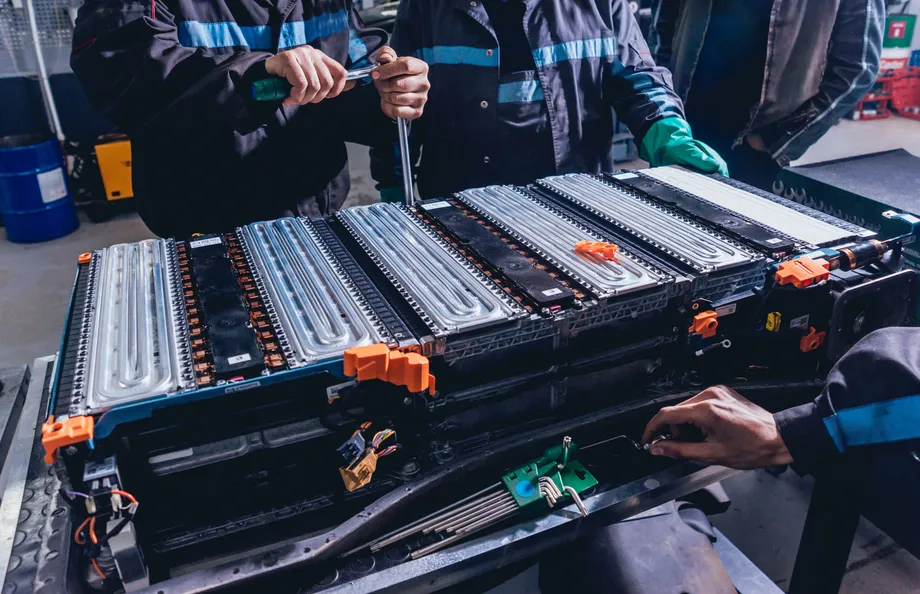
車両から取り外されたバッテリーが必ずしもゴミの山に適しているわけではない。その健康状態(State of Health、SoH)は、元のエネルギー貯蔵能力のどれだけが残っているかの推計である。バッテリーはもはやドライバーが期待する航続距離や性能を発揮できなくても、それほど厳しくない用途では十分に機能する場合がある。
インドネシアライフサイクルアセスメント・サステナビリティ専門家協会のジェシカ・ハナフィ会長は、元の容量の70%から80%をまだ残したバッテリーは、太陽光発電を支援するシステムを含む固定式エネルギー貯蔵に依然として適している可能性があると述べている。状態の良いバッテリーは車両で再利用され、損傷した部品は修理、リフレッシュ、またはリマニュファクチャリングされる可能性がある。セルがさらに使用するには損傷や摩耗が大きすぎる場合は、素材のリサイクルが必要となる。
正確な閾値は試験方法や想定用途によって異なる。提案されたアプローチの一つは、バッテリーを個別に評価し、その後状態別に分類することである。ジャカルタ大都市圏の物流調査は、健康状態が80%以上のバッテリーをリマニュファクチャリングに、60%から80%のものをリサイクルに、60%以下のものを廃棄に回すモデルを用いている。閾値は計画手法であり、すべてのバッテリーや用途に適用される普遍的なルールではない。
バッテリーの化学組成も重要である。リン酸鉄リチウム(LFP)は、一般的に安価であり、いくつかの代替品よりも安全と考えられているため、シェアを拡大している。政策フレームワーク報告書によれば、インドネシアのバッテリー市場におけるLFPのシェアは2020年の10%未満から2024年の約半分に上昇した。LFPバッテリーはニッケルやコバルトを含まないため、そこから貴金属を回収することは、ニッケル、コバルト、マンガンバッテリーを処理するよりも利益が少なく、技術的により困難な場合がある。
再利用は廃棄を遅らせられる
転用はバッテリーの稼働寿命を延ばすことができる。移動車両の要求をもはや満たさないバッテリーパックでも、建物や地域の電力ネットワークで電気を蓄え続けることができる。地方地域では、セカンドライフバッテリーが太陽光発電マイクログリッドを支援し、地域での発電と貯蔵を組み合わせて、主電力網へのアクセスが限られている、または不安定な場所に電気を供給する可能性がある。
日本はすでにこのアプローチを実証している。2013年、日産自動車と住友商事の合弁会社である4Rエナジーは、再利用されたEVバッテリーを用いた固定式蓄電システムを夢島で稼働させた。同社は2015年に甑島に2つ目のシステムを導入し、太陽光・風力発電の支援と電気自動車の充電を行った。
2025年の学術研究は、ジャカルタ大都市圏におけるEVバッテリーの回収ネットワークの可能性を地図化した。同研究は254の車両販売店を調査し、回収、リマニュファクチャリング、リサイクル、廃棄の候補地を評価した。提案されたネットワークは、5つの回収センター、1つの複合リマニュファクチャリング・リサイクルセンター、1つの廃棄センターからなる。ジャカルタ物流調査は、最小総コストを約1兆2,400億ルピアと見積もり、処理が56.68%、輸送が29.30%を占めた。
モデルはまた、1.029トンの健康状態の低いバッテリーと固体廃棄物を廃棄にルーティングした。コスト見積もりは、現在稼働中のシステムの確定済み請求書ではなく、調査の仮定と提案ネットワークを反映している。それでも、結果はリサイクルプラントだけでは不十分である理由を示している:バッテリーはまず多くの場所から収集され、適切な施設に移動されなければならない。
有害廃棄物ルールだけでは循環型システムは実現しない
インドネシアにはまだ、EVバッテリーの全ライフサイクルに関する専門的で包括的なシステムは存在しない。既存の枠組みの下、重金属を含むバッテリーはB3廃棄物として知られる有害・有毒廃棄物に分類される。2021年政府規則第22号には有害廃棄物に関する規則が含まれており、他の環境規制が保管、輸送、処理を管理している。
この廃棄物を扱う企業は許可が必要であり、処理は認可施設で行わなければならない。保管は一般的に政策フレームワーク報告書に記載された規則により90日に制限されている。輸送には認可された手配が必要であり、企業は記録を保管し、廃棄物を報告しなければならない。これらの管理はリスクを管理するのに役立つが、現在のシステムは主に有害廃棄物の処理を中心に構築されており、使用可能なバッテリーを検査して経済に戻すための明確なプロセスではない。
回収の責任も不明確である。メーカーや輸入業者に寿命を迎えたEVバッテリーの引き取りを義務付ける、完全に確立された法的拘束力のあるシステムは存在しない。バッテリーに関する生産者責任に関する政府ガイダンスは任意であり、既存の回収ネットワークは依然として脆弱である。実際には、一部の使用済みバッテリーやその他の電子廃棄物が非公式な回収業者を通じて流通しており、そこでは労働者が保護具やセルを安全に分解する方法を備えていない場合がある。
リチウムイオンバッテリーは損傷したり誤った取り扱いをされたりすると発火する可能性がある。手作業による分解は労働者を有害物質にさらす可能性もあり、液漏れした電解液や適切に管理されていないバッテリー部品は土地や水を汚染する可能性がある。全国システムは、家庭や小規模な修理事業者を含む安全な取り扱いを実用的なものとし、個別の企業の取り決めに依存するのではなくなければならない。
誰が支払い、誰が回収すべきか?
拡張生産者責任(Extended Producer Responsibility、EPR)は、企業が市場に投入した製品の回収と処理を組織化または資金調達する責任を負わせるシステムである。EVバッテリーに適用すれば、バッテリーがもはや車両で使用されなくなった場合に、車両メーカー、バッテリーメーカー、または輸入業者が引き取りを手配する必要があるかどうかを明確にする可能性がある。
ジェシカ・ハナフィは、バッテリー管理ロードマップ、SoH測定のための標準試験、そしてデジタルバッテリーパスポートを求めている。パスポートにはバッテリーのメーカー、化学組成、用途、状態などの情報が記録され、修理業者やリサイクル業者がどのように扱うべきかを判断するのに役立つ。インドネシアには現在、生産、販売、使用、再利用、廃棄を通じてバッテリーを追跡する中央システムがない。
バッペナスは、バッテリー廃棄物管理を含む電気自動車の循環型経済に向けた行動計画を準備している。この計画は、EVインセンティブとバッテリー生産を、回収および寿命終了処理に関する明確なルールと結びつけるのに役立つ可能性がある。インドネシア電気自動車コミュニティの責任者アルワニ・ヒダヤトも、より迅速な規制と政府、自動車メーカー、リサイクラー間の緊密な協力を求めている。
これらの措置は重要である。なぜなら、バッテリーの最適な行き先はその状態と化学組成に依存するからである。すべてのバッテリーをそのままリサイクルに送る一律のルールは、有用な容量を廃棄する可能性がある。回収の明確な責任者がいないシステムでは、バッテリーが保管や非公式な取引、あるいは通常の廃棄物の中に残される可能性がある。試験基準と追跡可能な記録は、各バッテリーを修理、再利用、素材回収、または管理された廃棄へと誘導するのに役立つ。
リサイクルは必要だが、最後のステップである
バッテリーが安全に別の目的で使用できなくなった場合、リサイクルはリチウム、ニッケル、コバルトなどの素材を回収し、新製品に使用することができる。回収された素材は新たな採掘の必要性を減らすことができるが、回収方法と経済性はバッテリーの化学組成によって異なる。バッテリー製造とニッケル加工に関するインドネシアの野心はリサイクルから利益を得られる可能性があるが、産業能力は回収と安全な輸送と結び付けられなければならない。
順序が重要である。バッテリーはまず長持ちするように設計され、次に可能な限り修理または再利用され、車両性能がもはや十分でなくなった場合は別の仕事に転用され、他の用途が尽きた場合にリサイクルされるべきである。このアプローチはしばしば「リデュース、リユース、リパーパス、リサイクル」と表現される。リサイクルは必要な最終ルートであり、初期段階の代替手段ではない。
環境への負荷は、バッテリーが廃棄される前から始まる。ジェシカ・ハナフィは、バッテリーが電気自動車の環境負荷の38.34%を占め、ボディが15.55%、シャーシが7.75%、トラクションモーターが5.6%であったライフサイクルアセスメントを引用している。この比較は、評価で使用された車両のライフサイクルをカバーしている。これは、バッテリー寿命を延ばし素材を回収することが、ガソリンやディーゼルエンジンを電動化することと並んで重要である理由を強調している。
インドネシアのエネルギー転換は、すでに市場に出回っているバッテリーに関するシステムを構築するための狭い時間軸を持っている。回収拠点、訓練を受けた取り扱い担当者、安全な輸送、状態検査、セカンドライフプロジェクト、認可リサイクルがすべて連携する必要がある。廃車用バッテリーの最初の大きな波は数年先かもしれないが、オートバイ用バッテリーや早期の車両交換により、準備は現在の課題となっている。
知っておくべきこと
- EV販売は2025年に49%増加し、2026年第1四半期の車両販売におけるEVの割合はほぼ15%となった。
- 政府の政策調査は2029年に7,766台の使用済みEVバッテリーを見込み、大量の廃バッテリーは2026年または2027年に始まる可能性があるとしている。
- 残存容量のあるバッテリーは、リサイクルが検討される前に修理、再利用、またはエネルギー貯蔵への転用が可能である。
- インドネシアは使用済みEVバッテリーを有害廃棄物規則で規制しているが、包括的で法的拘束力のある引き取りシステムを欠いている。
- ジャカルタ地域の調査は、5つの回収センター、リマニュファクチャリング・リサイクルセンター、廃棄センターを提案している。