資金調達計画と軌道上の野心
SpaceXの融資元は、借入金で購入した人工知能(AI)向け半導体を軌道上に打ち上げないよう求めている。軌道上では、同社が債務を返済できなくなった場合に、半導体を回収して売却するのが難しいためだ。この懸念は、少なくとも現在の資金調達に関連するエヌビディア製プロセッサーについて、イーロン・マスク氏の宇宙データセンター構想に現実的な制約を課す。
目次
この資金調達パッケージの規模は400億~430億ドルとされている。その一部を占めるのが320億ドルの社債発行で、銀行融資も含まれる。資金は、AIシステムの訓練や稼働に使われる高性能半導体、グラフィックス処理装置(GPU)約473億ドル相当の利用に充てられる予定だ。SpaceXによると、資金調達に関連する半導体は地上のデータセンター向けだ。
融資元が制限を設けようとする背景には、担保付き融資の基本原則がある。借り手が債務不履行に陥った場合に、価値ある資産を差し押さえて売却できるなら、貸し手はより融資しやすくなる。データセンターに設置された半導体は、少なくとも理論上は取り外して転売できる。一方、衛星に搭載されて地球を周回する半導体を差し押さえたり、持ち帰ったりするのははるかに難しい。
最終的な融資契約書やリース契約書は公開されていないため、資金調達対象の半導体の打ち上げを制限する条項があるのか、その正確な文言や状況は明らかでない。目下の取り決めは地上の機器を対象としており、将来の軌道上施設向け半導体をSpaceXがどう資金調達するのかは、依然として不透明だ。
半導体の設置場所が重要なのはなぜか
半導体は担保となる。つまり、借り手が返済を停止した場合に、融資元が差し押さえられる資産だ。この担保によって融資リスクが下がり、特定の資産を裏付けとしない融資よりも有利な条件で資金を調達できることもある。
宇宙では、この担保の権利を行使するのが難しくなる。軌道上の衛星は、倉庫からサーバーを回収するようにはいかない。機器は地球から数百マイル上空を時速約1万7500マイルで移動している可能性があり、回収し、輸送して、売却する必要がある。融資元は、そもそもそれが可能なのか、その時点で半導体にどれほどの価値があるのかを検討しなければならない。
新型モデルが登場すれば、技術の価値も下がる。最近、一部のエヌビディア製H100半導体は2023年の価格の約半額で売られ、一部のH200構成品は2024年の発売時とほぼ同じ価格で販売された。こうした事例は、融資元が機器を回収できるかだけでなく、転売価値も重視する理由を示している。容易に手が届かない半導体は、融資の担保としての価値が下がる可能性がある。
この懸念が特に重要なのは、SpaceXが半導体を現金で単純に購入するのではなく、資金調達の仕組みを通じてリースしているためだ。企業が数年にわたり支払いを約束する場合、融資元は、支払いの裏付けとなる機器を引き続き利用でき、有用な状態に保てるという確信を必要とする。
400億ドルの資金調達はどのような仕組みか
この取り決めでは、特別目的事業体(SPV)のSaturn Funding Trustが半導体を購入し、約5年間SpaceXにリースする。SPVとは、特定の資産を保有したり、特定の取引を実施したりするために設立される独立した法人だ。この仕組みは、借入金をSpaceXの貸借対照表に計上しないことを意図しており、SpaceXからのリース料が投資家への返済に充てられる。
機器が故障したり、自然災害などの重大事象で使用が妨げられたりしても、SpaceXはリース料の支払い義務を負う。この約束は、半導体そのもの以外にも返済原資を確保できる点で、融資元にとって重要だ。この取り決めは、SpaceXが投資適格級の信用格付けを維持する助けにもなり、将来の借り入れを容易にする可能性がある。
資金調達の組成にはアポロ・グローバル・マネジメントが関与し、ゴールドマン・サックスも社債発行を運営した。アポロは当初、資金の大部分を提供した後、債務の一部を他の投資家に分配または売却すると見込まれていた。社債は3つの区分で発行され、最大の区分である約252億ドルのクラスA3債の利回りは8.259%だった。
この仕組みは、独立した事業体が機器を保有し、企業にリースするという、テクノロジー業界の他の分野で使われている資金調達に似ている。この問題で重要な違いは、資産の所在地だ。資金調達事業体が半導体に対する法的な権利を持っていても、実際に手が届かない場所にあれば、その権利はあまり役に立たない。
借入コストは投資家に何を示すのか
最大区分の社債利回り8.259%は、同日の米国投資適格社債の平均利回り5.95%を大きく上回り、その差は約2.3ポイントだった。利回りとは、社債を通じて資金を貸す投資家が受け取るリターンだ。利回りが高い場合、通常、借り手は買い手を集めるためにより多く支払う必要がある。投資家が追加のリスクを感じているか、複雑な取引に対する上乗せ報酬を求めていることが多い。
報じられた資金調達の他の部分の金利は約7.75~8.3%で、規模の小さい、よりリスクの高い区分は9%を超える可能性があった。テクノロジー企業がAIインフラの構築に多額を投じ、将来の収益がその費用に見合うのか投資家が見極める中で、条件は重要な意味を持つ。
クレジットサイツのテクノロジー・メディア・通信部門責任者、デービス・ハーバート氏は、投資家が以前のSpaceX社債発行で損失を出したことを受け、顧客が今回の取引に疑念を抱いていたと述べた。ハーバート氏は、より多くの伝統的な投資家を呼び込むため、新発債は魅力的な条件で価格設定されたと語った。
だからこそ、より伝統的な投資家の参加を促すため、今回の価格設定はかなり有利な水準になっているのだと思います
ダイアメーター・キャピタル・パートナーズの共同創業者、スコット・グッドウィン氏は、企業がAI向けハードウェアの資金を求める中で、半導体融資は新たな投資カテゴリーだと説明した。
これは新しい資産クラスです
社債に対する投資家の需要があっても、資金調達のコストがなくなるわけではない。SpaceXは取引期間中、AI事業でリース料やその他の費用を賄えるだけの現金を生み出す必要がある。
SpaceXがまず地上にデータセンターを建設するのはなぜか
SpaceXの当面のAI関連インフラ整備は地上で進んでいる。地上局にある同社の計算処理機器は、事業の収益源になっているとされ、マスク氏は建設を加速させるため、ロケットチームのエンジニアを投入した。発電機用タービンブレードの鋳造など、供給面の課題への対応も作業に含まれる。
地上のデータセンターにも現実的な制約がある。適切な土地や電力が不足すれば計画が遅れることがあり、地域住民の反対に直面した施設もある。データセンターには大量の電力と冷却が必要で、所有者はコンピューターの稼働を支える通信網や電力網にも接続しなければならない。
SpaceXのAI事業は、多額の支出と並行して急速に拡大している。AI事業の売上高は第2四半期の26億ドルから、第3四半期には76億ドルに増加した。AI部門の設備投資は第3四半期に164億ドルに達し、全社の設備投資額は196億ドルだった。
SpaceXの最高財務責任者(CFO)、ブレット・ジョンセン氏は10月、インフラ投資の回収期間が1年未満になっていると述べた。回収期間とは、事業が投じた資金を稼ぎ出すまでにかかる時間だ。急速な支出と売上高の伸びは、同社が大規模な資金調達を求めている理由を示す一方、このペースが続くのかは投資家の判断に委ねられている。
軌道上のデータセンターに必要なものは何か
マスク氏は、2~3年以内にデータセンターを運用する最も安価な場所は宇宙になると述べている。太陽光発電を利用し、地上の施設が直面する土地や電力の制約を一部回避する構想だ。この計画を実現するには、SpaceXは多数の先端半導体を搭載した衛星を打ち上げる必要がある。
冷却は、コンピューターを真空中に置くだけという単純な話ではない。地上では、空気や液体が機器から熱を運び去る。宇宙には熱を運ぶ周囲の空気がないため、データセンターは放射によって熱を外に逃がさなければならない。また、システムは放射線や極端な温度に耐える必要があり、部品が故障しても修理は難しい。
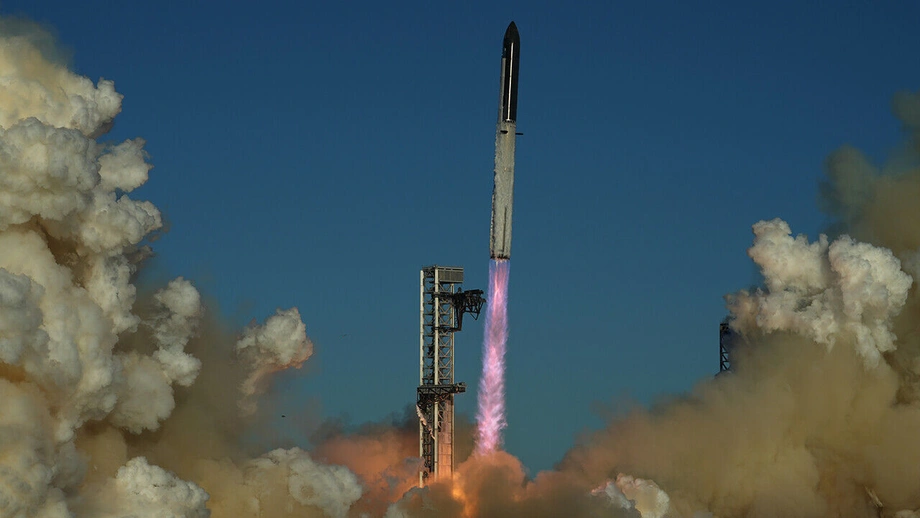
打ち上げ費用も大きな要因だ。SpaceXのスターシップは、高頻度で飛行し、部品を再利用できれば、大量の機器を運ぶ役割を担うと期待されている。報告書で説明された直近の試験では、ブースターは回収されなかった一方、上段は帰還して同社のテキサス州の発射施設に着陸した。次の飛行日や、上段を再飛行させる準備費用は明らかになっていない。
ロケットが重い荷物を低コストで繰り返し運べるようになるまでは、半導体や関連機器を打ち上げることで、軌道上の計算処理は地上でコンピューターを稼働させるより高くつく可能性がある。資金調達の問題も加わる。融資元は、容易に回収できないハードウェアに対して、別の保全策を求めるかもしれない。
半導体の供給も制約要因
軌道上のデータセンターを目指しているのはSpaceXだけではない。スタークラウド、カウボーイ・スペース・コーポレーション、ソフィア・スペース、オービタルも宇宙でのコンピューティング計画に取り組んでいる。グーグルは「プロジェクト・サンキャッチャー」を通じ、宇宙に配備するテンソル・プロセッシング・ユニット(TPU)を開発している。TPUは、機械学習向けにグーグルが設計した半導体だ。
SpaceXとテスラは、米国の半導体工場「テラファブ」の建設にも取り組んでいるが、工事はまだ始まっていない。新しい半導体工場は、大量生産が可能になるまでに建設に数年と数十億ドルを要することがある。当面、SpaceXの計画はエヌビディアなどの供給元からプロセッサーを購入することに依存している。
資金調達の詳細によると、今回の機器一式にはエヌビディアのルービン半導体が含まれる見込みで、納入は1月に始まる予定だ。10月に示された機器調達の確約では、納入時期は2027年上半期とされていた。2つのスケジュールの整合性は取れていない。日程は両立する可能性もあるが、正確な納入時期は取引条件次第となるかもしれない。
融資元にとっては、より新しい半導体の登場により、既存機器の価値が時間とともに変わる可能性がある。SpaceXにとっては、コンピューターを地上に置くにせよ、いずれ軌道上に送るにせよ、十分な数のプロセッサーを確保することが不可欠だ。
今後の展開は
資金調達と宇宙データセンター計画は、現在、別々の道筋を進んでいる。SpaceXは地上での計算処理を目的とした半導体向けに数十億ドルを調達した一方、特定の半導体の打ち上げに関する制限案は確認されていない。将来、資金調達対象の機器を軌道上に送る計画を立てるなら、借り手が返済を停止した場合に融資元がどう資金を守れるのかに対応する必要がある。
資金調達の経緯からは、計画が急速に進んでいることもうかがえる。
10月、SpaceXはアポロが運営する事業体と、約400億ドルの設備資金調達契約を発表した。
11月19日、SpaceXは総額400億ドル超の資金調達パッケージの一環として、約320億ドルの社債を発行した。
半導体の納入は1月に始まると報じられた一方、別のスケジュールでは2027年上半期とされた。日程は両立する可能性もあるが、スケジュールの整合性は取れていない。
最終的な融資契約書やリース契約書は公開されておらず、資金調達対象の半導体を軌道上に送る制限があるのか、その正確な文言や状況は明らかでない。
当面の試金石は、SpaceXが新しい半導体と拡大するデータセンターの処理能力を収益につなげ、リース料を賄えるかどうかだ。長期的な課題は、打ち上げ費用や修理の制約、融資元の保全策を軌道上のコンピューティングと両立させられるかどうかとなる。
要点
SpaceXの半導体向け資金調達全体は400億~430億ドルとされ、320億ドルの社債発行と銀行融資を含む。
融資元は、債務不履行後に軌道上の半導体を回収して転売するのが難しいとして、地上にとどめるよう求めている。
最大の社債区分である約252億ドル分の利回りは8.259%で、同日の米国投資適格債の平均利回り5.95%を上回った。
SpaceXによると、資金調達に関連する半導体は地上のデータセンター向けだ。
最終的な融資契約書やリース契約書は公開されておらず、資金調達対象の半導体の打ち上げを制限する条項があるのか、その正確な文言や状況は明らかでない。
納入は1月に始まると報じられた一方、別のスケジュールでは2027年上半期とされた。日程は両立する可能性もあるが、スケジュールの整合性は取れていない。