世界のテクノロジー株安で台湾市場が直撃を受ける
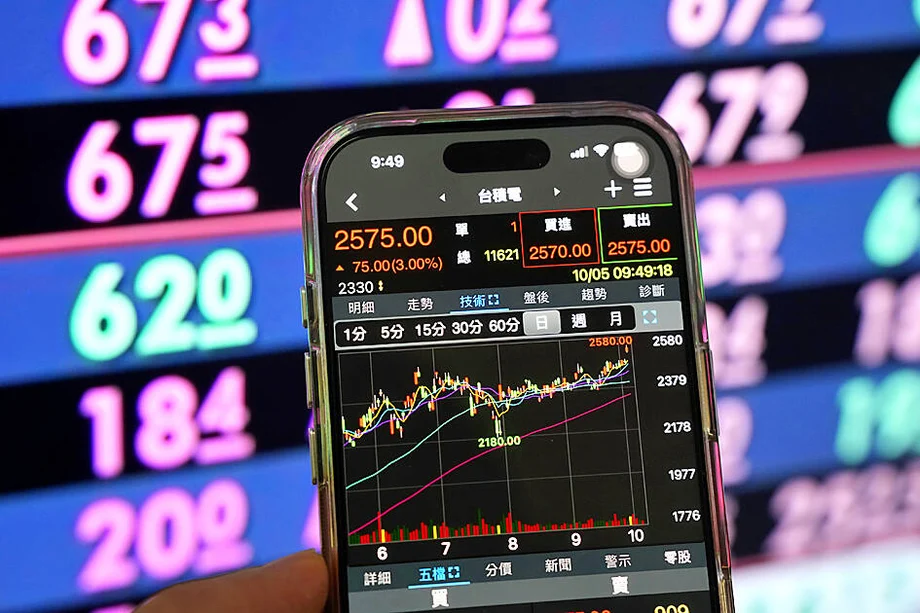
台湾の株式市場は歴史的な暴落に見舞われ、ベンチマークとなる加権指数はわずか1週間で7,641.83ポイント急落し、17.5%の下落率は1990年以来最悪の週間パフォーマンスを記録した。この急激な下落は2026年11月20日にピークを迎え、同日の指数は2,393.60ポイント(6.23%)安の36,033.29で引け、場中には一時35,738.68の安値をつけた。この深刻な市場調整により、300社を超える上場および店頭(OTC)企業が連日のストップ安水準に達した一方、投資家がポジション調整を急いだため売買代金は8,773億5,000万台湾ドル(約266億米ドル)へと急増した。この大規模な売り浴びせは、米国のテクノロジー株の急落、人工知能(AI)インフラ投資に対する懸念、先端コンピューティングの輸出に関する規制強化など、国際的な圧力が複合的に重なったことが原因となった。受託半導体製造の巨頭である台湾積体電路製造(TSMC)の株価は4.76%下落して2,000台湾ドルで引け、時価総額から数十億ドルが消え去り、広範な指数を押し下げる要因となった。パニックの中、個人投資家は端株取引を利用して大手企業や上場投資信託(ETF)の割安株を買い漁り、機関投資家の売りと個人投資家の押し目買いの間で鮮明な対照を映し出した。
目次
政府および規制当局の対応
拡大する危機に対応するため、金融監督管理委員会は弱気相場の勢いを抑えて市場の安定を回復させることを目的とした、包括的な緊急対策パッケージを発表した。1日に3.5%以上下落した株式にのみ空売りを制限していた従来の対象を絞った規制をさらに発展させ、金融当局は介入の範囲を全ての上場・店頭株1,986銘柄および台湾預託証券(TDR)に拡大した。2026年11月23日に施行される新規則では、前営業日の終値を下回る価格での空売りが全面的に禁止される。この徹底的な禁止措置により、トレーダーはネガティブな日に空売りを使って株価をさらに押し下げることができなくなるが、証券会社や先物委託業者による正当な業務上のヘッジ取引については例外が維持される。また、規制当局は証拠金取引による空売りの最低証拠金維持率を130%から150%に引き上げて弱気ベットのコストを大幅に高めたほか、原資産価格の下落時に価値が上昇する金融商品であるプットワット(売り手権利付き証券)の新発効申請の受け付けを一時停止した。
行政院の卓栄泰(チョー・ジョンタイ)行政院長(首相)は主要な経済・金融機関のトップを集めて緊急会議を招集し、多角的な救済策の調整を図った。その後、内閣報道官のミシェル・リー氏が政府のスタンスの概要を説明し、現地株の劇的な下落は台湾の国内経済の根本的な弱さではなく、海外市場における連動した損失を主に反映したものであると強調した。政府の市場支援戦略の一環として、5,000億台湾ドルの国家金融安定基金の運営委員会は、11月6日の臨時委員会会議で付与された承認に基づき、資産価格を下支えするために正式に市場に参入したことを確認した。財務省や金融当局はまた、国内の金融機関、特に生命保険会社に対し、株式の外部貸付を一時的に停止し、満期を迎える前に以前に貸し付けた証券を回収するか、更新せずに期限切れを迎えるよう強く促した。市場アナリストは、借り入れた株式の早期返還を強制することで、空売り筋が市場から買い戻して貸し手に返却する必要が生じるため、強制的な買い需要が生まれ、結果として突然の価格反発の引き金になるのを助けると指摘した。
市場の混乱と政策措置のタイムライン
政府介入の急速なエスカレーションは、既存の市場安定化メカニズムの限界を試すような数週間のボラティリティの高まりに続くものであった。一連の主要な出来事は、10月から11月にかけて危機がどのように展開したかを浮き彫りにしている:
- 2026年10月6日:世界の市場心理が変化し始める前、加権指数は場中の過去最高値である49,968.92ポイントを記録した。
- 2026年11月6日:国家金融安定基金が臨時会議を開催し、資金上限を5,000億台湾ドルとする10回目の市場支援作戦を承認した。
- 2026年11月9日:最初の規制強化や米国半導体株の夜間上昇を受け、株式は急反発し、ベンチマーク指数は取引中に約2,648ポイント上昇した。
- 2026年11月19日:金融監督管理委員会は、1日に3.5%以上下落する株式に対する条件付きの空売り規制を導入するとともに、日中の証券貸付の売り注文の削減を実施した。
- 2026年11月20日:加権指数は史上3番目に大きい単一セッションの下落幅を記録し、2,393.60ポイント暴落して36,033.29で引けた。一方、国家安定基金は異例の休日介入声明の準備を進めた。
- 2026年11月21日:規制当局は11月23日発動の前日終値未満での空売りの全面禁止と証拠金要件の引き上げを発表し、政府高官は投資家を落ち着かせるため堅調な経済成長数値を公表した。
経済のファンダメンタルズと市場心理の乖離
個人および機関投資家を襲っている心理的パニックに対抗するため、政府機関は株式市場の下落にもかかわらず台湾の産業エンジンが依然として堅調であることを証明することを目的とした、一連の強固なマクロ経済指標を発表した。行政院主計総処は、2026年の台湾の経済成長率が11.05%に達し、39年ぶりの高水準を記録すると予測した一方、第3四半期の成長率は速報値で14.36%となった。貿易統計は先端技術部品に対する強力な需要を裏付けており、年初からの10か月間の輸出受注は9,400億米ドルを超え、総輸出額は7,582億9,000万米ドルに達した。10月の輸出額だけでも単月として過去最高の967億6,000万米ドルに達し、前年同月比58.9%増を記録し、36か月連続のプラス成長をマークした。経済部の当局者はまた、人工知能(AI)ハードウェア、高性能コンピューティング(HPC)クラスター、先端半導体製造プロセスに対する世界的な旺盛な需要に牽引され、2027年の総輸出額が1兆米ドルの大台を突破すると予想されることを異例の事前発表とした。
企業の売上高報告は、底流にある経済の強さというストーリーをさらに補強した。金融・保険業を除く上場企業の10月の売上高は6兆7,400億台湾ドルに達し、年初からの10か月間の累計売上高は56兆8,900億台湾ドルとなり、すでに前年通期の総売上高を上回った。経済部は、重要テクノロジー分野の生産高が第3四半期に劇的に急増し、コンピューター・光学製品製造が129.78%増、電子部品が前年同期比52.18%増となったと指摘した。さらに、主要な8つの商工業団体との協議により、株式取引の激しい混乱にもかかわらず、企業は受注残、サプライチェーン、日常の業務活動において目立った混乱を報告していないことが明らかになった。政府指導者らは、株式市場の調整は企業業績や技術的競争力の構造的な悪化ではなく、心理的な過剰反応、追証、海外資本の流出によって引き起こされたものだと主張した。
企業および機関による支援の奨励
弱気な取引戦略を制限することに加え、規制当局は資本の市場への還流を促し、自社のバリュエーションに自信を示す企業に報いることを目的とした積極的なインセンティブを導入した。金融監督管理委員会は、上場企業および店頭企業に対し、タイムリーな自社株買いプログラムの実施を強く奨励し、2026年第4四半期から2027年第1四半期の間に自社株買いを完了または実行した企業が、公式な年次ESG(環境・社会・ガバナンス)評価指標で直接的な加点メリットを受けられるようにした。企業の自社株買いは、二次市場に信頼できる機関投資家の買い手をもたらすことで、下落する株価の下値を支える自然なフロアとして機能する。さらに、規制当局は金融機関や機関投資家の貸し手に対し、証券貸付プログラムの自主的な凍結を促し、空売り筋が弱気取引を実行するために頼る利用可能な株式のプールを実質的に枯渇させた。国家金融安定基金からの直接介入と、株式供給を制限して借入コストを引き上げる構造的措置を組み合わせることにより、金融当局は、海外機関投資家がポートフォリオのリバランスを行い現地通貨の売却代金を外貨に変換し続けたとしても、下落する指数の下に包括的な下値支持線を構築しようとした。
外国為替および個人投資家への影響
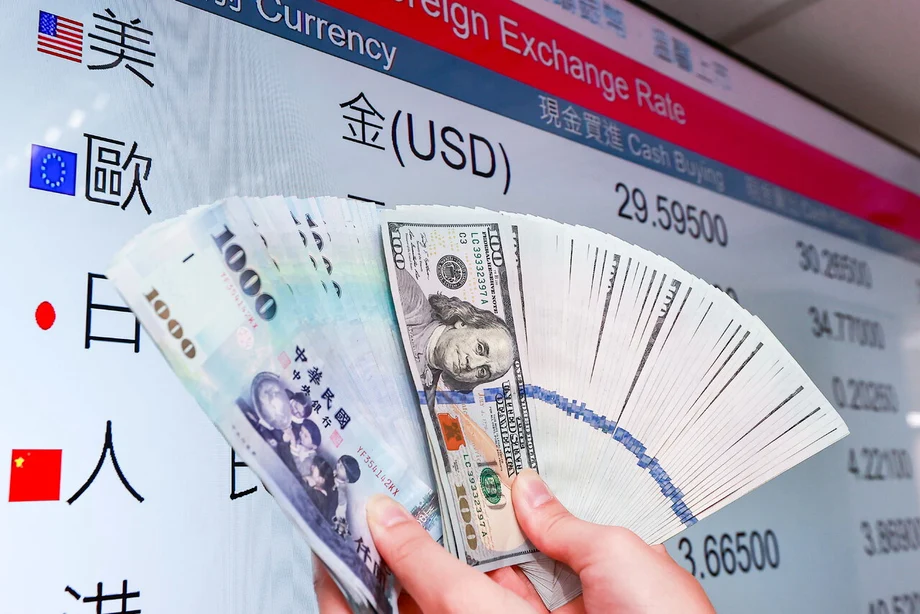
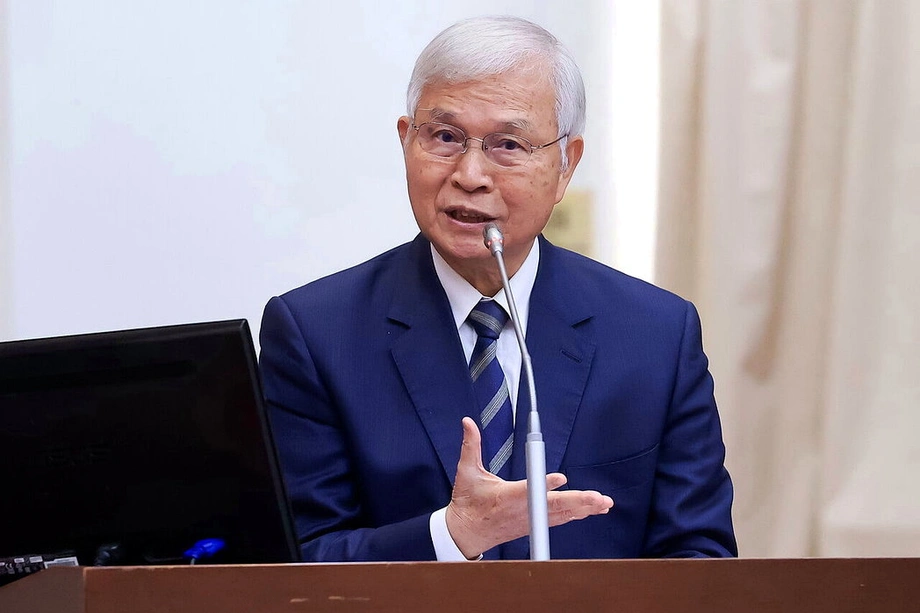
株式市場の激しい変動は、外国為替市場や個人の貯蓄者にも顕著な圧力をかけた。国際機関投資家が現地での保有資産を清算してキャッシュを外貨に換算する中、台湾ドルは一時的に下落し、中央市場介入やセッション終盤のドル売りが為替レートを32.936台湾ドル近辺で安定させるのを助ける前には、33台湾ドル対ドルの心理的閾値を越えて弱含んだ。中央銀行の楊金龍(ヤン・ジンロン)総裁は以前、突然の集中的な資本逃避によって引き起こされる無秩序な為替変動を抑制するため、口頭での保証だけでなく、直接的な市場操作を活用すると強調していた。一方、個人の個人投資家は、著名な地元作家の黄大米(ホアン・ダーミー)氏が海外旅行中に、元大台湾50(Yuanta Taiwan 50)のような大幅に値下がりした時価総額ETFを買うために不動産を担保に入れるという一時的な誘惑に駆られながらも、信用取引を利用せずに余剰資金のみに頼ることで、深刻な財務的プレッシャーを受けることなく嵐を乗り切ったと語ったように、さまざまな戦略を通じて歴史的な売り浴びせを切り抜けた。
クラッシュの広範な影響を監視する市場アナリストは、空売りや株貸しに対する政府の規制を下値のスピードを落として連鎖的な清算を防ぐことに成功させることができる一方で、市場全体の流動性を一時的に損ない、回復局面において人工的な価格のギャップを生み出す可能性もあると指摘している。安定化措置の継続的な成功は、米国の主要テクノロジー指数のその後の動向や、人工知能株を取り巻く世界的なバリュエーション調整が最終段階に達したかどうかに大きく依存している。加権指数の重要な節目である35,000ポイントを防衛する戦いが続く中、投資家は安心できる公式のマクロ経済予測と、高まる世界的なボラティリティおよび変化する規制環境の現実との間でバランスを取りながら、緊張感のある待ち状態に置かれ続けている。
総括
- 台湾のベンチマークである加権指数はわずか1週間で7,641.83ポイント(17.5%)急落し、1990年以来最悪の週間パフォーマンスを記録した。
- 金融監督管理委員会は、前日終値未満での空売りの全面禁止を含む5つの安定化措置を11月23日に施行すると発表した。
- 国家金融安定基金は、臨時委員会会議で付与された承認に基づき、資産価格を支えるために市場に参入したことを確認した。
- 規制当局は空売りの最低証拠金要件を130%から150%に引き上げ、プットワットの新発効申請を停止した。
- 政府高官は堅調なファンダメンタルズを報告し、2026年の経済成長率を11.05%、過去最高の輸出収益を予測した。