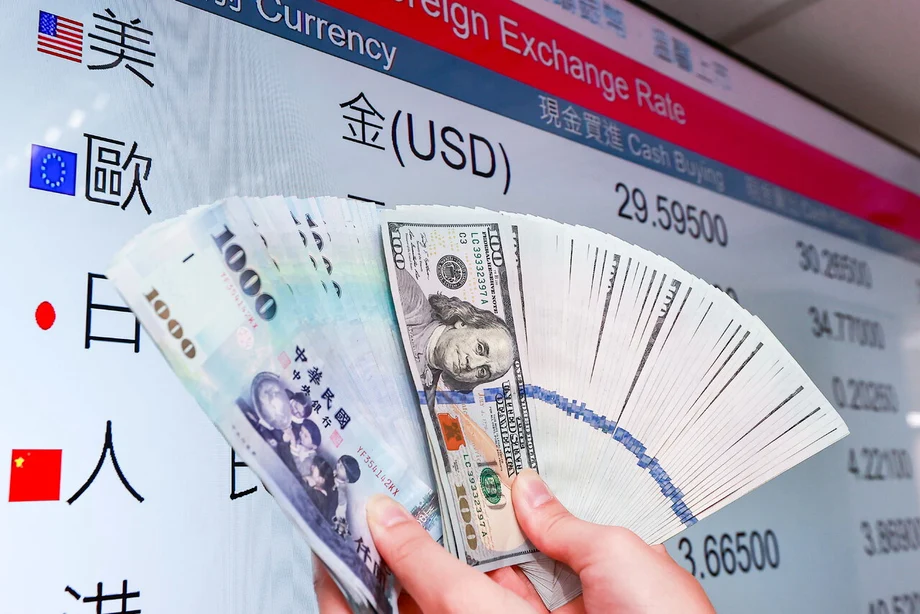
朝方に急落、政策対応で持ち直す
台湾ドルは2026年11月6日正午時点で1米ドル=32.925台湾ドルまで回復した。朝方は海外資金の大規模な流出と株式市場の急落を受け、33.04台湾ドルまで下落していた。中央銀行の介入と輸出企業によるドル売りが相場を押し戻し、注目されていた33台湾ドルの水準を下回った。
目次
台湾ドルは32.92台湾ドルで取引を開始し、33台湾ドルを超えて下落した後、午前10時過ぎから持ち直した。台北外匯公司の午前の取引高は11億9,600万米ドルに達した。台湾から資金を引き揚げる投資家と、ドル建て収入を本国通貨に換える輸出企業の取引が交錯した。
外国為替ディーラーによると、中央銀行は下落のペースを抑えるため市場介入し、輸出企業と連携して米ドルを売却した。ドル売りで米ドルの供給が増え、台湾ドルの需要が高まり、資金を海外に移す外国人投資家の動きによる圧力を和らげた。
台湾の株式市場が極めて大幅な下落に見舞われるなかでの反発だった。株価は取引開始直後に最大3,737.67ポイント下落し、4万ポイントと、約3万8,827ポイントの年間移動平均をともに下回った。朝方の台湾ドルの安値は、1年半余りで最も低い水準だった。
32.925台湾ドルは正午時点のレートであり、その日の最終的な為替レートではない。午後を通じて33台湾ドルを下回る水準を保てるかはなお不透明で、ディーラーは海外資金の流出が続くことを主な下押し要因に挙げた。
為替レートの数字が示すもの
台湾の為替レートは、米ドル1ドルを買うのに必要な台湾ドルの額で表示される。そのため、32.92台湾ドルから33.04台湾ドルへの上昇は台湾ドル安を意味する。同じ米ドルを買うのに、より多くの台湾ドルが必要になる。
始値の32.92台湾ドルは前日終値から0.044台湾ドル下落した水準で、前日終値は32.876台湾ドルだった。朝方の安値である33.04台湾ドルでは、台湾ドルは前日終値に対して0.164台湾ドル下落し、表示される為替レートは約0.5%上昇した。
正午までにレートは安値から0.115台湾ドル回復し、32.925台湾ドルとなった。ただし、前日終値より0.049台湾ドル安い水準だった。介入と輸出企業のドル売りで朝方の下落の大部分を取り戻したものの、取引時間中の相場はわずかながら下落していた。
米ドル100万ドルを購入する企業の場合、33.04台湾ドルと32.925台湾ドルの差は11万5,000台湾ドルに相当する。この単純な計算からも、為替画面上では小さく見える変動が、輸入代金の支払いや多額の輸出代金の換金を行う企業にとって重要であることが分かる。
朝方の相場展開
11月6日の取引は、中央銀行外為局の蔡炯敏局長が輸出企業に公開の呼びかけを行った翌日に当たる。蔡氏は11月5日、資金を換金する必要がある企業に対し、より有利なレートを待ちすぎず、外貨収入を売却するよう促した。
米ドル需要と台湾ドルを支える動きの均衡が、いかに速く変化したかを示す経過は次の通り。
- 11月5日:蔡氏は輸出企業に、必要に応じて外貨を換金するよう促し、相場が反転すれば多くの売り手が一斉に市場に現れる可能性があると警告した。
- 11月6日、取引開始:台湾ドルは1米ドル=32.92台湾ドルで取引を開始し、前日終値から0.044台湾ドル下落した。
- 取引開始直後:海外資金の流出と台湾株の急落が続くなか、台湾ドルは33.04台湾ドルまで下落した。
- 午前10時過ぎ:中央銀行の市場介入と輸出企業のドル売りにより、レートは33台湾ドルを下回る水準に戻った。
- 正午時点:台湾ドルは32.925台湾ドルとなり、台北外匯公司の午前の取引高は11億9,600万米ドルに達した。
33台湾ドルは取引時間中、最も目立つ節目となった。投資家が資金を海外に移すためドルを求め続けるなか、買い支えによってレートをこの水準より低く保てるかどうかにディーラーの注目が集まった。
株安が通貨に圧力をかける理由
外国人投資家が台湾株を売ると、二つの市場に相次いで圧力がかかる。株式の売りは株価を押し下げる。また、売却代金を海外送金するため台湾ドルから米ドルに換えれば、米ドル需要も増加する。
台湾の株式市場は取引開始直後に3,737.67ポイント下落し、過去最大の日中下落幅を記録したとされた。株価は4万ポイントと、約3万8,827ポイントの年間移動平均を下回った。移動平均は一定期間の価格を平滑化したもので、現在の相場を最近の推移と比較する際の目安となる。
米中間選挙後の人工知能(AI)データセンターをめぐる米国の政策への不透明感も、背景の一つとなった。米国の主要株価指数4種が大幅に下落し、その後、台湾でも売りが広がった。投資家は、台湾のテクノロジー製品の需要と密接に結び付く分野をめぐる不確実性に直面していた。
ディーラーによると、台湾株が安定しなければ台湾ドルへの下押し圧力は続く。輸出企業のドル売りも、海外資金の流出規模には及ばないという。こうした需給の不均衡が、朝方に反発する一方で、さらなる下落への懸念が残った理由だ。
ドル供給源として存在感を増す輸出企業
台湾の輸出企業は米ドルで代金を受け取り、国内の支出には台湾ドルを必要とすることが多い。ドル建て収入を売却すれば、台湾ドル需要が生まれる。資金流出の局面では、こうした取引が、資金を海外に移す投資家のドル買いを相殺する役割を果たす場合がある。
台湾ドル安は輸出企業に換金を先送りさせることがある。為替レートが上昇すれば、米ドル1ドルで得られる台湾ドルが増えるため、さらなる下落を見込む企業は、より有利なレートを期待して換金を延期する可能性がある。
蔡氏の呼びかけは、換金のタイミングをめぐる判断に働きかけるものだった。同氏は資金を換金する必要がある輸出企業に実行を促し、市場の方向が急変すれば多くの企業が一斉にドルを売ろうとするおそれがあると警告した。ディーラーによると、より有利な水準を待つ輸出企業もあった。
11月6日、中央銀行は輸出企業と連携し、民間の通貨取引を下落抑制の取り組みに組み込んだ。輸出企業は自社の外貨収入を売却し、中央銀行も市場介入した。中央銀行の買い入れ額と輸出企業の売却額は公表されていない。
別の局面での換金制限緩和
別の取引局面では、輸出企業による米ドル売却について、中央銀行が一部の金融機関に対し、1日当たりの上限を設けないと伝えたと外国為替トレーダーが述べた。それまでの一般的な上限は1日当たり1,000万米ドルだったが、上限は一律ではなかった。
トレーダーによると、中央銀行はその朝、少なくとも4行に連絡した。その取引が行われた日付と緩和措置の期間は明らかにされていない。その日の台湾ドルは、前年4月以来の安値から持ち直したものの、1米ドル=32.592台湾ドルで取引を終え、前日比0.35%下落した。
台湾ドルは海外株式投資資金の流出が続くなか、前月に約2%下落していた。1日当たりの換金上限を撤廃すれば、輸出企業はより多くのドルを売却でき、台湾から資金を引き揚げる投資家の需要に応じる外貨供給が増える可能性がある。
クレディ・アグリコルCIB香港支店の新興国市場担当シニアストラテジスト、エディ・チャン氏は、政策のシグナルについて次のように述べた。
台湾ドルの低迷を踏まえると、当局が台湾ドル安に対して以前ほど寛容ではなくなりつつある可能性を示すニュースだ
1日当たりの上限は、台湾ドルが1980年代以降で最大の上昇を記録した後に導入された。当時、中央銀行は輸出企業のドル売りが殺到し、台湾ドルがさらに急速に上昇するのを抑えようとしていた。上限緩和は逆の市場ニーズに対応する措置で、台湾ドル安の局面でドル供給を増やすものだった。
市場の動きを結び付けるAIへの不透明感
台湾がAI投資に深く関わっていることは、米国のデータセンター政策をめぐる不透明感が台湾市場に影響した理由を説明する。サーバーや半導体などの需要を通じて、台湾の輸出企業は大手テクノロジー企業の投資判断と結び付いている。
中央銀行は10月27日に立法委員へ提出した資料で、すでにこの投資ブームに伴うリスクを検証していた。AI投資の資金調達をめぐる警告では、建設の遅れが収益化を先送りし、資産価値を押し下げ、金融機関が追加拡張への融資に慎重になる可能性を指摘した。
資料は、楊金龍中央銀行総裁が10月28日に立法院財政委員会で行う業務報告に先立って提出された。世界経済の見通しに対する主な脅威として、AI投資の収益性をめぐる不透明感と資金調達リスクの高まりを挙げた。中央銀行は9月17日の理事会後記者会見に向けた参考資料でも、ほぼ同じ分析を示していた。
中央銀行はデータセンターが直面するボトルネックとして、電力、設備の供給、住民の反対、地方政府の審査の4点を挙げた。米国の大手クラウドサービス事業者が設備投資を拡大し続ける一方、こうした問題によって施設の稼働が遅れる可能性がある。新興クラウド事業者やデータセンター開発企業は、プライベートクレジットや資産担保型融資、特別目的事業体(SPV)への依存を強めており、レバレッジと資金調達構造の複雑さが増している。
資料によると、2026年から2028年までの世界のデータセンター資金需要は3兆2,000億米ドルと推定される。また、アルファベット、アマゾン、マイクロソフト、メタの設備投資合計は、2026年に7,155億米ドル、2027年に9,916億米ドルに達すると予測した。
2026年の設備投資見込みは2025年比90.3%増で、2027年にはさらに38.6%増えると予測された。中央銀行によると、営業キャッシュフローの伸びは設備投資を大きく下回り、フリーキャッシュフローが大幅に縮小、またはマイナスに転じることで、外部資金で補う必要が生じる。世界のデータセンター資金需要3兆2,000億米ドルのうち、約1兆4,600億米ドルを株式、7,000億米ドルをプライベートクレジット、6,500億米ドルを投資適格債で賄うと見込まれた。プライベートクレジットと投資適格債を合わせると、全体の42%超を占める。
大手クラウド事業者4社の長期借入金と既存のリース負債は、貸借対照表上で合計6,040億米ドルだった。財務諸表の注記で開示された簿外の契約債務と負債は約2兆4,240億米ドルに上り、前者の約4倍に達した。これには、半導体供給業者との長期購入契約1兆5,200億米ドル超と、建設中のデータセンター完成後に支払いが始まる約9,040億米ドルのリースが含まれる。中央銀行は、貸借対照表上の債務だけを見ると、各社の支払い義務を過小評価することになると警告した。
SPVはAIインフラを建設または購入し、親会社の貸借対照表に債務を計上せずにノンバンク機関から資金を調達できる。中央銀行は償却期間と資金調達期間のずれも指摘した。画像処理装置(GPU)の会計上の減価償却期間は約4~6年だが、半導体の製品寿命は2~3年に短縮している一方、SPVのリースや債務は通常5~15年に及ぶ。そのため、担保となった半導体が、関連債務の返済期限より前に経済的な耐用年数を終える可能性がある。
AIの利益や投資収益が期待に届かなければ、資産価格の再評価と信用リスクが相互に強まり、金融市場の変動性が高まるとともに、追加のAI投資が抑制されるおそれがある。大手または新興クラウド事業者の収益が落ち込めば、設備投資の削減や債務不履行につながり、AIサプライチェーンからプライベートクレジットなどのノンバンク機関へリスクが波及する可能性がある。そうした機関も銀行から借り入れていれば、リスクが銀行システムに広がるおそれもある。
資料は、台湾の成長がこの投資サイクルにいかに強く依存しているかも示した。2026年上半期の経済成長率は14.15%で、中央銀行が9月に示した通年予測は11.48%だった。純外需と資本形成の寄与度はそれぞれ4.28ポイント、4.40ポイントと予想され、合計8.68ポイントで年間成長率の75.6%を占める。中央銀行は、米国のクラウド事業者による設備投資の変化が、台湾のAIハードウエア供給網全体の輸出の伸びを左右すると指摘した。
資料によると、AI設備投資の収益性への疑問は7月以降に浮上し、テクノロジー株の急落を招いた。10月にも再燃し、世界の半導体株を圧迫した。テクノロジー株の市場占有率が高い台湾と韓国も影響を受けた。中央銀行は、2026年の高い成長率との比較から、台湾の成長率は2027年に5.82%へ鈍化すると予測する一方、新興技術への需要継続が輸出と民間投資を支えるとした。AIの活用状況と国際金融環境を注視し、物価と金融の安定維持に必要に応じて金融政策を調整すると述べた。
台湾では、投資見通しから企業収益、株価、通貨取引へと影響が連鎖する。見通しが変化すれば投資家は保有資産を減らし、その売却代金を海外に移すことで米ドル需要が増す。11月6日には、株価の急落と並んで、こうした通貨への圧力が表面化した。
正午の反発が意味すること
32.925台湾ドルへの反発により、米ドルの購入コストは朝方の安値である33.04台湾ドルに比べて下がった。ドル建てで支払いを行う輸入業者にとっては有利なレートとなる一方、ドル建て収入を換金する輸出企業が受け取る台湾ドルは、安値の時点より少なくなる。
中央銀行と輸出企業は、正午までにレートを33台湾ドルより低い水準へ押し戻すだけのドル需要を吸収した。ディーラーが主な圧力として挙げたのは、株式の売却とその代金の換金を伴う海外資金の流出が続くことだった。
次の焦点は午後の取引となった。午前の相場は、ドル需要の強さと、介入および輸出企業のドル売りが数時間のうちに下落の一部を巻き戻す力の双方を示した。
要点
- 台湾ドルは11月6日、1米ドル=33.04台湾ドルまで下落した後、正午には32.925台湾ドルに回復した。
- ディーラーによると、中央銀行の市場介入と輸出企業のドル売りにより、午前10時過ぎにレートは33台湾ドルを下回った。
- 台北外匯公司の午前の取引高は11億9,600万米ドルに達した。
- 海外資金の流出が通貨を圧迫するなか、台湾株は取引開始直後に最大3,737.67ポイント下落した。
- 中央銀行は必要に応じた外貨収入の換金を輸出企業に促していた。トレーダーは別の局面で、ドル売却の日次上限が緩和されたとも述べた。
- 正午の反発後も、台湾ドルは前日終値よりわずかに安く、午後の取引を控えていた。