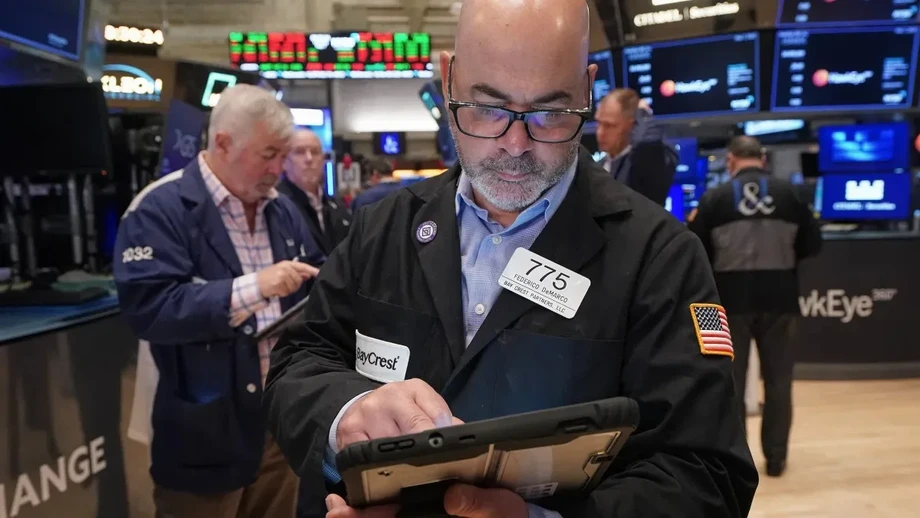
短い反発の後、売りが膨らむ
11月5日の夜間取引で台湾株価指数先物は4万ポイントを割り込み、一時は2,000ポイント超下落した。米国の半導体株や人工知能(AI)関連株の急落が、テクノロジーのサプライチェーン全体に広がったためだ。それに先立ち、先物は400ポイント超反発し、4万2,298ポイントまで上昇していた。
目次
値動きの反転は、2026年の米中間選挙で民主党が勝利し、データセンター建設への規制強化の可能性に投資家の関心が移った後に起きた。AI拡大に伴うコストや投資収益への懸念もくすぶっていた。民主党は上下両院の主導権を確保し、重要な州選挙でも勝利したことで、建設許可や電力政策を巡る不透明感が強まった。
台北時間11月5日午後11時34分時点で、フィラデルフィア半導体株指数は791ポイント(7.7%)下落した。ナスダック総合指数は982ポイント(3.8%)安、S&P500種株価指数は169ポイント(2.2%)安、ダウ工業株30種平均は595ポイント(1.1%)安だった。
台北時間11月6日未明にかけて売りは強まった。ナスダックの場中下落率は4.9%に達し、S&P500種は3.2%安、ダウは1,136ポイント(約2.1%)安となった。半導体株指数はその後、下落率が一時12%に達し、年初来の上昇率は約25%に縮小した。
ナスダックも前月につけた最高値から10%超下落し、取引関係者が「調整局面」と呼ぶ水準に入った。台湾市場には、先物に加えて、米国市場で約10%下落した台湾積体電路製造(TSMC)の米国預託証券(ADR)を通じて、直接的な圧力が及んだ。
相場反転の経緯
市場は当初、選挙結果の一部を好感した。共和党のドナルド・トランプ大統領と民主党主導の議会が対峙することで大幅な政策変更が抑えられ、イランとの戦争終結を求める圧力が強まると投資家は予想した。一方、AI関連施設の建設を巡る懸念が広がり、テクノロジー関連の供給企業の株価は逆の動きを見せた。
- 11月4日、アジア取引:上下両院の勝敗が正式に確定せず、選挙結果を見極める動きが続く中、日本の日経平均株価は約3.1%下落した。
- 11月4日、米国取引:ダウは3.03%高、S&P500種は1.58%高、ナスダックは1.44%高となった。一方、フィラデルフィア半導体株指数は3.1%下落した。
- 11月5日、アジア取引:台湾の加権指数(TAIEX)は3.20%安の4万1,574.72、韓国の総合株価指数(KOSPI)は5.28%安の5,383.81となった。
- 11月5日、台湾の夜間取引:株価指数先物は4万2,298ポイントまで反発した後、米国のテクノロジー株急落を受けて反落し、4万ポイントを割り込んだ。
- 11月6日未明、台北時間:ナスダックの場中下落率は4.9%に拡大し、半導体やAIインフラ関連企業が大きく売られた。
木曜日のウォール街の取引開始前から、反転の兆しは表れていた。米東部時間午前3時3分時点で、ナスダック100先物は1%安、S&P500種先物は0.2%安となる一方、ダウ先物は0.3%高だった。通常取引が始まると、売りは主要3指数すべてに広がった。
州選挙がAI投資計画を左右する理由
テキサス州知事選で当選したジーナ・ヒノホサ氏は、データセンター開発への規制強化を訴えていた。新規プロジェクトに反対する民主党候補はジョージア州の重要な選挙でも勝利し、各地の建設判断が今後のAI投資見通しに織り込まれるようになった。
データセンターは、AIシステムの学習や運用に使うコンピューターを収容する施設だ。拡大に伴い、プロセッサー、メモリー、ストレージ、ネットワーク機器、電力への需要が高まる。そのため、施設の稼働が遅れれば、複数の業界で見込まれる受注にも影響しかねない。
キャピタル・エコノミクスのチーフ市場エコノミスト、ジョナス・ゴルターマン氏は、州政府を最も差し迫った政治リスクに挙げた。知事や州議会は比較的短期間で建設を制限できるためだ。マッコーリー・グループのアナリストも、主要プロジェクトが計画されているテキサス州で規制が厳しくなる可能性を示す材料として、ヒノホサ氏の勝利を指摘した。
市場関係者の分析では、具体的な新規規制や施行時期は示されていない。民主党が議会の主導権を握るのは1月の予定だが、トランプ氏には大統領拒否権があり、連邦法の成立を阻止できる。ステート・ストリート・インベストメント・マネジメントのチーフ債券ストラテジスト、ルー・マサヒコ氏は、この権限が大幅な政策変更を抑える可能性がある一方、AI投資、エネルギー需要、消費者コストを巡る不確実性は高まっていると述べた。
半導体メーカーとストレージ供給企業に売り集中
サンディスクは一時22%下落し、前日の7%安に続いて売られた。AMDは一時17%安、マイクロンの場中下落率は約16%に達した。インテルは約10%下落し、エヌビディアとブロードコムもそれぞれ約9%安となった。
プロセッサー周辺の機器を供給する企業にも売りが波及した。シーゲイト・テクノロジーとウエスタン・デジタルは取引中、一時15%超下落した。アステラ・ラボは約17%安、ルメンタムは約14%安、MACOMテクノロジーは15%安、サイタイムは11%安、ウルフスピードは14%安、ビーコ・インスツルメンツは7%安となった。半導体株を集めたiシェアーズ半導体ETFは約11%下落した。
直近の好業績も、下落を抑える効果は限られた。光通信技術を手がけるコヒレントは、データセンター接続需要に支えられて四半期売上高が50%増えたと発表したにもかかわらず、13%下落した。アーム・ホールディングスも業績と見通しが市場予想を上回ったが、投資家がさらに強い成長を期待していたため、約13%安となった。
一部の企業は個別の逆風にも直面した。マイクロンは労働争議を理由に台湾の工場計画を一時停止した。モーニングスターの米国株チーフストラテジスト、デーブ・セケラ氏は、インテルの売上高見通しが予想を下回ったことが、木曜日の売りが広がる前からデータセンター拡大の勢いが弱まるとの懸念につながっていたと述べた。
クアルコムが別の懸念材料を浮き彫りに
クアルコムのスマートフォン事業も、警戒を促す別の材料となった。同社の携帯端末向け半導体部門の第4四半期売上高は26%減の51億4,000万ドルとなり、市場予想の52億5,000万ドルを下回った。予想との差は1億1,000万ドルで、予想額の約2.1%に当たる。
同社株は時間外取引で8%超下落し、木曜日の寄り付きでは約13%安となった。利益見通しの弱さも売りを強め、データセンター事業の明るい見通しを打ち消した。
AIインフラ需要に関連したメモリー価格の上昇が携帯電話のコストを押し上げ、端末需要を弱めている。カウンターポイント・リサーチのデータによると、世界のスマートフォン出荷台数は9月期に5分の1減少した。クアルコムのクリスティアーノ・アモン最高経営責任者(CEO)は、アンドロイド端末の販売は底を打ち、回復し始めていると述べた。
こうした関係は、半導体株投資家に難しい判断を迫る。AI向け支出はメモリーやコンピューター機器の需要を押し上げる一方、他の電子機器メーカーにとっては部品価格の上昇につながる。市場がAI建設のペースを見直す中、クアルコムの決算はその負担を浮き彫りにした。
調達コストの上昇がクラウド分野の懸念を深める
コアウィーブは約14%安、ネビウスは約17%安、アイレンは約19%安となった。いずれも、AI処理向けに重点を置いた計算能力を提供する企業群で、「ネオクラウド事業者」と呼ばれることが多い。
コアウィーブ、ネビウス、アイレンはいずれも、10月にすでに30%以上下落していた。JPモルガンのジェームズ・サリバン氏は、ネオクラウド企業の借入スプレッド拡大を指摘した。借入スプレッドとは、基準金利に上乗せされる貸し手の金利で、拡大すれば新施設の資金調達コストが上昇する。
大手クラウド事業者は、投資資金を支える現金を生み出す既存事業を持つ。借入への依存度が高い企業は、施設を建設して稼働させ、資金調達コストを賄えるだけの収益を上げる必要があり、より厳しい収支判断を迫られる。許認可の遅れは、収益化までの期間を長引かせかねない。
大手テクノロジー企業も木曜日に下落したが、インフラ専門企業ほど急激ではなかった。メタは4%安、アマゾンは3%安、マイクロソフトは2%安、アルファベットは1%安となった。オラクルは一時約9%下落し、テスラは約10%安となった。
タンデム・インベストメント・アドバイザーズのポートフォリオマネジャー、ジョーダン・ワトソン氏は、さらなる値動きの拡大に警戒感を示し、AIインフラに投じられる巨額資金が投資家の期待するリターンを生むのか疑問を呈した。この懸念は政治論争と金融面の課題を結びつける。建設投資は最終的に、顧客に支えられ、収益を生む用途につながる必要がある。
アジア市場の下落は一様ではなく、特定市場に集中
半導体株の比重が大きい韓国市場は、とりわけ下落に弱かった。SKハイニックスは8.5%安、サムスン電子は6.5%安となった。下落局面でKOSPIは一時売買停止となり、テクノロジー株中心のコスダック指数も5.11%下落した。
台湾のTAIEXは3.20%安の4万1,574.72となり、週間では約8%の下落に向かっていた。鴻海(フォックスコン)は3%超下落した。台湾市場で取引されるTSMC株はアジア取引で0.88%安だったが、その後、米国預託証券はさらに大きく下落した。
日本の日経平均株価は木曜日、1.79%安の6万1,077.90で取引を終えた一方、東証株価指数(TOPIX)は1.16%高の3,940.39となった。2.95ポイントの騰落率の差は、構成銘柄の違いを反映した。業績の上振れと見通しの引き上げを受けたトヨタ自動車の16.7%高が、TOPIXを下支えした。
日本のAI関連企業は、水曜日の取引ですでに大きく売られていた。アドバンテストは6.4%安、東京エレクトロンは5%安、ソフトバンクグループは約7%安、キオクシアは10%安となった。光ファイバーケーブルを供給するフジクラと古河電気工業は、それぞれ8.2%安、9%安だった。日経平均の225銘柄のうち、130銘柄が下落し、95銘柄が上昇した。
木曜日に上昇した市場もあった。香港ハンセン指数は3.67%高、オーストラリアのS&P/ASX200指数は2.61%高、中国のCSI300指数は0.29%高となった。モーア・スレッズ、ビレン・テクノロジー、中芯国際集成電路製造(SMIC)など、中国の半導体企業も上昇した。欧州ではASML、ソイテック、インフィニオンが下落する一方、STOXX600指数は正午ごろに約0.47%上昇した。
原油とディフェンシブ株は異なる動き
木曜日のテクノロジー株売りの中、米国の生活必需品株は1%超上昇し、エネルギー株や公益株も値上がりした。シェブロンとジョンソン・エンド・ジョンソンがダウを下支えしたが、上昇幅は市場全体の売りを相殺するには足りなかった。
原油価格は大きく上下した。水曜日には北海ブレント先物が8.98ドル(8.7%)安の1バレル94.62ドル、米国産WTI先物が7.97ドル(8.3%)安の88.12ドルとなった。アジア取引でさらに下落した後、木曜日の後半には反発し、WTIは2%超上昇して90ドルを上回り、ブレントも2%超上昇して約97ドルとなった。
投資家は、民主党が議会を主導すれば、トランプ氏にイランとの戦争終結を交渉するよう求める圧力が強まると予想していた。燃料費の低下を受け、アジアでは航空株が上昇し、シンガポール航空は3.2%高、キャセイパシフィック航空は2.2%高、日本航空は6.2%高となった。それ以前の原油安局面では、エネルギー企業や海運会社の株価が下落していた。
米国債にも買いが入った。米10年債利回りは約4.85%に低下し、日本の10年債利回りも5.8ベーシスポイント低下して2.76%となった。ベーシスポイントは0.01パーセントポイントを指す。
英国では対照的な金利動向が見られた。イングランド銀行(中央銀行)は政策金利を0.25ポイント引き上げて4%とした。委員8人がこの引き上げを支持し、キャサリン・マン氏はより大幅な利上げを主張した。英国のインフレ率は9月に3.5%に達し、同行の目標である2%を上回っていた。エネルギーコストが物価を押し上げている。
ウォール街では今後の展開に見方が分かれる
アンドルー・タイラー氏率いるJPモルガンの米国市場インテリジェンスチームは、短期的な反発の可能性について前向きな見方を維持した。同チームは、景気動向に応じて業績が変動しやすい景気敏感株とテクノロジー株の組み合わせを推奨し、その中で景気敏感株の比率を高める方針を示した。
JPモルガンは、開発業者は他州でも建設でき、規制が厳しくなっても建設の余地は残るとして、テキサス州を巡る懸念は過度かもしれないと主張した。一方、同チームは売り圧力の一巡、大手クラウド事業者による投資計画の確認、半導体・メモリー企業の一段と強い業績、資本市場活動の回復を待っていた。
バークレイズの株式調査グローバル責任者、アレックス・アルトマン氏は、選挙よりもAIの資金調達や将来の収益成長を重視した。シタデル・セキュリティーズのストラテジスト、スコット・ラブナー氏は、底堅い企業業績と投資家が持ち高を積み直す余地を挙げ、年末に向けて相場が上昇する条件が整っているとの見方を示した。JPモルガンのクレイグ・コーエン氏も、1950年以降、中間選挙の翌年には平均約15%上昇してきたという過去の実績に言及した。
ローゼンブラット・セキュリティーズのアナリスト、ケビン・キャシディ氏は、政策判断を巡る不透明感への市場の反応を次のように述べた。
投資家は不確実性を嫌う
ヨークビル・アイブスのアナリスト、ダニエル・アイブス氏は、実用的なAI活用や投資収益を示せる企業を選好し、投資先をより厳選するようになったと述べた。一方、OpenAIは木曜日に発表した政策提言でデータセンター開発を擁護し、施設は幅広い産業の発展と経済的利益を支えるべきだと主張した。
台湾の製造業者や投資家にとって、次の具体的な試金石となるのは、クラウド投資の確約、半導体企業の業績、建設許可を巡る実際の判断だ。木曜日の取引は、こうした判断への期待が、米国の州選挙からアジアの工場、株式市場、先物契約へと、いかに急速に波及するかを示した。
要点
- 台湾の夜間先物は、一時4万2,298ポイントまで反発した後、4万ポイントを割り込んだ。
- ナスダックの場中下落率は4.9%に達し、直近の高値から10%超下落した。
- フィラデルフィア半導体株指数は一時12%下落し、サンディスクとAMDは特に大きく値を下げた。
- 民主党の選挙勝利を受けてデータセンターの許認可への懸念が強まり、資金調達コストや企業見通しも売りを促した。
- 台湾のTAIEXは3.20%安、韓国のKOSPIは5.28%安となる一方、アジアの他の複数市場は上昇した。
- 投資家は次の材料として、クラウド投資計画、半導体企業の業績、建設政策を注視している。