マレーシアの売上・サービス税が拡大、2025年7月1日から何が変わる?
マレーシアでは2025年7月1日から、売上・サービス税(SST)の制度を大幅に見直し、対象を拡大する。2025年度予算の一環として発表され、財務省が確認した今回の変更は、税基盤を広げて国の財政を強化し、社会的セーフティーネットを充実させることを目指す。一方で、大多数のマレーシア国民に過度な負担をかけないよう配慮している。政府は生活必需品や日常生活に関わる主要分野を免税とし、必需品ではない商品やサービスに新たな課税を重点的に行う方針だ。
目次
なぜマレーシアはSSTを拡大するのか?
SSTの拡大は、財政を改善し、社会プログラムの財源を確保することを目指す、政府のより広範な「マダニ経済」構想の柱となる。税基盤の拡大を通じて歳入を増やし、公共サービスの改善やインフラ整備、市民への直接的な現金給付を支援する狙いだ。アミル・ハムザ・アジザン第2財務相は、改革は大多数の人々の生活費を引き上げないよう設計されていると強調し、次のように述べた。
追加歳入は、大多数の人々に負担をかけることなく、国全体の利益につなげることができる
マレーシアは財政赤字を、前年の国内総生産(GDP)比4.1%から3.8%に削減する目標を掲げており、SSTの拡大はその達成に重要な役割を果たす。政府はまた、変更を実務的なものとし、企業への影響を最小限に抑えるため、業界関係者との協議も行ってきた。
どの商品・サービスが対象になるのか?
改定後のSST制度では、必需品とそれ以外の商品を区別するとともに、課税対象となるサービスの範囲を広げる。変更内容は以下の通り。
売上税:必需品は免税、ぜいたく品を課税対象に
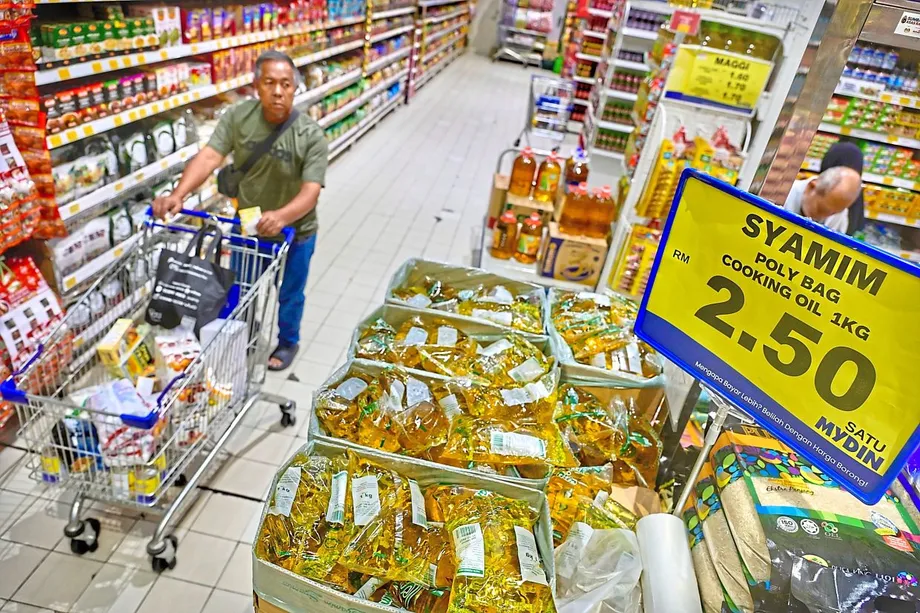
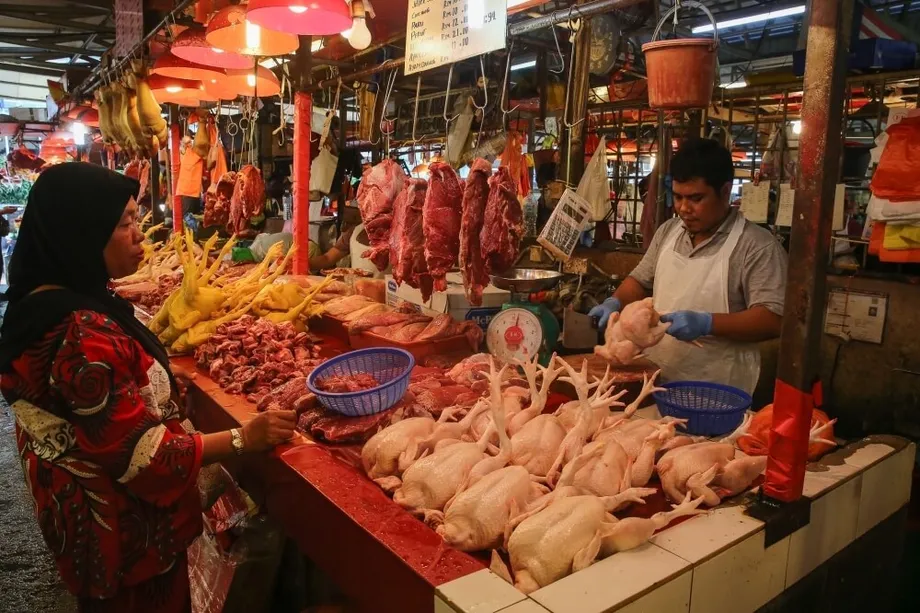
生活必需品は売上税が引き続き免除(0%)され、日用品の値上がりを防ぐ。対象品目には以下が含まれる。
- 未加工食品:鶏肉、牛肉、羊肉、魚、エビ、イカ、野菜、国産果物、米、大麦、オート麦、小麦
- 加工食品:小麦粉、イワシの缶詰、砂糖、塩、白パン、パスタ、麺、インスタント麺、牛乳、麦芽飲料、食用油
- 医薬品・医療機器
- 書籍、学術誌、新聞
- 家畜飼料・ペットフード
- 基本的な建設資材:セメント、石材、砂
- 農業資材:肥料、農薬、農業機械
必需品ではない商品やぜいたく品には、より高い売上税率が適用される。
- 売上税5%:アワビ、ロブスター、キヌア、チーズ、フルーツジャム、スマートフォン、タラバガニ、サケ、タラ、トリュフ、輸入イチゴ、精油、絹織物、産業用機械
- 売上税10%:キャビア、フカヒレ、アルコール飲料、紙巻きたばこ、葉巻、皮革製品、タングステンくず、競技用自転車、アンティークの手描き絵画
サービス税:新たな分野を追加
サービス税の対象を新たに6分野に広げ、税率は6~8%とする。高付加価値または裁量的なサービスを対象とする一方、必須サービスや小規模事業者には免除措置を設ける。追加される分野は以下の通り。
- 賃貸・リースサービス:税率8%。住宅、読書用資料、ファイナンスリース、マレーシア国外の資産は免税。年間売上高が50万リンギ未満の零細・中小企業(MSME)も免税となる。
- 建設工事サービス:インフラ、商業、産業プロジェクトに6%を課税。住宅建築や公営住宅関連施設は免税。課税対象サービスの売上高が12カ月間で150万リンギに達した請負業者は登録が必要となる。
- 金融サービス:手数料またはコミッションに基づくサービスに8%を課税。基本的な銀行サービス、シャリア(イスラム法)準拠の融資、外国為替差益、資本市場業務、一部の保険サービスは免税。年間手数料またはコミッション収入が50万リンギを超える事業者は登録が必要となる。
- 民間医療サービス:マレーシア国民以外に提供するサービスのみ6%を課税。民間の伝統・補完医療や関連保健サービスも含む。マレーシア国民は免税となる。
- 教育サービス:外国籍の利用者を対象に、私立の幼稚園、小中学校、高等教育機関に6%を課税。マレーシア人学生と障害者は免税。生徒1人当たりの年間授業料が6万リンギを超える学校は登録が必要となる。
- 美容サービス:フェイシャル、マニキュア、ヘアスタイリング、タトゥー、メイク、痩身などのサービスに8%を課税。課税対象サービスの年間売上高が50万リンギを超える事業者が対象となる。
二重課税を防ぐため、一部のサービスには企業間(B2B)取引の免税やグループ内の税負担軽減措置が適用される。見直しの対象とならない契約には、施行日から12カ月間の免税期間が設けられる。
消費者や企業にはどのような影響があるのか?
政府が対象を絞っているため、大半のマレーシア国民は日用品の値上がりに直面しない見通しだ。必需品ではない商品や高付加価値サービスを中心に課税することで、税負担を主に裁量的な支出やぜいたく品の消費に求める。企業、特にMSMEに対しては、手続きの負担や不要なコストを抑えるため、さまざまな免除・軽減措置が設けられている。
円滑な移行を支援するため、政府は、新たなSST要件への対応に取り組む企業に対し、2025年12月31日までは法的措置や罰則を科さないと発表した。マレーシア王立税関局は、企業が納税義務を確認し、必要に応じて登録できるよう、指針や支援を提供する。
より広い視点ではどのような意味があるのか?
SSTの拡大は、税制の近代化と財政の持続可能性確保に向けたマレーシアの取り組みの一環だ。前身の物品・サービス税(GST)には、税の累積を防ぐ仕入税額控除の仕組みがあったが、SSTには同様の制度がない。そのため、税に税が重なる影響が生じ、一部の企業や消費者のコストが増える可能性がある。ただし、政府はB2B取引の免税や対象を絞った軽減措置により、影響を最小限に抑える方針だ。
世界的な経済課題を受けて、社会プログラムやインフラの財源を確保するために税基盤の拡大を目指す国が増える中、マレーシアの今回の措置もその流れに沿ったものだ。SSTによる追加歳入は、公共サービスや現金給付、インフラ整備を支え、長期的な経済の強靱(きょうじん)性を高めると見込まれている。
要点
- マレーシアの売上・サービス税(SST)拡大は、マダニ経済構想に基づく財政改革の一環として、2025年7月1日に施行される。
- 生活必需品は売上税が引き続き免除される一方、必需品ではない商品やぜいたく品には5%または10%の税率が適用される。
- サービス税の対象に賃貸・リース、建設、金融、民間医療、教育、美容の6分野が加わる。マレーシア国民やMSMEには対象を絞った免除措置がある。
- 二重課税を防ぎ、手続きの負担を軽減するため、企業間取引の免税や軽減措置が設けられる。
- 企業が対応するための猶予として、2025年12月31日までは不遵守に対する罰則を科さない。
- 追加歳入は公共サービス、社会支援、インフラ整備に充てられ、大多数の国民の生活費を引き上げずにマレーシアの財政を強化することを目指す。