NATOの軍事支出拡大で韓国の防衛産業が急成長
世界の安全保障上の優先課題が劇的に変化し、NATOの軍事支出が歴史的な規模で増加するなか、韓国の防衛産業がかつてない勢いで拡大している。ロシアと中国による脅威が強まるなか、欧州と北米の国々は急ピッチで再軍備を進めており、韓国の武器輸出企業に新たな機会と課題をもたらしている。本記事では、この急成長を後押しする要因、世界の武器市場を変えつつある契約、そして安全保障と世界の産業全体に及ぼす影響を探る。
目次
NATOはなぜ防衛支出を増やしているのか
NATOの支出急増の引き金となっているのは、安全保障環境の急速な悪化だ。NATOのマーク・ルッテ事務総長は最近、「ロシアは今後5年以内にNATOに対して軍事力を行使する準備を整える可能性がある」と強い警告を発した。同事務総長は、ロシアの再軍備加速と中国の急速な軍事近代化を挙げ、集団防衛における「飛躍的な強化」が必要だと強調した。2024年6月にハーグで開かれたNATO首脳会議を前にしたこの発言は、同盟の防衛支出目標の最低水準をGDP比2%から5%に引き上げるという大きな政策転換の布石となった。
ドナルド・トランプ米大統領が強く支持するこの新目標は、NATOが直面する脅威は一時的なものではないとの共通認識を反映している。ウクライナ戦争、ロシアによる数千両の戦車やミサイルの生産、中国の軍事的な強硬姿勢の高まりを受け、同盟加盟国は抑止力と即応態勢の確保には支出増が不可欠だと判断した。提案されているGDP比5%の目標では、3.5%を中核的な軍事需要に、1.5%をインフラと産業投資に充て、目先と長期双方の安全保障上の課題に対応することを目指す。
欧州の防衛支出はすでに大幅に増加しており、2024年は前年比11.7%増の4570億ドルに達したと報告されている。GDP比5%の目標が採用されれば、支出は8000億ドルに膨らみ、世界の武器市場を根本から変える可能性がある。
カナダなどNATO加盟国の対応
防衛投資の遅れを長年批判されてきたカナダは、今年中にGDP比2%の目標を達成すると表明し、さらなる増額に向けて準備を進めている。マーク・カーニー首相は、主権を主張し、米軍の支援への依存を減らす必要性を挙げ、現在をカナダの安全保障にとって「転換点」と位置付けた。カナダは防衛面での連携先の多様化を検討しており、韓国や欧州からの潜水艦購入の可能性や、国内の生産能力への投資も視野に入れている。
ポーランド、ドイツ、北欧諸国など、ほかのNATO加盟国も軍事予算を大幅に増やし、兵器の迅速な近代化に向けて新たな供給元を探している。
世界の武器輸出国として台頭する韓国
韓国は世界の武器輸出国として急速に順位を上げ、2023年には12カ国向けに総額140億ドルの防衛装備品を輸出し、世界第10位となった。政府の目標は明確で、2027年までに世界第4位の武器輸出国になることを目指している。この躍進を支える要因は複数ある。
- 迅速さと信頼性:韓国の防衛企業は、欧州が急いで再軍備を進めるうえで重要な利点となる、NATOとの相互運用性を備えた最新システムを、年単位ではなく数カ月で納入できる。
- 費用対効果:韓国製兵器は高品質でありながら価格競争力があり、予算上の制約に直面する国々にとって魅力的だ。
- 技術移転と現地生産:多くの契約には現地生産や技術共有の規定が含まれ、購入国自身の防衛産業の強化につながる。
- 超党派の政治的支援:韓国では進歩派、保守派のいずれの政権も防衛装備品の輸出を優先しており、政策の継続性と強力な外交支援が確保されている。
大型契約、先行するポーランド
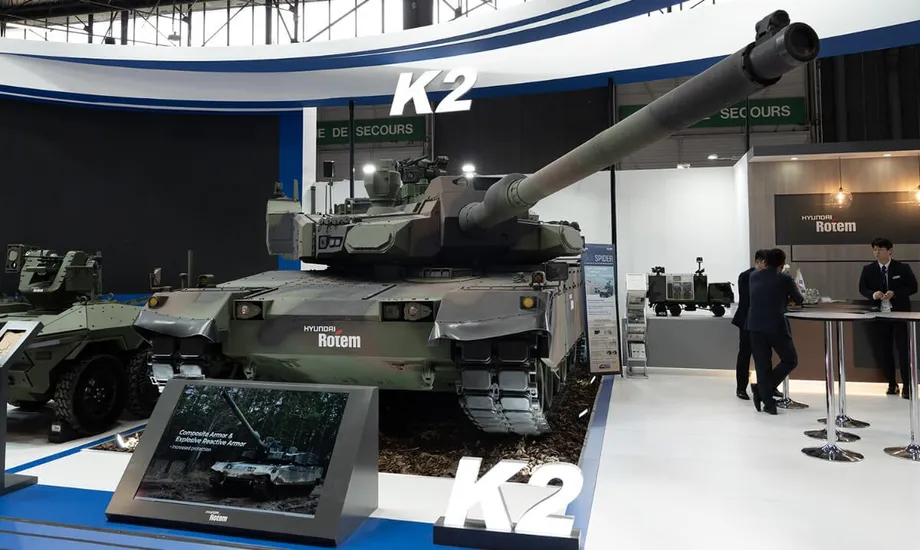
韓国の輸出成功を示す最も顕著な例が、NATO加盟国の中でも軍事支出の拡大に特に積極的なポーランドとの連携だ。ポーランドは2022年、ハンファ・エアロスペース製のK9自走砲、現代ロテム製のK2主力戦車、韓国航空宇宙産業(KAI)製のFA-50軽攻撃機など、韓国製兵器を購入する総額442億ドルの契約を結んだ。アンジェイ・ドゥダ大統領は、ロシアによるウクライナ侵攻からわずか数カ月で、韓国メーカーが「素晴らしい最新兵器を供給できる」能力を称賛した。
この連携をさらに発展させ、現代ロテムとポーランド政府は追加のK2戦車180両をめぐる60億ドルの契約を最終調整している。このうち117両は韓国で、63両はポーランド国内で生産される予定で、技術移転と現地生産が重視される傾向を示している。実現すれば、韓国にとって過去最大の単独武器輸出契約となる。
ノルウェー、フィンランド、ルーマニアを含むほかの欧州諸国も、砲兵装備、装甲車両、防空システムの調達先として韓国を選んでいる。2024年7月、ルーマニアはK9自走砲54両とK10弾薬運搬車36両を9億2000万ドルで購入することを確認した。
欧州のNATO加盟国はなぜ韓国に目を向けるのか
欧州の再軍備は、単に兵器の量を増やすだけでなく、迅速さや相互運用性、政治的な配慮にも関わる。韓国製兵器が特に魅力的とされる背景には、次のような要因がある。
- NATOとの互換性:韓国製システムはNATOの基準を満たすよう設計されており、同盟軍への円滑な統合が可能だ。
- 欧米の生産能力の逼迫:米国と欧州の防衛産業は急増する需要への対応に苦慮しており、HIMARSやパトリオット迎撃ミサイルなど主要システムの生産ラインはすでに上限に達している。
- 政治的な不確実性:特にトランプ大統領の下で米国の安全保障上の保証がどこまで信頼できるかとの懸念から、欧州各国政府は供給元を多様化し、米国製兵器への過度な依存を減らそうとしている。
- 技術移転:韓国は技術の共有や現地生産を認める姿勢を示しており、自国の防衛産業を強化したい国々にとって魅力となっている。
米国製F-35を購入した後、デンマークのある議員はこう述べた。「米国製兵器を購入することは、私たちが冒すことのできない安全保障上のリスクだ」。米国の外交政策の予測不可能さに幻滅を深める欧州各地で、同様の見方が広がっている。
戦略的な方向性と共通の価値観
韓国が西側諸国の安全保障上の利益と足並みをそろえていることも、魅力を高めている。北朝鮮がロシアに弾薬や兵士を提供する一方、韓国は西側を明確に支持し、ウクライナに人道支援を行うとともに、NATOの同盟国に主要な軍事システムを供給している。韓国と欧州はいずれも民主主義を基盤とする輸出志向型経済であり、権威主義的な隣国に直面している。こうした共通点は、通常兵器、サイバーセキュリティ、先端技術分野での連携を深める土壌となっている。
韓国の防衛産業が抱える課題とリスク
現在の成功にもかかわらず、韓国の防衛産業はいくつもの課題に直面しており、長期的な成長を左右する可能性がある。
- 他の輸出国との競争:日本などが武器輸出規制を緩和しているほか、フランスのエマニュエル・マクロン大統領ら欧州の指導者は、欧州の防衛面での自立強化を訴えている。こうした動きは、今後の韓国製兵器への需要を減らす可能性がある。
- 政治的な不確実性:米大統領選の結果やウクライナ紛争の行方は、欧州の防衛支出や調達の動向に大きな影響を及ぼす可能性がある。
- 産業能力と人材:韓国の防衛企業ではすでに、研究開発を担う熟練人材が不足しており、技術革新や将来の需要への対応が妨げられる恐れがある。
- 高需要への依存:現在の活況は異例の状況によって生じている。ウクライナ戦争が終結したり、欧州の優先課題が変化したりすれば、需要は急減する可能性がある。
こうしたリスクに対応するため、韓国企業は輸出市場の多様化や共同生産契約の締結、海外事業への投資を進めている。政府に対しても、産業の世界展開を支えるため、より強力な主導力と調整力を発揮するよう求める声が上がっている。
欧州の先へ、新たな市場と戦略を開拓
韓国は欧州だけに野心を限定していない。防衛産業は中南米、中東、東南アジアで新たな市場を積極的に開拓している。最近の契約には、ペルーとの造船契約、アラブ首長国連邦、エジプト、サウジアラビアへの大規模な武器売却、地域のパートナーとの技術移転協定などが含まれる。
韓国の取り組みの特徴の一つは、関係構築や新市場の開拓に軍事装備品の寄贈を活用している点だ。ソウルは過去10年にわたり、コロンビア、エクアドル、ペルー、ウルグアイなどにコルベット艦や巡視艇を寄贈し、将来的にさらに高度なシステムの販売につなげようとしてきた。
韓国企業は、戦車に路面電車などの非軍事製品を組み合わせた「オールインワン」のパッケージ契約も提示し、幅広い産業基盤を生かして契約を獲得し、長期的な連携を築いている。
世界的な軍拡競争がもたらす広範な影響
韓国の防衛装備品輸出の急増は、世界的な潮流の一部だ。2024年の世界の軍事支出は過去最高の2兆7000億ドルに達し、冷戦終結以降で最も急な年間増加となった。米国、フランス、ロシア、中国、ドイツといった従来の輸出国が依然として市場を支配している一方、韓国、インド、トルコ、イスラエルなど新たな勢力が急速にシェアを伸ばしている。
新たな軍拡競争は、単に兵器の数をめぐるものではなく、技術をめぐる競争でもある。各国はドローン、極超音速ミサイル、人工知能、サイバー能力など、次世代兵器に多額の投資を行っている。市場シェアをめぐる競争は激しく、革新を続け、迅速に製品を届ける能力がこれまで以上に重要になっている。
しかし、軍事支出と武器生産の急拡大は、軍備管理や政治的安定、新たな紛争が起きる可能性への懸念も招いている。各国が防衛に資源を振り向けることで、社会保障支出や経済開発との間にトレードオフが生じる可能性もある。
要点
- NATOはロシアと中国の脅威に対応して防衛支出を大幅に増やしており、GDP比5%を目標に掲げている。
- 韓国は主要な武器輸出国に躍進し、最新のNATO互換兵器を急いで必要とする欧州の需要を取り込んでいる。
- ポーランドをはじめとするNATO加盟国との大型契約により、迅速さ、費用対効果、技術共有への積極姿勢を背景に、韓国は主要な供給国としての地位を確立した。
- 欧州各国は、欧米の生産能力の逼迫や米国への信頼をめぐる懸念から、供給元の多様化を進めている。
- 韓国は新たな市場への進出を進め、寄贈やパッケージ契約を活用して長期的な連携を築いている。
- 他の輸出国との競争、政治的な不確実性、人材不足など、課題も残っている。
- 世界的な軍拡競争が加速しており、安全保障、産業、国際的な安定に影響を及ぼしている。