マレーシアのレアアースの好機:新たな産業のフロンティア
マレーシアは、21世紀を支える技術に欠かせない鉱物、レアアース(希土類)をめぐる世界的な争奪戦で、重要な局面を迎えている。スマートフォンや電気自動車から風力タービン、高度な防衛システムに至るまで、レアアースは現代の技術革新を支える基盤だ。世界が中国のほぼ独占的な供給体制からの脱却を目指すなか、マレーシアの豊富な鉱床と処理能力が注目を集めている。しかし、好機には技術、環境、地政学の複雑な課題が伴う。
目次
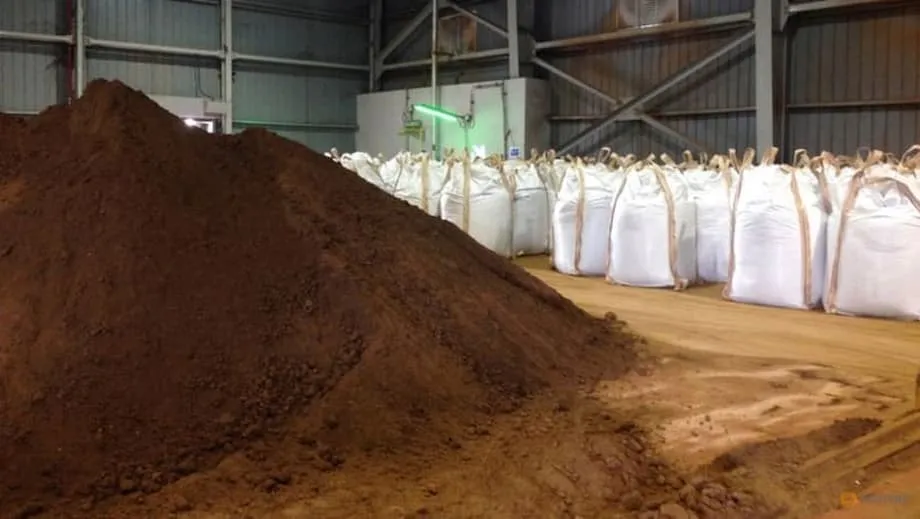
同国には、パハン州ゲベンにLynas Advanced Materials Plant(ライナス先端材料工場)がある。中国以外では最大の重希土類処理施設だ。オーストラリアのLynas Rare Earthsが所有する同工場は、年間約1,500トンの重希土類を処理し、ジスプロシウムやテルビウムなど、電気自動車や再生可能エネルギーシステムに使われる高性能磁石に不可欠な鉱物を分離している。2012年の操業開始以来、ライナスはマレーシアに7億米ドル超を投資し、地元経済に10億米ドル以上の貢献をしてきた。
マレーシアの野心は、輸入鉱石の処理にとどまらない。レアアースの埋蔵資源額は2,000億米ドルを超えると推定され、政府はバリューチェーンの上流への進出を目指している。こうしたなか、同国は世界のレアアース供給網の主要な担い手としての地位を築こうとしている。しかし、この構想を実現するため、技術面と規制面の障壁を乗り越えられるだろうか。
レアアースが重要な理由:世界に及ぼす影響
レアアースは、15のランタノイドにスカンジウムとイットリウムを加えた17の金属元素からなる。名称とは異なり、地殻中に比較的豊富に存在する元素が多いが、採算の取れる濃度で存在する鉱床は少なく、採掘と分離には高度な技術が必要となる。
これらの元素は、次の用途に欠かせない。
- 電動機や風力タービンに使われる永久磁石
- スマートフォン、コンピューター、高度な電子機器
- 医療用画像診断装置やレーザー
- レーダーやミサイル誘導などの防衛用途
中国は現在、この分野を支配しており、世界のレアアース原料の約60%を生産し、供給量の85%を処理し、世界のレアアース磁石のほぼ90%を製造している。この優位は偶然ではない。何十年にもわたる戦略的投資、政府補助金、そして競合国を遠ざけてきた環境コストを受け入れる姿勢の結果だ。
レアアースに対する中国の支配力は、国際政治における大きな影響力につながっている。2010年、北京は領有権をめぐる対立のさなか、日本向けのレアアース輸出を停止した。2023年には、レアアース処理技術の輸出に新たな規制を導入した。こうした措置は世界各地の産業界や政府に衝撃を与え、供給網の多角化を急ぐ動きにつながった。
マレーシアの「鉱山から磁石まで」構想:政策と進展
マレーシア政府は、大胆な戦略でこれに応じている。アンワル・イブラヒム首相は、採掘技術、精錬、分離に関する国内能力の構築に重点を置き、レアアース開発を加速させる5カ年計画を示した。目標は明確だ。原料供給国から、磁石製造や先端材料など高付加価値の川下産業の拠点へと転換することだ。
マレーシアのレアアース戦略の主な柱は次の通り。
- 未加工レアアースの輸出禁止:マレーシアは2024年、未加工のレアアース元素の輸出を一時停止した。国内で付加価値を高め、国際企業を誘致して現地の処理・製造への投資を促すことが狙いだ。厳格な指針の下で実施する試験事業を除き、輸出できるのは処理済みのレアアースと付加価値製品に限られる。
- 統合型エコシステムの構築:政府は、上流の採掘から中流の処理、下流の磁石や部品の製造までを網羅する、統合型のレアアース産業の構築を進めている。予測では、超強力磁石の生産だけで2030年までに最大30億米ドルの収益を生み出す可能性がある。
- 国際連携:マレーシアはオーストラリア、日本、韓国、中国など、世界各国のパートナーから積極的に投資を呼び込んでいる。最近の合意には、ライナスとクランタン州の州投資機関との現地供給に関する覚書や、韓国のJS Linkとのクアンタンでの年間最大3,000トンの超強力磁石生産に向けた提携が含まれる。
- 地政学的中立:マレーシアは米国と中国の双方との関係を慎重に調整している。政府関係者は、いずれか一方を優遇せず、一貫した輸出政策を維持し、すべての企業に川下事業への参加を呼びかけると強調している。
投資・貿易・産業相のテンク・ザフルル・アブドゥル・アジズ氏は、インタビューで次のように語った。
マレーシアは原料供給国ではなく、処理拠点としての地位を築こうとしています。国内のレアアース川下事業への投資をすべての企業に呼びかけ、付加価値製品の輸出を可能にしています。この方針は経済的利益を最大化し、国内での処理を継続する意義を高めることを目的としています。
マレーシアは現在、世界の重要鉱物需要の約13%を供給しており、新規事業の稼働に伴って割合が上昇すると見込まれている。
課題:技術、規制、持続可能性
野心的な目標を掲げる一方で、マレーシアがレアアースの潜在力を実現するには、大きな障壁がある。
技術面の遅れ
マレーシアは、レアアースの分離・精錬、とりわけ重希土類の処理に必要な先端技術を持たない。ライナスが専門知識と投資をもたらしたものの、高付加価値の処理技術の多くは依然として中国に集中している。中国は2023年12月以降、こうした技術の輸出を禁止している。このため、技術移転と能力構築はマレーシアの政策担当者にとって最優先課題となっている。
この問題に対処するため、マレーシアは投資と技術的ノウハウの双方を提供できる国との連携を模索している。日本のJOGMEC(エネルギー・金属鉱物資源機構)は一つの手本となる。日本は2010年の中国による輸出規制後、代替供給源を確保するため、マレーシアのライナスを含め、海外の鉱山や処理施設に多額の投資を行った。マレーシアは、同様の長期的かつ戦略的な投資を呼び込むことで、この取り組みを再現したい考えだ。
規制とガバナンスの問題
マレーシアの鉱業は、連邦政府と州政府の複雑な権限関係の下で運営されている。連邦憲法に基づき、土地と鉱業権は州政府の管轄であり、州政府は連邦政府の承認を得ずに採掘許可を発行したり、森林保護区の指定を解除したりできる。この分権化は国の政策実施を複雑にし、違法採掘の抜け道を生む恐れがある。
天然資源・環境持続可能性省は、憲法上の規定と州側の反対を理由に、レアアース産業を一元的に監督する規制機関の設置を見送った。ジョハリ・アブドゥル・ガニ暫定相は、州の権利を守るため州政府との緊密な協議が必要だと強調しており、規制の調和は時間を要する繊細な課題となっている。
アナリストらは、ガバナンス、透明性、説明責任を強化しなければ、マレーシアは過去の過ちを繰り返す恐れがあると警告する。MARECやAREなど過去のレアアース事業は、放射性廃棄物や環境への懸念をめぐる住民の抗議を受けて閉鎖された。
環境と社会への懸念
レアアースの採掘・処理には、放射性廃棄物、森林破壊、水質汚染など、重大な環境リスクが伴う。ライナスの工場は安全基準を順守しているものの、廃棄物管理をめぐり、現在も世論の監視にさらされている。土地の伐採を最小限に抑えるため、現地浸出法などの新たな採掘方法が検討されているが、水質汚染のリスクは残る。
マレーシアのレアアース鉱床の大半は、生物多様性が豊かで炭素貯蔵量の多いトレンガヌ州、クランタン州、パハン州に位置する。鉱床の最大80%が森林保護区にあると推定されている。政府は厳格な指針や標準作業手順を提案しているが、州ごとの実施状況にはばらつきが残る。
ニク・ナズミ・ニク・アフマド元環境相は、次のように警鐘を鳴らした。
適切な政策と環境保護策が必要です。長期的な持続可能性を犠牲にする短期的な利益を追い求めてはなりません。
マレーシアの国家鉱物産業変革計画2021-2030は、バリューチェーン全体に持続可能性とESG(環境・社会・ガバナンス)基準を組み込むことを目指しているが、進展にはばらつきがある。
地政学:大国の間でかじを取る
マレーシアのレアアース構想は、米中間の地政学的対立が激化するなかで進められている。両国は産業と防衛部門向けの重要鉱物の確保を急いでおり、どちらもマレーシアを戦略的パートナーとみなしている。
中国は長年、レアアースにおける優位性を国策の手段として活用し、友好国には技術移転や投資を提供する一方、競合国には輸出規制を課してきた。2025年4月、北京はマレーシアとレアアース分離技術を共有することを提案した。クアラルンプールは、産業能力を高める好機としてこれを歓迎した。一方、中国は一部のレアアースと関連磁石の輸出を制限し、日本、欧州、米国の供給網に混乱をもたらしている。
米国は国内でのレアアース生産と処理に投資しているが、進展は遅い。MP MaterialsやNoveon Magneticsなどの米企業は新たな施設を建設しており、政府はオーストラリア、日本、インドなどの同盟国とともに鉱物安全保障パートナーシップを立ち上げた。しかし、こうした取り組みは高コスト、環境規制、技術的専門知識の不足に阻まれている。
マレーシアの戦略は、中立を保ち、すべてのパートナーに門戸を開くことだ。テンク・ザフルル氏は次のように説明した。
米国と中国を相手にする際、マレーシアは異なる基準を設けることはできません。中国への輸出を認めるなら、世界の他の地域への輸出も認めなければなりません。一貫性と中立性が重要です。
この均衡の維持は、マレーシアの信頼性を保ち、双方から投資を呼び込むうえで重要だ。同国のレアアース政策は、同一のルールの下で世界の買い手に門戸を開きながら、より高付加価値の事業を国内に根付かせることを狙っている。
経済効果と今後の道筋
活発なレアアース産業がもたらす経済的利益は大きい。新産業マスタープラン2030は、マレーシアのレアアース資源の価値を7,472億リンギット(約1,750億米ドル)と評価し、1,000億リンギット(230億米ドル)の投資を呼び込み、4,000人の雇用を創出する可能性があるとしている。採掘から磁石製造へとバリューチェーンを上ることで、マレーシアは利益と技術的ノウハウをより多く取り込むことを目指す。
マレーシアの方針は、日本のJOGMECの経験を参考にしている。JOGMECは海外への的を絞った投資と技術提携を通じ、10年間で日本の中国産レアアースへの依存度を90%から58%に引き下げることに成功した。マレーシアは、現地での処理、雇用創出、技術移転に取り組む企業への優遇措置を設け、同様の戦略的投資を呼びかけている。
しかし、今後の道のりにリスクがないわけではない。レアアース市場は価格変動が激しいことで知られ、地政学的な衝撃や中国政府の介入に左右される。損失を受け入れ、産業に補助金を出す中国の姿勢は、新規参入企業が価格面で競争することを難しくしている。環境・社会面の課題も依然として大きく、透明性と持続可能性を確保した管理ができなければ、住民の反対で事業が頓挫する可能性もある。
比較から見る世界のレアアース情勢とマレーシア
強靱なレアアース供給網の構築を目指しているのはマレーシアだけではない。米国、オーストラリア、カナダ、サウジアラビアも、新たな採掘・処理拠点に投資している。戦略国際問題研究所(CSIS)の最近の分析によると、単独で中国を上回る国はなく、国際協力が不可欠だ。
マレーシアの強みは次の通り。
- 既存の中流処理能力(ライナス工場)
- 未開発のレアアース鉱床が豊富
- 戦略的な立地とインフラ
- 付加価値産業の育成に対する政府の取り組み
課題は次の通り。
- 海外パートナーへの技術依存
- 分断された規制環境
- 環境・社会面のリスク
- 世界市場の価格変動への影響
成功するには、持続可能性とESG基準を定着させ、信頼できるパートナーとの技術共有の合意を確保し、連邦と州の各レベルで規制を調和させる必要がある。中国、米国、その他の関係者の利害が競合するなかで、マレーシアが巧みに立ち回れるかどうかが、「鉱山から磁石まで」の構想を実現できるかを左右する。
要点
- マレーシアは、豊富な鉱床と中国以外で最大の重希土類処理工場を擁し、世界のレアアース供給網の主要な担い手として台頭している。
- 政府は付加価値の向上と川下産業への投資誘致を目指し、未加工レアアースの輸出を禁止して、統合型の「鉱山から磁石まで」の産業構築を進めている。
- 技術面の遅れ、規制の分断、環境への懸念が、持続可能な開発に向けた大きな課題となっている。
- マレーシアは米国と中国の双方との関係で中立を保ち、あらゆる側からの投資を呼び込んでいる。
- 成功の鍵は、持続可能性の定着、技術移転の確保、州と連邦の政策の調和にある。
- マレーシアのレアアース戦略には大きな経済的可能性がある一方、環境、社会、地政学上のリスクを慎重に管理する必要がある。