東南アジアで中国製EVが急増、市場を一変
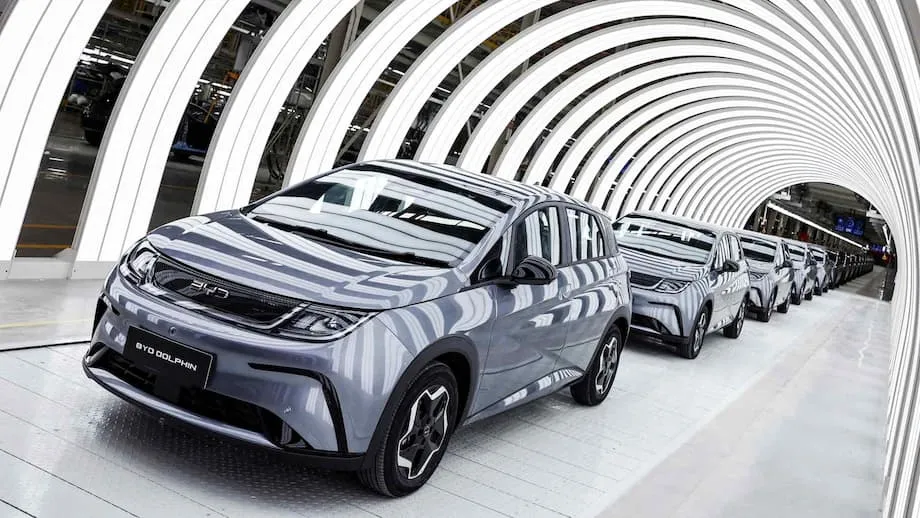
近年、東南アジアは電気自動車(EV)の新たな最前線となり、中国の自動車メーカーが地域の自動車市場を大きく変えている。BYD、奇瑞汽車(Chery)、吉利汽車(Geely)などのブランドは、手頃な価格のEVを投入して急速にシェアを拡大。消費者の好みを変え、日本、米国、欧州の従来メーカーの優位に挑んでいる。
目次
マレーシアの消費者、ビンセント・ホーさんがBYD「Atto 3」の購入を決めたことは、より大きな潮流を象徴している。かつてはニッチ商品とみなされていた中国製EVは、積極的な価格設定、政府の優遇策、現地生産への戦略的投資を背景に、タイ、マレーシア、インドネシア、シンガポールなどで一般に普及するようになった。一方、中国ブランドが急速に先行する中、ビジネスモデルの持続可能性、地場産業への影響、そして地域が組み立てを超えてイノベーションに進めるかどうかが問われている。
中国のEVメーカーはどう東南アジアをつかんだのか
東南アジアで中国製EVが台頭した背景には、中国国内の過剰生産能力と激しい競争、東南アジアでの燃料価格上昇、環境負荷の小さい交通手段を求める世界的な動きが重なっている。欧米市場が中国製EVに関税や規制を課す中、人口6億人を擁し、中間層が拡大する東南アジアは、事業拡大の重要なターゲットとなった。
Counterpoint Researchによると、2024年に東南アジアで販売されたEVの70%超を中国ブランドが占め、BYDだけで市場のほぼ半分に達した。地域最大のEV市場であるタイでは、中国ブランドが販売の約80%を占める。ベトナム、インドネシア、マレーシアでも、中国製EVの輸入と投資が急増している。
中国の自動車メーカーは、東南アジアの消費者を取り込むため、多面的な戦略を採ってきた。
- 競争力のある価格:中国製EVは日本や欧米の競合車より大幅に安いことが多く、より幅広い層に手が届く。
- 現地企業との提携:BYDや吉利汽車などは現地の複合企業と合弁会社を設立している。これは数十年前に日本の自動車メーカーが採った手法にならったものだ。
- 生産への投資:タイ、インドネシア、マレーシアで工場を建設するため、数十億ドルが投じられている。雇用を創出し、輸入への依存を減らす狙いがある。
- 政府の優遇策:東南アジア各国の政府は、投資誘致とEV普及に向け、税優遇、輸入関税の引き下げ、購入補助金を導入している。
その結果、地域のEV販売台数は2024年第1四半期に前年同期比で2倍超となる一方、従来型のガソリン車の販売は7%減少した。
BYD、地域の有力企業に
中国で最も売れているEVメーカーのBYDは、東南アジアで圧倒的な首位の座を確立した。タイのラヨーンに新設した工場はわずか16カ月で完成し、年間15万台の生産が見込まれる。数千人の雇用創出にもつながる。マレーシアでは2025年上半期に5400台超を販売し、地元勢と欧米勢を上回ってEV市場をリードしている。
BYDの戦略には、新市場への積極的な進出、現地販売代理店との提携、手頃な価格と先進的なバッテリー技術への注力が含まれる。タイとマレーシアに加え、シンガポール、インドネシア、ベトナム、さらにはフィリピンにも進出し、価格競争力と幅広い製品ラインアップを生かしている。
中国製EVはなぜこれほど手頃なのか
手頃な価格は、中国製EVが地域で成功している重要な要因だ。低価格を支える要素はいくつかある。
- 規模の経済:中国は世界最大のEV生産国で、国内市場は世界の電気自動車販売の約60%を占める。大量生産によってコストが下がる。
- 政府の支援:中国の自動車メーカーは長年にわたり、国内で補助金、研究助成、政策支援を受けてきた。これにより、技術と生産への大規模な投資が可能になった。
- 垂直統合:多くの中国企業は、バッテリー製造から最終組み立てまでサプライチェーン全体を管理し、コスト削減と効率向上を図っている。
- イノベーション:中国ブランドは、従来のリチウムイオン電池より安価で安全なリン酸鉄リチウム(LFP)など、新しい電池化学の先駆けとなっている。
こうした強みを背景に、中国製EVは競争力のある機能や航続距離を備えながら、競合車より安い価格を実現できる。東南アジアの消費者にとっては、ガソリン車と比べて燃料費を最大35%節約できることも魅力だ。各国政府が燃料補助金を段階的に廃止する中、その利点はさらに大きくなる。
政府の政策と地域の構想
東南アジア各国の政府はEV普及の加速に重要な役割を果たしてきた。例えばタイは、2030年までに自動車生産の少なくとも30%をゼロエミッション車にする目標を掲げている。投資誘致と消費者のEVへの乗り換え促進に向け、法人税の免除、輸入関税の引き下げ、物品税の減税、購入補助金を設けている。
重要な電池材料であるニッケルを豊富に埋蔵するインドネシアは、地域のEV用バッテリー拠点を目指している。政府はEV輸入への税優遇を導入し、中国企業と提携して工場建設や現地サプライチェーンの整備を進めている。マレーシアは完成車EVの輸入税と関税の免除を2025年まで延長するとともに、こうした優遇策が終了する時期に備えて現地生産に投資している。
一方、ベトナムは自国の有力企業VinFastを後押ししている。同社は愛国心に訴え、競争力のある価格を打ち出すことで、国内販売首位の自動車ブランドとなった。政府はEV充電ステーション向けの電気料金を補助し、EV購入者への直接補助も検討している。
課題:インフラ、航続距離への不安、地場産業
急速な成長にもかかわらず、課題はいくつも残る。航続距離への不安と充電インフラの不足は、消費者によく見られる懸念だ。特に都市部では充電ステーションが増えているものの、農村部の整備は依然遅れている。政府と民間企業は充電設備の増設を急いでいるが、進み具合は国によって異なる。
もう一つの問題は、イノベーションより組み立てが中心となっていることだ。東南アジアの新工場の大半は、電池パックなど輸入部品の組み立てに重点を置き、電池セルの製造や独自技術の開発には至っていない。これは高付加価値の雇用や知的財産を地域に取り込む力を制限する。1980年代から1990年代にかけて日本の自動車メーカーが台頭した際に見られた構図を想起させる。
The China-Global South Projectによると、東南アジアにとっての真の試金石は、組み立てを超えてEVの設計、イノベーション、電池製造の拠点になれるかどうかだ。そのためには、職業訓練、技術教育、研究機関、ハイテク産業区への投資に加え、技術移転や現地の研究開発への取り組みを外国投資家とより効果的に交渉する必要がある。
ガソリン需要と環境への影響
EVの急速な普及は、東南アジアのエネルギー事情にすでに明確な影響を及ぼしている。Kplerによると、電気自動車の普及を受け、同地域のガソリン需要の伸びは、2021年から2030年までの予測で年率3.1%から2.6%に鈍化した。2030年までにEVによってガソリン需要は日量約10万バレル押し下げられると予想されており、これは消費予測の約6%に当たる。
ただし、移行はまだ初期段階にある。東南アジアの乗用車全体に占めるEVの割合はわずか0.6%で、ガソリン車やオートバイが主流であるため、環境面の恩恵が表れるまでには時間がかかる。それでも勢いは明らかで、電気自動車に乗り換える消費者が増えるにつれ、地域の化石燃料への依存は低下する見通しだ。
競争と将来:東南アジアは独自のEV有力企業を育てられるか
現時点では中国ブランドが市場を支配しているが、東南アジアのEV産業の長期的な将来は、地域が独自の有力企業を育てられるかどうかにかかっている。事例からは、成功には現地に根ざした販売戦略、海外企業との技術提携、政府の強力な支援の組み合わせが必要だと分かる。
地元勢で最も意欲的なのはベトナムのVinFastだ。電池セルと電池パックの自社生産を手がける一方、中国からの輸入車との厳しい競争に直面し、海外展開にも苦戦している。マレーシアのプロトンは中国の吉利汽車と提携し、競争力のある価格のEVを投入した。海外の専門知識を活用し、コスト削減と開発の加速を図っている。他の国々も同様の提携を模索し、現地の研究開発に投資している。
Branding in Asiaによると、東南アジアがバリューチェーンの上位に進むには、政府間の連携した支援が欠かせない。タイの製造基盤、インドネシアのニッケル資源など各国固有の強みを生かす一方、政策の重複を避け、地域協力を促すべきだ。各国が連携すれば、国内需要を満たし、中国や欧米メーカーへの依存を減らす競争力のあるEVブランドを生み出せる。
新規参入と変化する戦略
競争環境は急速に変化している。中国のEVメーカー、蔚来(Nio)は2026年にシンガポールでの販売開始を計画しており、小型ハッチバック「Firefly」に加え、独自のバッテリー交換技術を導入する可能性がある。JMEVやAvatrなど他の中国ブランドも市場に参入する一方、BYDは事業展開と製品ラインアップの拡充を続けている。
一方、かつて地域を支配していた日本の自動車メーカーは、EVの潮流への対応が遅れたことでシェアを失いつつある。米国や欧州のブランドの存在感は限られているが、テスラは一定の足掛かりを築いた。地元ブランドは新モデルや提携で巻き返しを図っているものの、前途は厳しい。
障害とリスク:持続可能性、保護主義、地元の反発
成功を収めている中国のEVメーカーだが、東南アジアではいくつもの障害に直面している。積極的な低価格戦略が持続可能かどうかは不透明で、政府の優遇策が段階的に終了し、競争が激しくなる中で、その不確実性は高まっている。欧米市場の保護主義的な政策を受け、中国ブランドはすでに東南アジアへ軸足を移しているが、地元産業が脅かされていると受け止められれば、地域でも同様の措置が導入される可能性がある。
品質、データプライバシー、国家安全保障への懸念から、中国ブランドに抵抗感を持つ消費者もいる。例えばベトナムでは、地元の有力企業VinFastが強い支持を得ており、中国ブランドは浸透に苦戦している。マレーシアとインドネシアでは、ガソリン車やオートバイの優位に加え、燃料の安さも課題となっている。
最後に、電池セルや技術を輸入に頼る地域では、EVブームが生み出す価値の多くが中国に還流する。東南アジアが真の恩恵を得るには、政府が外国投資家とより有利な条件を交渉し、現地のイノベーションに投資するとともに、世界で競争するために必要な人材とインフラを整備しなければならない。
要点
- BYDを筆頭とする中国のEVメーカーは、積極的な価格設定、現地企業との提携、生産への投資を通じて、東南アジアで急速にシェアを伸ばしている。
- 政府の優遇策と燃料価格の上昇がEV普及を後押しする一方、インフラ、航続距離への不安、地場産業の育成には課題が残る。
- 地域のEV販売の70%超を中国ブランドが占め、BYDはタイ、マレーシア、シンガポールで市場をリードしている。
- EVの台頭はガソリン需要の伸びを鈍化させ、地域のエネルギー事情を変えつつあるが、移行はまだ初期段階にある。
- 東南アジアが長期的に成功するには、組み立てを超えてイノベーションを進め、地元の有力企業を育て、地域協力を促す必要がある。
- 低価格の持続可能性、保護主義の可能性、消費者の抵抗、輸入技術への依存が障害となる。
- 今後10年は、東南アジアがEVイノベーションの真の拠点になれるか、それとも海外ブランドの組み立て拠点にとどまるかを決めることになる。