ベトナムの歴史的なデジタル現金給付:国を挙げた祝賀とデジタル化への飛躍
国を挙げた祝賀とデジタル変革を融合させる取り組みとして、ベトナム政府は1億600万人を超える全ての国民に、国費による総額約11兆ドン(約4億3000万米ドル)の現金給付を行っている。1人当たり10万ドン(約4米ドル)を、現金または同国の公式デジタル身分証明プラットフォーム「VNeID」に連携した銀行口座への電子送金で受け取る。八月革命と建国記念日の80周年に合わせて実施される前例のないこの取り組みは、祝賀の贈り物にとどまらない。ベトナムのデジタル変革と金融包摂の推進を加速させる戦略的な施策だ。
目次
ファム・ミン・チン首相は、9月2日の建国記念日までに給付を完了するよう指示した。地方銀行や政府機関は、銀行口座をVNeIDに連携する手続きを国民に案内するため動員されている。この取り組みは大規模な実務上の挑戦であると同時に、デジタル上のインセンティブを活用し、国のデジタルID基盤の普及を促す大胆な試みでもある。
VNeIDとは何か、なぜベトナムのデジタルな未来に欠かせないのか
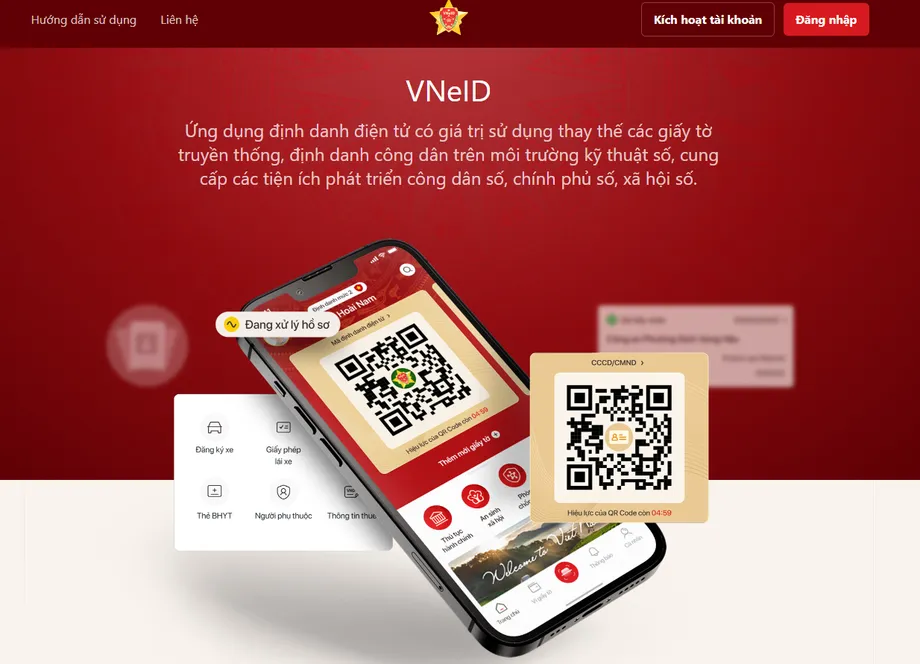
公安省が運営し、国家人口データベースと連携するVNeIDは、ベトナムの公式デジタル身分証明プラットフォームだ。新型コロナウイルスのパンデミック期に、移動の追跡や公衆衛生対策を支援するために導入されたVNeIDは、急速に発展し、同国のデジタル政府エコシステムの中核となっている。現在は行政文書や社会福祉からデジタル決済、生体認証まで、拡大を続けるさまざまな公共サービスを国民に提供している。
政府はVNeIDを「スーパーアプリ」へと発展させ、銀行、医療、教育から電子政府まで、あらゆるサービスを利用できる安全な共通窓口にすることを目指している。この構想は、デジタルID基盤がデジタル社会のバックボーンとなったエストニア、シンガポール、インドなどの成功例を想起させる。
VNeIDの仕組み
VNeIDは、国の身分、居住情報、電子認証に関するデータベースを基盤とするモバイルアプリだ。国民はアカウントを登録し、顔認証や指紋などの生体データを含む本人確認を行い、銀行口座やその他の個人記録を連携できる。このプラットフォームは電子署名や医療記録に対応しており、公共料金の支払い、年金の給付、さらには株式市場での取引にも対応するよう機能を拡充している。
今回の現金給付では、国民に銀行口座をVNeIDに連携するよう呼びかけており、電子送金を直接受け取れる。Sacombankなどの地方銀行は、アプリ内で口座の連携や情報更新を支援する機能を導入し、政府給付や社会保障給付を受け取りやすくしている。
生体認証:安全性と信頼
ベトナムは、デジタルIDや銀行システムへの生体認証の導入を先導している。2025年1月1日から、特定のオンライン銀行取引で顔認証や指紋を使った生体認証が義務化される。この措置は、不正行為を防ぎ、匿名口座をなくし、顧客の安全性を高めることを目的としている。すでにVNPTなどのプラットフォームでは、平均して1日60万件の生体認証による本人確認(KYC)が処理され、100を超える金融機関にサービスを提供し、4000万人以上をデジタル上で本人確認している。
ベトナム国家銀行のファム・ティエン・ズン副総裁は、生体認証の重要性を強調し、次のように述べた。「公安省の本人確認記録と照合して口座名義人を確認する生体認証の導入は、不正口座をなくし、顧客の安全性を高めるうえで不可欠だ」
銀行は顧客の生体データ更新を積極的に支援しており、すでに数百万人が対応している。期限までに更新しない場合、オンライン取引やATMの利用が制限される。
金融包摂:ベトナムの隅々まで届ける
ベトナムのデジタル現金給付は、単なる技術の話ではない。金融包摂を促す強力な手段でもある。銀行口座をVNeIDに連携するよう国民に求めることで、デジタルバンキングを利用したことがない人々にも、正規の金融システムを使い始めるよう促している。現金が依然として主流で、特に低所得世帯、農村部の住民、露天商の間で広く使われている同国では、これは大きな意味を持つ。
ベトナム国家銀行によると、デジタル取引は2022年に前年比85%以上増加し、モバイル取引は全体の約78%を占めた。それでも現金は広く使われており、農村部では銀行サービスを利用できない住民も多い。そのため今回のデジタル給付は、利用を促すインセンティブであると同時に、国民にデジタルツールを知ってもらい、システムへの信頼を築くための啓発策でもある。
専門家は、ベトナムの取り組みを、デジタルウォレットの給付や中央銀行デジタル通貨(CBDC)の実証実験をデジタル決済の普及に活用してきたタイや中国の施策と比較している。また、利用者の獲得に効果を上げてきたブロックチェーンの「エアドロップ」やフィンテックアプリの特典になぞらえる見方もある。
実務上の導入:銀行口座と社会保障の連携
Sacombankなどの銀行は、顧客が口座をVNeIDに連携する手続きを簡素化している。これにより、社会保障給付、年金、失業給付など、政府からの給付を直接受け取れる。手順は簡単で、VNeIDにログインし、該当するサービスを選んで銀行口座情報を入力し、データ共有を承認する。この連携によって給付の迅速化だけでなく、行政コストや不正のリスクも抑えられる。
スマートフォンを持たない人やデジタル機器の利用に不慣れな人に対しては、銀行や地方当局が対面で支援し、デジタル移行から誰も取り残されないようにしている。
ベトナムのデジタルバンキング:成長、課題、機会
ベトナムは、モバイルバンキングとデジタル決済が東南アジアで最も急速に成長する市場の一つだ。スマートフォンの普及率は80%を超え、都市部の若年層ではモバイルバンキングの利用がほぼ飽和状態にある。Techcombank、MB Bank、Vietcombank、VietinBank、BIDVなどの大手銀行は、貯蓄、投資、QRコード決済などに対応するモバイルアプリに多額の投資を行ってきた。MoMo、ZaloPay、VNPay、ViettelPayなどの電子ウォレットも主要な事業者で、MoMoの利用者は3100万人を超え、利用可能な加盟店は14万カ所に上る。
普及を後押しする要因は次の通りだ。
- スマートフォンの高い普及率
- 政府の後押しとなる政策
- QR決済を広く受け入れる加盟店
- サービスが行き届いていない地域にも届くモバイルバンキング
安全性は最重要課題であり、銀行は二要素認証、端末のフィンガープリンティング、行動分析、エンドツーエンド暗号化を導入している。VisaやMastercardなどの世界的企業との提携も、セキュリティ基準と相互運用性の向上につながっている。
一方、課題も残る。農村部での普及は通信環境やデジタルリテラシーの問題によって妨げられており、市場には競合アプリが多数存在して分断されている。特にVNeIDの導入や新たな生体認証要件をめぐる規制の複雑さも負担となっている。デジタルバンキングが都市部以外にも広がるなか、消費者保護やサイバーセキュリティへの懸念も続いている。
規制と技術革新
ベトナム政府は、法制度の近代化、決済システムの刷新、人材育成に向けた連携の促進に積極的に取り組んでいる。ベトナム国家銀行は大口取引に生体認証を求める新たな規制を導入し、不正対策として疑わしい口座のデータベースを整備している。財務省も仮想資産や関連サービスに関する法制度の構築を進めている。
こうした取り組みは、国民への啓発キャンペーンや教育プログラム、国際協力によって支えられている。ベトナムは東南アジアで最も意欲的なデジタル変革の事例の一つとなっている。
スーパーアプリとしてのVNeID:デジタルガバナンスの次の段階
VNeIDの構想は、本人確認の枠を大きく超えている。政府は、ほぼあらゆる公共サービスや金融商品にシームレスにアクセスできるスーパーアプリにすることを目指す。最近の機能拡充では、電子署名や医療記録が追加され、生体認証を用いた銀行取引との連携も実現した。公共料金の支払い、株式市場での取引なども利用できるよう計画が進んでいる。
この方針は、デジタルウォレットが決済、身分証明、政府サービスへのアクセスを統合する多機能プラットフォームへと進化しているアジア各地の動きと重なる。インドのAadhaar、シンガポールのSingpass、中国のAlipayはその代表例だ。ベトナムでは、VNeIDがデジタルIDと決済を一元化する役割を担い、2030年までに上位中所得国となる目標を支える位置づけにある。
戦略的資源としてのデータ
ベトナムの国家データ戦略は、デジタル変革の重要な資源としてデータを位置づけている。VNeIDや関連施策を通じて収集される情報は、政策立案の改善、対象を絞った社会プログラム、経済の透明性向上を可能にする貴重な資産とみなされている。政府機関や金融機関の間でデータを連携させることで、ベトナムはよりスマートで効率的な公共部門を築き、民間部門のイノベーションを促すことを目指す。
地域と世界の動向:ベトナムの位置づけ
ベトナムのデジタル変革は、地域全体で広がる大きな潮流の一部だ。アジア各国の政府は、金融包摂の促進、安全性の向上、公共サービスの効率化にデジタルIDや決済を活用している。世界のデジタルウォレット利用者は現在48億人に上り、60%以上がアジア太平洋地域に集中する。インド、インドネシア、フィリピンなどでは、デジタルIDと決済システムの連携が進み、安全性と利用機会を高めながら、デジタルエコシステムへの信頼を築いている。
ベトナムの取り組みは、その規模と意欲の高さで際立つ。全国規模の現金給付に、生体認証の義務化やVNeIDのスーパーアプリ化を目指す動きが加わり、同国はデジタル政府の革新で地域をリードする存在となっている。IDと決済の統合は経済活動への参加とデジタル上の安全を変えつつあり、社会福祉から電子商取引まで幅広い分野に影響を及ぼす。
他国から学ぶこと
インドのAadhaar基盤は数百万の銀行口座と連携し、給付の効率化に役立っている。中国ではAlipayやWeChat PayがデジタルIDを統合し、安全な取引を可能にしている。シンガポールのSingpassには決済サービスが加わり、インドネシアのデジタル住民IDは身分証明と金融取引の一元化を目指す。これらの事例は、信頼されるデジタルエコシステムの構築には、相互運用性、安全性、官民連携が重要であることを示している。
課題と普及への道のり
目覚ましい進展がある一方、ベトナムのデジタル化には大きな課題もある。時代遅れの規制、インフラの不足、サイバーセキュリティ上の脅威、デジタル人材の不足に対処しなければならない。農村部の住民には、本人確認書類やスマートフォンを利用できない人が今も多く、データプライバシーや消費者保護への懸念も根強い。
政府は法制度の見直し、デジタルインフラへの投資、国民への啓発キャンペーンで対応している。銀行やフィンテック企業は新たな商品やサービスの開発を進め、世界的企業との連携が基準や相互運用性の向上につながっている。デジタル現金給付とVNeIDの普及が成功するかどうかは、政府、産業界、市民社会の継続的な協力にかかっている。
要点
- ベトナムは金融包摂とデジタル利用の促進を目的に、デジタルIDプラットフォームのVNeIDを活用し、全ての国民に総額11兆ドンの現金を給付している。
- VNeIDは、本人確認、銀行取引、社会保障、公共サービスを統合するスーパーアプリへと発展している。
- 2025年から特定の銀行取引で生体認証が義務化され、安全性の向上と不正対策が図られる。
- この取り組みは、2030年までにデジタル経済とデジタル社会を築くことを目指す、より広範なデジタル変革戦略の一環だ。
- ベトナムの方針はアジアの成功例に倣うもので、デジタル政府の革新をリードする国としての地位を押し上げている。
- 農村部での利用機会、サイバーセキュリティ、規制の複雑さなど課題は残るが、改革と投資が普遍的な普及への道を開いている。