アリババのAI成長が、香港市場を数少ない明るい材料に
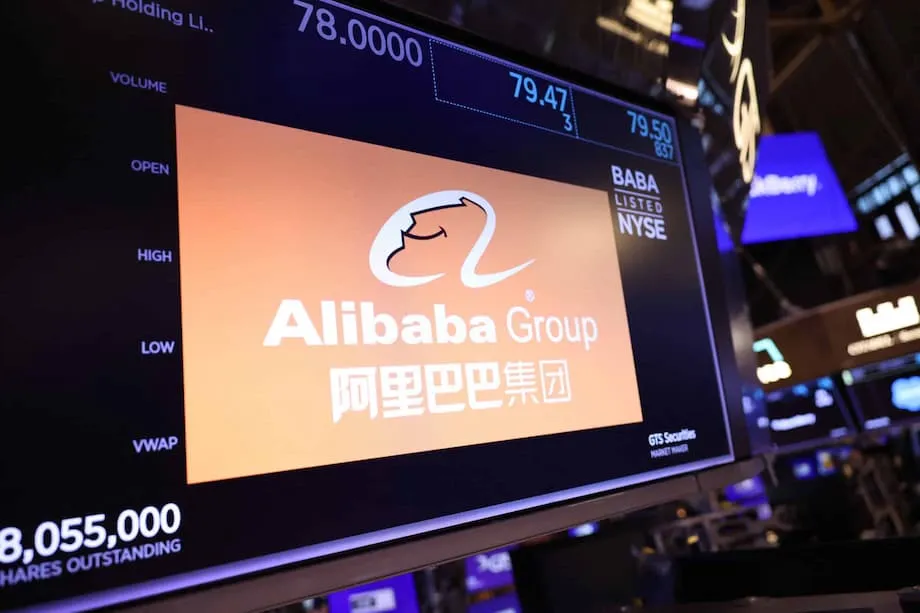
週明けの香港株は、軟調なアジア市場全体の動きから抜け出した。クラウド事業と人工知能(AI)事業の力強い業績を受け、投資家がアリババ株を買い進めた。ハンセン指数は約2.2%上昇して25,617.42となり、約2週間で最大の日中上昇率を記録。一方、アリババの香港株は約19%急伸し、1日の上昇率としては3年余りで最大となった。中国本土の主要指数も上昇し、CSI300は約0.6%高、上海総合指数は0.5%高となった。ウォール街の軟調な動きを受けながらも、中国株の上昇は続いた。
目次
アジアの他の市場は大半が下落した。日本の日経平均株価は、前週後半の米同業株の下落を受けたハイテク株安で、約2%下げた。経済的困窮を背景とする混乱で6人が死亡したジャカルタでは、リスク選好が後退し、株価は2%超下落した。韓国の8月の半導体輸出額は月間として過去最高を記録したものの、総合株価指数(KOSPI)も下落した。政策やバリュエーションへの懸念が優勢になると、株価は貿易統計の見出しとは異なる動きを見せることがある。
アリババの急騰は、6月四半期の決算発表を受けたものだ。純利益は前年同期比78%増の431億1,000万元、売上高は2,476億5,000万元となり、市場の関心はクラウド事業の成長加速とAI関連売上高の急増に集まった。同社によると、クラウド部門の売上高は前年同期比26%増の334億元。外部顧客向けAI製品の売上高は、8四半期連続で3桁成長を維持しているという。利益は、トルコの電子商取引企業トレンディオールからの撤退を含む投資収益や資産売却益に押し上げられた。一方、即時配送サービスへの大規模な支出が、コアコマース事業の基礎的な利益を圧迫した。
投資家は売上高全体の伸び悩みを見過ごし、アリババのクラウド資産が中国でAI関連の需要を収益化する主要な手段になりつつあることに注目した。これを受け、ハンセン・テクノロジー指数も約2.2%上昇した。米国市場がレーバーデーで休場となり、薄商いだったため値動きが誇張された可能性はある。それでも、大幅な上昇は、変動の大きかった8月を経て中国テクノロジー株への投資意欲が再び強まったことを示唆した。
アリババ株の上昇を後押ししたもの
市場の反応を左右したのは、アリババの成長が小売事業だけでなく、クラウドとAIの基盤にますます結びついているという見方だ。グループ全体の売上高の伸びは2%にとどまったものの、AIとの関連が最も深い部門は成長を加速させた。経営陣は、開発者や企業からの需要が強まっていると明確に示した。長期にわたり株価が低迷した後、投資家はバリュエーションも見直した。年初来では大きく反発しているものの、株価は2020年のピークを依然として大きく下回っている。
クラウドとAIが成長をけん引
アリババのクラウド部門の売上高は334億元で、前年同期比26%増となり、前四半期の成長率を上回った。経営陣によると、顧客がチャットアシスタントやコード生成、業種特化型モデルを導入するなか、AI関連製品の売上高は8四半期連続で3桁成長を続けている。同社は「Qwen」シリーズのモデルを商用化し、アリババクラウドを通じて推論、学習、アプリケーションの各サービスを販売している。また、モデルの学習と推論を支える新たなAI半導体の開発も進めている。幹部らは、短期的な利益率の拡大よりも規模と利用拡大を優先し、クラウド市場全体を上回る成長を目指す考えを示している。この方針は、AIインフラの成長サイクルで一般的な市場シェア獲得競争の段階に沿うものだ。
その仕組みを簡単に言えば、AI需要の拡大は、計算処理能力、ストレージ、ネットワークの利用増を通じてクラウド売上高を押し上げる。顧客はモデルの学習に必要な処理能力や、本番環境でアプリケーションを動かす推論処理に対価を支払う。この従量課金型のモデルにより、AIへの関心は継続的な売上高につながる。投資に伴って短期的な利益が変動しても、AI製品が持続的に3桁成長していることがアリババのバリュエーションにとって重要なのはそのためだ。
即時配送と利益率のトレードオフ
アリババは、淘宝(タオバオ)内で商品をおよそ1時間以内に届けることを目指す「即時コマース」にも多額の資金を投じている。経営陣によると、この迅速配送部門の四半期売上高は148億元を超え、前年同期比12%増となった。また、即時コマースにより、3年以内に年間換算の流通取引総額(GMV)が1兆元増える可能性があるとの見通しを示した。この戦略は、迅速な配送に力を入れる競合他社に対抗し、市場シェアを守るうえで役立つ。一方、コアコマース事業の短期的な利益率を圧迫するため、顧客管理売上高が伸びたにもかかわらず同部門の基礎的な利益が減少した一因となった。
香港と中国本土の市場、アジア各地と異なる動き
香港が上昇を主導する一方、アジアの主要指数の大半は下落した。ハンセン指数はテクノロジー株の構成比が高く、指数への影響が大きいアリババ株が急伸したことで、上昇幅が拡大した。ハンセン・テクノロジー指数も連動し、大手インターネット企業株全般に買いが広がった。CSI300と上海総合指数がともに上昇し、中国本土市場も堅調な動きを続けた。規制当局が最近の市場安定を容認する姿勢を示したことも支援材料となった。中国証券監督管理委員会(証監会)の呉清主席は、学者や市場関係者との対話で、国内株式市場の安定と上昇基調をさらに定着させるべきだと述べた。投資家はこの発言を市場に好意的なものと受け止めた。
バリュエーションも香港市場の追い風となった。市場データによると、ハンセン指数の株価収益率(PER)は約11.8倍で、上海総合指数の約18.2倍を下回る。本土株が先月、10年ぶりの高値をつけた後、割安とみられる銘柄を探す買い手を引きつけている。アリババ以外では、BOC香港が上期利益の2桁増を受けて約6.7%上昇し、アリババ・ヘルスも7%近く上げた。
東京とソウルは下落
日本市場は、米国で高成長株が売られた流れを受け、ハイテク株を中心に下落した。前週には一部の大型株決算への失望があり、海外で金融緩和が進むペースをめぐる議論も再燃していた。韓国では、8月の半導体輸出額が月間として過去最高となり、メモリーやロジック半導体への強い需要が示された。それでも、世界的な利下げが期待より遅れる可能性や、関税による逆風が続く懸念から株価は下落した。株価指数はしばしば、貿易統計が企業収益に反映される前に、政策や流動性の変化を先取りする。
インフレと金利の兆候がリスク選好を冷やす
世界市場では、前週末に発表された米国のインフレ指標が予想を上回り、連邦準備制度理事会(FRB)が急速な利下げを相次いで実施するとの見方が後退した。市場ではなお、9月に0.25ポイントの利下げが実施される可能性が高いとみられているが、物価上昇圧力が強まれば、その後の道筋は不透明だ。ドイツのインフレ率が8月に今年初めて上昇したことも、欧州中央銀行(ECB)の利下げ見通しに影響する可能性があり、欧州の経済指標も慎重姿勢を強めた。
eToroのアナリスト、ブレット・ケンウェル氏は、最新の指標と金曜日のウォール街の下落を受け、変化する市場の見方を率直に語った。
9月に0.25ポイント利下げする可能性は依然高いものの、インフレが上昇するなか、FRBが望むほど速く、あるいは積極的に動くのは難しいかもしれない。
ウォール街はレーバーデーで休場となり、9月は株式市場が不安定になりやすい月でもあることから、多くの投資家は香港以外の市場で上昇を追いかけるより、リスクを抑える道を選んだ。欧州株はまちまちから小幅高となり、原油価格はわずかに上昇。成長とインフレの組み合わせを示す、より明確な材料を待つなか、為替の動きは限られた。
関税と貿易をめぐる政治が不透明感を強める
米連邦控訴裁判所が、ドナルド・トランプ大統領は緊急経済権限を行使して広範な関税を課す際に権限を逸脱したと判断し、貿易政策が再び注目を集めた。法的手続きが続く間も関税は維持され、サプライチェーンや企業の事業計画に影を落としている。市場の直接的な反応は限られたものの、国境を越えた取引に関わる企業は、関税制度の変更に引き続き敏感だ。
この判断を受け、トランプ氏は強気の姿勢を示した。
最終的には、アメリカ合衆国が勝利する。
貿易をめぐる緊張は、日本でも表面化した。現地メディアによると、日本の関税交渉担当者は、米国産米の購入拡大を含む大統領令が検討されているとの観測を受け、予定していたワシントン訪問を中止した。この動きは、金利への不安とハイテク株の利益確定売りに左右された市場に、政策面の不透明感を加えた。
新興国市場と中国テクノロジー株への波及
アリババ株の急伸は香港市場だけにとどまらなかった。クラウド事業の発表を受け、中国と香港のAI関連銘柄が買われ、新興国株の指標は約0.6%上昇して連続下落に歯止めがかかった。中国テクノロジー株では、アリババの約19%上昇により時価総額が500億ドル超増加。百度やテンセントなど同業各社も上昇し、投資家がAI関連銘柄に再び資金を振り向けたことで香港市場の売買高は膨らんだ。
モルガン・スタンレーのアナリストは、アリババのクラウド事業の地位と、開発者向けツールの拡充を踏まえ、中国のAI開発に投資する有力な手段の一つと評価した。プラットフォーム企業への規制強化が長く続いた後、アリババ株は年初来で回復し、多くの国内同業他社を上回る一方、2020年の高値を大きく下回る水準で取引されている。
アリババの最高経営責任者(CEO)、呉泳銘氏は、クラウドとAIの成長を支える需要について強調した。
AI需要の力強さが売上高の伸びを加速させており、AI関連製品は現在、外部顧客向け売上高の大きな割合を占めている。
このメッセージは、小売から製造業まで幅広い業種で、AIがクラウドサービスの継続的な利用を促すかどうかを見極めようとする投資家に響いた。また、コアコマース事業の短期的な利益率や、迅速配送で市場シェアを守るコストをめぐる懸念をいったん覆い隠す効果もあった。
中国テクノロジー株に残るリスク
今回の上昇を受けても、規制や地政学上のリスクは消えていない。米国の輸出規制で先端半導体へのアクセスが制限される可能性があるほか、国内のインターネット規制が将来変更されれば、製品計画や広告、データの取り扱いに影響し得る。今年前半には、中国のスマートフォンに新たなAI機能を導入するための提携の可能性が報じられた。これは機会とともに、変化する規制のもとで国際提携を進める難しさも浮き彫りにした。
マクロ経済の逆風も続いている。中国は長期化する不動産不況と消費者心理の弱さに対処している。アナリストは、株価が持続的に回復するには、家計所得の伸び、住宅市場の安定、消費者信頼感に具体的な改善が必要だと指摘する。それでも、バリュエーションの大幅な割安感とクラウド・AI事業の目に見える成長によって、投資家は1年前より明確な投資ストーリーを描けるようになった。
今回の上昇が香港市場の割安感にとって重要な理由
今回の相場から読み取れる教訓の一つは、確かな成長材料が現れれば、香港市場のバリュエーション格差が反発のばねになり得ることだ。ハンセン指数のPERは中国本土の主要指数より低く、企業業績が予想をわずかに上回るだけでも、株価が大きく動くことがある。市場の安定をさらに強化すべきだという規制当局の発言も、企業のニュースが好転した際にリスクを取る動きを支える政策面の材料となる。クラウド、AI、海外電子商取引の勢いを企業の発表が示し続ければ、香港株の保有を抑えてきた投資家が、再び資金を振り向ける可能性がある。特に、国内の流動性が10年ぶりの高値近辺にある中国本土株を支えれば、その動きは強まり得る。
それでも、アジアの大半では慎重姿勢を促す要因が優勢だ。根強いインフレ、先行きが不透明な金利動向、貿易政策をめぐる不確実性が残る。アリババをきっかけとした急伸は、中国テクノロジー株に上昇材料があることを示したが、次の上昇局面は、クラウドとAI事業で着実に成果を上げ、国内消費の状況がより明確になるかどうかにかかっている。
要点
- アリババの香港株は決算発表を受けて約19%急伸。クラウド売上高の26%増とAI製品売上高の3桁成長が明らかになった。
- ハンセン指数は約2.2%上昇して25,617.42となり、下落したアジア市場の大半を上回った。
- 中国本土の主要指数も上昇し、CSI300は約0.6%高、上海総合指数は0.5%高となった。
- 日本の日経平均は約2%下落し、韓国のKOSPIも8月の半導体輸出額が過去最高となるなかで下落した。
- 経済的困窮に関連する死者を伴う混乱でセンチメントが悪化し、ジャカルタ市場は2%超下落した。
- 米国のインフレ指標が予想を上回り、9月に0.25ポイントの利下げが実施される可能性は高いものの、FRBが急速な利下げを続けるとの期待は後退した。
- ドイツのインフレ率は8月に今年初めて上昇し、ECBの利下げ期待を複雑にした。
- 米連邦控訴裁判所は、特定の関税を課したトランプ大統領の行為は権限を逸脱したと判断したが、関税は当面維持される。
- アリババ株の上昇を受けてAI関連銘柄が買われ、新興国株は約0.6%上昇。百度やテンセントなど中国の同業株も上昇した。
- 香港市場の割安感は引き続き魅力となっており、ハンセン指数のPERは約11.8倍、上海総合指数は約18.2倍。
- 中国テクノロジー企業には規制や輸出規制のリスクが残る一方、国内需要の弱さや不動産市場の不振がマクロ経済の重荷となっている。