詐欺被害の拡大を受け急速に普及
シンガポールの銀行利用者は、預金を詐欺犯の手が届かないようにするため、300億シンガポールドル(S$)超をロックしている。6月30日時点で、37万人超が資金ロック機能を利用した。この数字は、2023年末の機能導入以降、国内で急速に利用が広がったことを示しており、フィッシングやマルウェア、ソーシャルエンジニアリング詐欺の急増を銀行と利用者の双方が深刻に受け止めていることを浮き彫りにしている。仕組みはシンプルだ。利用者は銀行口座の預金の一部を隔離してロックでき、犯罪者が本人の携帯電話やオンラインバンキングの認証情報を乗っ取っても、ロックされた資金はデジタル手段では動かせない。
目次
初期版は2023年11月、DBS、OCBC、UOBで導入された。2024年半ばまでには、Citibank、CIMB Singapore、Bank of China Singapore、Standard Chartered、Maybank、HSBCなど、他の大手リテール銀行にも広がった。2025年には、GXS Bank、MariBank、Trust Bankなど、個人顧客向けのデジタル銀行も独自の機能を展開し始めた。シンガポール金融管理局(MAS)は各銀行と連携し、業界全体で資金ロックの選択肢を広げるとともに、利用者が資金をロック、解除する手順の改善を進めてきた。
詐欺被害が膨らむにつれて、利用は加速した。シンガポール警察は、2024年の詐欺被害額が約11億S$に上ったと発表した。公式データによると、2024年上半期だけでも少なくとも3億8,560万S$が失われた。こうした状況を受け、MASと銀行業界は、特に侵害された端末から行われる危険な操作に、より多くの手間を加える対策を強化してきた。資金ロックはその取り組みの中核に位置し、認証の強化、取引通知、顧客が主導権を取り戻すまでデジタルバンキングをすべて停止するキルスイッチによる凍結措置などと並ぶ。
資金ロック機能の仕組み
資金ロックでは、利用者が既存口座または連携口座内の金額を指定し、その資金をオンラインバンキングやモバイルバンキングで移動できないようにする。ロック対象分の振り込み、支払い、デジタルでの引き出しはできなくなる。資金にアクセスするには、より安全な方法でロックを解除する必要があり、通常は犯罪者が遠隔では実行できない物理的な手続きが求められる。銀行は、危険性の高い操作を遅らせ、対面確認なしでは窃盗が成立しないように手続きを設計した。ロック中も、該当口座の通常の金利が適用される。一定のボーナス金利口座や定期預金などでは、ロックした資金にもボーナス金利の条件が適用される場合がある。
ロック解除の手順は銀行によって異なる。本人確認書類を持って支店に行く必要がある銀行もあれば、物理カードと暗証番号を使ってATMで解除できる銀行もある。ロック解除後、引き出しが可能になるまでの冷却期間を設ける金融機関も複数ある。デジタル銀行は、近距離無線通信(NFC)対応の携帯電話にカードをタップし、追加のパスコードを入力するよう求めたうえで、引き出しまで待機時間を設けるなど、独自の安全策を追加している。業界全体で目指すところは同じだ。マルウェアを入れさせたり、ワンタイムコードを渡させたりして被害者をだました窃盗犯でも、最後の手続きには口座名義人の現場での対応か、遠隔の攻撃者には満たせない認証が必要なため、隔離された資金にはアクセスできない。
MASは導入初期、利用者が別口座を開設しなくても同じ口座内で資金をロックできるようにするなど、銀行が使い勝手を改善していると説明した。規制当局は議会で、ロックされた残高は利用者を悩ませてきたフィッシングやマルウェアの手口から保護されると述べた。中央銀行は公式回答で、これらの手口によって資金ロック中の資金が盗まれた事例はないと説明した。
これまでのところ、資金ロック対象の資金がフィッシングやマルウェア詐欺に遭ったとの報告はありません。
追加の手間と安心できる実績の組み合わせが、2024年から2025年にかけての利用拡大を後押しした。
導入銀行と各行の違い
現在、シンガポールの大手リテール金融機関では資金ロックを利用できる。地場大手のDBS、OCBC、UOBが先行して導入した。2024年末までにCitibank、HSBC、Maybank、Standard Charteredが加わり、Bank of China SingaporeとCIMB Singaporeも独自の機能を開始した。2025年にはデジタル銀行のGXS Bank、MariBank、Trust Bankも、それぞれのアプリや認証方法に合わせた機能で参入した。その結果、個人顧客向けに広く利用できるようになり、各行の商品設計やリスク管理を反映した選択肢がそろった。
地場銀行のDBS、OCBC、UOB
DBSは自社の機能を「digiVault」と呼ぶ。別の保管口座が必要だった初期の試験導入を経て、現在は既存口座内で資金をロックし、通常の金利を受け取り続けられるように機能を拡充した。同行によると、幅広い年代で利用が進んでおり、資金ロックと並行して、利用者自身で管理できるセキュリティー機能も拡充している。ロック解除には通常、支店での対面手続きが必要で、資金を引き出す前に意図的な時間が設けられる。
OCBCは、当座預金、普通預金、定期預金に資金ロックを導入した。開始から最初の2カ月で、3万人超がこの機能を使って33億S$超をロックした。その後、定期預金にも対象を広げ、定期預金へのデジタルアクセスを遮断できるようにした。解除はカードと暗証番号を使ってATMで行うか、支店で手続きできる。利用は2025年も増え続け、8月下旬時点で、10万8,000口座超に約130億S$がロックされていると発表した。同行によると、多くの利用者は余剰資金をロックし、請求書の支払いと緊急時に備えて一定額は解除したままにしている。
UOBは当初、専用の資金ロック口座を開設する必要があるとしていたが、既存口座内での利用にも対応できるよう検討していると説明していた。ロック解除はATMで可能だ。同行によると、7月末時点で利用者は16万人を超えた。日々の支出と長期貯蓄を分けたい顧客から強い関心が寄せられていることを示している。詐欺犯にそそのかされて送金を始めた被害者の損失を、資金ロックが抑えた事例も紹介している。
外資系銀行とその他のリテール金融機関
Standard Chartered、Maybank、HSBCは、業界の指針に沿って2024年末までに資金ロックを導入した。Citibankは機能を段階的に展開し、2025年上半期に500人超が利用したと発表した。CIMB Singaporeによると、6,400人超の顧客が独自の機能を通じて3億1,000万S$超を保護した。Bank of China Singaporeは、5,000口座超でこの機能が利用されていると発表した。ロック解除の具体的な手順は異なるものの、いずれも犯罪者が悪用しようとするデジタル手続きより強固な管理を求めている。
デジタル銀行と新技術
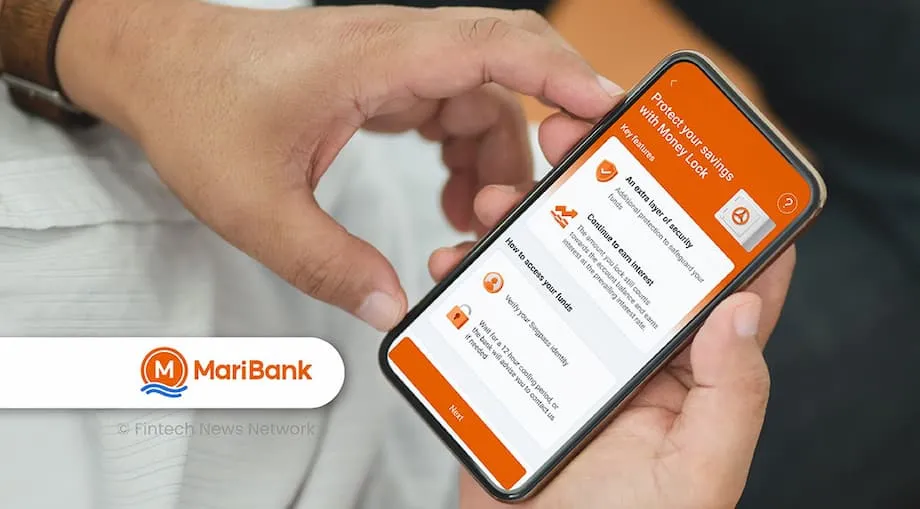
Trust Bankの「Trust Lock」は、端末とカードによる確認を追加している。利用者は個別の貯蓄ポットをロックできる。引き出しには、NFC対応の携帯電話に物理的なTrustカードをタップし、6桁のTrust Keyを入力したうえで、資金を移動できるようになるまで必須の12時間待機する必要がある。NFC対応の携帯電話を持たない場合、Trustは体験センターでの本人確認を求める。GXS BankとMariBankも2025年、同様の安全策を顧客が利用できるよう、資金ロックを導入した。各行の手法に共通する目的は、端末を乗っ取った遠隔の攻撃者がロック対象の資金から高額送金を実行するのを防ぐことだ。
利用者像とロックされている金額
利用は幅広い年代に広がっているが、中年層と高齢層がやや多い。2024年に議会に提出された初期データによると、50歳以上が利用者の約44%を占め、30~50歳未満は約41%、30歳未満は約15%だった。2024年10月までに、MASは30~49歳が43%で最も大きな割合を占め、50歳以上が42%、若年層は引き続き15%だったと発表した。50歳以上の利用者はロックする金額も大きい傾向にあり、退職者や退職間近の人がまとまった貯蓄の保護に資金ロックを利用していることがうかがえる。
利用は急速に拡大した。導入直後の2024年2月には、資金ロック口座が6万1,000口座を超え、54億S$超が保護されていた。2024年3月には、7万8,000口座超でロックされた資金の総額が66億S$に達した。2024年10月末、MASは18万1,000人超が約158億S$をロックしたと発表した。2025年5月31日時点では、35万人超が約280億S$をロックしていた。最新の数字では、6月末までに利用者は37万人を超え、ロックされた資金は300億S$を上回った。
利用者がどう使っているかも重要だ。OCBCによると、資金ロックを利用する顧客の70%超が1万S$超を保護している一方、半数超は日常の支出に備え、少なくとも1万S$をロックせずに残している。全資金をロックする人は1%未満だ。こうした利用傾向は、この機能の目的を反映している。長期貯蓄には強固な保護をかける一方、請求書の支払いと緊急時に備えて十分な額を引き出せる状態にしておく。ロック中も残高に利息が付くため、利用者は安全性と引き換えに利回りを諦める必要がない。
被害防止を示す事例
MASは2024年10月の発表で、詐欺犯に圧力をかけられて被害者が送金を始めたものの、資金ロックがより大きな損失を防いだ事例を紹介した。UOBによると、ある顧客は不審な口座に700S$を送金した後、さらに送金しようとした。5万S$が資金ロックで保護されていたため、高額の送金は実行されなかった。この待機時間によって、顧客は立ち止まり、何が起きているのかを考え直すこともできた。
「The Straits Times」は、60代半ばの退職者で、ケリーさんと呼ばれる女性の事例を報じた。女性は、マルウェアを含むアプリのサイドローディングにつながる偽のソーシャルメディア広告をクリックし、約3万3,000S$を失った。詐欺犯は女性の携帯電話を乗っ取り、ロックされていない口座から資金を吸い上げた。しかし、OCBCの資金ロックで保護されていた11万S$超には手を出せなかった。解除には支店かATMでの手続きが必要だった。この初期の確認事例の一つは、攻撃者が被害者の端末に完全にアクセスできても、資金ロックによって被害の全額化を防げることを示した。
MASは2024年2月の議会答弁で、フィッシングやマルウェア詐欺によってロック中の残高が引き出されたとの報告はないと述べた。詐欺犯が被害者を操り、ロックされていない資金から本人の操作による送金をさせることは依然としてあるが、資金ロックはその時点で危険にさらされる金額を減らし、大金が動く前に被害者や銀行職員が介入できる可能性を高める。
資金ロックで防げないことと、詐欺対策の全体像
シンガポールの詐欺被害の大半は、本人が承認した送金を伴う。被害者は、商品を売る相手、恋愛相手、求人担当者、あるいは公的機関への支払いだと思い込む。銀行職員がやめるよう警告しても、自分の意思で送金してしまう。資金ロックでは、口座名義人がロックされていない資金から承認する送金を防げない。そのためMASと銀行は、危険な操作を遅らせ、異常に気付いたときに利用者へ知らせるための対策も導入してきた。この1年で銀行各行は、デジタルトークンを利用する顧客のデジタルログインについて、SMSのワンタイムパスワードを段階的に廃止し、よく使われるフィッシングの手口を封じた。複数の銀行は高額送金時の警告を導入し、実行前に再考するよう顧客に促している。MASは、送金限度額の引き上げや連絡先情報の変更など、リスクの高い変更に冷却期間を設けるよう金融機関に推奨している。
2025年6月、銀行各行は「共同責任の枠組み(Shared Responsibility Framework)」に基づく強化された不正監視を開始し、急速な資金流出など詐欺の可能性を示す動きを監視している。中央銀行は金融機関とともに、リスクの高いオンライン操作に対する利用者認証の強化にも取り組んでいる。特定の支払いでは、端末に物理的に接続するハードウェアセキュリティートークンの導入が含まれる。シンガポールは法執行権限も強化した。警察は、捜査官や銀行が本人に連絡して状況を確認する間、さらなる被害を防ぐため、詐欺被害が疑われる人の同意がなくても口座を凍結できる。
銀行各行はアプリの防御機能も強化してきた。Android端末で不審なアプリが検出されると、複数の銀行アプリがアクセスを制限するようになった。DBSは2025年、モバイルウォレットにカードを追加する前に利用者が許可を切り替える操作を求める機能を追加した。意図的な待機時間を設けるもので、カード情報を保存した決済を悪用する詐欺の減少にすでに役立っている。こうした措置は、より広い政策方針を反映している。MAS幹部は、犯罪者はあらゆる隙を素早く悪用するため、必要な場合は利便性より安全性を優先しなければならないと述べている。全体として、日常の銀行利用は簡便に保ちつつ、危険な操作にブレーキをかけることが目標だ。
資金ロックをうまく利用するための実践策
資金ロックは、いくつかの簡単な習慣と組み合わせると効果を発揮しやすい。日常の支出に必要な柔軟性を保ちながら、危険にさらされる資金を減らすことができる。
- 毎月の支出と緊急時の備えを基に、隔離する金額を決める。余剰貯蓄だけをロックする利用者も多い。
- 目的別に資金を分ける。日々の支出は一つの口座に置き、長期貯蓄には資金ロックをかける。
- 利用する銀行のロック解除手順を控えておく。支店やATMでの手続きが必要なら、所要時間や必要書類を確認する。
- 公式ストア以外からアプリをインストールしない。携帯電話にセキュリティー設定を無効にするよう求められたら、操作をやめて相談する。
- 取引通知を有効にし、日常利用の送金限度額を低く設定する。必要なときだけ引き上げ、後で元に戻す。
- 侵害の疑いがある場合は、銀行のキルスイッチを使う。端末と口座を保護する間、デジタルアクセスを凍結できる。
- すぐに送金するよう迫る人を疑う。銀行や政府機関が「安全な」口座への送金を強要することはない。
銀行と利用者の今後
業界では、今後数カ月も利用が増え続けると見込んでいる。銀行各行がロック解除の手続きを見直し、より多くの口座種別に対応するにつれて、利息を諦めずに大きな残高を保護する方法が増えている。デジタル銀行は端末やカードによる確認を試し、遠隔での窃盗を難しくする時間制限も組み合わせている。一方、MASは全金融機関に資金ロックを義務付ける予定はないと示しており、利用を促しながら効果を監視する方針だ。規制当局はまた、リスクの高い取引に対する強固な認証を試験し、詐欺犯がよく狙う操作に、より多くの待機時間を設けるよう銀行に求めている。
Trust BankがNFCタップとパスコード、12時間の待機を組み合わせたことは、通常の銀行利用を不可能にすることなく新たな制御を加えられることを示している。DBSは、アプリ内での許可確認など、利用者が自分で管理できるセキュリティー機能を拡充している。犯罪者がモバイルウォレットにカードを追加しようとする際に、意図的な待機時間を設けるためだ。異例または高額の送金前に警告を表示する銀行も増えている。金融システム全体では、侵害された端末から高額送金に至るまでの間に確認手順を増やす一方、詐欺の見分け方や迅速な相談先について、利用者に分かりやすく伝えることを重視している。
資金ロックは万能策ではない。端末確認、通知、冷却期間、詐欺が進行中の場合に警察や銀行が介入する権限の強化などを含む、多層防御の一つだ。利用が広がるにつれ、資金ロックの最大の価値は、他の対策がすべて機能しなかったときに損失を抑え、大金が口座から出ていく前に考えるための大切な時間を利用者に与えることにあるのかもしれない。
要点
- シンガポールでは37万人超が資金ロックを利用し、6月30日時点で300億S$超を保護している。
- 地場銀行が2023年11月に導入し、現在は大半の大手リテール銀行とデジタル銀行が提供している。
- ロックされた残高はデジタル手段では動かせず、解除には通常ATMまたは支店での手続きが必要で、待機期間が設けられる場合も多い。
- MASによると、2024年初めまでにロック中の資金がフィッシングやマルウェアで盗まれた事例はない。
- 多くの利用者は余剰貯蓄をロックし、請求書の支払いと緊急時に備えて一定額はロックせずに残している。
- 最初の少額送金の後に高額送金を阻止し、実際の被害を抑えた事例がある。
- ロックされていない資金から本人が承認する送金は防げないため、銀行とMASは警告、冷却期間、認証強化を導入した。
- 警察は、事実確認が行われる間、詐欺被害が疑われる人の口座を凍結し、進行中の詐欺による被害を防げる。
- 銀行が機能を改良し、より多くの口座種別に対応するなか、利用は増加している。MASは利用を促しているが、義務化はしていない。