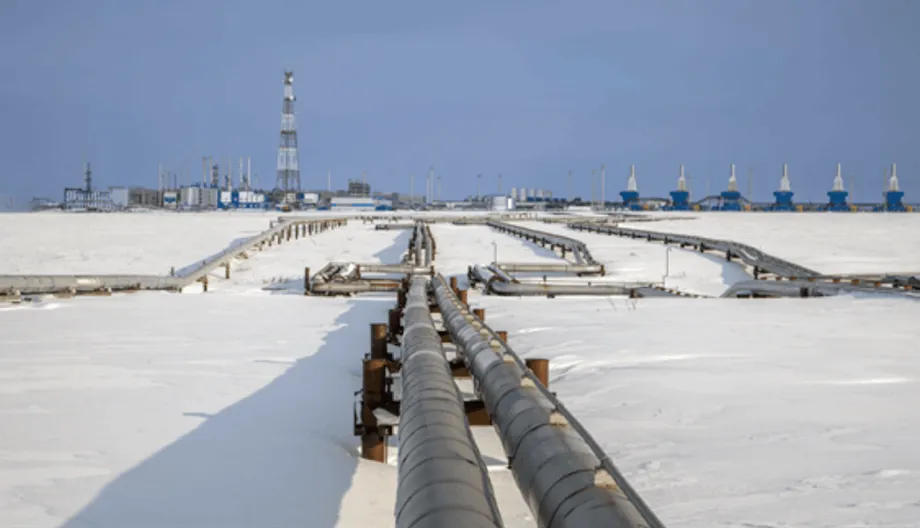
いまパイプラインが重要な理由
ロシアと中国は、世界のエネルギー地図の一部を塗り替えかねない天然ガス連結計画に向け、新たな一歩を発表した。「シベリアの力2」(PoS2)計画では、ロシアのガス田からモンゴル経由で中国北部へ、年間最大500億立方メートルのガスを送る。ロシア国営ガス大手ガスプロムは、パイプライン建設に関する覚書は法的拘束力を持つとし、設計寿命は30年だと発表した。中国は対応する詳細を公表しておらず、両国は価格設定、資金調達、建設日程を詰める必要がある。それでも、メッセージは明確だ。欧州が2022年のウクライナ侵攻後に購入を大幅に減らしたことを受け、モスクワは行き場を失った西シベリア産ガスを東へ振り向けようとしている。北京は、より広範な戦略にかなう条件で、割引価格となる可能性が高いロシア産パイプラインガスの受け入れを検討する用意がある。
目次
見出しを飾る数字は大きい。PoS2が2030年代初頭ごろに稼働すれば、既存の「シベリアの力」と極東ルートを合わせたロシアから中国へのパイプライン供給量は、年間1000億立方メートルを超える可能性がある。これは、その時期に予測される中国のガス需要の5分の1を上回る。パイプラインは、かつて欧州向けだったガスを振り向けることになる。欧州は戦争前、年間最大1800億立方メートルを輸入していた。現在、欧州が輸入するロシア産パイプラインガスは、そのピーク時の一部にとどまる。ロシアから中国への2本目のパイプラインは、モスクワによる持続的なエネルギー軸足の転換と、アジアを中心とするガス貿易の新時代を示すことになる。
この変化の見通しは、政治的にも重みを持つ。西側諸国の政府は、モスクワの戦争遂行能力を制限するため、クレムリンのエネルギー収入を断とうとしてきた。中国への新たな長寿命パイプラインは、ロシアに安定した販路を与え、こうした圧力を和らげることになる。また、中国の買い手が制裁対象の北極LNG 2プロジェクトからの貨物を受け入れるなかで、この合意が浮上した。これは米国の制裁執行に正面から挑む動きだ。北京にとって、条件の良いパイプラインガスの確保はエネルギー安全保障と液化天然ガス市場での交渉力につながる。ワシントンとその同盟国にとって、この計画は制裁の効力が弱まるリスクを高める一方、世界のLNGの流れを再編する可能性がある。
計画されている建設内容
PoS2は、ヤマル半島のガスをロシアとモンゴルを経由して中国北部へ運ぶ設計だ。モンゴルが通過ルートとなる。北京はこれまでこのルートに慎重な姿勢を示していたが、いまは受け入れる用意があるようだ。輸送能力は年間500億立方メートルの予定で、戦争前にドイツへ供給していたノルドストリーム1の水準に近い。ガスプロム幹部は2030年ごろの初回供給の可能性に言及しているが、実現時期は最終的な商業合意、建設準備、中国国内の下流接続網に対する中国側の承認に左右される。
新たなパイプラインは、2019年末に中国東北部への供給を始め、年間380億立方メートルに向けて増産中の「シベリアの力1」と並行して敷設される。同路線では、合意済みの増量により年間440億立方メートルとなる。ロシアは、中国東北部沿岸へ向かう極東ルートの整備も進めてきた。これらのルートを合わせると、ロシアの中国向け販売量は、戦争前にロシアが欧州各国に輸出していた水準に匹敵する規模に達する。ただし、ガスプロムがかつて欧州連合全体に販売していた量には及ばない。重要な違いは価格と採算性だ。歴史的に、欧州向け販売の収益性は高かった。長距離輸送に加え、新たな通過国や中国国内のパイプライン費用がかかるため、中国向け供給の実質的な受取価格はモスクワにとって低くなる可能性が高い。
既存の供給網との関係
中国は幅広い供給元からガスを購入している。パイプラインガスは中央アジア、特にトルクメニスタンやミャンマーから輸入している。また、世界最大のLNG輸入国でもあり、カタールやオーストラリアなどの生産国から貨物を受け入れている。国有企業が新たなガス田を掘削し、回収率を高めるなか、国内生産も急速に伸びている。2024年、中国の国内ガス生産量は2400億立方メートルを超え、LNG輸入量は高水準に達し、パイプライン輸入も相当量に上った。北京の政策は、LNG、パイプラインガス、国内生産、石炭、非化石エネルギーを組み合わせ、コストを抑えつつ特定の供給元への依存を減らすことだ。
モンゴル経由の陸路は、LNG船が混雑した海域を通り、航行上のリスクに直面するマラッカ海峡などの海上要衝への依存を減らす。陸上パイプラインなら、冬に需要が急増する中国北部の都市暖房や産業向けに、安定した基礎供給が可能だ。一方、寒波時の需要を補う柔軟な供給源としてLNGがあり、国内生産や石炭もエネルギー安全保障にとって重要である。PoS2は、中国のすでに多様な供給構成に新たな選択肢を加えるもので、他の供給源を全面的に置き換えるものではない。
交渉力を握るのは誰か
交渉の核心は価格だ。ロシアの指導者たちは、特に欧州向け販売が崩壊して以降、何年もこのパイプラインを推進してきた。中国は急いでいない。北京の買い手には、長期LNG契約から中央アジアのパイプライン、増加する国内供給まで、多くの選択肢がある。このため、中国は価格引き下げや、より柔軟な条件を求めて交渉を引き延ばすことができる。協議中の報道によると、中国は補助金で抑えられたロシア国内価格に近い水準を求め、需要が弱まれば全量を引き取らずに済むことを望んでいた。ロシア当局者は、設備投資を支える確実な引き取り義務を伴う契約を求めている。
モスクワにとってのリスクは、買い手が集中することだ。巨大な単一の買い手は、価格見直しや供給量の調整で市場支配力を行使できる。北京にとってのリスクは、長期の縛りだ。固定的なパイプライン契約は数十年続くため、省エネ、再生可能エネルギー、原子力、蓄電が予想以上に普及すれば、中国のガス需要のピークを超えて契約が残る可能性がある。支払い通貨も新たな論点だ。ガスプロム幹部によると、現在の取引は人民元とルーブルに分けて決済されている。PoS2も同じ方式なら、ドル体制外でのエネルギー貿易を促すことになる。両国にとって制裁リスクの管理に役立つ一方、ワシントンが二次制裁を拡大すれば、中国の銀行や企業が金融制裁に巻き込まれる可能性もある。
中国は自国市場で選択肢を保つことも重視している。北部の需要は季節変動が大きい。一部地域では産業成長が鈍化しており、沿岸部の複数の省では価格に応じてガス、石炭、再生可能エネルギーを切り替えられる。中国の交渉担当者は、季節ごとの供給量に柔軟性を持たせ、価格面で有利な場合にLNG貨物を転売する権利を求める可能性が高い。ロシアはパイプラインの稼働率を最大化するため、年間を通じた安定的な引き取りを望んでいる。この根本的な対立が最終契約を左右する。
制裁の火種と世界の反応
西側諸国の政府は、戦争前にはモスクワの予算の大部分を支えていたロシアのエネルギー収入を抑えようとしている。米国は北極LNG 2プロジェクトに加え、一部のロシア船籍タンカーや物流網にも制裁を科した。ワシントン当局者は、ロシア産原油を購入する中国とインドに対し、包括的な関税を科すよう主要7カ国(G7)に働きかける案も協議している。欧州は2027年までにロシア産パイプラインガスから脱却することを約束し、供給の大半を米国、カタールなどからのLNGに置き換えてきた。ロシアから中国への新たなパイプラインは、欧州が取引を縮小するなかでも、モスクワの収入を支える可能性がある。
中国が最近、北極LNG 2からの貨物を受け入れたことで、この対立が浮き彫りになった。船名と船籍を変更したタンカー船団による輸送は、制裁がどこまで執行されるかを試すものとなった。北京にとって、エネルギー安全保障は最優先事項であり、割安なロシア産供給は魅力的だ。ワシントンや欧州各国の首都にとって、こうした購入はクレムリンへの圧力を弱める。PoS2をめぐる発信も、制裁の効力を試す動きに拍車をかけている。価格が最終決定されていない覚書であっても、西側の圧力下でモスクワと北京がエネルギー貿易で接近しているという政治的メッセージにはなり得る。
中国外務省の郭嘉昆報道官は、北京の立場は国益に基づくものだと明言した。
中国は国益に基づき、中国にとって適切なエネルギー供給措置を講じ、自国の主権、安全保障、発展上の利益を断固として守る
ウクライナのウォロディミル・ゼレンスキー大統領は、モスクワの戦費を縮小するため、ロシア産エネルギーを一切購入しないよう各国に訴えた。
ロシアの侵略を止めることが目的なら、ロシアからのあらゆる種類のエネルギーの購入をやめるべきだ
政策立案者は現在、利害の衝突を伴う選択を迫られている。ロシア産エネルギーの購入国に対する関税や二次制裁は収入を標的にできるが、広範な措置はアジア経済の投入コストを押し上げ、反発を招く恐れがある。中国はこれまでロシア産燃料の購入を理由に制裁を受けていないが、ロシア関連の取引をめぐり一部の中国企業や銀行が制裁対象となった。PoS2合意は、こうした緊張の中心に位置している。
制裁をめぐる大きな懸念に加え、取引通貨も新たな火種だ。将来のガス販売の大半が人民元とルーブルで決済されれば、世界のエネルギー取引におけるドル建ての割合が低下する可能性がある。それは制裁の及ぶ範囲、為替ヘッジのコスト、国際銀行のコンプライアンスリスク管理に影響する。
LNG貿易への影響
このパイプラインは2030年代にLNG市場を再編することになる。中国が低コストのパイプラインガスを最大500億立方メートル確保すれば、平年には追加のLNG貨物を求める需要が弱まる可能性がある。中国はすでに長期LNG契約を大量に抱えており、国内需要が弱い時期には貨物を再輸出してきた。パイプライン供給が増えれば、中国企業はさらに活発な取引主体となり、余剰貨物を欧州や南アジアに転売したり、価格が有利なときに需給調整役を担ったりする可能性がある。
米国の輸出業者にとって、これは警戒すべき兆候だ。直近の貿易摩擦が起きる前、中国の買い手は米国の複数のプロジェクトと長期契約を結んでいた。これらの供給量により、10年の終わりにかけて中国のLNG輸入に占める米国の割合が高まる可能性があった。その後、関税と政治的緊張により、こうした流れは冷え込んでいる。PoS2が進めば、潜在的な大口需要家の追加スポット貨物の必要性が薄れ、新規購入が先送りされる可能性もあるため、米国の新規LNGプロジェクトは最終投資決定に至るまでの道のりが険しくなるかもしれない。既存の米国ターミナルは引き続き欧州や中南米へ出荷できるが、北アジアの追加需要の柱は不確かさを増す。
カタールも影響を受ける。ノースフィールド・イーストとノースフィールド・サウスで生産能力を拡大しており、2020年代後半から2030年代初頭にかけて、大量の供給先を探すことになる。中国の買い手はすでにカタール産LNGの大きな割合を引き受けている。ロシア産パイプラインガスがその成長分の一部を押しのければ、ドーハは価格の引き下げを受け入れるか、欧州や南アジアに一段と販路を求める必要が出るかもしれない。世界的な供給増に、中国の需要が年によって伸び悩むことが重なれば、市場は買い手優位に傾き、コストの高いLNGプロジェクト間の競争が強まる可能性がある。
ただし、価格動向は引き続き天候や地政学に左右される。冬季のスポットLNG価格が100万英国熱量単位当たりおおむね12ドルを下回れば、中国の電力・ガス事業者は需要のピークに対応するため、貨物を優先するかもしれない。価格が急騰すれば、固定算式に基づくパイプラインガスや国内生産の役割が大きくなる。PoS2は中国がこうした選択肢を切り替える力を高め、価格交渉での立場を強める。
モンゴルの役割と地域の計算
モンゴル経由のルートには利点とリスクの両方がある。この回廊は中国北部への直接的な陸路となり、海上輸送への依存を減らし、混雑した航路を避けられる。ウランバートルにとって、通過インフラの受け入れは投資や建設雇用、安定した通過料収入につながる。この規模のプロジェクトは経済成長を押し上げ、エネルギー網の一部を近代化する可能性がある。
モンゴルはまた、ロシアや中国以外のパートナー、民主主義国や国際機関との関係を深める「第三の隣国」政策を掲げている。この方針により、プロジェクトが政治的な逆風にさらされる可能性もある。西側のパートナーは、統治基準、環境保護措置、制裁順守をめぐってモンゴルに圧力をかけるかもしれない。交渉担当者は、モンゴルで大きな問題が起きた場合にカザフスタン経由へ切り替えられる代替条項を盛り込んだと報じられている。こうした条項は北京とモスクワにとって地政学リスクを抑えるが、現地や規制上の課題をなくすものではない。ルートの安全確保、特に広大な草原や国境地帯を通る区間では、投資と連携が必要となる。
気候変動対策と長期需要
中国のエネルギー転換は加速している。風力と太陽光の導入が急速に進み、蓄電池の普及が拡大し、原子炉の稼働も続いている。北京は2030年までに二酸化炭素排出量をピークアウトさせると表明した。ガスは暖房や産業部門で石炭を代替し、地域の大気汚染や炭素集約度を抑えることができるが、ガス需要全体の伸びは不透明だ。複数のシナリオでは、電化が広がり、クリーン電力が増えるにつれて、ガス需要は2030年代にピークを迎え、その後は緩やかに減少する。
この見通しがパイプラインをめぐる議論を左右する。大規模な新規パイプラインは、数十年にわたる約束となる。需要が横ばいになれば、中国はこのパイプラインを使ってLNGをさらに置き換えるか、受け入れ量を減らし、ロシア側の設備が未活用となる可能性がある。中国北部の季節的な需要変動も複雑さを増す。冬は暖房需要が大きく、春には落ち着く。LNGや国内ガスと比べて競争力のある価格で、年間を通じて安定した量を輸送できる場合に、パイプラインの採算性は最も高くなる。中国の政策立案者は、陸上供給の信頼性という戦略的価値と、こうした要素を比較検討するだろう。
実現可能性と日程
建設覚書は供給契約ではない。主要な要素はまだ決着していないようだ。中国は価格算式、資金負担の割合、区間ごとの建設事業者を公表していない。商業的な採算性は、双方が納得する価格、予算内に収まる建設費、そしてすでに高密度の供給網と競合する供給源がある中国の需要地へ接続する明確な計画にかかっている。早期着工に懐疑的な専門家もいる。発表は最終的な投資決定というより、政治的なメッセージであり、西側の反応を試すものだと見る向きも多い。
政治的な承認が得られても、技術面の難題は多い。ロシア区間ではヤマルのガスをモンゴルとの国境地点につなぐ必要があり、モンゴルの幹線パイプラインは変化に富む地形を横断して建設しなければならない。その後、中国はガスを北部都市近郊の既存網に送り込む必要がある。ガスプロムは国内の請負業者を使い、ロシア側の工事を迅速に進められるが、最終的な進捗は商業合意次第となる。今世紀の20年代後半に建設が始まれば、2030年ごろの初回供給は可能だが、確実とはほど遠い。中国は最後の段階まで選択肢を残し、LNG、中央アジアのパイプライン、国内生産をめぐる交渉力を保つだろう。
知っておきたいこと
- 「シベリアの力2」はモンゴル経由でロシア産ガスを中国へ年間最大500億立方メートル輸送する計画で、設計寿命は30年。
- ガスプロムは建設に関する覚書を発表した。中国は最終条件を明らかにしておらず、価格、資金調達、日程は未決着。
- 2030年代初頭に完成すれば、既存ルートを合わせたロシアから中国へのパイプライン供給量は年間1000億立方メートルを超える可能性がある。
- この合意により、かつて欧州向けだったヤマルのガスが振り向けられ、ロシアのエネルギー収入を支えることで西側の制裁圧力が和らぐ可能性がある。
- 人民元とルーブルによる決済は、ガス貿易でのドル使用を減らし、制裁の執行を複雑にする可能性がある。
- 中国は供給源の多様性、国内生産の拡大、パイプラインガスとLNGを切り替える柔軟性を背景に、交渉で優位に立つ。
- この計画は、海上の要衝を通るLNGへの中国の依存を抑え、安全性の高い陸上ルートを加える可能性がある。
- 米国とカタールのLNG輸出業者は2030年代に中国での需要が弱まる可能性があり、価格や投資判断に影響が及ぶ恐れがある。
- モンゴルは通過料収入や投資の恩恵を受ける一方、「第三の隣国」政策とのバランスを取り、統治や安全保障上の課題に対処する必要がある。
- 供給開始の現実的な最短時期は2030年ごろ。パイプラインの価値は、急速に変化するエネルギーシステムのなかで将来の中国のガス需要がどう推移するかに左右される。