台湾の大量購入が重要な理由
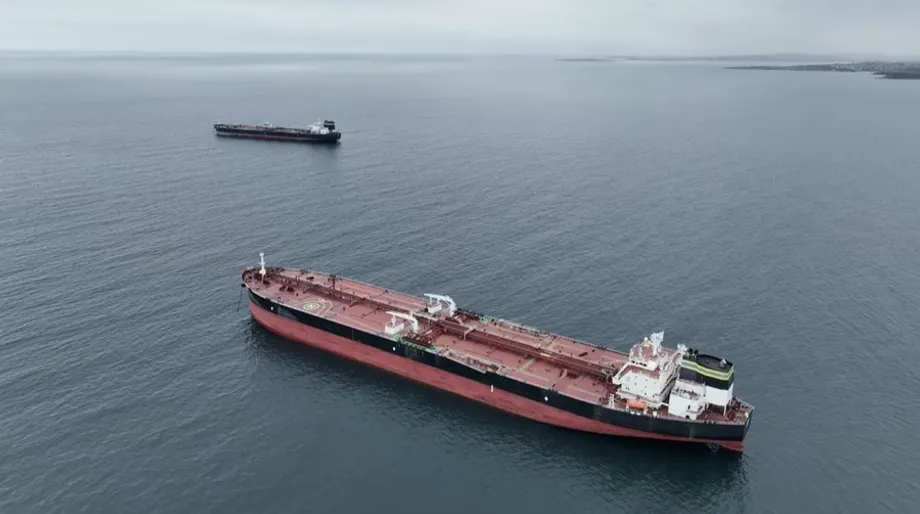
2025年上半期、台湾は世界最大のロシア産ナフサ購入国となった。ウクライナを支持し、モスクワへの西側諸国の制裁に歩調を合わせてきた民主主義国にとって、これは驚くべき変化だ。エネルギー・クリーンエア研究センターと協力機関による共同分析によると、台湾は2025年最初の6カ月間に、約13億ドル相当のナフサをロシアから購入した。月平均の購入量は、2022年の月平均のほぼ6倍に達した。2022年2月から2025年6月までに、台湾は約49億ドル相当のロシア産ナフサ680万トンを輸入した。これは同期間におけるロシアの同製品輸出量の約20%に相当する。
目次
この数字は台北の政治姿勢と食い違っている。台湾はロシアの全面侵攻後に制裁に加わり、ウクライナに二国間援助として5000万ドルを提供した。一方で、2022年以降にロシア産エネルギーに112億ドル超を支払っている。報告書は、こうした購入によってロシアが得た鉱物採掘税収は約17億ドルと推計。この額は、ウクライナへの攻撃に使われるゲルベラ無人機を最大17万機製造できる金額に相当するとしている。
ナフサは現代の製造業の中核を担う。石油化学プラントの主要原料であり、プラスチックや溶剤、電子機器に使われる先端素材の基礎となる物質に加工される。台湾は輸入エネルギーへの依存度が極めて高く、必要量の約97%を海外から調達している。アジアで利幅の低迷が長引くなか、安価なナフサは台湾の石油化学産業にとって圧力を和らげる役割を果たしてきた。
貿易の急増は、台湾の国営部門と民間部門の大きな違いも浮き彫りにしている。台湾電力(Taipower)や台湾中油(CPC)などの国営企業は、ロシア産原油と軽質油製品の購入を停止し、段階的な終了は2023年から2024年半ばまでに完了した。民間企業は逆の動きを見せた。アジア最大級のナフサ購入企業である台塑石化(Formosa Petrochemical)は、ロシア産の供給が占める割合を、侵攻前の約9%から2025年上半期には報告ベースで90%に引き上げた。同社は、社内データに基づけば実際の割合は85%に近いとしている。報告書は、米国の制裁対象となっているロシアの生産企業ノバテクが、調査期間中に台湾に到着したロシア産ナフサの約72%を供給したと指摘している。
ナフサとは何か、半導体はなぜナフサに依存するのか
ナフサは原油を蒸留して得られる液体の炭化水素混合物だ。石油化学プラントではスチームクラッカーで処理し、エチレンやプロピレンなどのオレフィン、ベンゼンやパラキシレンなどの芳香族化合物を製造する。これらの化合物は樹脂、フィルム、溶剤、特殊化学品となり、スマートフォンの筐体やデータセンター部品から、半導体工場で使うフォトレジストや包装材料まで、幅広い製品に使われる。つまり、半導体産業は幅広い化学素材に支えられており、ナフサはその多くを作るための主要原料だ。
米国など一部の石油化学拠点では、天然ガス由来のエタンを使ってクラッカーを稼働させる。台湾最大の生産施設は、主にナフサを原料とするよう設計されている。クラッカーを別の原料に対応させるには、何年もの時間と巨額の投資が必要になる。台湾の買い手は供給確保のために長期契約とスポット貨物を利用しており、2023年から2025年にかけて割安なロシア産原油を受け入れたことで、世界的にオレフィンの利幅が急落するなか、コスト圧力が和らいだ。
業界データによると、従来の市場がロシア産を敬遠した後、アジア各地の買い手が割安な価格に引きつけられた。侵攻後、欧州と韓国のロシア産ナフサ需要が途絶えると、ロシアは有利な価格で台湾、中国、インドに貨物を振り向けた。表面的には単純な市場の転換に見えるが、実際には制裁規則や政治的な約束と交錯している。
制裁規則、価格上限、違反疑惑
G7と欧州のパートナー国は、モスクワの収入を抑えながら世界への供給を維持するため、ロシア産原油と石油精製品に対する価格上限制度を設けた。この制度では、原油や製品が定められた価格以下で購入された場合に限り、連合国の企業が海運、保険その他の重要サービスを提供できる。ナフサなど低価格の石油精製品の上限は1バレル当たり45ドル。ディーゼルやガソリンなど高価格の製品は100ドルが上限となっている。通常、商社や輸送業者が貨物を上限以下で購入したと証明することで、規則順守を確認する。
台湾の購入を調べた報告書は、規則の執行が不十分であることを示すパターンがあったと指摘している。貿易データから実勢価格が1バレル当たり45ドルを超えていたとみられる場合でも、台湾向けロシア産ナフサ貨物の約88%が、価格上限連合の管轄区域に属する企業が所有または保険を提供する船舶で輸送されたという。また、他の石油精製品に関する事例も挙げており、2025年9月16日には、タンカーがバディナール製油所のディーゼルを荷揚げした。この貨物の価値は4380万ドルとされる。こうした事例は、制裁規則の文言と市場の実態との隔たりを浮き彫りにすると、アナリストらは指摘する。
調査の共著者で、台湾環境権基金の理事を務める孫欣萱氏は、安価な原料を求める経済合理性が、台湾の安全保障上・外交上の利益と衝突していると警告した。
台湾はクレムリンの戦争遂行を資金面で支えるべきではない。
価格上限制度は、証明書類、運賃慣行、保険契約が複雑に絡み合った仕組みに依存している。その連鎖のどこかが崩れれば、抑止効果は弱まる。規則違反は意図的な場合も、書類管理の不備による場合もある。いずれにせよ制度の信頼性が損なわれ、連合国の管轄区域で事業を行う企業は、法的・評判上のリスクが高まる。
台湾のエネルギー政策における二つの路線
政府系企業は2022年以降、ロシア産エネルギーから距離を置いた。台湾中油(CPC)などの国営企業は、2023年から2024年半ばまでにロシア産原油とナフサの調達を停止した。台北はロシア産化石燃料の購入を禁止していなかったため、民間企業は明確な輸入禁止措置の対象ではなかった。この隔たりによって、公式の政策・外交と、民間の買い手による市場行動という二つの路線が生まれた。
台湾経済部は、機微な物品の対ロシア輸出規制を強化し、国内企業と規則順守やリスクについて協議していると説明している。また、制裁の進展を踏まえて管理措置を再検討していることも示唆した。
国際制裁が拡大を続けるなか、経済部は関連する管理措置をさらに見直し、国内企業と規則順守について協議する。同時に、侵略に反対し国際秩序を守る断固たる決意を示すため、国際パートナーとの連携を続ける。
注目を集める台塑石化
この問題で台塑石化ほど中心的な企業はない。同社はアジア最大の単独ナフサ購入企業で、台湾西岸の麦寮に広大な生産施設を構える。報告書によると、同社のロシア産貨物への依存度は侵攻前の約9%から、2025年上半期には90%に跳ね上がった。麦寮の施設だけで、同期間の台湾のナフサ輸入量の約96%を占めたと推計している。会社側は一部の数字に異議を唱え、2025年のこれまでの購入量に占めるロシア産ナフサの割合は約85%であり、その比率は政策判断ではなく市場環境を反映したものだと説明している。
台塑石化は公開入札を通じて調達し、すべての販売業者に制裁規則と価格上限の順守を求めているとしている。また、今後禁止措置が導入されれば順守すると表明し、事業リスクを抑えるためロシア産の購入量を減らすことも検討している。
国際ルールがさらに厳格化された場合、または政府が新たな禁止措置を導入した場合、当社は直ちに順守し、関連するすべての措置を全面的に支持する。
業界動向の追跡機関によると、すでに変化の兆しが見られる。10月納入分については、提示数量が限られていたため、台塑石化はロシア産ナフサを購入しなかったことが市場データから示されている。裁定取引の状況が変わったり、販売業者が契約上限に達したりすれば、割安な購入機会はすぐに閉じることがあり、短期的な貨物の流れにも影響する。
地域市場は急速に変化
侵攻前、韓国の買い手や欧州のアムステルダム、ロッテルダム、アントワープ地域は、ロシア産ナフサの主要な仕向け先だった。制裁と企業のリスク管理方針が定着するにつれ、こうした取引は縮小した。ロシアはその後、販売先の地図を塗り替えた。2025年のナフサ輸出量は日量約39万7000バレルで、このうち約7万4000バレルが主に麦寮の施設向けに台湾へ流れた。中国とインドも以前より大きな割合を引き受け、欧州や韓国が求めなくなった分を吸収した。
韓国の精製・石油化学企業は2022年7月までにロシア産ナフサの購入をゼロにし、調達先を多様化した。経営幹部らは、ロシア産が大幅な割引価格だったため、切り替えによってコスト面で不利になったことを認めている。一方で、法的リスクや評判上のリスクは節約額を上回ったとも述べる。安価な原料を求める経済的な理由が明白である一方、外交・規則順守上のリスクが高まる台湾には、こうした判断が圧力となっている。
船舶追跡会社ケプラー(Kpler)によると、台湾のロシア産ナフサ輸入量は2025年に入り、日量平均約7万5000バレルとなった。2024年の約7万1000バレルから増加している。2025年上半期だけでも、台湾のロシア産ナフサ輸入量は前年同期比で約44%増加した。石炭は異なる動きを示す。台湾は2025年初めにロシア産石炭の購入を前年から約67%減らしており、エネルギー貿易の一部ではすでにロシア産から離れる動きがあることを示している。
安全保障と外交上のリスク
戦略的な背景を無視することは難しい。台湾は、自らの領土だと主張する中国から軍事的な圧力を受けている。モスクワと北京は緊密な関係を保つ。アナリストらは、ロシア産エネルギーへの依存が、危機の際に中国指導部のパートナーに潜在的な影響力を与えることを懸念している。台湾のエネルギー依存度の高さがリスクをさらに増幅させる。政治的な理由でロシアからの供給が途絶えれば、石油化学産業と電子機器産業は直ちに圧力にさらされる。
評判や同盟関係の維持という問題もある。民主主義国のパートナーは、ロシア産化石燃料への制裁をより厳格に執行するよう求めてきた。非政府組織は、ロシア産への依存拡大が、台湾が米国や欧州連合(EU)などの同盟国との安全保障・貿易協力の強化を目指すなかで、その立場を弱めると警告している。
民主進歩党の沈伯洋立法委員は、危機の際に支援してくれるパートナーを求めるなら、台湾の経済的な選択は外交政策上の約束と一致させる必要があると主張した。
台湾の貿易と経済上の行動は民主主義のパートナーと一致していなければならない。そうでなければ、国際的な評判を損なう恐れがある。
供給リスクは机上の空論ではない。中国はアジアや欧州の他国に対し、経済的威圧を行ってきた。北京との関係を重視するロシアが、圧力を受けたり戦略的な理由から出荷を減らしたりすれば、台湾は逼迫したスポット市場で必要な原料を急いで確保しなければならない。そうしたショックは、島の輸出産業を支えるプラスチック樹脂などの化学原料のコストを押し上げ、半導体産業向け部品にも影響を及ぼしかねない。
政策はどう変わる可能性があるか
世論や政治的な注目がすでに台北の新たな動きを促している。龔明鑫経済部長は今月、EUが求めれば民間の精製企業はロシア産ナフサの購入を停止する用意があると述べた。また、政府はブリュッセルや業界と協議しており、EUとG7の規範を尊重すると付け加えた。この姿勢は、来年に正式な規制が導入されれば、民間企業が迅速に調達先を切り替える可能性を示している。
外交部と経済部は、台湾が機微なハイテク品目の対ロシア輸出規制を拡大し、国営企業はロシア産原油と軽質油製品の輸入をすでに停止したと説明している。規制当局は軽質油の輸入規制がないことを見直しており、企業と規則順守について協議している。貿易データからは、提示数量の不足により10月納入分のロシア産購入を見送るなど、戦術的な調整も見て取れる。
企業は供給の安定と評判・法的リスクを比較検討している。台塑石化は新たな禁止措置を支持する意向を示し、事業リスクを軽減するためロシア産の割合を引き下げることも検討している。業界団体によると、鍵となるのは中東、東南アジア、米国から、許容できる価格で同等の量を調達できるかどうかだ。調達先の転換は石油化学製品の利幅構造に波及し、包装、自動車部品、電子機器の川下コストにも影響する可能性がある。
知っておきたいこと
- 台湾は2025年上半期に約13億ドル相当のロシア産ナフサを購入し、世界最大の買い手となった。
- 2022年2月から2025年6月までに台湾が輸入した量は680万トン、金額は約49億ドルに上り、ロシアのナフサ輸出量の約20%に相当する。
- 国営企業はロシア産原油と軽質油の購入を停止した一方、台塑石化を筆頭とする民間の買い手は購入を大幅に増やした。
- 台湾のエネルギー購入によってロシアが得た採掘税収は約17億ドルと報告書は推計し、この資金でゲルベラ無人機を17万機製造できるとしている。
- 台湾向けロシア産ナフサの約72%は、米国の制裁対象であるノバテクから供給された。
- 調査は、ナフサの1バレル当たり45ドルの上限を超える価格で取引されていた場合でも、貨物の約88%が価格上限連合に関連する海運や保険を利用したと指摘している。
- 台塑石化によると、2025年のこれまでのナフサ輸入量に占めるロシア産の割合は約85%で、今後禁止措置が導入されれば順守する。
- 台湾の経済部長は、EUが要請すれば民間の精製企業はロシア産ナフサの購入を停止する用意があると述べている。
- 韓国は2022年にロシア産ナフサの購入を停止し、制裁リスクを避けるためコスト増を受け入れながら調達量を代替した。
- ケプラーのデータによると、台湾のロシア産ナフサ輸入量は2025年に日量平均約7万5000バレルとなり、2024年の約7万1000バレルから増加した。