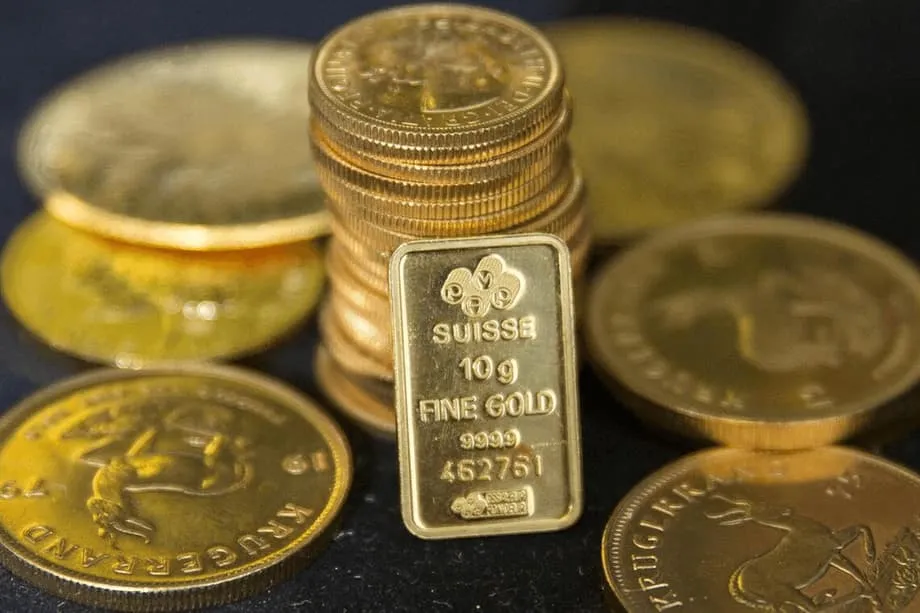
再び注目を集める金
2025年10月中旬、金価格は4,000ドルの節目を突破し、1オンス当たり約4,059ドルの場中最高値を更新した。銀もこれに続き、51ドルを超える高値を付けた。貴金属相場は急ピッチで上昇した1年を締めくくる動きとなった。金価格は2024年に2桁上昇した後、2025年には50%超上昇している。政策面や地政学上のショックが相次ぐなか、投資家は安全資産とみなされる資産に殺到した。ホワイトハウスは10月10日、中国製品に対する100%の関税と、11月1日に発効する一部ソフトウエアの新たな輸出規制を発表した。北京はレアアースの管理を強化。アジア各地の株式市場が下落し、為替や金利にも変動が戻ってきた。
目次
マクロ経済要因も上昇に拍車をかけた。米国では政府機関の長期閉鎖が10月12日に12日目に入り、雇用統計やインフレ統計の発表が滞った。市場は現在、米連邦準備制度理事会(FRB)が10月28~29日の会合で政策金利を25ベーシスポイント引き下げ、12月にも追加利下げを検討すると予想している。金利が低下すると、利息や配当を生まない資産を保有する機会費用が下がり、金地金の相対的な魅力が高まる。ドル安やドルの変動拡大に加え、中央銀行が準備資産の分散を進める動きも、戦略的な需要をさらに支えている。現在の価格水準では宝飾品の購入者が減り、投資需要が主導権を握っている。
シンガポールの投資家の動向
シンガポールでも、世界的な投資用金へのシフトが鮮明になっている。ワールド・ゴールド・カウンシル(WGC)のデータによると、同国の投資家は2025年第1四半期に金地金と金貨を2.5トン購入した。2010年の統計開始以来、最多となる。第2四半期の需要も高水準を保ち、前年同期比37%増の2.2トンだった。宝飾品の購入は逆の動きとなった。過去最高値を受けて、祝祭の季節や人生の節目に歴史的に需要をけん引してきた購入者が手控え、第2四半期の購入量は8%減の1.5トンとなった。
銀行や貴金属販売業者は、活発な取引を報告している。UOBによると、1~9月に顧客が同行の金積立口座を通じて毎月購入した金の平均量は、2024年の月平均を65%上回った。同期間に金地金と金貨の現物購入も約42%増加した。顧客の間では、自宅や個人保管施設で地金を保有するより、信頼できる機関に保管を任せる傾向が強まり、金証書への関心も高まっている。
UOBのグループ・グローバルマーケッツ責任者、ケルビン・ン氏は、個人顧客の動向について次のように述べた。
市場の不確実性が高まるなか、シンガポールでは現物の金に対する需要が伸びています
地金、金貨、新たな地金ブランド
関心の高まりを受け、新商品の投入も続いている。シンガポール造幣局は、ライオンのモチーフをあしらった投資適格地金シリーズ「Lion Bullion」を発売した。スイスの精錬業者と提携して製造し、高純度に鋳造した商品だ。重量は1グラムから1キログラムまでそろう。シンガポールの規則により、投資適格貴金属として物品・サービス税(GST)が免除される。各商品は封印され、シリアル番号が付されて登録されるため、真贋確認を迅速に行える。購入者は造幣局での受け取り、配送の手配、または造幣局の保管庫での保管を選べる。10オンス以上の購入は、2026年6月30日まで保管料が無料となる。透明性の高い価格設定による買い戻しサービスも利用でき、オンラインプラットフォームで取引を行えば、より迅速に決済できる。
ETFと上場銘柄
シンガポールの投資家は、上場投資信託(ETF)や株式を通じたペーパーゴールドも買い増している。シンガポール取引所と米国で上場するSPDR Gold Shares ETFには、6月中旬までに約3億900万シンガポールドルの純資金が流入した。同日時点で年初来のシンガポール上場ETFとしては最大だった。iShares Gold Trust、abrdn Physical Gold Shares ETF、GraniteShares Gold Trustなど、金に裏付けられた他のファンドも、地元投資家が証券会社を通じて取引できる米国市場で再び関心を集めている。株式を通じて金価格の動きにレバレッジをかけようとする投資家もいる。シンガポール上場のCNMC Goldmine株は、年初来で440%超上昇した。一方、香港のZijin Gold Internationalは、9月下旬の上場価格から10月中旬までに2倍を超えた。鉱山会社はコスト、地質、経営などの要因に左右されるため、株式による投資には異なるリスクが伴う。株価は現物の金価格と異なる動きをすることがあり、投資家はこれらの株を商品価格の代替手段ではなく、株式として評価している。
UOBの市場戦略責任者、ヘン・クーン・ハウ氏は、10月初旬のリサーチノートで、さまざまな金融商品に広がる金買いの動きに注目した。
金価格の最近の上昇は、現物の金や金証書に加え、金関連の投資商品に対する個人投資家の需要が急増したことにも一因があります
この動きは、価格が過去最高水準にあるなか、宝飾品から投資商品へと世界的に需要が移っている傾向に合致する。
価格を押し上げる世界的要因
シンガポールの買い需要の背景には、強力な世界的要因がある。WGCは、宝飾品需要が落ち込んだにもかかわらず、2025年第2四半期の金需要総量は前年同期比3%増の1,249トンに達したと推計している。金ETFは資金流入に転じ、同四半期に170.5トン、上半期には397トンを加えた。上半期の流入量としては2020年以来の高水準となった。中央銀行は準備資産の積み増しを続けており、2024年には3年連続で1,000トンを超える金を購入した。2025年上半期の公的部門による購入量は約410トンに達した。これらの機関は、準備資産の分散、流動性、通貨や地政学リスクへのヘッジとしての金の役割を購入理由に挙げている。
金利見通しも、循環的な追い風となっている。先物価格は、FRBが利下げを開始する可能性が高いことを示している。利下げは、投資家の関心を金と競う傾向のある実質利回りを低下させる。貿易政策も相場を左右する要因だ。ワシントンによる新たな関税計画や輸出規制に、北京の越境規制が加わり、世界のサプライチェーンや成長への懸念が強まっている。ドルの先行きへの不安は、他の貴金属にも波及した。投資家が現金や債券の保有分の一部を実物資産に移すなか、銀、プラチナ、パラジウムも今年大きく上昇している。
WGCのアジア太平洋(中国を除く)地域責任者兼中央銀行部門グローバル責任者、シャオカイ・ファン氏は、こうした要因によって投資需要が高水準で続くとみている。
地政学的緊張、市場の変動、マクロ経済の不確実性が、今後も金への投資需要を押し上げるでしょう
価格予測には大きな幅がある。J.P.モルガンのアナリストは、中央銀行と投資家の旺盛な購入を背景に、金価格は2025年第4四半期に平均約3,675ドル、2026年半ばには4,000ドルに近づくと予想する。ジュリアス・ベアで次世代リサーチ部門を率いるカーステン・メンケ氏は最近、投資家が今後数年間にポートフォリオの約5分の1から4分の1を金で保有し続けることを前提に、12カ月後の目標価格を4,500ドルに引き上げた。ヤルデニ・リサーチのエド・ヤルデニ社長は、さらに強気の見方を示している。
2026年の目標を5,000ドルに設定しました。現在の上昇基調が続けば、10年末までに10,000ドルに達する可能性があります
中央銀行の動向は、構造的な支柱となっている。2022年以降、公的部門は現代において最も速いペースで準備資産を積み増してきた。多くの新興国の準備資産運用担当者は、ドルへの依存を減らし、相手方リスクのない資産を保有したいとの意向を示している。一部の先進国の中央銀行も準備を積み増した。世界の公的保有量は約36,000トンに達している。一方、投資家は金地金・金貨、ETF、先物を合わせて約50,000トンを保有していると推計される。現在の価格で評価したこれらの保有資産は名目価値が大きく、資金の流れが一方向に傾くと、価格変動を増幅させる可能性がある。
シンガポールが地域の金取引拠点である理由
政策、インフラ、地理的条件が組み合わさり、シンガポールは金地金の購入、保管、取引におけるアジア有数の拠点となっている。投資適格貴金属は物品・サービス税が免除される。法制度は財産権と契約の履行を重視する。政治的安定とビジネスに友好的な規制姿勢も、保管の確実性を求める世界の投資家を引き付けている。同市は、アジア内外の精錬業者、造幣局、鉱山会社、最終購入者を結ぶサプライチェーンの自然な結節点に位置する。
こうした基盤が、活発な保管業界を支えている。「アジアのフォートノックス」と呼ばれることもあるル・フリーポートには、金地金やその他の収集品向けの高度なセキュリティを備えた保管施設がある。ザ・リザーブなどの民間保管施設は大規模な保管に対応する設計で、金約500トン、銀10,000トンの保管能力があるとされる。事業者によると、今年は富裕層の一族や機関投資家からの関心が高まっており、2024年と比べて保管依頼が増え、地金の販売も伸びている。銀行や造幣局も国内保管サービスを提供しており、海外の保管庫より国内での保管を好む個人投資家を支えている。
投資家の関心と歩調を合わせ、業界の連携も強まっている。シンガポールでは2025年9月下旬、アジアに焦点を当てた貴金属会議が開催され、鉱山会社、精錬業者、ファンドマネジャー、ファミリーオフィスが一堂に会し、資金調達、新規プロジェクト、準備資産の運用、技術について議論する。議題は、金や銀に関する資金とアイデアが集まる場としての同市の役割を示している。関心のある機関は、イベントのウェブサイトこちらで詳細を確認できる。
シンガポールの投資家が買う金とその意味
同国の金投資家は、幅広い手段を活用している。金融商品ごとにコスト、リスク、流動性の特性は異なる。加工コストがかさむ宝飾品から、より金融資産に近い値動きをする投資商品へと、購入の構成が変化している。
現物の金とペーパーゴールド
金地金や金貨は、現物価格に直接投資できる。担保として差し入れることができ、広く認知されている一方、丁寧な取り扱いと安全な保管が必要だ。銀行の金積立口座や金証書なら、現物の引き渡しを受けずに価格変動に投資できる。手数料は明確で、発行体が事務や物流を担う。ETFは証券取引所で日中取引ができ、他の資産とともに証券口座や退職金口座で保有できる。一部のファンドは、負債に見合う割当済みの金地金を保有する。他のファンドはデリバティブを通じて価格に連動する。先物や差金決済取引(CFD)はレバレッジをかけた取引や短期売買に利用できるが、価格が急変すれば損失が当初の投資額を超えることもある。金地金による分散効果を得るために、レバレッジが必要になることはほとんどない。
ポートフォリオにおける役割と配分
金の魅力は、長期にわたり株式や債券との相関が低いことに根差している。配分すれば、ショック時の下落幅を抑え、インフレ急上昇時に購買力を維持する助けとなる。複数の銀行は、価格が急上昇している局面では段階的な購入がタイミングリスクの軽減に役立つと指摘する。こうした状況を踏まえ、ジュリアス・ベアのカーステン・メンケ氏を含む一部のストラテジストは、今後数年間、世界平均で20~25%の配分が続くと想定している。他のウェルスマネジャーは引き続き、現金、債券、株式と組み合わせた小規模な中核配分を推奨している。人生の節目に宝飾品を贈りたいシンガポールの家庭では、記念品の購入を控えめにする一方、地金、金証書、ETFをポートフォリオに加えるなど、予算を分けることが多くなっている。
上昇相場を冷やす可能性のある要因
相場が一直線に動くことはない。米国経済が予想以上に速く成長し、ドル高と実質利回りの上昇が進めば、金地金の重荷となる。主要な紛争地域で停戦が定着したり、米中貿易関係が改善したりすれば、地政学リスクプレミアムが低下する可能性がある。ETFからの資金流出が続けば、上昇の勢いは弱まる。価格上昇は、新たな鉱山開発や拡張を促すきっかけにもなる。供給が増えれば、価格上昇が鈍る可能性がある。市場は過去にも同様のサイクルを経験しており、多くの投資家が金地金を投機対象ではなく、戦略的な分散投資先として扱う理由の一つとなっている。シンガポール金融管理局の金保有量は、年初の小規模な売却後も約220トンで安定している。準備資産の運用担当者が状況の変化に応じて対応することを示す例だ。
要点
- 安全資産への需要が加速するなか、金は10月13日に1オンス当たり約4,059ドルの最高値を更新。銀も51ドルを超える新高値を付けた。
- 金価格は2024年に27%上昇した後、年初来で50%超上昇している。
- シンガポールの金地金・金貨購入量は2025年第1四半期に2.5トン、第2四半期に2.2トンとなった一方、宝飾品需要は第2四半期に8%減の1.5トンとなった。
- UOBによると、同行の金積立口座を通じた月平均購入量は2024年比で65%増加し、現物購入は約42%増えた。金証書への関心も高まっている。
- SPDR Gold Shares ETFには6月中旬までに約3億900万シンガポールドルの純資金が流入した。CNMC Goldmine株は440%超急伸し、Zijin Gold International株は上場後に2倍を超えた。
- 2025年第2四半期の世界の金需要は1,249トンに達し、ETFへの170.5トンの資金流入がこれを押し上げた。中央銀行は上半期に約410トンを購入した。
- 市場は10月28~29日の会合でFRBが25ベーシスポイントの利下げを行い、12月にも追加措置を取ると織り込んでいる。米政府機関の閉鎖で経済統計の発表が遅れている。
- シンガポール造幣局は、GST免除のLion Bullion地金シリーズを発売。1グラムから1キログラムまでのサイズがあり、保管庫での保管も利用できる。
- ル・フリーポートやザ・リザーブなどを含むシンガポールの安全な保管施設群は、世界的な不確実性を背景に、より多くの資産を集めている。
- 価格見通しには幅がある。J.P.モルガンは2025年第4四半期の平均価格を約3,675ドル、2026年半ばには4,000ドルに近づくと予想。ジュリアス・ベアは12カ月後の目標を4,500ドルとし、エド・ヤルデニ氏は2026年に5,000ドル、2028年までに10,000ドルに達する可能性を見込む。
- 上昇相場のリスクには、米国の成長加速と実質利回りの上昇、ドル高、地政学的緊張の緩和、鉱山供給の増加、ETFからの資金流出がある。