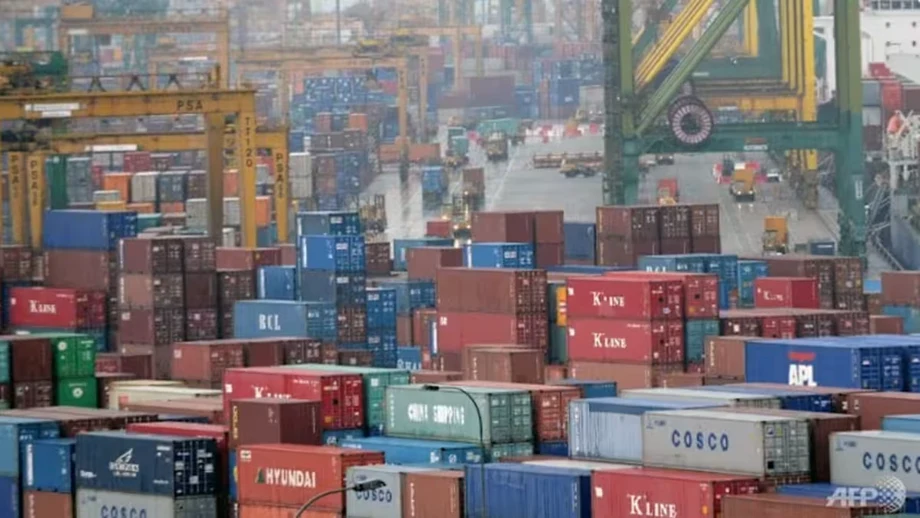
船舶構造物と医薬品が押し上げた異例の10月
シンガポールの非石油国内輸出は2026年10月、前年同月比79.8%増となった。船舶・ボート構造物だけで輸出額を48億シンガポールドル押し上げた。医薬品は253.1%増、米国向け輸出は3倍超となった。エンタープライズ・シンガポールが11月17日に発表した統計で明らかになった。
目次
増加率はエコノミスト調査の予想である37.7%を上回り、9月の改定値68.3%から加速した。10月で14カ月連続の増加となり、2026年最初の10カ月の非石油国内輸出は33.6%増となった。
人工知能(AI)関連需要を背景に電子製品も引き続き力強く伸びたが、加速を主導したのは非電子製品だった。大型船舶構造物の出荷、医薬品の急増、半導体やコンピューター、データストレージ製品の継続的な需要が、今回の結果を押し上げた。
シンガポールの貿易黒字も、9月の90億3,000万シンガポールドルから193億シンガポールドルに拡大した。前月の2倍を超え、市場予想の79億シンガポールドルも上回った。
10月の好調な統計と同時に、電子産業には新たな懸念も浮上した。11月16日に発表された米国の規制により、シンガポールとほか4カ国への特定の先端半導体の出荷に許可が必要となる。シンガポール当局は翌日、措置の内容を精査し、企業や米政府当局者と適用範囲について協議していると述べた。
輸出統計が示すもの
非石油国内輸出(NODX)は、石油を除き、シンガポールで生産された、または同国内で大幅な加工が行われた後に海外へ出荷される商品の輸出を指す。シンガポールに持ち込まれ、大幅な加工を経ずに海外へ送られる再輸出とは別に集計される。
10月の79.8%増は、NODXの金額が2025年10月の約1.8倍になったことを意味する。比較対象は2026年9月ではなく、前年同月だ。
伸び率は9月から11.5ポイント加速した。この全体数値の内訳を見ると、主要な2つの商品群は異なる動きを示した。非電子製品の輸出は伸びが加速した一方、電子製品は引き続き増加したものの、9月より伸びが鈍化した。
非電子NODXは81.9%増と、前月の54.1%増から加速した。電子NODXは73.9%増で、9月の107.6%増を下回った。船舶構造物、医薬品、特殊機械が10月の加速の中心となり、テクノロジー製品も引き続き大きく寄与した。
船舶構造物が大きく寄与した理由
非電子製品の中で最大の押し上げ要因となったのは船舶・ボート構造物で、前年同月から48億シンガポールドル増加した。大型の出荷がシンガポールを離れると合計額を大きく押し上げるため、このカテゴリーの輸出額は月ごとの変動が大きくなり得る。
エンタープライズ・シンガポールは、このカテゴリーの伸び率を公表しなかった理由について次のように説明した。
前年同期の実績が低かったことによる例外的な高い伸び率を反映しているため
低い基準値とは、比較の出発点となる数値が通常より小さかったことを意味する。大型出荷をその小さな基準値と比べると、伸び率は極めて高くなり得る。今回は48億シンガポールドルという増加額が、このカテゴリーの寄与を具体的に示している。
医薬品輸出は253.1%増となり、金額は2025年10月の3.5倍を超えた。特殊機械の出荷は57.3%増加した。これらの製品に船舶構造物が加わり、電子製品の伸びが鈍化する中でも非電子製品の輸出が加速した理由を説明している。
AI需要が半導体、コンピューター、ストレージを下支え
エンタープライズ・シンガポールは、AI関連の持続的な需要が電子製品の成長を支えたと説明した。電子NODXは73.9%増加し、ディスクメディア製品、集積回路、パーソナルコンピューターが増加を主導した。
この3カテゴリーのうち、伸び率が最も高かったのはディスクメディア製品で、前年同月比189.6%増、金額では11億シンガポールドルの増加となった。これらの製品はデジタル情報の保存に使われ、大量のデータを扱うコンピューターシステムに欠かせない。
一般に半導体と呼ばれる集積回路は53.1%増加し、12億シンガポールドル増えた。パーソナルコンピューターの輸出は81%増で、増加額は7億シンガポールドルだった。3カテゴリーを合わせると前年同月比で30億シンガポールドル増となり、船舶・ボート構造物の増加額48億シンガポールドルを下回った。
この比較から、10月の拡大を支えた要因のバランスが見て取れる。テクノロジー需要は引き続き成長の大きな源泉となり、船舶構造物の大きな寄与が輸出全体の伸びを押し上げた。電子製品では、伸び率が低かったものの、集積回路の増加額はディスクメディア製品を上回った。
米国と中国向け輸出が大幅に加速
シンガポールにとって単独で最大の輸出市場である米国向けNODXは214.6%増と、9月の73.2%増から伸びが加速した。医薬品、ディスクメディア製品、パーソナルコンピューターが増加をけん引した。10月の米国向け出荷額は前年同月の3倍を超えた。
中国向け輸出は144.9%増で、9月の36.9%増から伸びが加速した。主な押し上げ品目は非貨幣用金、特殊機械、集積回路だった。非貨幣用金とは、公式の通貨準備として保有されるのではなく、商品として取引される金を指す。
欧州連合(EU)向けも伸びが大幅に加速した。EU向けNODXは90.8%増で、9月の11.1%増を上回った。台湾向けの伸びは96.9%から79.3%に鈍化したが、台湾向け電子NODXは149%増となった。
これらの市場を見ると、輸出先ごとに異なる製品が貿易を支えたことが分かる。米国向けの増加は医薬品とコンピューター関連製品が、中国向けの伸びは金や機械に加えて半導体がけん引した。台湾向けは、電子製品の貿易がNODX全体を上回るペースで伸びた。
主要3市場では逆の動き
シンガポールのNODX輸出先上位10市場のうち、10月に伸びたのは7市場だった。インド、インドネシア、タイは例外で、全体の大幅な増加が輸出先によって一様ではなかったことを示した。
インド向け輸出は35.8%減となり、9月の5.7%減に続いて落ち込んだ。インド向け非電子製品の出荷は51.9%減少し、同市場の低迷の大部分を占めた。
インドネシア向けNODXは19%減少し、タイ向け出荷は7.9%減となった。両市場とも9月は増加しており、10月は反転した。
シンガポールの輸出企業は、何を販売するか、顧客がどこにいるかによって異なる状況に直面した。米国、中国などの成長市場での大幅な拡大が、これら3カ国向けの減少を補った。
再輸出も増加、貿易拠点としての役割が拡大
非石油再輸出(NORX)は10月に48.1%増となり、9月の47.8%増に近い伸びを維持した。この指標は、シンガポールの貿易活動のもう一つの側面を捉える。すなわち、他国で生産された商品を港湾、空港、流通網を通じて海外の購入者へ届ける動きだ。
電子製品の再輸出は69.1%増加した。集積回路は73.1%増、パーソナルコンピューター部品は358.9%増、その他のコンピューター周辺機器は250.6%増となった。コンピューター周辺機器とは、入力、出力、保存などに使われる機器のように、コンピューターと連携して動作する装置を指す。
非電子製品の再輸出は15%増で、9月の22%増から鈍化した。主な押し上げ品目には、特殊機械、美術品、医薬品が含まれた。
輸入と輸出を合わせた総貿易額は50.7%増となり、9月の50.8%増とほぼ同じ伸びだった。総輸出は55.8%増、輸入は44.9%増となった。輸出が輸入を上回った結果、10月の貿易黒字は193億シンガポールドルとなった。
輸出急増後、米国の新たな半導体規制で不透明感
10月の結果には、最新の米国の半導体規制が発表される前の強いテクノロジー需要が反映されている。11月16日に発表された措置では、シンガポール、インドネシア、マレーシア、タイ、ブラジルへの先端半導体の輸出、再輸出、移転に許可が必要となる。
米国は、これらの国では先端半導体が中国に転用されるリスクが高いと指摘した。規制対象となる半導体の移動については、最初の輸出後の一部取引も含め、許可制が導入される。
スタンダード・チャータードのエコノミスト、エドワード・リー氏とジョナサン・コー氏は、データセンターを通じた計算能力の利用にも影響が及ぶ可能性があると述べた。
新たな措置の下では、規制対象品目を使用するデータセンターから、中国を含む一部の国への計算能力の提供も制限される可能性がある
計算能力へのアクセスとは、半導体を直接購入して運用するのではなく、別の国にある場合も含め、データセンターに設置された処理能力を利用することだ。このため、規制は実物の半導体を取引する企業だけでなく、コンピューティングサービスを借りる企業にも関わる。
OCBCのグループ調査部チーフエコノミスト、セレナ・リン氏は、金融面の影響を算定するのはなお難しいと述べた。
現時点では影響の定量化は難しいが、当面は不確実性が高まる中、コンプライアンス費用の増加が見込まれる
リン氏によると、シンガポールに物理的に設置されたAI計算能力の大半は、大手米国系クラウド企業が運用しており、データセンター施設を共有するテナントも含め、免除対象となる可能性が高い。影響を受けやすいのは、AI計算を専門とする米国外のクラウド事業者、取引・流通の仲介業者、中国とつながりのある顧客に貸し出されている計算能力だと指摘した。
貿易急増と政策変更の経緯
時期を見れば、好調な貿易実績と新たな許可制の問題が別々の出来事であることが分かる。米国が11月に措置を発表した時点で、10月の出荷はすでに行われていた。
- 2026年9月:NODXは前年同月比で改定値68.3%増となり、貿易黒字は90億3,000万シンガポールドルに達した。
- 2026年10月:NODXの伸びは79.8%に加速し、貿易黒字は193億シンガポールドルに拡大した。
- 2026年11月16日:米国がシンガポールとほか4カ国への先端半導体の出荷を対象とする新たな許可要件を発表した。
- 2026年11月17日:エンタープライズ・シンガポールが10月の貿易統計を公表した。シンガポール当局は米国の措置を精査し、影響を受ける企業や米当局と協議していると述べた。
シンガポールが当面取り組むのは、企業が影響を見極める中で、許可要件の適用方法を明確にすることだ。輸出企業にとって10月は複数の業種で販売が大きく伸びた一方、半導体取引業者やコンピューティング事業者にとって11月は、新たなコンプライアンス対応と一部取引をめぐる不透明感をもたらした。
要点
- シンガポールの10月のNODXは79.8%増となり、エコノミスト予想の37.7%を上回った。14カ月連続の増加となった。
- 船舶・ボート構造物が48億シンガポールドル押し上げ、医薬品輸出は253.1%増加した。
- 電子製品は73.9%増となり、AI関連需要とストレージ製品、半導体、コンピューターの出荷増が支えた。
- 米国向けNODXは214.6%増、中国向けは144.9%増となった一方、インド、インドネシア、タイ向けは減少した。
- 非石油再輸出は48.1%増加し、貿易黒字は193億シンガポールドルに拡大した。
- 米国の新たな半導体許可要件を受け、シンガポールは適用範囲や実施方法について企業や米当局と協議を始めた。