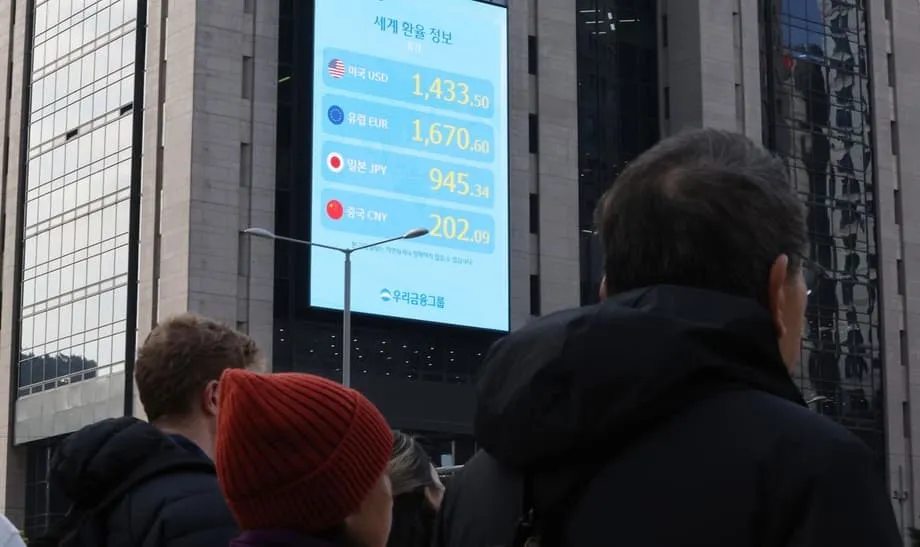
大型貿易合意の発表後にウォンが売られた理由
韓国と米国は、韓国製品に対する幅広い米国関税を引き下げ、大規模な投資約束の枠組みを組み替える包括的な合意を発表した。発表直後、韓国ウォンは一時上昇したが、長続きしなかった。週末までに、ウォン相場は1ドル=1,420~1,430ウォン近辺の高い水準で狭い範囲の取引となり、ソウル市場では1,424.4ウォンで引けた。相場は9月下旬、数カ月にわたって1,300ウォン台後半で推移した後、初めて1,400ウォンを突破し、その後もじり高となっている。
目次
3,500億ドル規模の枠組みとされる合意は、貿易摩擦を和らげ、韓国の輸出企業に米国市場へのより確かなアクセスを提供することを目指す。自動車をはじめとする多くの品目に一律で適用される関税を25%から15%に引き下げる内容が含まれる。こうした負担軽減があっても、外国為替市場でのドル供給は依然として細っている。ドル高、円安、韓国投資家による継続的な資金流出が、関税軽減と合意内容の明確化による追い風を上回っている。
半導体や産業関連銘柄に支えられ、KOSPIは底堅く推移しているが、為替相場は異なる様相を示す。投資家が指摘するのは、単純な需給の不均衡だ。韓国ではドル需要が供給を上回っている。国内のファンドや機関投資家は海外資産を買い増し続ける一方、韓国市場への外国人投資家の資金流入はそれに追いついていない。その結果、市場に好意的な貿易合意が発表された後も、ドル・ウォン相場には上昇圧力が続いている。
発表が為替相場に与えた影響
発表直後、トレーダーが韓国から米国への一度に大規模なドル流出が起きるリスクを引き下げて見積もり、ウォンは上昇した。しかし、市場参加者が詳細を読み込み、より広い背景を検討するにつれて、安心感による上昇は失速した。年間の現金支出に上限が設けられたことで短期的な懸念は和らいだが、韓国から米国や他の市場への資本流出が続くという現実は変わらない。
見出しの先にトレーダーが見たもの
相場を支えるニュースのそばには、必ず逆風があった。関税引き下げは韓国の自動車やその他の複数の製品の競争力を高める一方、米連邦準備制度理事会(FRB)の短期的な利下げ観測が後退し、ドルは底堅さを保った。日本銀行が金利を据え置いた後、円は下落した。これはアジア通貨全般の下押し要因となりやすい。年金や保険会社の資金が海外に向かうなか、韓国の機関投資家によるドル需要も依然として旺盛だ。こうした要因が、ウォンの初期の反発を打ち消した。
米韓合意で実際に何が変わるのか
合意では、3,500億ドルの枠組みを2つに分けて再編する。まず、現金による2,000億ドルの投資を段階的に実施し、年間の上限を200億ドルとする。次に、1,500億ドルを造船協力に充て、出資だけでなく保証や融資も含められるようにする。この仕組みは、韓国の外貨資金が一度に流出するのを防ぎ、複数年にわたって影響を分散させることを目的としている。
関税、産業分野、実施時期
合意に基づき、米国は韓国製の自動車と自動車部品に対する関税を25%から15%に引き下げる。韓国の木材製品や医薬品メーカーに適用される関税は、同業他社と比べて最も低い水準となる。一方、航空機部品や一部のジェネリック医薬品は無関税で輸入される。韓国の半導体メーカーは、台湾の競合企業に比べて不利な扱いを受けない。ソウルはコメや牛肉を含む農産品の市場開放についても、慎重な姿勢を維持した。
関税変更に加え、企業や産業分野に関する複数の約束も盛り込まれた。政府が支配権を持つ韓国ガス公社は、長期契約に基づき、米国産液化天然ガスを年間約330万トン購入することで合意した。LSグループは2030年までに、海底ケーブルなど米国の電力網インフラに30億ドルを投資すると表明した。造船分野では、HD現代が米投資会社と連携し、米国の造船所やサプライチェーンを近代化する50億ドルのプロジェクトに取り組む。両政府は人工知能(AI)や宇宙関連事業を含む戦略技術分野での協力拡大に向けた覚書にも署名した。
現金支出の上限と造船融資
現金による投資は年間200億ドルが上限となる。韓国当局者は、この水準が国内の外国為替市場を混乱させずに実施できる最大額だとしている。この上限は、より迅速な資金拠出をめぐる従来の憶測との重要な違いだ。急激な資金流出の可能性を抑え、世界市場が不安定になった場合に当局が対応する余地を確保する。
造船分野では融資手段や保証を活用するため、韓国の造船会社の受注を支えながら、目先のドル流出を抑えられる。初期投資を回収するまでは利益を均等に分配し、商業的に採算が見込めるプロジェクトのみを進める。投資収益を重視する規律と、現金支出を時間をかけて行う仕組みを組み合わせることで、産業政策の目標と通貨の安定を両立させる狙いだ。
安全策と資金源
ソウルは、利子や配当など海外資産からの運用収益を合意の資金源に充てる方針だ。当局者は、この目的のために政府保証債を国内市場で発行する考えはないとしている。政策金融機関は通常どおり海外で資金を調達でき、それによって国内市場のドル不足を和らげられる。今回の合意は、米国が日本と交渉した枠組みの一部を踏襲しつつ、資金流出の年間上限など韓国市場に合わせた安全策を盛り込んでいる。
両国は外国為替政策の運用についても協議した。韓国は為替市場での取引に関するデータをより頻繁に提供し、直接介入を過度な変動が生じた局面に限定する。合意に二国間通貨スワップは含まれていない。将来のスワップ協定は、市場環境や投資資金の最終的な流れに左右される。
それでもウォンが重い理由
合意後のウォン安は市場の需給で説明できる。米国の金利見通しの変化がドルを支えている。米経済指標がまちまちだったことや関税をめぐる報道を受け、投資家はFRBの次の利下げ時期の予想を先送りした。市場が利下げ時期を遅く見込むと、ドルはウォンなど値動きの大きい通貨に対して上昇しやすい。
ドル高と金利差
韓国の政策金利は米連邦準備制度のフェデラルファンド金利を大きく下回る。金利差は最大1.75ポイントに達する。この差は、より高い利回りを求めて韓国から資本が流出する要因となる。成長が鈍化し、家計債務も大きいことから、韓国銀行にとって金利を引き上げて金利差を縮小するのは難しい選択肢だ。中央銀行は国内景気が弱まる局面での金融引き締めに慎重であり、金融政策による通貨の直接的な下支えには限界がある。
アジア全体に波及する円安の影響
円安はしばしばアジアの他通貨を押し下げる。日本銀行は金利を据え置き、追加利上げにも慎重な姿勢を崩していない。円が下落すると、投資家の資産配分の見直しや地域の輸出企業による価格設定・ヘッジの調整を通じて、他のアジア通貨も下押しされやすい。この連動性は消えていない。ここ数週間はアジア全域でドル需要を強め、そのなかで韓国の為替相場も1,400ウォン台の範囲内で上昇した。
貿易摩擦も背景にある。中国製品に対する米国の関税引き上げの可能性や、重要素材を対象とする中国独自の輸出規制を受け、地域全体のリスクプレミアムが高まっている。政策の不透明感が強まると、投資家はドル保有を増やし、ウォンを含む小規模な通貨の持ち高を減らす。
韓国投資家の資金流出が果たす役割
韓国の機関投資家による海外投資が、主要な相場要因となっている。アナリストの推計では、今年の韓国勢による海外証券の購入額は、韓国市場への外国人資金流入のおよそ4倍に上る。この不均衡が国内市場で安定したドル需要を生み、株式市場に新たな資金が流入してもウォンを押し下げている。
国民年金公団と大口ファンド
国民年金公団をはじめとする大規模な資産保有者は、北米株式の比率が高い。海外資産に投資する際にはドルを購入する。こうした資金の規模と継続性は、外国人による韓国株や債券の購入ペースを上回ることがある。その結果、単一の貿易合意のニュースでは覆せない、ドル買い優勢の状態が続いている。
家計と企業の資金フロー
家計や企業の動きも影響を強めている。韓国企業は補助金の対象となり、顧客に近づくため、米国で事業を拡大している。こうした投資にはドルが必要だ。ウォン安が続くと、輸出企業はドル収入の売却を先送りする一方、輸入企業は将来必要となる資金を早めにヘッジすることがある。エネルギー輸入企業は前もってドルを購入するため、海外ポートフォリオ投資が増える時期と重なれば、国内市場でのドル供給が一段と細る。
間接的な波及経路もある。政府が米国向け投資を大規模なスポット取引が不要な形で組み立てたとしても、資金調達には外貨準備や公的機関が保証する海外借入が使われる可能性がある。市場は外貨準備の水準や信用指標を注意深く見ている。準備高の減少やクレジット・デフォルト・スワップ(CDS)スプレッドの拡大は、外国人投資家をわずかでも遠ざける恐れがある。この間接的な経路も、為替相場の上昇圧力になり得る。
ソウルの政策対応
当局は強引な介入を避けながら、通貨リスクの抑制を図っている。政策当局者の発言からは、スポット市場でのウォン買い介入を限定する方針がうかがえる。代わりに、必要に応じて韓国銀行の外貨準備から得られる利息収入を活用し、ドルを供給して相場の変動を和らげることができる。この方法なら、準備高を保ちながら日々の介入規模を小さくできる。
政府と中央銀行は透明性の確保も約束している。韓国は為替取引に関する情報を米国側により頻繁に共有し、市場介入を過度な変動が生じた局面に限る。この方針は、信頼の構築を目指しながら、市場が混乱した際に政策手段を使える余地を残すものだ。
米国投資計画の資金は、海外市場での調達と海外資産からのキャッシュフローを柱とする。韓国輸出入銀行などの政策金融機関は、通常から海外で外貨資金を調達している。これらの手段を活用すれば、国内スポット市場への圧力を軽減できる。当局は24時間取引の導入を含め、為替市場の拡充にも取り組んでいる。市場の流動性が高まり、アクセスが改善すれば、韓国がMSCI先進国市場指数への採用を目指すうえでも追い風となり、長期的には一方向への急変動を抑える可能性がある。
市場の反応と投資家の持ち高
株式投資家と為替トレーダーの反応は異なる。半導体サイクルや、自動車・産業分野で米国市場へのアクセス改善が期待されることを背景に、KOSPIは支えられている。通貨安が進むなかでも、外国人投資家が韓国資産を買い越す局面は続いた。しかし、こうした資金流入は、国内投資家による継続的な海外投資や、海外展開に伴う企業のドル需要を相殺できていない。
複数の市場関係者は、最近の為替相場の動きを次のように説明している。1,400ウォン近辺から1,420ウォン前後への上昇は、米国向け投資の規模や時期を投資家が見極める過程で起きた。さらに1,440ウォンに近づいたのは、韓国投資家による海外証券購入の影響が大きくなる一方、韓国株への外国人資金流入が追いつかなかったためだ。この説明は、トレーダーが日々の資金フローで確認している需給の構図に沿っている。
ウォン安は会計上、輸出企業に有利だが、エネルギーや輸入原材料の国内コストを押し上げる。その影響はインフレ率を小幅に押し上げ、韓国銀行の今後の利下げ判断を難しくする可能性がある。輸入インフレやヘッジコストの上昇は、企業利益率や個人消費を損ねる恐れがある。為替相場が最近の値幅の上限近くで推移するなか、株式市場はこうしたトレードオフを注視するだろう。
今後、ウォンを安定させる要因
ウォンが持続的に1,400ウォンを下回るには、ドルの需給がより均衡する必要がありそうだ。いくつかの動きが追い風となり得る。米韓合意に基づく現金支出の予定が明確になり、拠出ペースが緩やかになれば、短期的なドル需要は減る。大規模な国内ファンドが一時的にでも海外投資を休止すれば、圧力は和らぐ。韓国株や債券への外国人買いが強まれば、国内市場でのドル供給が増える。
世界的な要因も、国内の政策と同じくらい重要だ。米インフレ指標が鈍化するか、FRBがよりハト派的な発信をすれば、ドル安につながり、アジア通貨に余裕が生まれる。円が安定すれば、域内の他通貨を押し下げがちな要因が取り除かれる。米中貿易関係が改善すればリスクプレミアムが低下し、アジアへの資金流入を促す可能性がある。スワップ協定や緊急時の常設融資枠など、信頼できる流動性支援策に向けた動きがあれば、実際に使われる機会が少なくても市場心理を下支えするだろう。
ソウルの政策の明確さも引き続き重要だ。投資家は、政府が資金源をどう優先するか、外貨準備をどの程度使うか、介入にどのような歯止めを設けるかを注視する。安定した情報発信は、大規模なスポット売りや準備高の取り崩しをめぐるうわさが市場を動揺させるのを防げる。企業のヘッジ取引も重要だ。輸出企業がウォン安の局面でドル売りを増やせば、年末にかけて国内市場のドル供給が改善する。
注視すべきリスク
いくつかのリスクが、ウォンの重しとなり続ける可能性がある。米中間の関税措置が激化すれば、投資家はドルに向かうだろう。一時的であっても外貨準備の取り崩しが予想以上に大きくなれば、信用格付けへの圧力やCDSスプレッドの拡大を招き、韓国資産への外国人買いを妨げる恐れがある。KOSPIが急落すれば、市場心理の支えが失われ、資金流出が加速しかねない。
エネルギー価格も変動要因だ。韓国は燃料の大規模な輸入国であり、原油やガス価格が急騰すれば貿易支出が膨らみ、エネルギー企業のドル需要が高まる。輸入インフレを抑えるため韓国銀行が利下げを先送りすれば、成長はさらに鈍化し、米国との政策金利差が大きいままとなる可能性がある。最後に、米韓合意に関連する造船・産業プロジェクトの着手が計画より遅れたり、採算性が低かったりする兆候が出れば、短期的に合意が経済を支えるという見方は弱まるだろう。
要点
- 米国との新たな貿易合意にもかかわらず、ウォンは1ドル=1,420~1,430ウォンで取引され、1,424.4ウォンで引けた
- 韓国製自動車など多くの品目への関税が25%から15%に引き下げられ、競争力が高まる
- 3,500億ドルの枠組みは、年間上限200億ドルの現金投資2,000億ドルと、造船協力向け1,500億ドルに分かれる
- スポット市場への負担を抑えるため、海外資産の収益や政策金融機関の海外借入を資金源とする
- 韓国は外国為替データをより頻繁に共有し、過度な変動が生じた局面に介入を限定する
- 韓国投資家の海外証券購入額は外国人資金流入の4倍と推計され、ドル需要の高さが続いている
- ドル高、円安、韓米間の大きな金利差が引き続きウォンを圧迫している
- 米インフレの鈍化、円の安定、外国人資金流入の拡大、合意に基づく支出予定の明確化がウォンを支える可能性がある