高まる原子力への関心、見通しは限定的
東南アジア各地で原子力発電をめぐる発表が相次ぐなか、シンガポールは慎重な姿勢を示し、近隣諸国の原子力計画がどの程度具体化しているのか確認できないと述べた。エネルギー・科学技術担当相のタン・シーレン氏は国会で、国際原子力機関(IAEA)などの国際機関と協力し、限られた公開情報を照合して全体像を把握しようとしていると説明した。域内各国は2030年代の原発導入を掲げているが、採用技術や日程を確定した国はまだ少ない。
目次
原子力をめぐる利害は大きくなっている。経済成長とデジタルインフラの拡大を背景に、ASEANの電力需要は2050年までに3倍になる見通しだ。2022年には域内の電力の約3分の2を石炭と天然ガスが供給し、再生可能エネルギーは約3分の1を占めた。多くの政府が排出削減とエネルギー安全保障の強化を目指しており、ASEANエネルギー協力行動計画に基づく地域の取り組みも後押しとなって、原子力発電が政策議論に浮上している。
各国の導入目標は野心的だ。最近の発表では、フィリピンは2032年ごろ、インドネシアは2030年代前半から半ばに初号機を稼働させることを目指している。マレーシアは早ければ2031年にも電源構成に原子力を加えることを検討し、ベトナムも2030~2035年を視野に原発計画を再開している。しかし、詳細な事業情報の開示がないため、投資家や近隣諸国には、何が、どこに、いつ建設されるのか見通しにくい状況が続く。
シンガポールの発言とその意味
議員の質問に対し、タン氏は近隣諸国の計画の現状を政府として確認できないと述べた。公開情報が限られているため、シンガポールは国際機関からの情報と入手可能なデータを照合し、実態の把握とリスクの監視に努めている。一部の国がインドネシアの遠隔地などを候補地として挙げているものの、確定した日程は公表されていないという。
シンガポールは原発導入を決めてはいない。低炭素戦略の一環として選択肢を検討中だ。エネルギー市場監督庁は先進的な原子力技術を評価し、国家環境庁は安全性と保障措置に重点を置いている。英国のエンジニアリング会社モット・マクドナルドによる技術調査では、水冷式小型モジュール炉(SMR)や第4世代炉の各種設計を検討している。タン氏は、近隣諸国が先進設計を選ぶ場合、シンガポールの準備状況もおそらく同程度になるとの見方を示した。
ASEAN各国の現状
域内の進捗状況には大きな差がある。医療、材料科学、訓練向けの研究炉を持つ国も複数ある。マレーシアのTRIGAプスパティ炉、インドネシアのセルポン、バンドン、ジョグジャカルタの施設、ベトナムのダラット炉などだ。発電所の建設には、より長い道のりが必要となる。IAEAの「マイルストーン・アプローチ」は、初期検討から拡大までの過程を5段階に分け、政府に対し、原子力発電計画の実施組織を設立して19のインフラ課題に取り組むよう求めている。検討段階には通常2~3年、準備段階には3~5年、実施段階には7~8年かかる。
インドネシア
インドネシアは、2030年代前半から半ばの初の原発稼働を議論している。ある計画では、総出力500メガワットの初期事業を2基に分け、小型モジュール炉や島しょ地形に適した浮体式発電所を選択肢に挙げている。国営電力会社は米国や日本のパートナーとの協力を探ってきた。独立系開発事業者は溶融塩炉や浮体式ユニットを提案しており、ある事業者は2032年ごろの運転開始を目指す。インドネシアは候補地の数が増えているとも報告しており、研究炉の運転では数十年の経験を持つ。一方、電力の大半を依然として化石燃料に依存しており、需要増に対応する安定した低炭素電源として原子力の導入を目指す。
フィリピン
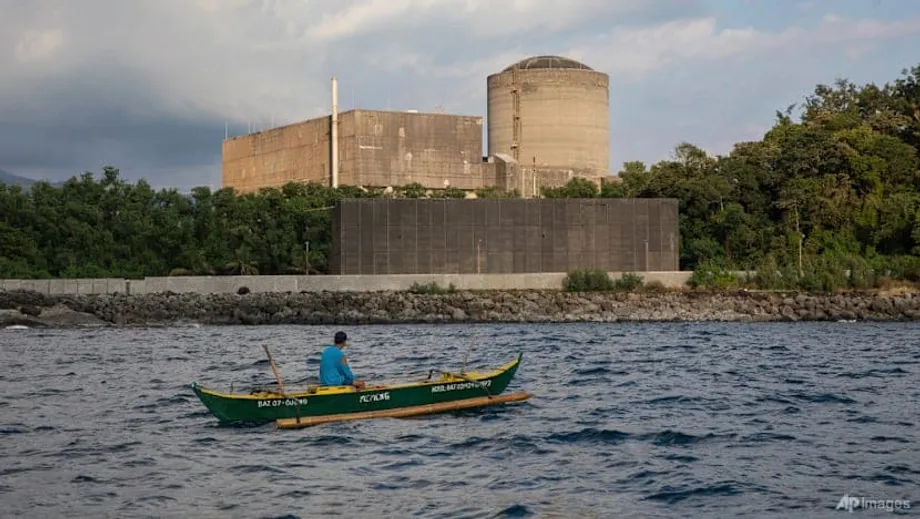
フィリピンは初の原発に向けて政策整備を進め、原子力発電の導入時期として2032年ごろを当初目標に掲げた。長期計画では、今世紀半ばまでに数ギガワットの発電容量を確保することを目指す。議会では独立規制機関の設置に向けた枠組みが進み、政府当局者は小型モジュール炉、マイクロ炉、遠隔地への電力供給に適した浮体式ユニットの供給事業者と協議している。運転を停止しているバターン原発の再利用も検討している。マランパヤガス田の生産が減少しているため、ガス供給リスクが導入を急ぐ要因となっている。エネルギー省は、初期事業の資金調達を促すため、市場参入と価格設定の明確なルールを整える方策を示した。
ベトナム
ベトナムはかつての原発計画を中断したが、2030年代に石炭を代替することを目指し、議論を再開した。現在の計画では、ニントゥアン1号・2号の候補地で2030~2035年に数千メガワットの発電容量を確保し、その後2050年に向けて拡大する。政府当局者は2026年の「統合原子力インフラ審査」に備え、アジア、欧州、北米の経験豊かなパートナーと協議している。建設を決める前に、制度と人材を強化することが目標だ。
マレーシア
マレーシアは2050年までのネットゼロ達成を目指し、産業や拡大するデータセンター部門への安定供給を確保するため、原子力発電を検討している。政策担当者は、早ければ2031年にも電源構成に原子力を加える案を議論してきた。現在は予備可能性調査、法的枠組み、国民との対話に取り組んでいる。政府は国際的な基準との比較に備え、監督体制の構築を進めている。支持派は安定した低炭素電力の必要性や、小型モジュール炉が初期投資リスクを抑える可能性を挙げる。批判派は廃棄物管理、安全性、費用を懸念し、透明性を確保した慎重な対応を求めている。
タイ
タイは2030年代後半の導入を視野に小型モジュール炉を検討している。エネルギー計画では、カーボンニュートラルへの幅広い移行の一環として、これらの炉による約600メガワットの発電を盛り込んでいる。バンコクは国際協力計画に加わり、日程に柔軟性を持たせながら規制体制を整えている。
シンガポールなど
シンガポールは安全性と費用を条件に、小型モジュール炉で2050年までに電力需要の約10%を賄える可能性を検討している。カンボジアとミャンマーは初期段階の取り組みにとどまる。ASEAN各国の閣僚は、優良事例の共有と保障措置の調整に向けた地域の準備枠組みについて議論している。
検討されている技術
議論の中心となっているのは、大きく分けて2つの方式だ。大型の従来型水冷炉は、安定した電力をまとまった規模で供給でき、多くの国で長期の運転実績がある。先進設計炉は、同等またはそれ以上の安全性に加え、柔軟性や異なる燃料サイクルを目指す。予算と工期を守れれば、どちらの方式も気候目標の達成に貢献できる。
従来型炉と先進設計炉
従来型炉は加圧水型または沸騰水型のシステムを使い、冗長性を持たせた多層の安全対策を備える。実績はあるが、建設は複雑だ。先進設計炉には、高温ガス炉、溶融塩炉、ナトリウム冷却炉、鉛冷却炉などの第4世代炉構想が含まれる。多くはポンプではなく重力や対流などの自然の力に頼る受動的安全機能を備える。電力に加え、産業用熱や水素製造に利用できる高温運転を目指すものもある。
小型モジュール炉
小型モジュール炉の出力は一般に1基あたり50~300メガワット。工場で製造した後、現地に輸送して組み立てる設計だ。建設期間の短縮、1基あたりの資金需要の低減、中規模の電力網への導入の容易さが期待されている。需要の伸びに応じて複数のモジュールを段階的に追加できる。一方、初号機特有のリスクは残る。米国のある事業では、計画が中止される前に予想電力価格がメガワット時あたり約55ドルから89ドルに上昇した。初期の費用見積もりが変動し得ることを示す事例だ。経験の蓄積や標準化が進めば、長期的にはコストが下がる可能性がある。
浮体式発電所と発電以外の用途
浮体式発電所は、専用船やはしけに原子炉を搭載し、沿岸に係留する。島しょ部、港湾、工業地帯に電力を供給でき、燃料交換や保守の際には移動も可能だ。開発事業者は、用地の制約を減らし、導入を早められると主張する。規制当局は海上安全、緊急時対応計画、環境保護を審査する必要がある。先進炉は淡水化やプロセス熱といった発電以外の用途にも活用でき、事業採算性の改善につながる可能性がある。
安全性、廃棄物、国民の信頼
安全性と廃棄物の問題は、国民の信頼を左右する。ASEANは地震活動が活発な地域に位置する。これは原子力を排除する理由にはならないが、立地選定と設計に一段と高い基準を求める。原子炉は厳格な耐震基準を満たし、堅牢な緊急時対応計画を備えなければならない。新型炉では受動的なシステムと簡素化された設計を重ね、重大事故の可能性を低減している。
長期的な廃棄物管理も課題だ。多くの国は段階的な方法をとる。使用済み燃料はプールで冷却した後、敷地内の乾式キャスクに移して数十年間保管する。最終的には、厳格な保障措置の下で安全な施設に集約する。一部の供給事業者は、使用済み燃料の引き取りや再処理を提供しており、国内の負担を減らせる可能性がある。政府には各段階について、明確な法律と資金、国民による監視の仕組みが必要だ。
人材の確保も実務上の課題となる。発電所の運転員、規制当局者、緊急対応要員には専門技能が必要で、訓練には時間がかかる。域内の推計では、本格的な計画の実施に向けて数千人規模の人材不足が見込まれる。経験豊かな事業者との連携、奨学金制度、地域の訓練センターを通じて能力を高めることができる。
IAEAのエネルギー経済専門家、ブリアナ・レイザーウィッツ氏は、投資家は原発事業を他の大型資産とは異なる視点で評価すると警告している。開発リスク、長い事業日程、複雑な賠償責任のルールが重なる点を指摘した。
原発事業には、他の大規模インフラ事業とは異なる特有の投資リスクがある。
資金調達の課題と大口投資家の役割
成否を左右するのは資金調達だ。大型炉には数十億ドル単位の資金と長期融資、安定した政策が必要となる。小型炉でも、建設費と電力販売の見通しに確信が求められる。米国の著名な小型モジュール炉事業では、中止前に想定電力価格がメガワット時あたり約55ドルから89ドルに上昇した。初号機の費用には不確実性があることを示している。
域内の専門家は、複数の対策を組み合わせるよう求めている。多国間開発銀行に早期から関与してもらうこと、事業を段階に分けること、データセンターや工業団地など大口電力利用者からの買い取りを確保すること、独立性の高い明確な規制を整えて投資リスクの認識を下げることなどが提案されている。ネットゼロ戦略の一環として原子力を支持する政府が増え、投資家の関心も高まっている。国際的な金融機関のグループは、2050年までに原子力発電容量を3倍にするよう呼びかけた。
ASEANのエネルギー担当相は、地域の制度づくりも進めている。政府当局者は最近、各国が進捗状況を比較し、制度を整えるための「ASEAN原子力エネルギー準備枠組み」を発表した。これは、国境を越える送電網に向けた新たな資金調達の取り組みと並行するもので、必要な場所に電力を届け、原子力の安定した導入を支えることができる。
地域協力とASEAN電力網
ASEANの電力統合は勢いを増している。ラオス・タイ・マレーシア・シンガポール電力統合プロジェクトは、国境を越えた電力取引が実際に可能であることを示した。ラオスの水力発電による電力をタイとマレーシア経由でシンガポールに供給している。閣僚によると、ASEAN電力網で計画されている18の連系線のうち9つが完成し、容量は合計1,000万キロワットを超えた。2030年までに2,500万キロワットを目指す。
マレーシアのファディラ・ユソフ副首相は、ラオス・タイ・マレーシア・シンガポールの事業が、ASEAN全体に拡大できる有効なビジネスモデルを示していると述べた。共有する電力網があれば、需要がピークに達したときや発電量が落ち込んだときに近隣国が互いに支援でき、供給の安定性が高まるとも指摘した。
このビジネスモデルは、ASEAN電力網の枠組みの下でASEAN全加盟国に広げることができる。
電力網の協力は原子力発電にとっても重要だ。安定したベースロード電源は電力システムの基盤となるが、発電所はより広い需給調整区域の恩恵も受ける。国境を越える連系線は、停止や保守の際の供給を支え、太陽光や風力の比率が高まるなかで柔軟な需給調整を可能にする。
シンガポールが進める可能性のある取り組み
シンガポールの選択肢には、同国特有の制約が反映されている。土地は限られ、風力資源も乏しい。屋根置き太陽光を最大限に導入しても、需要の一部しか賄えない。電力輸入の協定は役立つが、長期的な安全保障を考えれば、国内または国境付近で安定した低炭素電力を確保する必要がある。先進的な小型モジュール炉は、設置面積の小ささ、受動的安全機能、島国の電力網に適合する可能性から候補となっている。
政府当局者は能力構築と国民との対話を進め、国際パートナーとの緊密な連絡も保っている。2012年の予備可能性調査では、旧式の原発は人口密度の高い都市国家には適さないと結論づけた。新型炉の登場で状況は変わっている。現在の調査では、立地、緊急時対応計画、廃棄物、保険に関する詳細な課題に加え、電力輸入やASEAN電力網の役割も検討している。
最近の訪問で、IAEAのラファエル・マリアーノ・グロッシ事務局長は、シンガポールは技術力と制度を備えており、導入を決めれば迅速に進められると述べた。
シンガポールは、原子力エネルギーを必要とする国の最も理想的な例になり得る。
導入の決定は、現地の状況に即した安全性、信頼性、手頃な価格、環境性能によって左右される。政府は国民との対話を続け、先進炉の利点とリスクについて定期的に情報を更新するとしている。
要点
- シンガポールは近隣諸国の原子力計画の具体化状況を確認できないとし、限られた公開情報とIAEAなどからの情報を照合している。
- ASEANの電力需要は2050年までに3倍になる見通し。電力の約3分の2は依然として石炭と天然ガスが供給している。
- 地域の目標では、初の原発稼働はフィリピンが2032年ごろ、インドネシアが2030年代前半から半ば、ベトナムが2030~2035年とされる。マレーシアは早ければ2031年の導入を検討している。
- インドネシアは小型モジュール炉と浮体式発電所を検討し、多数の候補地について議論している。フィリピンは規制機関と政策の枠組みを整え、今世紀半ばまでに数ギガワットの発電容量を目指す。
- ベトナムはニントゥアンの候補地をめぐる計画を再開し、2026年にIAEAのインフラ審査を受ける予定だ。
- 小型モジュール炉は柔軟な導入が期待される一方、初号機特有のコストや認可のリスクがある。
- 安全性、廃棄物、人材の確保は、国民の信頼と規制の信頼性を支える重要課題だ。
- 資金調達は複雑だ。段階的な事業実施、銀行の支援、大口電力利用者からの買い取りなどが対策として挙げられる。
- ASEANは電力網の統合を進めている。ラオス・タイ・マレーシア・シンガポールの事業は、国境を越えた電力取引のモデルとなっている。
- シンガポールは先進的な原子力設計を本格的に検討しており、能力構築と国民との対話を進めている。