政策の安定と成長期待の高まりでリンギット上昇
マレーシアのリンギットは11月7日、米ドルに対して一時4.1720リンギット前後を付け、13カ月ぶりの高値に上昇した。マレーシア中央銀行が翌日物政策金利を据え置き、投資家が国内の利下げ観測を後退させたことが背景にある。この動きにより、2025年の年初来上昇率は7%超となり、リンギットは2年連続でアジア通貨の上昇率トップに立った。対ドルだけでなく、複数の地域通貨に対しても上昇している。
目次
上昇を後押しする要因がいくつも重なった。米ドルの軟化、金利差の縮小、マレーシアの成長見通しに対する楽観の再燃、財政規律と政治的安定への評価が、リンギット建て資産への需要を支えている。中央銀行が政策を維持したことに加え、9月の流出後、10月に外国債券投資資金が流入し、支援材料が広がった。地域全体の環境も追い風となった。シンガポール通貨は今年2度の金融緩和を受けて軟化し、インドネシア・ルピアは財政赤字への懸念、外国債券の売り、国内利下げで下押しされた。
近隣通貨に対する上昇は顕著だ。リンギットはシンガポールドルに対して2022年9月以来の高値に上昇し、インドネシアルピアに対しても過去最高値を更新した。マレーシアの国内市場では今年、流動性が改善し、1日当たりの取引高は200億米ドル前後と、2020~2024年の平均を40%以上上回った。市場の厚みが増したことで、輸出業者や投資家は取引しやすくなり、日中の変動が抑えられ、信頼感の支えにもなっている。
リンギット上昇を支える要因
通貨上昇の背景には、世界的要因と国内要因が混在している。投資家が年内の米連邦準備制度理事会(FRB)の政策転換を見込むなか、米ドルの勢いは弱まった。同時に、国内需要に支えられた成長、抑制されたインフレ、黒字を維持する経常収支により、マレーシアのマクロ経済は安定感を増している。こうした動きが相まって、リンギット建て資産に資金が戻っている。
米国との金利差が縮小
金利差は通貨の資金フローを左右することが多い。米国とマレーシアの金利差が縮小すると、米ドル資産を保有するキャリー上の優位性が薄れ、資金が利回りの高い、あるいはより安定した資産に移る可能性がある。マレーシア中央銀行は直近の会合で、翌日物政策金利(OPR)を2.75%に据え置いた。市場では、雇用関連指標の軟化と米ドル指数の100割れを受け、FRBが12月に利下げを始めるとの見方が強まっている。金利見通しは相対利回りや世界的なリスク選好の先行きを変えるため重要だ。
マレーシアは通貨防衛のためにFRBに追随して利上げする必要がなかった。インフレは緩やかで、実質政策金利はプラスだ。このため中央銀行は、金融引き締めをせずに安定を優先できる。マレーシアが金利を維持する一方で米金利が現行水準から低下すれば、金利差はさらに縮小する。このシナリオは通常、リンギット預金や債券の相対的なリターンを高め、リンギットを支える。
外貨準備の増加と市場流動性の向上
より厚みがあり、耐性の高い外国為替市場が上昇を支えてきた。純国際準備は4月末に約947億米ドルとなり、ほぼ3年ぶりの高水準に達した。準備の増加に加え、中央銀行の先物ネットショートポジションの解消により、世界的な緊張が高まった際に変動を抑えるマレーシアの能力が向上している。大規模な資金フローを急激な混乱なく吸収できる市場は、投資家から評価されやすい。
流動性も同じく重要だ。中央銀行の統計によると、2025年の国内市場における1日当たりの通貨取引高は約200億米ドル。輸出業者、国内機関投資家、グローバルファンドの活発な参加を反映し、近年を40%以上上回る規模だ。流動性の厚みは取引コストを下げ、売値と買値の差を縮め、企業のヘッジを促す。こうした市場構造の改善が積み重なれば、景気循環を通じた通貨の耐性向上につながる。
輸出代金のリンギット転換と利益の本国送金
政策面での働きかけも一役買っている。当局は政府系企業や投資会社に対し、海外で得た収益のより多くを国内投資や配当のためにリンギットへ転換するよう促してきた。大手企業が国内の資金需要を満たすためにドルを売れば、リンギット需要が増し、オフショアの投機を抑える一助となる。輸出業者も、価格の堅調さを生かして、輸出代金をより積極的にリンギットへ転換している。
こうした資金フローは、成長見通しの改善と相互に作用している。マレーシア経済は2025年第1四半期に4.4%成長した。国内需要がけん引し、電気・電子製品の出荷増と観光の回復継続が支えとなった。総合インフレ率は1.5%に鈍化する一方、コアインフレ率は1.9%に小幅上昇した。購買力を支えつつ、急激な政策変更を迫らない組み合わせだ。中央銀行による第1四半期レビューはこちら。
地域通貨を上回るパフォーマンス
リンギットの好調さはアジア全域で見て取れる。シンガポールドルに対しては、2022年後半以来の水準まで値を戻した。シンガポール金融管理局は1月と4月に金融政策を緩和し、貿易加重ベースでの通貨上昇を鈍らせた。この変化とマレーシアの成長の底堅さが相まって、両国通貨の差は縮まった。インドネシアルピアに対しては、インドネシアの財政赤字への懸念、外国債券資金の流出、国内利下げを追い風に、リンギットが過去最高値を記録した。
北東アジア通貨との対比も示唆に富む。世界の電子機器サイクルと結びつきが強く、リスク選好の変化にさらされる通貨は、世界成長が揺らいだり米ドルが上昇したりすると下落しやすい。マレーシアは輸出基盤のバランスが比較的取れ、信頼性の高いインフレ政策の枠組みがあるため、ドル相場のサイクルを通じて通貨が安定している。9月に17億米ドルが流出した後、10月に約10億米ドルの外国資金がマレーシア国債に流入したことは、投資家心理の変化を裏付けている。
世界的な逆風、関税、貿易
外部環境は流動的だ。年初の関税引き上げの一時停止は東南アジア全体の貿易量を支え、第2四半期の地域成長を押し上げた。その後、新たな関税の脅しや選択的な措置が不確実性を再びもたらし、輸出業者に影響を及ぼした。マレーシアは一部でより有利な条件を確保し、サプライチェーンの適応力を高めることで、影響の抑制に努めてきた。報道によると、マレーシアからの輸出品に対する一部の米国関税は、当初のより高い水準から19%に引き下げられ、製造業者の圧力がいくらか和らいだ。
マレーシアの貿易は、最大の貿易相手国である中国と米国に左右される。両大国の関税休戦は、たとえ部分的なものであっても、マレーシアの中間財に対する市場心理と受注を支える。利下げ開始に伴い米ドルが軟化し、中国が人民元の安定とともに緩やかな回復を維持すれば、需要の増加と通貨への波及効果を通じてリンギットに恩恵が及びやすい。
通貨高の恩恵を受ける人、痛手を受ける人
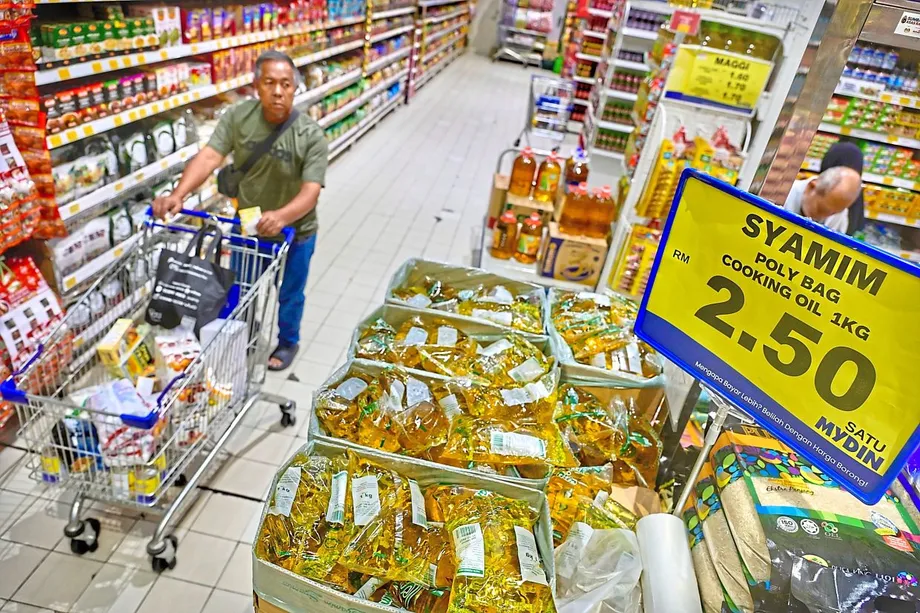
家計と輸入業者は、いち早く恩恵を受ける。リンギット高は輸入食品、燃料、中間財の国内価格を押し下げ、インフレ圧力の抑制に役立つ。設備や原材料を輸入する企業はコストが下がり、利益率を守りやすくなる。為替相場の上昇により、政府も外貨建て債務の資金調達負担が軽減される。
輸出業者への影響は一様ではない。米ドルやシンガポールドルで代金を受け取る企業は、リンギットに換金する際に利益率が縮小する可能性がある。多くの企業はそのリスクを抑えるため収入の一部をヘッジしており、通貨高によって輸入原材料のコストが下がり、バランスシートが改善する利点もある。株式市場の動向にも、この複合的な影響が表れている。マレーシアの代表的な株価指数は年の大半にわたって苦戦したが、リンギットの安定が主要な節目を上回る相場を支え、外国資金の流出が鈍化した第3四半期には下落幅が縮小した。
政策当局が示す方針
マレーシア中央銀行は政策金利を据え置き、短期的な介入ではなくファンダメンタルズに支えられた通貨を容認する姿勢を示した。第1四半期レビューでは、緩やかなインフレ、底堅い消費、安定した投資も強調した。為替については、市場の機能と安定を重視するメッセージを発している。中銀の公式見解は明確だ。
マレーシア中央銀行は、国内外国為替市場の秩序ある状況を確保することに引き続き取り組む。
市場はこのメッセージを受け止めている。リンギットのスワップ市場では、今後1年間の政策金利が据え置かれるとの見方が織り込まれており、資金調達コストをめぐる不確実性が低下している。中央銀行は準備を積み増し、国内市場の仕組みを改善することで、市場のショック吸収力も高めた。これらの措置は、通貨の望ましい水準を示すことなく、市場の秩序を支える。
注視すべきリスク
通貨上昇が一直線に続くことはまれだ。年央には貿易をめぐる報道の変化と米国の堅調な経済指標を受け、ドル指数が100近辺まで戻したように、米ドル高の局面ではリンギットが下落することもある。そうした局面では、世界の投資家が新興国市場への投資を見直すことが多く、国内情勢が安定していても、リンギットが一時的に他通貨を下回る可能性がある。
米金利の先行きは、引き続き最大の外部要因だ。労働市場の弱さが予想以上なら、FRBがより速いペースで利下げし、リンギットに有利となる可能性がある。利下げが遅い、あるいは小幅にとどまれば、金利差が広く維持され、ドルを支える。米国の財政をめぐる対立や債券市場の変動も、不確実性を加える。近隣地域では、貿易関係が深い中国の経済と人民元の動向が重要だ。人民元高は地域通貨を下支えすることが多い一方、下落すればリンギットの重荷となり得る。
貿易政策も相場を左右する要因だ。関税引き上げの一時停止や休戦延長は市場心理を押し上げたが、広範な関税ショックが起きれば輸出受注が減り、投資計画も損なわれる可能性がある。サプライチェーンの多様化、国内資本市場の拡充、財政再建の継続を通じ、マレーシアはこうしたリスクの緩和を目指している。
見通しとシナリオ
予測は、緩やかな上昇基調に集中している。複数の調査機関は、2025年のリンギットが米ドルに対して平均4.10リンギット前後となり、世界情勢が落ち着き、米金利が低下すれば4.00近辺に達する可能性があると見込む。成長が軌道に乗り、インフレが抑制され、政策運営への信頼が保たれれば、年末に3.90近辺まで上昇すると見るアナリストもいる。一方、2026年についてはより慎重な見方もあり、貿易面の逆風が緩やかにしか弱まらないとして、年末のリンギットを4.12前後と予測している。
アナリストは、米国の利下げ時期と国内政策の忍耐強さも重視している。CGSインターナショナル証券のエコノミスト、アハマド・ナズミ・イドルス氏は、FRBの利下げが終われば、リンギットの適正価値が再び意識されるとの見方を示した。「利下げが終わった後、リンギットは適正価値に戻る可能性がある」。現実的な基本シナリオは、上昇基調を保ちながらも上下に振れる相場だ。世界的にリスク回避が強まれば反落が見込まれる一方、米国の利回りが低下し、中国が安定し、国内改革が予定通り進めば、再び上昇するだろう。
要点
- リンギットは11月7日、米ドルに対して4.1720前後と13カ月ぶりの高値を付け、年初来で7%超上昇した。
- マレーシア中央銀行は政策金利を2.75%に据え置く一方、市場では米利下げが織り込まれ、金利差が縮小している。
- 外貨準備は4月末に約947億米ドルに増え、相場変動への備えが強まった。
- 国内市場の外国為替取引高は2025年に1日約200億米ドルと、2020~2024年平均を40%以上上回る。
- リンギットはシンガポールドルに対して上昇し、インドネシアルピアに対して過去最高値を更新した。
- 9月に流出した外国資金は10月にマレーシア債券市場へ戻り、通貨を支えた。
- 第1四半期の国内成長率は4.4%を維持し、インフレ率は総合で1.5%、コアで1.9%に落ち着いた。
- 関税引き上げの一時停止は地域成長を支えたが、新たな措置は輸出業者にとって引き続きリスクとなる。
- マレーシア中央銀行は、通貨の固定水準ではなく、為替市場の秩序維持に取り組む姿勢を改めて示した。
- 米金利が低下し、マレーシアの政策が安定すれば、4.00~4.15の範囲へ緩やかに上昇するのが基本見通しだ。