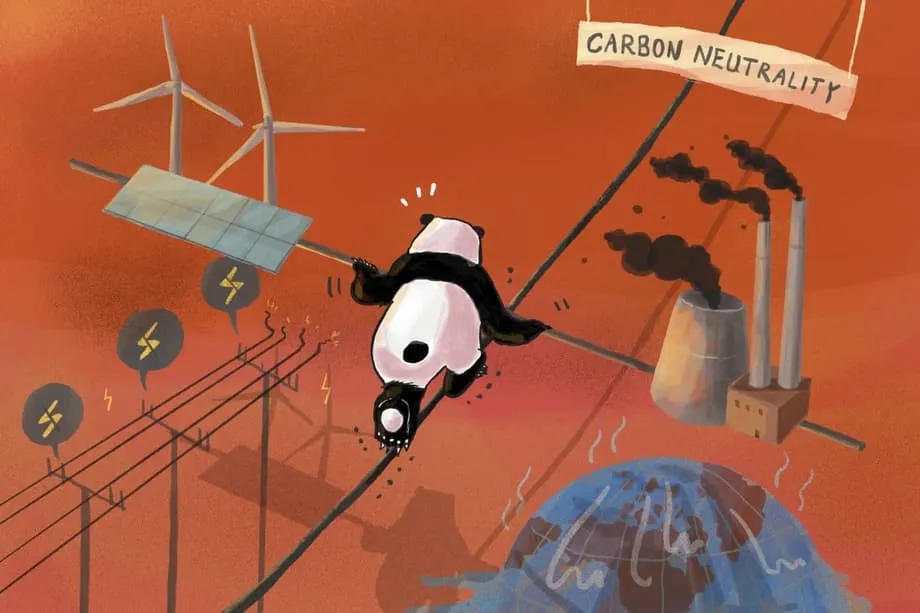
甘粛省で並行して拡大する二つのエネルギーシステム
ゴビ砂漠の縁に広がる河西回廊では、風力タービンと太陽光パネルがきらめく長い列をなして地平線まで続く。安定した風と広大な高原に恵まれた甘粛省は、中国有数の再生可能エネルギー発電拠点となった。しかし、砂丘のすぐ向こうには、国の電力網を支えるもう一つの電源を示す高い煙突がそびえる。甘粛省の長楽発電所では、出力100万キロワットの石炭火力発電設備の6号機が稼働を開始し、発電所全体の容量は600万キロワットに達した。この一つの施設だけで小国の需要に匹敵する電力を供給できる。中国のエネルギー転換が二つの路線で同時に進んでいることを物語っている。
目次
当局はしばしば、風力と太陽光の導入が急速に進む電力システムを支える安全網として、石炭火力を位置づける。安定供給をめぐる論拠は明快だ。太陽光の出力は夜間に大きく落ち込み、砂嵐や曇天が続く時期にも低下する。風力も季節によって変動する。一方、石炭火力は燃料が確保できれば昼夜を問わず発電できる。需給のバランスは微妙だ。2021年には電力不足を受け、複数の省で電力使用制限や工場の稼働縮小が行われた。排出削減を強力に進める一方で、必要な調整可能電源を確保することが優先課題となっている。
中国は2030年までに二酸化炭素排出量をピークアウトさせ、2060年までにカーボンニュートラルを実現すると公約している。こうした目標がクリーン技術への記録的な投資を促している。その一方、地方当局がエネルギー安全保障の保険であり、産業成長の支柱でもあると位置づける新たな石炭火力発電プロジェクトも相次いでいる。再生可能エネルギーの導入が記録的なペースで進む一方、送電網を支える巨大石炭火力発電所も拡張する甘粛省のような地域では、この矛盾がとりわけ鮮明だ。
新たな石炭火力発電所は今もどれほど建設されているのか
アナリストの集計によると、石炭火力発電所の建設は力強く再加速している。2024年には新たに94.5ギガワット分の石炭火力発電プロジェクトで着工し、建設が保留されていた3.3ギガワット分も再開した。いずれも過去10年で最高の水準だった。新規発電容量の認可は2024年に66.7ギガワットに達し、年初は伸び悩んだものの、下半期に承認が増加した。新規計画は2022年と2023年の急増時からは減ったが、それでも68.9ギガワットに上った。同年に世界で着工した新たな石炭火力発電所の大半を中国が占めた。老朽設備の廃止は遅れており、2020年の約13ギガワットから2024年には約2.5ギガワットに減少した。
クリーン電力の拡大に伴い、電力網に占める石炭の割合は依然大きいものの、徐々に低下している。中国は2024年だけで風力と太陽光の発電容量を約356ギガワット増やした。これは欧州の年間増加量の数倍に当たる。調査機関によると、2024年末までに太陽光の導入容量は約890ギガワット、風力は約520ギガワットに迫った一方、石炭火力発電所の容量は約1,200ギガワットにとどまった。2025年6月には、発電量に占める石炭の割合が過去9年で最低となる約51%に低下し、再生可能エネルギーは導入容量の約60%を占めた。これらの数字は、クリーン電力の急成長と、電力システムに今なお残る石炭火力の規模の双方を示している。
建設計画の積み上がりにより、新設石炭火力の多くは今後2、3年で稼働を始める見通しだ。特に、送電網や電力市場で石炭火力が依然有利な扱いを受ける省では、新たな発電容量が再生可能エネルギーを押しのけるのではないかとの懸念が高まっている。発電容量の増加が石炭消費の増加につながるかどうかは、建設される煙突の数だけでなく、電力システムの運用方法にかかっている。
再生可能エネルギーが記録的に拡大しても石炭が使われ続ける理由
中国のクリーン電力の急拡大は目覚ましい。それでも石炭が持ちこたえているのは、発電需要だけでは説明できない理由がある。地方指導者たちは過去の電力不足を記憶している。電力計画担当者は、急増する夏場のピーク需要への対応を迫られている。送電網の規則や契約の仕組みは、変更に時間がかかる一方で、依然として石炭火力の発電を優遇している。こうした要因が重なり、クリーン電力が需要の増加分の大半を賄えるようになった今も、石炭の役割は続いている。
2021年の電力不足後のエネルギー安全保障
2021年の電力不足は大きな衝撃だった。需要の急増に石炭価格の高騰と硬直的な小売料金が重なり、発電所は赤字操業を避けるため、発電を望まなかったり、発電できなかったりした。複数の省で電力使用制限が実施され、一部地域では停電が発生し、工場は稼働時間を減らした。その後の制度改革で給電指令や価格設定は改善したものの、多くの地方政府は保険として新たな石炭火力発電所の建設を承認した。異常気象や風力・太陽光の長期的な出力低下、産業や家庭の需要急増に対応できる余力を確保するのが狙いだった。
送電網のボトルネックと石炭に有利な契約
クリーン電力が豊富にあっても、必ずしも市場に届くとは限らない。複数の省では、長期契約や石炭火力の最低購入枠が今も給電指令に影響を与えている。アナリストの推計では、再生可能エネルギーの出力抑制率は2024年後半に上昇し、全体で数%台半ばに達した。沿岸の需要地への送電が制約される内陸部では、さらに高いことも多い。風力や太陽光をより安く利用できる場合でも、購入者の多くは一定量の石炭火力電力を買い取る契約に縛られている。
エネルギー・クリーンエア研究センター(CREA)の中国担当アナリスト、チー・チン氏は、契約や割当枠が送電網への接続を妨げる中で、クリーン電力の発電事業者が直面する問題を次のように要約した。
太陽光や風力をもっと電力網に取り込むべきだが、こうした契約があるために進んでいない。
石炭が使われ続けるもう一つの理由は、資金調達と産業政策にある。石炭採掘会社は新規に承認された発電所の多くに出資し、自社の石炭に長期需要を確保するとともに、地元の雇用を支えてきた。地方政府は経済発展のため新設設備を推進することが多く、石炭火力発電所は化学、金属、データ処理などエネルギー集約型プロジェクトの拠点となっている。柔軟性を評価し、最も低コストの発電を優先する市場改革がなければ、こうした誘因によって石炭はシステムの中心にとどまる。
新たな石炭火力は実際に稼働時間が増えているのか、それとも運用方法が変わっているのか
発電容量と発電量は同じではない。近年、クリーン電力の増加分は、中国の電力需要の伸びの大半を、時期によってはすべてを賄ってきた。石炭火力は、総需要と水力、原子力、風力、太陽光の合計出力との差を埋める役割を担ってきた。この差が縮まれば、新たな石炭火力が建設されていても、石炭火力の発電量は横ばいか減少する可能性がある。研究者らは、新たな石炭火力の発電容量と石炭消費量の増加との相関はほとんどないとみている。むしろ、稼働時間をめぐって競争する発電所が増えるにつれ、石炭火力全体の利用時間は減少する傾向にある。
政策上は、石炭火力に柔軟な補完電源の役割を担わせる方針だ。しかし実際には、多くの発電所が今もベースロード電源のように運転されている。最低安定出力の基準や出力上昇の遅さといった技術的制約により、どこまで出力を下げられるか、どれだけ速く応答できるかが限られる。契約上の義務や容量支払いの仕組みも、柔軟性より発電量を優先する誘因となっている。石炭火力により深く速い出力調整を可能にする改修、蓄電設備の拡大、市場原理に基づく給電指令の推進が、想定されたバックアップ機能を引き出す鍵となる。
電力不足以降の経験から、送電網の運用や省をまたぐ送電、蓄電への投資に、需要応答の改善を組み合わせれば、厳しい需給状況でも電力を安定供給できることが示されている。こうした改善は、安定供給のために石炭火力をさらに建設する必要性を減らす。クリーン電力が新たな需要を賄い、電力システムを柔軟に運用できれば、供給の安定性を高めながら石炭火力の発電量を減らせる。
甘粛省から内モンゴル自治区まで、地域ごとの事例
甘粛省は、再生可能エネルギーと石炭火力が今や並行して拡大する様子を鮮明に示している。出力600万キロワットの長楽発電所は、同省最大の石炭火力発電所だ。地元当局は、風力と太陽光が豊富な電力網を安定させる設備と位置づける。冬の長い夜や風の弱い時期には、蓄電池や揚水発電ではまだ大規模に補えない不足分を発電機で埋める。2024年後半に発表された同発電所の拡張は、甘粛省の風力・太陽光発電拠点が拡大を続け、東部へ電力を送る動きと並行して進んだ。
中国の石炭産地では、「玉神玉横」と呼ばれる巨大発電所が集約化のモデルとして挙げられている。同発電所は、小規模で非効率な設備を数百メガワット分廃止し、より大型で効率の高い超臨界圧発電設備に置き換える計画だ。敷地内には風力発電数十メガワット分、太陽光発電数百メガワット分も導入し、年間約10万トンの二酸化炭素回収を目指す設備も備える。より安定した電力を単位当たりの排出量を抑えて供給しつつ、老朽設備をシステムから退かせる構想だ。
内モンゴル自治区では、異なる形の試みが進んでいる。国有電力会社が運営する大規模な石炭化学コンビナートに、グリーン水素の製造ラインと、約150メガワットの専用風力・太陽光発電所が加わった。アンモニアやメタノールなどの下流製品向けに、水素や合成ガスの炭素強度を下げるのが狙いだ。発電の脱炭素化には直結しないものの、重工業で再生可能エネルギーが石炭投入の一部を徐々に置き換えていく道筋を示している。
グリーン水素は鉄鋼、化学、長期間の季節間蓄電に有望だが、日常的な発電での利用は依然限られている。水の電気分解には、安価な電力を大量に確保するとともに、輸送・貯蔵の大規模なインフラが必要だ。アナリストの推計では、中国ではグリーン水素のコストは化石燃料から製造するグレー水素よりなお高い。石炭火力発電所でアンモニアを混焼すれば排出量を削減できるものの、混合率が10%でも、石炭だけで発電する場合より電力コストは大幅に上がる。今後5年間は、風力、太陽光、蓄電、送電、需要管理を拡大する方が、大規模に石炭を代替するうえで低コストとなる。水素の実証事業は、産業利用やバックアップ用蓄電に向けて引き続き成熟を目指す。
石炭からの転換を加速させるには
アナリストや送電網の専門家、多くの省の計画担当者が示す対策は一貫している。目指すのは、クリーン電力を利用可能なときにいつでも発電し、石炭火力を柔軟な電源へと変え、投資家に明確な転換の時期を示すことだ。次期5カ年計画と更新される気候目標によって、この方向性を確かなものにできる。
- 柔軟な運用を明確に想定し、契約上も定めた設備を除き、従来型石炭火力発電所の新規認可を停止する。
- 老朽化した非効率な発電所の廃止を加速し、発電所全体の平均稼働時間を減らす目標を設定する。
- 石炭火力の最低購入量を義務づける長期電力購入契約を見直し、最も低コストの発電を優先する市場原理に基づく給電指令へ移行する。
- スポット市場と調整力市場を拡大し、柔軟な運用、迅速な出力調整、電圧維持を有償サービスとする。
- 内陸部から沿岸の需要地へ風力・太陽光の電力を送る送電網を強化し、省をまたぐ電力取引を拡大する。
- 蓄電池、揚水発電、需要応答を拡大し、短期的な出力変動を石炭火力に頼らず調整する。
- 常時発電ではなく、柔軟に稼働できる状態を報いる容量支払いの仕組みを導入する。
- 税制や金融制度を改革して石炭採掘会社が新規事業を後押しする誘因を弱めるなど、地方の誘因を国の目標に沿わせる。
国際的な石炭火力からの転換に向けた政治的な発信も重要だ。カナダの環境・気候変動相で、「Powering Past Coal Alliance」の共同議長を務めるジュリー・ダブラスン氏は、気候関連会合で次のように方向性を示した。
世界が経済成長とクリーンな環境の実現に向け、低炭素エネルギーとクリーン技術へ移行する中、石炭からクリーンエネルギーへの転換は避けられない。
世界の動向と中国が重要な理由
多くの地域で石炭火力は後退しているが、アジアの二大経済大国では発電容量の拡大が続いている。2025年上半期に世界で稼働を始めた新たな石炭火力発電所の大半を中国とインドが占めた。欧州と中南米では新設計画がほとんどなく、廃止が進められている。米国でも選挙に伴って政策が変化する一方、経済性を理由に石炭火力の廃止が続いている。電力システムの規模が大きく、製造業やサプライチェーンにも影響を及ぼすことから、こうした世界的な動向の中で中国の選択はひときわ重要だ。
中国は世界のクリーンエネルギー経済を支える存在でもある。世界の太陽光パネルの大半を製造し、蓄電池と電気自動車で圧倒的な地位を占めるほか、送電網用蓄電設備や高圧送電網の整備を拡大している。こうした輸出は世界各国の技術コストを下げ、グローバルサウス諸国が再生可能エネルギーを迅速に導入する助けとなる。中国で増加したクリーンエネルギーは、化石燃料で賄われていた需要を肩代わりし、国内の排出量の伸びをすでに抑えている。
急成長するクリーン電力部門と大規模な石炭火力発電所群の併存が、この問題の核心だ。市場制度と送電網の改革が設備導入の進展に追いつけば、クリーン電力の稼働時間が増え、出力抑制が減り、一部の新設設備が稼働しても石炭火力の発電量は減るだろう。契約や給電指令の規則が石炭火力を優遇し続ければ、再生可能エネルギーの発電は抑えられ、排出量は必要以上に高止まりする。中国の規模を考えれば、その結果は世界の石炭需要と脱炭素化の進展を左右する。
要点
- 甘粛省では風力・太陽光の拡大と並行して長楽発電所の容量が600万キロワットに達し、中国の二本立てのエネルギー戦略を示している。
- 2024年には新たに約94.5ギガワット分の石炭火力発電所で建設が始まり、3.3ギガワット分が再開。いずれも過去10年で最高の水準となった。
- 2024年の石炭火力の新規認可は66.7ギガワットに達した。2022年と2023年のピークからは減少したものの、計画はなお多い。
- 中国は2024年に風力・太陽光の発電容量を約356ギガワット増やし、2025年半ばには発電量に占める石炭の割合が約51%に低下した。
- 石炭火力の契約や割当枠、送電網のボトルネックにより、クリーン電力が記録的に増える中でも再生可能エネルギーの出力抑制が増加した。
- クリーン電力の拡大に伴って稼働時間が減少し得るため、新たな石炭火力の容量が増えても排出量が自動的に増えるわけではないと、アナリストは指摘している。
- 石炭採掘会社が新規プロジェクトの多くに資金を出し、建設継続を促す地元の経済的誘因を強めている。
- 転換を加速させる政策には、大半の新規認可の停止、契約の見直し、スポット市場の拡大、柔軟な運用への報酬が含まれる。
- 2025年初めに新たに稼働した石炭火力発電所では中国とインドが先行する一方、欧州と中南米では石炭火力の段階的廃止が進んでいる。
- 中国のクリーン技術製造は世界のコストを下げており、石炭から再生可能エネルギーへの転換の速さは、国内の市場改革にかかっている。