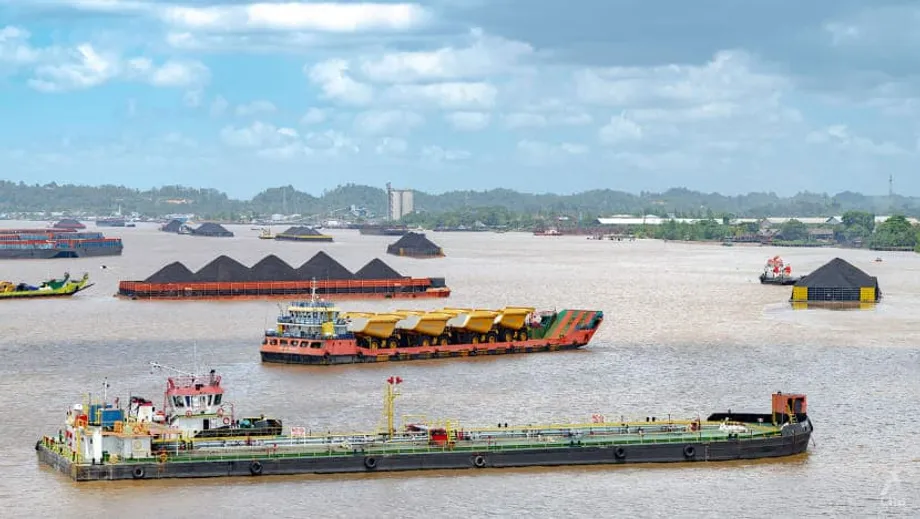
気候目標を超えて続く契約
アジア各地で、電力会社は気候政策や市場動向から想定されるよりもはるかに長く、石炭に縛られている。数十年に及ぶ電力購入契約により、送電網で風力や太陽光のほうが安価に利用できる場合でも、石炭火力発電所の稼働が続く。東南アジアでは、石炭火力の設備容量の50~100%がこうした契約の対象となっており、契約期間は平均でなお約9~18年残っている。Powering Past Coal Allianceが共有したデータが示している。結果として、逆説的な状況が生じている。再生可能エネルギーによる電力は拡大している一方、電力が必要かどうかにかかわらず石炭火力発電所への支払いを買い手に義務付ける契約のため、石炭火力発電は高水準のままだ。
目次
この契約による固定化は、地域の発電データにも表れている。東南アジアの電力供給に占める石炭の割合は、過去10年で約35%から約45%に上昇した。一方、世界の発電量に占める石炭の割合は約39%から約34%へ低下している。クリーン電力は依然として遅れを取っている。再生可能エネルギーが地域の電力に占める割合は約26%で、世界平均の約41%を大きく下回る。この差は、炭素汚染の削減だけでなく、太陽光、風力、蓄電のコスト低下が続くなかでシステム全体の費用を抑える機会も失われていることを意味する。
課題は技術面だけではない。法律や金融の問題でもある。石炭契約は、発電所の所有者に安定した収入を、労働者に安定した雇用を保証するために設計された。電力会社が再生可能エネルギーのために契約済みの石炭火力発電を抑制すれば、違約金を科されたり、発電所が稼働していなくても固定料金を払い続けたりするおそれがある。国全体の発電設備群でみると、こうした債務は数十億ドルに達することもある。そのため、電力が割高になっても、送電網の運用者は風力や太陽光を先に抑制しがちだ。
「引き取りまたは支払い」契約の仕組み
新興アジア市場の石炭火力発電プロジェクトの大半は、長期電力購入契約を基盤に資金調達されてきた。多くの契約には、発電所が稼働しているかどうかにかかわらず、買い手に最低限の電力量または設備容量分の支払いを義務付ける、いわゆる「引き取りまたは支払い」条項が含まれている。これは20~30年間の収入を保証し、投資リスクを乗り越えることを狙った仕組みだった。大型で安定稼働する石炭火力発電所を送電網の基幹とする従来のモデルには適していたが、変動型の再生可能エネルギーが電力供給に占める割合を高め、固定的な発電量より柔軟性が求められる現代のシステムには合わない。
こうした契約を破棄したり、再交渉したりするのは難しい。契約内容には幅があるものの、発電量が不足した場合の違約金は一般的だ。海外の融資機関や投資家が関わるプロジェクトでは、電力契約に政府支援契約が組み合わされ、投資家に強い保護が与えられていることもある。政策によって発電所の早期閉鎖が求められれば、補償請求につながりかねない。投資家との紛争を警戒する政府は、気候戦略上は必要とされていても、閉鎖の義務付けをためらいがちだ。
地域全体に広がる出力抑制
契約で定められた石炭火力の発電が送電網の余力を占めると、再生可能エネルギーの発電所は出力を抑えられる。再生可能エネルギーの発電量を意図的に減らす出力抑制が、ますます頻繁になっている。クリーン電力の導入が急増している中国でも、石炭・ガス火力の発電量は前年同月比で10月に7.3%増加した。アナリストは、長期の石炭契約が太陽光と風力の出力抑制につながっていると警告する。Wood Mackenzieは、今後10年間に21省で太陽光の出力抑制率が平均5%を超えると予測している。日本、オーストラリア、インドを含むアジア太平洋地域の主要経済国でも、過去1年間に再生可能エネルギーの出力抑制が増加したと報告されている。
出力抑制には直接的なコストが伴う。風力・太陽光への投資家は、想定より収入が減り、将来の投資が冷え込む可能性がある。また、石炭契約を履行するための支払いに加え、発電量を最大限供給できない再生可能エネルギー事業にも補償することになり、必要以上の電力にシステム全体が費用を払うため、消費者にも負担が及ぶ。柔軟性に欠ける石炭契約が長引くほど、クリーンエネルギー設備が十分活用されず、システムコストが上昇するリスクは高まる。
柔軟性に欠ける発電所を前提とした送電網
石炭火力発電所は長時間にわたって安定稼働するよう設計されており、出力の引き上げや引き下げにはコストがかかる。これに対し、再生可能エネルギーの発電量は変動する。両者を組み合わせるには、より優れた運用計画、蓄電設備の拡充、柔軟性を評価する契約が必要だ。そうした改革がなければ、運用担当者は契約違約金や技術的な負荷を避けるため石炭火力を稼働させ続け、そのうえで日中の発電ピーク時や風の強い夜間に太陽光や風力を抑制することが多い。現代の送電網には、需要応答、送電網の連系強化、必要に応じた短期的な調整用ガス火力、そして今後ますます重要になる蓄電池が求められる。同じく、再生可能エネルギーが豊富なときに石炭火力の発電量を減らせる既存契約も必要だ。
各国の状況
石炭契約をめぐる問題は市場ごとに異なるが、契約期間が長く残っていること、高額な固定料金、閉鎖資金をめぐる政策の不確実性など、共通の傾向もいくつかある。主要国の状況をみてみよう。
インドネシア
インドネシアは石炭への依存度が高く、長期契約に支えられた発電所を数多く抱える。政府は石炭火力を段階的に縮小する目標を掲げ、その支援を目的に数十億ドル規模の公正なエネルギー移行パートナーシップが設けられたが、進展にはばらつきがある。2030年までに約6.7ギガワットの設備容量を廃止する計画は、国際資金の拠出が遅れているため、実現が危ぶまれている。国営電力会社PLNは、前回の投資サイクルで設備を過剰に建設した結果、一部の発電所で使われていない設備容量にもなお支払いを続けており、その負担は最終的に消費者と国が負う。シンクタンクEmberのアナリストによると、2040年までの石炭火力廃止には、毎年約3ギガワットの発電設備を退役させ、再生可能エネルギー、特に太陽光と蓄電池を急速に拡大して、2040年までにクリーン電力の割合を約65%にする必要がある。インドネシアでは、アジア開発銀行のエネルギー移行メカニズムに関連する案件など、早期退役に向けた取引も試されている。このモデルでは、石炭資産をより低コストで借り換え、投資家への返済を早め、当初の契約で認められた時期より前に発電所を閉鎖する。
ベトナム
ベトナムは石炭からクリーンエネルギーへの移行を目指す高水準の公約を掲げており、投資環境も比較的良好だ。電力不足への懸念から、政策担当者は石炭火力の早急な閉鎖には慎重な姿勢を保ってきた。研究者らは、短期的に最も現実的な措置として、新たな石炭火力の建設を止め、既存の再生可能エネルギーをより有効活用し、違約金を発生させずに石炭火力の稼働時間を減らせるよう契約を改革することを挙げる。電力供給を維持しながら、風力や太陽光の導入余地を広げ、出力抑制のリスクを減らすことが狙いだ。
フィリピン
フィリピンは2020年に新規石炭火力プロジェクトを禁止したが、すでに計画段階にあった発電所は長期契約とともに建設が進められた。バターン州のGNPower Dinginin発電所は、契約による固定化の典型例だ。石炭契約を早期に解除すると、未返済の債務、税金、逸失利益を含めて数億ドルの費用が生じることがある。通常、その費用は電気料金を通じて利用者に転嫁される。東南アジアでは国有企業が石炭資産の大きな割合を保有している。契約買い取りのための公的機関を持つ富裕国とは異なり、同地域の多くの政府にはそのための財政余力がない。そのため、発電所の退役計画にはブレンデッド・ファイナンスや多国間機関の支援が欠かせない。
インド
インドは太陽光や風力の設備容量を急速に拡大しているが、州の電力購入者は石炭火力発電事業者との新たな長期契約の準備を続けている。クリーンな発電が増えるにつれて、小売事業者は利用率の低い石炭火力資産に高額な固定料金を支払うリスクに直面する。EmberやClimate Trendsなどのシンクタンクは、配電会社が電源計画を見直し、利用可能なときにクリーン電力を優先できる柔軟な契約へ移行する必要があると指摘する。そうした移行がなければ、出力抑制と座礁資産のリスクが高まる。
資金、法律、負担の所在
石炭火力発電所の背後には、それぞれ金融の仕組みがある。多くのケースでは、海外の投資家や融資機関がプロジェクトを支援し、受け入れ国の政府は契約や保証を通じて後押ししてきた。World Resources Instituteの調査は、難しい現実を浮き彫りにしている。多くの投資協定では、政策措置によって早期閉鎖となった場合、受け入れ国政府に投資家への補償を義務付けている。これは迅速な対応を強く妨げる。財政余力が限られる政府は、多額の補償債務を引き受ける可能性が低く、国際仲裁機関で投資家との紛争に巻き込まれることにも及び腰だ。過去の投資制度の法的枠組みは、気候目標を念頭に置いて作られたものではなかった。
それでも、道筋はある。政府は、発電所の所有者、融資機関、開発銀行など、すべての関係者を交えた体系的な交渉を主導できる。中国、日本、韓国など主要な海外投資家の出身国も支援できる。これらの国の国有銀行は東南アジアの石炭火力発電所に多くの融資を行ってきた。多国間開発銀行は、譲許的な資金、法的支援、リスク保険を提供し、膠着状態の打開を後押しできる。早期退役は、すべての当事者が妥協しなければ実現しにくいが、インドネシアやチリでは、金利の引き下げと排出削減の加速を結び付ける案件が出てきている。
早期退役が停滞し続ける理由
考え方は単純だ。発電所を早期に閉鎖し、クリーンエネルギーに置き換える。だが実際には、投資家に失われる稼働年数分の補償を支払うか、契約条件を変更しなければならない。資金提供者の規則により、石炭資産の買い取りに公的資金を使うことは制限されてきた。民間融資機関にとっては、石炭事業者に発電所の閉鎖費用を支払うことに評判上のリスクがある。こうした制約が早期退役プログラムを遅らせ、計画担当者は、再生可能エネルギーの導入を加速しつつ、既存契約のもとで石炭火力の稼働時間を減らすといった別の手段に注力せざるを得なくなっている。
予算を破綻させずに契約を見直す方法
新たな金融・法的手法は、クリーン電力を低コストで拡大できるよう、石炭契約の再編を目指している。RMIの分析は、実用的な3つの方法を示している。1つ目は、石炭発電所の資産を借り換えて投資家への返済を早め、予定より数年前倒しで発電所を退役させることで、石炭火力の電力購入契約を早期終了する方法。2つ目は、石炭契約をクリーンエネルギー契約に置き換え、債務返済と収益を、新たな再生可能エネルギーや蓄電設備に結び付けて不足分を補う方法。3つ目は、最低購入量を引き下げ、最低稼働時間を減らし、実際の給電量に応じた支払いに改めるとともに、確定した退役時期を定めるなどして、閉鎖までの排出量を減らすよう石炭契約を再編する方法だ。
こうした手法は、譲許的融資と民間資金を組み合わせた石炭移行の仕組みを活用し、投資家におおむね損失を与えない形で、消費者や納税者の負担を抑えることを目指している。管理型移行ファンドなどの仕組みでは、移行のための複数年の猶予期間を設けられる。その間にクリーン電力の設備を建設し、石炭火力の稼働時間を大幅に減らす。適切な政策支援があれば、これらの手法により、特定の発電所で排出量を80%以上、場合によっては90%以上削減できる。重要なのは、資金調達が可能で、電力会社、発電所所有者、融資機関、規制当局のそれぞれに適切な動機付けを行うパッケージを設計することだ。
契約に柔軟性を持たせる
契約の柔軟性は、資金調達と同じくらい重要だ。石炭中心の時代に結ばれた電力購入契約は、ベースロード運転と高い設備利用率を前提にしていることが多い。再生可能エネルギーを優先するシステムでは、こうした条件が足かせになる。規制当局は、新規契約や再交渉後の契約に、経済給電の権利、最低購入量の引き下げ、固定的な発電量ではなく柔軟性に対する報酬、再生可能エネルギーの発電が豊富なときに石炭火力の発電を一時停止できる権利を盛り込むよう求められる。送電網への投資や地域間連系の強化により、余剰の太陽光・風力の販売先を広げることもできる。蓄電や需要応答を活用すれば、再生可能エネルギーの発電量が多い時間帯に消費を移せる。
移行クレジットと炭素市場を活用する
回避された排出量に価値が付けば、早期退役の資金調達は容易になる。検証可能な閉鎖に連動する移行クレジットは、借り換えと退役にかかる費用を減らせる。アジア開発銀行のエネルギー移行メカニズムなどの制度は、低コストの資金と、測定可能な排出削減、明確な退役時期を組み合わせることを目指す。クレジットが実際に追加で実現した削減を反映し、発電所周辺の地域社会に目に見える利益をもたらすよう、慎重な設計が欠かせない。
エネルギー安全保障と雇用
石炭をめぐる議論では、電力の安定供給と雇用への懸念が大きな比重を占める。計画的に進めれば、これらの問題は解決可能だ。安定供給に必要なのは、ベースロード電源だけではない。供給と需要の変化にすばやく対応できる電源や設備が必要だ。蓄電池、橋渡し役として必要な場合の柔軟なガス火力、送電網の強化、予測精度の向上はいずれも有効だ。政策によって、短期的に石炭火力の運用をより柔軟にし、最低安定出力を引き下げて出力調整を速めれば、再生可能エネルギーの無駄を減らせる。
公正な移行は、あらゆる計画に盛り込まれなければならない。石炭依存度の高い州や地域社会には、新産業への投資、職業訓練、的を絞った支援が必要だ。退役の順序を調整すれば、社会への影響を最小限に抑えられる。発電所が地域の健康に深刻なリスクをもたらしている場合、早期の対策はすぐに効果を発揮しうる。労働者や影響を受ける企業への支援は、後回しにせず、移行資金の中に組み込むべきだ。
これらの発電所は本当に若すぎて退役できないのか
東南アジアの石炭火力発電所はまだ新しく、閉鎖するには若すぎるという主張がよく聞かれる。しかし、新たな分析はその前提を覆す。Global Energy Monitorの予測では、東南アジアの石炭火力発電所の平均稼働年数は2040年までに約28年となる。政策によってシステムをクリーン電力へ移行させれば、多くの発電所が一般的な退役時期を迎えることになる。新たな石炭火力の追加を止めることが不可欠だ。設備容量が今後増えなければ、2040年時点で稼働年数が20年未満の発電所は、設備群のごく一部にとどまる。金融面の研究でも、適切な政策と資金調達があれば、稼働開始から10年余りの発電所の一部を退役させ、再生可能エネルギーと蓄電設備に置き換えても、卸電力価格を上げずに済み、費用対効果が高いことが示されている。
Global Energy MonitorでGlobal Coal Plant Trackerを統括するChristine Shearer氏は、東南アジアの石炭火力発電所は新しいため退役できないという見方に異議を唱えた。
Global Energy MonitorのChristine Shearer氏:「東南アジアの石炭火力発電所は新しすぎて退役できないという見方は誤解です」
この見解は、契約と政策が足並みをそろえたことで石炭から急速に脱却した、他地域の実例とも一致する。東南アジアにとって次の課題は、試験的な取引を拡大可能なプログラムに発展させること、そして石炭であれクリーン電力であれ、新たな契約に当初から柔軟性を盛り込むことだ。改革がなければ、地域は石炭火力発電所に二重に支払うことになりかねない。固定料金を払い、さらに十分に活用されない再生可能エネルギーのコストも負担することになる。改革を進めれば、電力供給を維持しながら排出量をより速く削減し、投資を呼び込み、公衆衛生を改善できる。
知っておきたいこと
- 東南アジアの石炭火力設備容量の50~100%が電力購入契約に縛られており、契約期間は平均であと9~18年残っている。
- 東南アジアの電力供給に占める石炭の割合は過去10年で約45%に上昇した一方、世界全体では約34%に低下した。
- 東南アジアでは電力の約26%を再生可能エネルギーが供給しており、世界全体の約41%を下回る。石炭契約がクリーン電力の導入を妨げていることも一因だ。
- 中国、日本、オーストラリア、インドでは、長期の石炭契約が送電網の柔軟性を制限するなか、再生可能エネルギーの出力抑制が増加したと報告されている。
- 石炭契約の解除には違約金や補償請求が伴い、特に海外投資家が保護されている場合は、早期退役が遅れる。
- インドネシアの石炭火力縮小計画は資金拠出の遅れに直面している。アナリストによると、2040年までの脱却には毎年約3ギガワットの石炭火力を退役させ、電源構成に占める再生可能エネルギーの割合を約65%まで高める必要がある。
- RMIなどは、石炭契約の見直し策として、早期終了、クリーンエネルギー契約への置き換え、排出削減に向けた契約再編を挙げている。
- 移行資金や炭素クレジットは退役コストを下げられる。一方、新たな契約規則では柔軟性と経済給電を優先すべきだ。
- Global Energy Monitorによると、2040年までに東南アジアの石炭火力発電所の平均稼働年数は一般的な退役年数に近づき、適切な政策のもとでは早期閉鎖が可能になる。