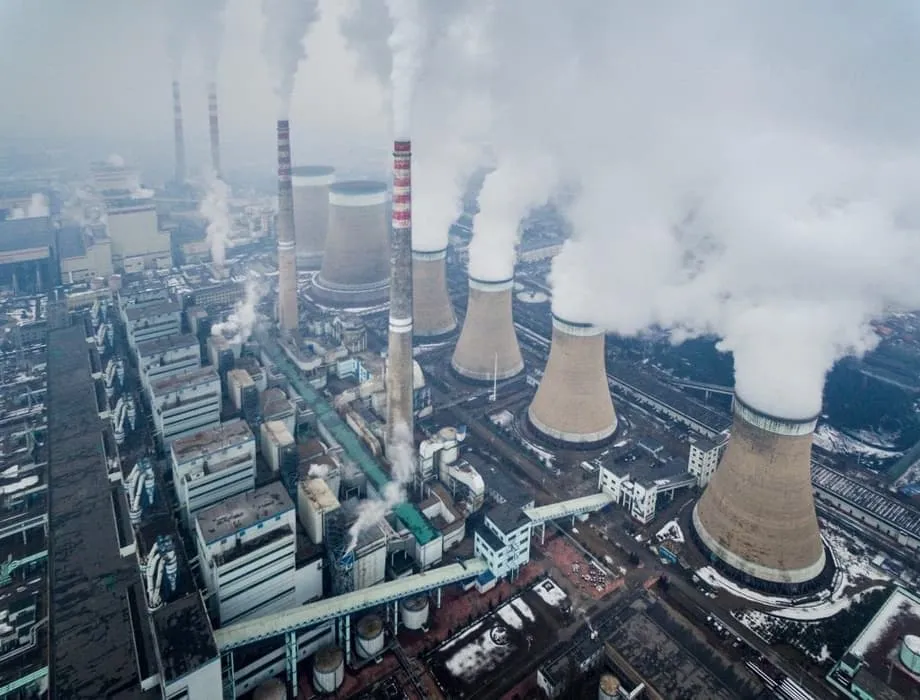
巨大な矛盾
2025年、中国は石炭の時代の終わりを予感させるような注目すべき節目を達成した。同国は新たに315ギガワットの太陽光発電容量と119ギガワットの風力発電容量を導入し、非化石燃料電源の発電容量が史上初めて火力発電を上回った。クリーンエネルギーは現在、総設備容量の60%超を占める一方、実際の発電量に占める石炭の割合は6月に51%まで低下し、9年ぶりの低水準となった。
しかしこの同じ期間、中国は78ギガワットの新たな石炭火力発電容量を稼働させ、10年間で最多の年間総量となった。発電容量がそれぞれ1ギガワット以上ある大型石炭火力発電機50基以上が稼働を始めた。規模を直感的に捉えると、1ギガワットは消費パターンによって数10万世帯から200万世帯超の電力を賄える。
建設規模は驚異的だ。2025年の1年だけで、中国はインドが過去10年間に稼働させた石炭火力発電容量全体を上回る容量を稼働させた。
この鮮明な矛盾は、エネルギー・クリーンエア研究センターとグローバル・エナジー・モニターによる共同報告書で明らかになった。この分析は、世界最大の温室効果ガス排出国が直面する中心的な緊張関係を浮き彫りにする。クリーンエネルギーが送電網から石炭を押し出しつつあるとしても、この化石燃料の物理的インフラは、今後数十年にわたる排出を固定化しかねないペースで拡大し続けている。
10年ぶりの高水準の建設
2025年に追加された78ギガワットは、近年の傾向からの急激な転換を示す。過去10年間、中国は毎年20基未満の大型石炭火力発電機を稼働させてきた。2025年の総量は、2016年以来見られなかった建設水準への回帰を意味し、通年の追加容量が80ギガワットを超えるとの予測もある。
2025年上半期だけで21ギガワットが稼働し、2016年以降で最多の上半期となった。この年には83ギガワットの石炭火力発電容量の建設が始まり、さらに46ギガワットで工事が再開された。これは韓国の石炭火力発電容量全体に相当する。これにより、2026年と2027年に別の完成ラッシュが訪れるとみられる。
2025年の新規および再開プロジェクト提案は161ギガワットに達し、過去最高を記録した。これは、政策が引き締まる可能性がある前に承認を得ようと業界が急いでいることを示している。年末時点で291ギガワットが、許可取得済みまたは建設中という形で開発パイプラインに残った。これは中国の既存の稼働中石炭火力発電設備全体の約23%に相当する。
この拡大は、石炭資源が豊富な西部諸省に集中している。新疆ウイグル自治区、内モンゴル自治区、陝西省が、稼働開始と建設着手の両方で主導した。新たに承認されたプロジェクトの4分の3超は、石炭採掘会社または採掘事業を手がけるエネルギー企業が出資しており、2030年以降も自社生産物の安定した需要を確保しようとしている。
気候目標を上回るエネルギー安全保障
中国が建設を続ける理由は、エネルギー安全保障への懸念、送電網の構造的な課題、経済上の優先事項という組み合わせにある。2021年と2022年、中国南西部の深刻な干ばつで水力発電量が激減し、電力不足が発生した。その結果、工場の操業停止や一部都市での計画停電が余儀なくされた。この供給混乱の記憶は、今日も政策決定を促し続けている。
経済企画を主導する国家発展改革委員会は、石炭が今後も長年にわたり重要な基盤的かつ調整的役割を果たすべきだと表明している。政府は、天候や時間帯に左右される風力・太陽光発電に不可欠なバックアップ電源として石炭を位置づけている。この考え方はしばしば「先立後破」、すなわち新しいものを確立してから旧来のものを廃する、と要約され、移行期間中の安定性を優先する。
人工知能と先端製造業で主導権を握ろうとする中国の取り組みからも、さらなる圧力が生じている。データセンターと工場には信頼性のある基盤負荷電力が必要だが、現状の蓄電・送電の制約を考えると、再生可能エネルギーだけではまだ保証できない。14億人の中国人口のうちより多くの人々が中間層に入るにつれ、空調や家電製品への需要が増加し続け、2025年上半期だけで電力消費量が3.7%増加した。
2021年と2022年の電力不足は、長年抱えてきたエネルギー安全保障への懸念を強めた。一部の工場が一時的に生産を停止し、ある都市では計画停電が実施された。政府は石炭火力発電所をさらに増やしたいとの意向を示し、その結果、建設の申請と許可が急増した。
許認可パイプラインの問題
2025年の設備容量の急増は、2022年に始まった許認可ラッシュにさかのぼる部分が大きい。電力不足を受け、地方政府は2022年と2023年に毎年100ギガワット超の石炭火力発電を承認し、平均して週2件の新規プロジェクトとなった。この急増を促したのは、国家の炭素目標ではなく、地域レベルでのエネルギー安全保障への懸念だった。
エネルギー・クリーンエア研究センターの中国アナリスト、Qi Qin(チー・チン)氏は、この建設ラッシュが続く理由を説明する。「いったん許可が出れば、プロジェクトを撤回するのは難しい」と同氏は指摘する。市場環境が変化しても、官僚的な勢いは独立して進み続ける。2024年の建設規模は94.5ギガワットと10年ぶりの高水準に達し、2025年の稼働ラッシュの布石となった。
2025年上半期の新規許可はピーク時の年から減少して25ギガワットにとどまったが、同期間の新規および再開プロジェクトは75ギガワットに達し、10年ぶりの高水準となった。この活動の急増は、中国の2030年までの炭素排出量ピーク到達期限を前に、業界が石炭プロジェクトの拡大を最後の手段として働きかけている可能性を示している。
リスクは、政治的・財政的圧力によって発電所が稼働し続け、他の電源の余地が狭まる可能性にある。Qi氏によれば、中国の石炭火力発電の拡大が最終的に排出量の増加につながるかどうかは、石炭火力の役割が基盤負荷発電ではなく、本当にバックアップや補完電源に限定されるかどうかにかかっている。
世界的な異例
中国が建設を進める間、世界の大半は逆の方向に進んでいる。2025年上半期に世界で稼働した新たな石炭火力発電容量の87%を、中国とインドが合わせて占めた。同じ期間、欧州連合は2.5ギガワットを廃止し、2023年の廃止総量にほぼ匹敵した。アイルランドは2025年6月、石炭火力発電を完全に段階的に廃止した5番目のEU加盟国となった。
中南米では、ホンジュラスとブラジルの提案が棚上げされたことで、この地域では近年の記憶に残る中で初めて、進行中の石炭火力発電所提案がゼロとなった。これは、ホンジュラスが5月に「石炭フェーズアウト・アライアンス」に参加した後の出来事だ。トランプ政権下での政策変更にもかかわらず、米国は2025年に2024年より多くの石炭火力発電容量を廃止する軌道にあり、電力会社は2035年までにほぼ100ギガワットを閉鎖する計画を立てている。
この方向性の違いは、世界のエネルギー情勢を分断している。先進国は石炭インフラを体系的に取り壊している一方、中国とインドは開発の必要性と送電網の安定性を理由に拡大している。中国だけで世界で消費される石炭の半分超を占めており、その決定は世界の排出量の軌道に決定的な影響を与える。
公正なエネルギー移行に向けたパートナーシップは、ベトナム、インドネシア、南アフリカで進展しており、これらの国々は石炭を維持しながら将来的な段階的廃止を計画するという二重の道を歩み続けている。これに対し、中国は石炭の段階的廃止時期を公に議論しておらず、この燃料は電力システムに深く組み込まれたままだ。
設備容量増加にもかかわらず発電量は減少
ここに中心的な謎がある。記録的な設備容量の追加にもかかわらず、中国の電源構成に占める石炭の役割は実際に縮小している。2025年上半期、石炭火力発電量は2.9%減少する一方、太陽光発電と風力発電の発電量はそれぞれ20%、10.6%増加した。クリーンエネルギーが電力需要の純増分のすべてを賄ったため、新設発電所が稼働し始める中でも発電量に占める石炭の割合は低下した。
中国の石炭火力発電所は現在、稼働時間の平均がわずか47%で、従来おおむね70%だった水準から低下した。この稼働率の低下は、すでに大規模な過剰能力が生じつつあることを示唆する。シドニーを拠点とするシンクタンク、クライメイト・エナジー・ファイナンスのディレクター、ティム・バックリー氏は、2025年に中国の石炭火力発電所が稼働したのは平均でわずか47%の時間で、過去最低だったと指摘する。同氏は「再生可能エネルギーの導入が現在のペースに近い水準で続けられ、さらに原子力発電が今後10年間に年間最大10ギガワットまで増えれば、石炭火力発電量はいったん横ばいになり、その後緩やかに減少するだろう」と語った。
国際エネルギー機関(IEA)は、中国の石炭需要が2027年までに48億7900万トンへ減少し、2030年にはさらに47億7200万トンへ下がると予測している。2030年までに、再生可能エネルギーが中国の電力の49%を供給し、石炭を上回るとみられている。この減少は、現行の政策が続く場合の米国の石炭使用量増加予測を十分に上回る規模となる。
その一方で、中国は2025年におよそ74ギガワットの新しい蓄電容量を追加した。これは同年に稼働した石炭火力発電容量とほぼ同規模である。柔軟性を基盤とするシステム資源へのこの移行は、ピーク需要への対応と送電網の調整における石炭火力の役割を着実に低下させている。
座礁資産のリスク
291ギガワットが開発パイプラインに残り、稼働率が急落している中、中国は建設費を回収する前に経済性を失う発電所、つまり座礁資産の波に直面する可能性がある。2025年の急増は、石炭業界の関係者がより厳格な政策制約が課される前にプロジェクトを進めようとしたことを反映しており、投資の無駄や再生可能エネルギーの圧迫につながる恐れがある。
経済性が低下しているにもかかわらず、構造的要因が石炭を守っている。地方の電力会社は、中長期の購入契約や石炭供給契約を通じて石炭供給を固定化しており、電力事業者はコストにかかわらずこの燃料を使用する義務を負う。容量払いの仕組みは、柔軟性や実際の発電実績ではなく、設置済みの石炭火力発電容量に報酬を与える。こうした取り決めは石炭火力発電所を市場競争から隔離する一方、風力・太陽光発電事業者は価格変動や需要の不確実性に直面させられる。
その結果、再生可能エネルギーの出力制限が増加している。2024年第4四半期の出力制限率は、公式に報告された3.2%ではなく約5.5%だった可能性が高く、これは天候ではなく構造的な制約によるものとされる。柔軟性に乏しい運用規則を持つ大規模な石炭火力発電設備群は、石炭を電力システムに固定化し、クリーンエネルギーの活動余地を圧迫するリスクがある。
廃止も目標に届いていない。2025年上半期に廃止されたのはわずか1ギガワットで、2021年以降の累計は16ギガワットとなった。2025年末までに30ギガワットを廃止するという第14次五カ年計画の目標を達成するには、下半期に13ギガワットを閉鎖する必要があるが、アナリストたちは実現の可能性がますます低くなっているとみている。
第15次五カ年計画の分岐点
中国の2030年気候目標は瀬戸際にある。中国は2030年より前に炭素排出量をピークに達させ、2060年までに炭素中立を実現すると約束している。アナリストらによれば、これらの目標を達成するには、電力部門の排出量を2025年から2030年の間に増加させてはならず、新規石炭火力の建設から既存設備の段階的廃止へ直ちに転換する必要がある。
2026年から2030年までを対象とし、3月に承認される予定の第15次五カ年計画は、重要な政策上の機会となる。研究者らは、北京に対し、電力部門の排出量ピーク目標を明確に定め、新規石炭火力の承認を停止し、老朽化した非効率設備や稼働率の低い設備の廃止を加速するよう求めている。石炭火力の設備容量の純増を明確に終わらせなければ、中国はエネルギー移行への構造的障害を固定化するリスクを負う。
習近平国家主席は、ブラジルで開催されるCOP30気候サミットに先立ち、2035年までの温室効果ガス排出削減に関する国家の約束である「国別決定貢献」(NDC)を発表するとみられている。詳細は五カ年計画でも明らかにされる予定だ。この政策の方向性は、中国の石炭火力発電部門、そしてその排出量の軌道を決める上で決定的に重要となる。
こうした背景から、第15次五カ年計画は単なる別の計画期間ではなく、中国の長期的な経済、気候、エネルギー安全保障の目標に沿って石炭火力の役割を再設定する決定的な機会となる。改革がなければ、中国は気候目標を見逃しながら、石炭への投資数十億ドルを座礁させるリスクを負う。
要点
- 中国は2025年に78ギガワットの新規石炭火力発電容量を稼働させ、10年間で最多の年間総量となった。同時に太陽光発電315ギガワット、風力発電119ギガワットも追加した。
- この拡大は、干ばつと供給制約が引き起こした電力不足を受けた2022~2023年の許認可急増にさかのぼり、2025年には新規および再開提案が過去最高の161ギガワットに達した。
- 中国とインドで世界の石炭火力発電容量増加の87%を占める一方、EU、米国、中南米ではこの燃料の段階的廃止が進んでいる。
- 新規建設が進んだにもかかわらず、2025年半ばには発電量に占める石炭の割合が51%、9年ぶりの低水準まで低下した。再生可能エネルギーの成長が需要増加のすべてを賄い、発電所の稼働率は47%に低下したためだ。
- 開発パイプラインに291ギガワットが残る中、第15次五カ年計画(2026~2030年)が石炭火力の拡大を制限しなければ、中国は座礁資産と過剰能力のリスクに直面する。
- 国際エネルギー機関は、中国の石炭需要が2027年までに減少を始めると予測しており、建設を続ける経済的な合理性に疑問を投げかけている。