需要の伸びを上回るクリーン電力、排出量は減少
中国の二酸化炭素排出量は2026年第3四半期、前年同期比で推定3.1%減少した。これは2022年の新型コロナウイルス対策によるロックダウン以降、四半期ベースで最大の減少幅となった。クリーン電力の発電量増加、輸送用燃料の消費減少、建設活動の低迷が重なり、年初から9カ月間の排出量も推定0.5%減となった。
目次
エネルギー・クリーンエア研究センター(CREA)は、公式統計と民間データを用いた分析で、7~9月の石炭消費量が3%減、石油消費量が4%減だったと算出した。ホルムズ海峡を通る海運の混乱が、すでに自動車の電動化で変化しつつある市場に圧力を加え、輸送用石油の消費量はさらに大きく9%減少した。
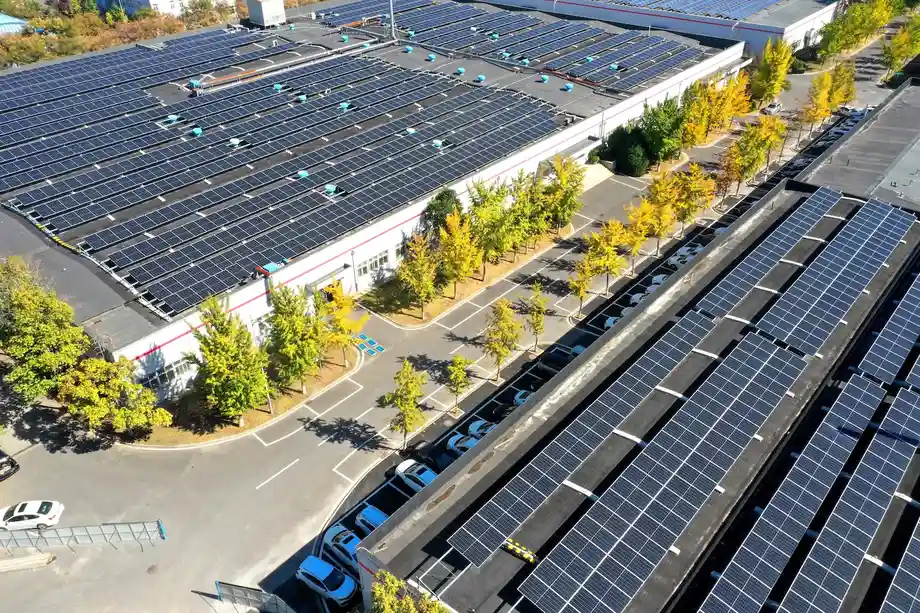
太陽光、風力、原子力の発電量は、前年同期比で110テラワット時増加した。この増加幅は電力需要の伸びの2倍を超え、同じ期間のドイツの総発電量にほぼ相当する。1テラワット時は10億キロワット時で、家庭の電気料金明細で一般的に使われる単位だ。
中国の排出量は2024年3月以降、おおむね横ばいか減少傾向で推移している。この流れを維持できるかは、クリーンエネルギーの拡大が需要の伸びを上回るか、新たな発電量を電力網がどれだけ速く受け入れられるか、そして景気下支え策が石炭や石油を大量に消費する産業を再び活性化させるかにかかっている。
減少に至るまでの経緯
中国の最新の四半期排出量減少は、2年以上前に始まった変化の延長線上にある。発電、輸送、産業需要が連動して変化してきた経緯を、時系列で示す。
- 2024年3月:CO2排出量がおおむね横ばい、または減少する傾向が始まった。
- 2026年7~9月:排出量は前年同期比3.1%減、石炭消費量は3%減、石油消費量は4%減となった。
- 2026年9月:電気自動車は乗用車販売の67%、大型トラック販売の50%に達したと報告された。
- 2026年1~9月:実質GDPは4.6%増となる一方、CO2排出量は推定0.5%減となった。
四半期の排出量減少幅が9カ月間の減少幅より大きいことから、直近の期間に減少が加速したことが分かる。経済指標からは、部門ごとの活動に大きな差があったものの、経済成長が続く中で排出量が減少したこともうかがえる。
新設発電所が増える中、石炭火力が減少した理由
電力需要の伸びが鈍化し、クリーン発電が増加したため、第3四半期の石炭火力発電量は3.3%減少した。風力・太陽光発電所では、出力抑制によって利用されない発電可能量も減った。出力抑制とは、送電網の制約や運用上の制限により、発電できても供給できない電力を指す。
中国では、石炭火力の発電能力が過去最高に近いペースで拡大し続けた。発電能力は発電所が生み出せる電力量を示し、発電量は実際に生み出した電力量を示す。発電所が増える一方で石炭火力の総発電量が減るということは、拡大した発電設備群が平均して稼働する時間が短くなっていることを意味する。
稼働時間が減れば、所有者は資金調達、保守、人件費を負担し続けなければならないため、発電所の収益性は低下する。つまり、目先の変化は電源構成だけでなく、石炭火力発電の採算にも表れている。縮小する石炭火力発電の供給枠を、より多くの設備が取り合う状況だ。
国家統計局の集計とされる中国の月別発電量は、7月が943.85テラワット時、8月が943.78テラワット時、9月が829.36テラワット時。四半期合計は2,716.99テラワット時となる。電力システムの規模を示す数字であり、排出量分析で確認された需要増加分の2倍以上を補えるほど、クリーンエネルギーの110テラワット時増加が大きかったことが分かる。
国家統計局が2026年10月19日に公表した「2026年9月のエネルギー生産」は、電力生産の項目で9月の発電量を829.4テラワット時と四捨五入して示している。同統計の生産量は、主な事業の年間売上高が2,000万元以上の工業企業を対象としている。
海運の混乱と長期的な変化に直面する石油需要
世界最大の原油輸入国である中国への重要な輸送路、ホルムズ海峡での危機により、石油輸送が混乱した。供給と価格への圧力は、道路輸送ですでに進んでいた変化と相まって、四半期中の石油需要を押し下げた。
CREAの共同創設者で主任アナリストのラウリ・ミュリュビルタ氏は、原油価格が下がれば消費が一部持ち直す可能性があると述べた。
価格が下がれば、あるいは下がるのであれば、石油消費が何らかの形で反発するのは明らかだ
ミュリュビルタ氏はまた、中国の石油消費は今回の危機以前にすでにピークに達していた可能性が高く、混乱によって電動化と石油離れが加速したと述べた。この見方は、石油消費を突然抑える制約と、人々が利用する車両やエネルギーシステムの長期的な変化という、2つの力が同時に作用していることを示している。
輸送用石油の消費量は9%減少し、石油全体の4%減を上回った。輸送部門での減少幅が大きいことは、道路輸送が変化の中心である理由を示す一方、工業原料など他の用途も総需要を左右し続けている。
日常の移動で存在感を増す電気自動車
9月の乗用車販売に占める電気自動車の割合は67%に達したと報告され、大型トラック販売では50%となった。GL Consultingは乗用車の数値を、新エネルギー車の小売販売比率としている。新エネルギー車は中国の区分で、完全電気自動車とプラグインハイブリッド車を含む。
電気自動車の電力消費量は53%増加し、保有台数の伸びを上回った。この傾向は、既存の電気自動車がより頻繁に使われ、運転者がガソリン車やディーゼル車の代わりに電気自動車を選ぶことが増えたことを示している。
GL Consultingが11月4日に公表したエネルギー需要の評価は、輸送部門の変化とともに、他の分野の需要低迷も取り上げている。同社の集計によると、第3四半期のガソリン消費量は8.2%減、軽油消費量は10%減だった。軽油需要は建設、貨物輸送、産業活動の影響を特に受けやすく、建設活動の低迷も減少を説明する要因となっている。
移動手段が電力へと移る中、充電インフラの利用も拡大している。8月には、充電・バッテリー交換サービスの電力消費量が前年同月比51.2%増加した。この月次のサービス部門の指標と、電気自動車の電力消費量が53%増加したという数値は、対象期間も活動内容も異なるが、いずれも充電需要の拡大を示している。
建設から離れる経済成長の構造
GL Consultingが引用した統計によると、中国のGDPは2026年第3四半期に4.5%、年初から9カ月間では4.6%成長した。GDPは生産された財・サービスの価値を測る指標だが、その価値を生み出すために必要なエネルギー量は、どの産業が成長しているかに大きく左右される。
年初から9カ月間の固定資産投資は7.2%減少した。不動産開発投資は20.6%減、製造業投資は2.1%減となった。不動産部門の縮小は、セメントや鉄鋼の生産に伴うCO2排出量が減少した理由の一端を説明する。建設プロジェクトが減れば、こうした資材と、その製造に必要な燃料への需要も減る。
輸出と先端製造業は、より強い成長の下支えとなった。米ドルベースの商品輸出は第3四半期に28.4%増加した。GL Consultingの推計では、純輸出は同期間のGDP成長率の45.2%を占め、同社が最終消費に割り当てた45.0%に近かった。これらの寄与度は同社の算出による。
ハイテク製造業の生産は年初から9カ月間に14.3%増加し、経済全体の工業生産の伸び率5.3%を上回った。不動産投資が大幅に縮小する一方、技術関連の生産が拡大し、中国経済は異なる産業構成のもとで成長していた。
地域ごとに異なる電力需要の伸び
従来型燃料の需要が弱まる一方、先端製造業やデジタルサービスでは電力消費が増え続けている。8月のハイテク・設備製造業の電力消費量は7.2%増加し、インターネットデータサービスの電力消費量は前年同月比37.9%増となった。
新たな需要は既存の発電設備から離れた場所で生じたり、地域内の送電網の増強が必要な場所で発生したりするため、こうした増加は電力網にとって重要だ。移動が電力へと移る中、充電設備、工場、データ施設はいずれも安定した電力を必要としている。全国の需要の伸びが鈍化していても同様だ。
第3四半期は異例の温暖な気候も、気温に左右される一部のエネルギー消費を抑え、需要の抑制に寄与した。経済成長の鈍化も要因となった。したがって排出量の減少は、どちらか一方に依存したのではなく、クリーンエネルギーの増加と需要の伸びの鈍化が合わさった結果だ。
現在のバランスが続けば、年間のクリーン電力の伸びは総エネルギー需要の伸びを上回ると予想される。実際に問われるのは、新たな発電量を必要な時に消費者へ届け、電力でさらに多くの化石燃料利用を置き換えられるかどうかだ。
化学工業と建設も減少に寄与
これまで排出量増加の大きな要因だった中国の石炭化学産業は、第3四半期に伸びが鈍化した。この産業の工場は石炭を原料とエネルギー源の両方として使い、石炭から化学製品を生産する。
石炭価格の上昇で収益性が低下した一方、化学製品価格の上昇で、製品を購入する企業の需要も減った。この部門の成長鈍化により、石炭火力発電と輸送用燃料の消費が減る中で、排出量を押し上げる要因の一つが弱まった。
建設部門の縮小が加速する中、セメントと鉄鋼の排出量も減少し続けた。生産者にとって、目先の影響は受注の減少や、エネルギーを大量に消費する炉、窯などの設備を稼働させる必要性の低下として表れる。
技術関連製造業との対照は、この四半期を理解するうえで重要だ。電子機器の生産拡大やデジタルサービスの拡大で電力需要が増えた一方、建設の縮小で資材や燃料の需要は減少した。GDPの単一の成長率では、こうした大きく異なる状況が見えにくくなる。
送電網への接続と経済政策が今後を左右
中国の電力網は、風力や太陽光の発電量をどれだけ石炭火力の代替にできるかを左右する。出力抑制の削減は、既存のクリーンエネルギー設備をより有効に活用することにつながる。送電網の接続強化や蓄電設備は、地域間の電力融通や、発電量が多い時間帯から少ない時間帯への電力移動に役立つ。
グリーンピース東アジアのプロジェクトリーダー、ガオ・ユーフー氏は、石炭火力発電の減少継続が再生可能エネルギーの発展にとって重要だと指摘した。
石炭火力発電が減少傾向を維持することは、再生可能エネルギーのさらなる発展を左右する重要な要因だ
ガオ氏はまた、再生可能エネルギーの導入拡大、市場の発展、蓄電の推進を求めた。蓄電設備は、日照や風が十分な時に発電した電力をため、再生可能エネルギーの発電量が減る時に使えるようにすることで、需要への対応を助ける。
政府の経済支援策も、もう一つの影響要因となる。発表された景気刺激策は、電力や交通インフラを含む6つのネットワークに重点を置いている。これらの分野は、グリーン化や脱炭素化を推進する政策の対象でもある。排出量への影響は、どの事業が実施され、鉄鋼、セメント、電力、輸送用燃料の需要をどれだけ生むかによって決まる。
報告されたGDP成長率は政府目標の範囲内にあり、追加の景気刺激策を求める圧力は弱まっている。石油需要が持続的に反発する時期や、排出量が恒久的なピークを迎える時期は、いずれも確定していない。中国は2060年までのカーボンニュートラルを長期目標として掲げており、これは残る炭素排出量を除去量で相殺することを意味する。
要点
- 中国のCO2排出量は2026年第3四半期に推定3.1%減、年初から9カ月間では0.5%減となった。
- 石炭消費量は3%減、石油消費量は4%減、輸送用石油の消費量は前年同期比9%減となった。
- 太陽光、風力、原子力の発電量は110テラワット時増加し、電力需要の伸びの2倍を超えた。
- 石炭火力の発電量は、新たな石炭火力発電所の建設が続く中でも3.3%減少した。
- 車両の電動化、石油輸送の混乱、建設の低迷が、いずれも化石燃料需要の減少に寄与した。
- 送電網の拡張、再生可能エネルギーの利用、経済支援策の方向性が、減少傾向の継続を左右する。