一部のUPI決済に新たなコスト
インドでは、数億人が利用する即時決済ネットワーク「統合決済インターフェース(UPI)」の一部の決済に、加盟店割引率(MDR)が導入される。2026年10月15日から、顧客がUPIを使って2,000ルピー(約21ドル)を超える指定の加盟店決済を行うと、事業者は0.4%の手数料を支払う。
目次
手数料の上限は1取引当たり300ルピーとなる。標準料率では、2,000ルピーの決済にかかる手数料は約8ルピー、10,000ルピーの決済では加盟店の負担は40ルピーとなる。7万5,000ルピー以上の取引には、上限の300ルピーが適用される。
顧客に直接請求されることはなく、事業者がMDRを請求書に上乗せすることも認められない。手数料は銀行、決済サービス事業者、加盟店契約会社、そしてUPIを運営するインド国家決済公社(NPCI)の間で分配される。
この方針は、長年にわたり無料で即時利用でき、誰もが使える仕組みとして普及が進められてきたシステムにとって、大きな転換点となる。インドのデジタル決済急拡大を支えるインフラの費用を誰が負担すべきかをめぐる議論も広がっている。
無料のまま残る決済は
新ルールは、すべてのUPI取引に適用されるわけではない。個人間送金は金額にかかわらず無料のままとなる。2,000ルピー以下の加盟店決済も、小規模加盟店を対象とするMDRゼロの枠組みが適用される決済と同様、無料が維持される。
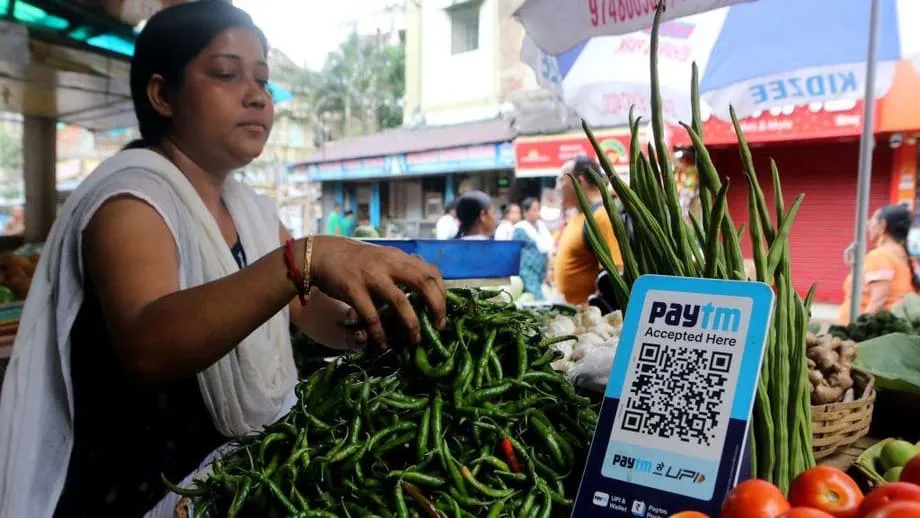
農村部や準都市部の小規模加盟店へのQRコード決済にも、手数料はかからない。業界報道によると、NPCIは新たな枠組みで、UPIのQRコードを通じた月間受取額が10万ルピー以下の事業者を小規模加盟店と定義している。
政府によると、個人から加盟店への取引のおよそ96%は影響を受けない。この数字には、基準額を下回る決済と、手数料免除の対象となる加盟店による取引が含まれる。
一部の業種には、0.4%ではなく定額手数料が適用される。燃料、鉄道、通信サービス、保険、農業資材の2,000ルピー超の決済には、一律5ルピーが課される。資本市場取引の料率は0.02%と大幅に低いと報じられている。この分野では高額取引が多いことを反映したものだ。
なぜ無料UPIを何年も続けた後にMDRを導入するのか
UPIは2016年に開始され、インドの日常的な商取引の中心的な存在へと急速に成長した。顧客はQRコードを読み取るか、モバイルアプリで連絡先を選ぶだけで支払いができ、銀行口座間でほぼ即時に資金が移動する。
このネットワークは、屋台やタクシー、スーパーマーケット、病院、オンライン事業者での決済を支えてきた。また、現金販売よりも記録や照合が容易な正式な経済活動に、より多くの取引を取り込む役割も果たしている。
これまでは、ネットワークの維持・拡大にかかる費用の多くを銀行、テクノロジー企業、政府が負担してきた。政府は、小口のUPI決済を無料に保つよう銀行や決済会社に促すため、財政資金による奨励策も利用してきた。
当局者は、新たなMDRによってネットワークの財務的な持続可能性を高められるとしている。財務省は、この手数料を政府が徴収する税ではなく、決済処理サービスへの対価と説明している。収入は決済インフラの整備、信頼性、イノベーション、サイバーセキュリティへの投資に充てられる見通しだ。
UPI運営委員会は料率を40ベーシスポイント、すなわち0.4%に設定した。業界の推計では、この手数料によって決済ネットワークの参加事業者に年間最大1兆6,000億ルピーの収入が生じる可能性がある。ただし、実際の額は取引量や免除対象によって変わる。
小売業者が現金回帰を懸念
小売業界団体は、とりわけ利益率の低い事業者にとって、実際の負担は表面上の料率が示す以上に重くなる可能性があると指摘する。高額商品を販売しても利益がほとんど出ない場合に、加盟店が手数料を支払わなければならないこともある。
インド小売業者協会のクマール・ラジャゴパラン最高経営責任者(CEO)は、この方針によってデジタル決済の普及に向けた長年の取り組みが後退しかねないと述べた。
祝祭シーズンには、2,000ルピーを超える取引が大きな割合を占めます。デジタル決済に手数料がかかるようになれば、現金が最も手軽な選択肢になります。
小売業者が特に懸念するのは導入時期だ。手数料の適用開始は、インドで最も買い物が盛んな時期の一つであるディワリの直前に予定されている。衣料品、家電、宝飾品、家庭用品の購入額は新たな基準額を超えることが多く、加盟店がMDRを支払う取引が多数発生する可能性がある。
一部の商店主は、高額購入では顧客に現金払いを求める可能性があると話す。別の事業者はUPIの受け付けを制限したり、別途手数料として転嫁することは正式なルールで禁じられているものの、間接的に価格を調整したりする可能性がある。
信用を得る手段が限られ、新たな費用を吸収する余地が乏しい小規模事業者ほど、リスクは大きい。現金なら決済処理費用はかからないが、取り扱い費用や盗難、取引記録の不備といった別のリスクが生じる。
燃料販売業者、特別免除を要請
ガソリンスタンドの販売業者は、業種別の反対意見の中でも特に強い声を上げている。全インド石油販売業者協会は、取引額にかかわらず、燃料販売所でのすべてのUPI決済についてMDRを撤廃するよう、連邦財務相に求めた。
燃料販売業者によると、収入は売上高に対する割合ではなく、1リットル当たりの固定マージンに基づいている。そのため、顧客が一度に多くの燃料を購入しても、取引額が増えるだけで、販売業者の利益がそれに応じて増えるわけではない。
同協会は、販売業者への手数料が2017年10月以降改定されていない一方、電気代、人件費、法令順守費用は上昇していると指摘する。1日数千件のデジタル決済を処理する販売所では、一律5ルピーの手数料でも継続的な大きな負担になりかねない。0.4%の手数料なら、負担はさらに重くなる。
販売業者は、全面的な免除か、2,000ルピーを超える燃料決済に限った免除を求めている。現金、カード、UPIのいずれで支払っても顧客が受け取る燃料は同じなのだから、決済手段によって販売業者の固定マージンが減るべきではないと主張する。
投資プラットフォーム、別の問題を指摘
オンライン証券会社、投資信託プラットフォーム、投資助言会社は、投資口座への送金が必ずしも即時の売買や手数料収入につながるわけではないため、今回のルールが想定外のコストを生む可能性があると指摘する。
例えば、投資家が証券口座に10万ルピーを送金し、そのまま使わずに置いておくことがある。証券会社がその送金に対して0.02%または別の適用MDRを支払わなければならない場合、取引から手数料を得られないまま費用が発生する。
ゼローダの創業者ニティン・カマス氏は、顧客自身の証券口座への送金は、通常の加盟店購入というより個人間送金に近いと主張している。また、規制により証券会社には顧客資金の未使用分を定期的に返還する義務がある点も指摘した。顧客がその資金を再びUPIで送金すれば、新たな取引がないまま費用が繰り返し発生する可能性がある。
キャピタルマインドの創業者ディーパク・シェノイ氏は、料率に基づく手数料は、特に低コストの投資信託にとって大きな負担になりかねないと警告している。年間の信託報酬率がごく低いファンドでは、UPIで資金を調達した短期投資から得る収益を、決済手数料が上回る可能性がある。
業界関係者は、低い上限を設けたより低率の手数料や、投資取引に対する2ルピー以下の定額手数料を提案している。こうした仕組みなら、低利益率の商品を守りつつ、決済事業者にも一定の収入をもたらせるという。
政府、顧客への手数料転嫁を否定
財務省は、UPIは消費者にとって引き続き無料だと強調している。MDRの対象となる加盟店取引は限られ、事業者がその費用を直接転嫁することは認められないとしている。
また財務省は、今回の決定が外国からの圧力で下されたとの見方も否定した。公式声明では、持続可能で包摂的かつ利用しやすいデジタル決済ネットワークを構築するため、インドのUPI政策は独自に決定していると述べた。
この方針の支持者は、現在の仕組みではUPIの実際のコストが見えにくくなっていると主張する。公的資金で決済奨励策を賄えば、大企業から小規模店舗まで幅広く利用するサービスを納税者が支えることになる。市場に連動した決済モデルにすれば、デジタル取引から最も大きな利益を得る事業者が、より多くの費用を負担することになるという。
MobiKwikのビピン・プリート・シンCEOは、公的補助金から料金体系に移行することで、納税者の負担を減らし、決済費用をネットワークの恩恵を受ける事業者に結び付けられると述べている。
政府がUPIの補助金を賄う場合、その資金は納税者の懐から出ます。市場に連動した料金体系に移行すれば、この税負担をなくし、UPIの恩恵を受ける大企業に費用を直接結び付けられます。
野党、最終的な負担者を疑問視
政治的な批判は、正式なルールと市場で実際に起こり得る影響との隔たりに集中している。国民会議派のラフル・ガンディー氏は、顧客にUPI手数料が別途請求されなくても、加盟店が最終的には値上げで費用を回収する可能性があると主張している。
ガンディー氏はまた、高額取引は決済件数全体に占める割合は小さい一方、UPIで動く資金の中でははるかに大きな割合を占めると指摘した。一部の取引に限った手数料でも、主要な業種の価格に影響を及ぼす可能性があるというのが同氏の主張だ。
政府はこの見方に反論し、手数料の対象は加盟店であり、一般利用者ではないとしている。また、この方針は何年も前から検討されており、撤回することはないとも述べた。
そのため、議論はMDRの技術的な問題にとどまらなくなっている。デジタル決済インフラを公共サービスとみなすのか、商業ネットワークとみなすのか、あるいは両者の組み合わせとするのかが問われている。
取引データが示すもの
UPIの規模を見れば、わずかな手数料がなぜこれほど大きな関心を集めているのかが分かる。NPCIのデータによると、8月には過去最多となる245億1,000万件の取引が処理され、総額は29兆8,200億ルピーに達した。
その大半は少額決済で、今後も無料となる。しかし、高額な加盟店決済が動かす金額は大きい。取引額が大きければ、わずかな料率でも、特に従来は定額手数料を交渉していた事業者にとって、従来の決済方法の費用をすぐに上回る可能性がある。
新制度は、測定が難しい形で利用者や事業者の行動を変える可能性もある。顧客は基準額を下回るよう購入額を分割し、加盟店は銀行振込や現金を勧め、投資プラットフォームは利用者をネットバンキングや定期決済指図へ誘導するかもしれない。
決済事業者は、信頼性の高いネットワーク、不正監視、サイバーセキュリティには継続的な支出が必要だと主張する。一方、小売業者は、デジタル決済の普及拡大はすでに銀行やプラットフォーム、政府に利益をもたらしており、次の拡大段階の費用を小規模事業者に負担させようとしていると反論する。
今後の焦点
最初の試金石となるのは、祝祭シーズンの買い物時期に手数料の適用が始まるときだ。ガソリンスタンド、小売業者、投資プラットフォームなど影響を受ける事業者は、費用を吸収するのか、決済方法を変えるのか、免除を求めるのかを判断しなければならない。
業界団体は、事業の利益率や決済の目的に応じた個別ルールを求めるとみられる。燃料や保険には定額手数料が適しているかもしれない一方、投資プラットフォームは上限の引き下げを求める可能性がある。顧客には直接請求しないという政府の約束が守られるかどうかは、規則の執行と、事業者が別の形で値上げをするかにも左右される。
日常的な取引の大半は無料のままとなるため、UPIがインドの決済で中心的な役割を失う可能性は低い。それでも新たなMDRは、事業者が高額購入をどう扱うか、ネットワークの資金をどう賄うかに影響を与えうる。手数料によってシステムを支えるだけの収入が得られ、加盟店や顧客の現金回帰を促さないかどうかが、成否を左右する。
要点
- 2026年10月15日から、2,000ルピーを超える指定のUPI加盟店決済に0.4%のMDRが適用される。
- 手数料は1取引当たり300ルピーが上限で、顧客ではなく事業者が支払う。
- 個人間送金と小規模加盟店の決済の大半は無料のままとなる。
- 燃料、鉄道、通信、保険、農業資材の基準額超えの決済には、原則として一律5ルピーの手数料がかかる。
- 小売業者やガソリンスタンドは、費用による利益率の低下と現金決済の増加を懸念している。
- 証券会社や投資プラットフォームは、顧客が売買を行わずに資金を送金した場合にもMDRが費用を生むと指摘する。
- 政府は、この収入をUPIの運営、インフラ、イノベーション、サイバーセキュリティの支援に充てるとしている。