テスト時間の長期化でAI需要が価格上昇に直結
AIチップの複雑化でテスト装置の占有時間が長くなり、クラウド企業が独自プロセッサーを相次いで導入するなか、台湾の半導体パッケージング・テスト企業が値上げに動いている。業界関係者によると、値上げ幅は10~30%で、小規模顧客の一部の緊急注文では価格が2倍に達する。別途、ASEテクノロジー・ホールディングは先端パッケージングの一部の見積価格を20%超引き上げたと報じられているが、同社はこの市場の憶測についてコメントを控えた。
目次
逼迫はグラフィックスプロセッサーにとどまらない。大手プロバイダーが需要の高いAI製品に生産能力を振り向けるなか、エンタープライズストレージ、光通信、特定用途向け集積回路(ASIC)の注文が中小企業にも流れている。恩智浦(ASE)、京元電子(KYEC)、力成科技(Powertech Technology)、Ardentecのほか、矽品精密工業(SPIL)や台湾の中小パッケージング・テスト企業が恩恵を受ける企業として挙げられている。
SPILとして知られる矽品精密工業はASEの子会社だ。一方、半導体テストを専門とするSigurd Microelectronicsは別会社で、同社の業績は需要急増を詳しく示している。第3四半期の売上高は61億7,200万台湾ドルで、前年同期比27%増。最初の9カ月の売上高は173億4,600万台湾ドルで、前年同期比21.2%増だった。Sigurdの顧客の大半は、少なくとも1年間の生産能力確保契約を結んでいる。
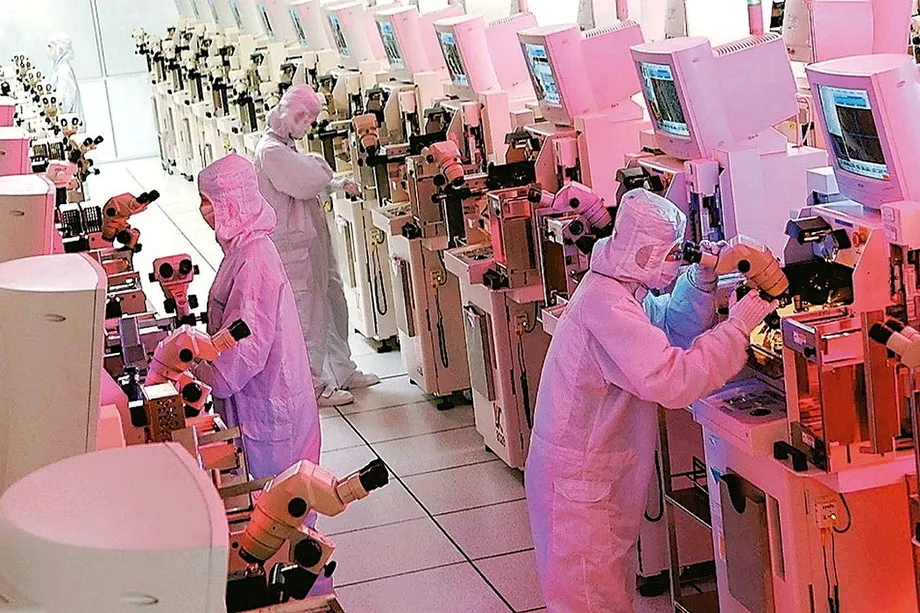
中心的な制約は、チップの生産量だけでなくテストにかかる時間だ。プロセッサー1個あたりのテスト時間が長くなれば、同じ装置で一定期間に処理できるチップの数は減る。出荷を維持するには、顧客はより多くの装置稼働時間を確保しなければならない。こうした稼働時間への需要増に、材料費の上昇や大規模な工場投資が加わり、パッケージング・テスト企業の交渉力を強めている。
価格見通しは市場の異なる領域を示す
報じられている値上げ幅を、業界全体に一律に適用される料金と捉えるべきではない。対象となるサービス、顧客、時期はそれぞれ異なる。10~30%という幅は、パッケージング・テストの幅広い価格交渉に関するものだ。一方、2倍の価格は一部の小規模顧客による緊急注文に適用される。ASEの20%超の値上げ報道は、Chip on Wafer on Substrate(CoWoS)やFan Out Chip on Substrate(FoCoS)などの先端パッケージングの見積価格に関するものだ。
2025年10月29日に報じられたモルガン・スタンレーの予測は、2026年の先端パッケージング価格が5~10%上昇すると見込んでいた。AI需要、生産能力の制約、金・銅・BT基板のコスト上昇を背景に、パンデミック期の半導体不足以来初の価格上昇局面になるとした。BT基板はパッケージ内部でチップを支え、接続するための絶縁材料だ。
モルガン・スタンレーの予測も引用したAxtekのASEの価格評価では、2026年初めに予定されるパッケージング値上げ幅を5~20%と、より広く見積もっている。同社はASEの稼働率を2025年に約90%とし、NVIDIA、AMD、Broadcomを先端パッケージング需要を押し上げる主要顧客に挙げた。これはAxtekの評価であり、ASEによる価格改定の発表ではない。
数値の違いは交渉の進展や製品構成の違いを反映している可能性があるが、それらを整合させる契約の内訳は公表されていない。ASEが直近の憶測にコメントしなかったことからも、20%超の値上げ報道を全顧客に適用される確定的な価格改定として扱うことはできない。
複雑なチップほどテストが増える理由
チップの販売価格でテスト時間が自動的に決まるわけではない。AIプロセッサーには一般に、演算コアや電気接続が多く、消費電力が大きいうえ、より高性能なデータインターフェースが求められる。こうした特性により、チップが想定された条件で正常に動作するかを確認するためのテスト項目が増える。
テストは高価なほかの部品を守る役割もある。不良プロセッサーが先端パッケージング工程に進むと、プロセッサーそのものを超える損失につながり、パッケージや高帯域幅メモリー(HBM)まで無駄になるおそれがある。そのため顧客には、パッケージング前のテストやストレステスト、完成品の検査により多くの費用をかける動機がある。
恩恵を受ける企業は、大きく2種類に分かれる。SigurdやKYECなどのサービス事業者はテスト能力を提供する。CHTとして知られる中華精測科技(Chunghwa Precision Test Tech)などのサプライヤーは、チップとテスト装置をつなぐプローブカードやロードボードなどの部品を供給する。要求の厳しいチップには、装置の稼働時間増加とインターフェースの再設計の両方が必要になる場合がある。したがって、これらの企業の増収は、ひとまとめにできない異なる事業を反映している。
Sigurdの顧客、装置の稼働時間確保に費用
Sigurdはテスト価格が上昇していることを認めた。メモリー顧客も生産能力を確保するため、より高い料金を支払う意向を示しており、供給不足がAIプロセッサー以外にも広がっていることがうかがえる。メモリーはSigurdの売上高の約10%を占める。同事業の成長率は約30%と報じられており、第3四半期の成長率として別途32%という数字も示されている。
AI、中央演算処理装置(CPU)、グラフィックスプロセッサー、ASIC、シリコンフォトニクスを合わせた売上高は、Sigurdの上半期売上高の24%を占め、前年の20%から上昇した。これは4ポイントの増加だ。同社は翌年に30%超を目指している。この分類はAIチップだけより範囲が広いため、AI売上高だけの割合と表現すべきではない。
SigurdのAI、高性能コンピューティング、高速インターコネクトチップ関連売上高は、第3四半期に前年同期比で約40%増えた。少なくとも1年間の契約に加え、一部の顧客は専用装置によって生産能力を確保している。こうした取り決めは目先の供給不足を長期契約につなげるが、価格や詳しい契約条件は明らかにされていない。
需要には先端スマートフォン向けプロセッサー、衛星用チップ、高速ネットワーク製品、シリコンキャパシターも含まれる。幅広い分野から注文が入る一方、設備拡張ではAIプロセッサー向けの装置を単純に増やすだけでなく、互いに異なる要求に対応しなければならない。
拡張計画が示す需要と納入リスク
Sigurdは2月に湖口の第2工場を購入し、7月に量産を開始した。生産能力の約40%が利用可能になった時期について、報道には食い違いがある。8月にこの節目に達したとするものがある一方、10月までに約40%が稼働したとする報道もある。同社は翌年に工場がフル稼働すると見込んでおり、計画生産量はすでに顧客との取り決めでカバーされている。
Sigurdは5月に年間設備投資計画を28億2,200万台湾ドル引き上げ、総額を88億台湾ドルとした。当初計画を約48%上回る。子会社のSigurd UTCも、米国のCPU・GPU顧客向けのテスト能力を拡大するため、別途20億台湾ドルを追加した。さらに大手顧客との交渉で緊急の需要が生じれば、投資を一段と増やす可能性がある。
グループ会社の台湾星科技(Taiwan Star、STAr Technologies)は、異なる制約を示している。2ナノメートルおよび3ナノメートルプロセスの顧客向けウエハーの到着が遅れたため、第3四半期の売上高は減少した。第3四半期に予定されていた出荷は第4四半期に延期された。装置を準備しているテスト会社でも、ウエハーが届かなければ処理できない。
台湾星科技の投資額についても報道に食い違いがある。ある概要では設備投資が56億台湾ドルから77億台湾ドルに増えたとしている。これに対し、詳細な報道は、同社が9月に既承認の56億台湾ドルに77億台湾ドルを追加したとしており、合計は133億台湾ドルとなる。両者には大きな差があり、報道内容だけでは投資額を確定できない。
台湾星科技の売上高の約半分は高性能コンピューティング向けだ。同社はN2製品の認定を完了し、55×55のファンアウト・ボール・グリッド・アレイ(FOBGA)パッケージとシリコンフォトニクスのバンプ工程の生産を開始した。認定とは、顧客製品に必要な工程上の検査に合格したことを指すが、それだけで今後の出荷量や時期が確定するわけではない。
ストレージと光接続にも注文増が波及
OSEとして知られる環旭電子(Orient Semiconductor Electronics)、菱生精密(Greatek Electronics)、Sigurdには、エンタープライズ向けソリッドステートドライブ(SSD)、光通信、ASICにまたがる注文が入っている。OSEの半導体事業はNAND型フラッシュメモリーのパッケージング・テストを中心とする。AI推論アプリケーションの拡大でエンタープライズストレージ需要が新たな事業機会となる一方、大手プロバイダーが先端AI製品に生産能力を振り向けていることも、受注につながっている。
OSEの価格改定は第3四半期から寄与し始めたと報じられている。同社はワイヤボンディングとフリップチップ接続を組み合わせるハイブリッドパッケージングや、複数の部品を1つのパッケージにまとめるシステム・イン・パッケージ(SiP)技術も開発している。これにより、受注できる製品の幅が広がる。
光通信も、規模を測れる事業機会をもたらす。Sigurdの葉燦蓮ゼネラルマネジャーは、同社が高速伝送技術に20年以上投資しており、2027年には光通信の売上高が倍増すると見込んでいると述べた。サービスは電子集積回路、光集積回路、光エンジン、レーザー光源を対象とし、電子・光チップのテスト用装置を100台以上保有する。
シリコンフォトニクスは、電子部品も関わる接続を通じて光信号でデータを伝送する技術だ。グループ内では台湾星科技がバンプ加工とパッケージングを担い、Sigurdがウエハーの光・電気テスト、光エンジンテスト、モジュールテストを手掛ける。この分担は、AI拡大により演算だけでなくデータ伝送にも仕事が生まれていることを示している。
KYECとインターフェース供給企業、それぞれの機会を追う
KYECの8月の売上高は40億8,000万台湾ドルで、前年同月比31.6%増だった。最初の8カ月の売上高は294億400万台湾ドルで、前年同期比35.5%増。同社の年間投資予算は393億7,200万台湾ドルから500億台湾ドルへと約27%増額され、主にテスト装置と工場の生産能力増強に充てられる。
2026年10月6日付の報道で紹介された市場予想では、2026年にKYECの売上高に占めるAI関連事業の割合が70%を超える可能性がある。これは予想であり、確定した売上実績ではない。KYECはGPU、AI向けASIC、高性能コンピューティングチップを扱っており、受注を増やせるかどうかは装置の確保とテスト時間に大きく左右される。
CHTはテスト工程の別の領域を担う。同社の9月の売上高は2億4,700万台湾ドルで、前年同月比33.6%増。第3四半期の売上高は7億1,100万台湾ドルで、前年同期比27.9%増だった。新たなASICプロジェクトが2027年に量産に入る見通しで、総生産能力を少なくとも50%増やす計画だ。シリコンフォトニクス向けプローブカードは、すでに米国顧客に出荷されている。
CHTにとっては、顧客プロジェクトの進捗やインターフェースの仕様が大きな変動要因となる。KYECやSigurdでは、装置の稼働率や新規設備の費用がより直接的な課題だ。3社すべての売上高が増えても、利益率が同じように推移するとは限らない。
ASE、2026年以降の需要に備える
ASEの投資計画は、企業がすぐには解消できない供給不足を見込んでいることを示す。同社の設備投資額は2025年の53億米ドルから、2026年には60%増の85億米ドルとなる計画だ。ASEとSPILは、2029~2030年以降に見込まれる需要に備え、約15件の工場プロジェクトを進めている。
ASEの田中賢最高執行責任者(COO)は、AIが生産能力拡張をけん引しており、需要はデータセンターから自動車エレクトロニクスや人型ロボットへ広がっていると説明している。グループの拡張計画について、同氏は次のように述べた。
全力で取り組む
台湾積体電路製造(TSMC)が増産を進めるなかでも、CoWoSの供給不足は15~20%と推定されている。ASEは基板パッケージングやチッププロービングの受注を増やし、FoCoSの生産能力を拡大している。これらのサービスは生産工程の異なる段階を担うため、外部委託の増加が、すべての供給企業が同一のパッケージング工程全体を提供していることを意味するわけではない。
報道された予測では、ASEの関連月間生産能力は2026年末に約2万枚、2027年末に4万~6万枚となる。上限と下限はいずれも2026年の水準の2~3倍に相当する。LEAPとして知られる先端パッケージング事業の売上高は、2027年に2倍超の70億米ドルを超えると予測されている。いずれも予測であり、拡張が完了した実績ではない。
価格上昇の見通しを左右する節目
以下の時系列は、過去の予測と、その後の操業実績・投資目標を区別している。また、値上げへの期待を評価する際に、装置の納入、顧客への出荷、工場の稼働予定もあわせて見る必要があることを示している。
- 2025年第3四半期:モルガン・スタンレーの分析に関する報道によると、ASEの稼働率は約90%に達した。
- 2025年10月29日:モルガン・スタンレーの予測では、2026年に先端パッケージング価格が5~10%上昇すると見込まれた。
- 2026年初め:Axtekはモルガン・スタンレーを引用し、ASEのパッケージング価格が5~20%上昇する可能性を示した。
- 2026年10月6日:テスト業界に関する報道で、売上高の伸び、KYECの投資、ASICプロジェクトの見通しが詳しく伝えられた。
- 2026年末:ASEの関連月間生産能力は約2万枚に達すると予測される。
- 2027年:Sigurdは光通信事業の大幅な成長を見込み、CHTは新たなASICプロジェクトの量産開始を予定。ASEのLEAP売上高は70億米ドル超と予測される。
- 2029~2030年以降:ASEとSPILの工場プロジェクトは、見込まれる需要に対応することを目的としている。
未解決なのは、値上げのうちどれだけが利益の増加につながるかだ。材料費、電気代、新施設、設備の減価償却費も上昇している。顧客が生産能力を求めていても、ウエハーの到着が遅れれば売上計上は先送りされる。顧客別の完全な価格表も、業界の生産能力を独立して検証した数値も公表されていない。そのため、史上最大の値上げ局面との主張は、統計的に実証された記録ではなく、業界の見方にとどまる。
要点
- パッケージング・テストの値上げ幅は10~30%と報じられ、一部の小規模顧客の緊急注文では価格が2倍に達する。
- ASEは先端パッケージングの一部の見積価格を20%超引き上げたと報じられたが、同社は憶測へのコメントを控えた。
- AIチップのテスト時間が長くなると、既存装置で処理できるチップ数が減る。
- Sigurdの顧客は少なくとも1年間の契約や、一部では専用装置によって生産能力を確保している。
- ストレージ、光通信、カスタムプロセッサーの需要が、大手AIアクセラレーター供給企業以外にも広がっている。
- ASEの2026年投資予算は85億米ドルで、2025年の53億米ドルを上回る。
- 今後の利益は、装置の稼働開始、顧客への納入時期、値上げがコスト上昇を補えるかどうかに左右される。