2.2兆ドンの資金不足で事業資金調達に注目
ホーチミン市は2026年から2030年までのインフラ整備に3.17京ドン超が必要と見込む一方、市の予算で賄えるのは約975兆ドンだ。残る2.195京ドン超、総額の約69%を別途確保しなければならない。2026年10月6日から16日まで意見募集が行われる市債の枠組み案は、ホーチミン市のベトナム国際金融センターを通じた新たな資金調達手段の創設を目指す。
目次
市が直面する課題は、ベトナム全体の資金調達問題を映し出している。交通、エネルギー、物流、デジタルインフラ、気候変動への適応には、15~20年、あるいはそれ以上の長期にわたって投資できる資金が必要だ。しかし銀行の資金調達は、大部分が満期1年未満の預金に依存している。長期投資を行う投資家は、資金を投じる前に、安定した収入、履行可能な契約、責任分担の明確化を求める。
国会は2026~2030年の公共投資に8.22京ドンを承認した。しかし、公共投資の配分だけで、鉄道、発電所、洪水対策事業が残りの資金を調達できるかどうかは決まらない。決定的なのは返済に関する問題だ。資金の出どころはどこか、どれほど確実なのか、建設や需要、政策の変化で計画が崩れた場合に誰が損失を負担するのかが問われる。
そのため、ベトナムには相互に関連する2つの課題がある。数十年にわたる資金を供給できる投資家や金融商品を育てるとともに、投資家が評価できる事業を準備しなければならない。債券の満期が短く、収入の不確実性に左右され、購入者の大半が銀行であれば、発行を増やしても銀行への圧力はほとんど和らがない。
推計の違いが示す資金不足の規模
世界銀行の資本市場に関する報告書は、ベトナムの年間インフラ資金需要を約250億ドルと推計している。評価時点のGDPの7%に相当する。政府が賄えるのは最大で3分の2とし、残る年間約83億ドルは他の資金源で調達する必要があるとしている。民間インフラ事業だけでも、毎年GDPの2~4%に相当する資金が必要と推計された。
別の推計では、2025~2030年の主要インフラ事業の需要は2,450億ドルで、うち約1,760億ドルが公共投資だ。公共投資以外の資金は約690億ドルとなり、公共投資の割合は約72%となる。別の見積もりでは公共部門の負担割合を70%としており、残りは735億ドルとなる。
これらの推計は対象範囲、基準期間、前提条件が異なる。世界銀行の年間推計を、2030年までの選定事業の総額とそのまま比較することはできない。どちらも、政府資金だけでは大きな需要を賄えないことを示しているが、全国的な資金不足額について単一の合意値があるわけではない。
より広い経済全体の資金需要についても、この違いは重要だ。国家金融・金融政策諮問評議会の委員であるカン・バン・ルック氏は、5年間の総投資需要を38.5京ドンと推計し、資金源の22%を国家、78%を民間および外国投資と見積もる。これはインフラだけでなく、経済全体を対象とした数字だ。
銀行融資の伸びに、長期資金の供給が追いつかない
複数の指標から、銀行への依存が浮かび上がる。BIDV経済研究所は、経済資金の約50~51%を信用供与が占め、株式市場は6.4%、社債は7%としている。カン・バン・ルック氏の内訳はやや異なり、銀行融資が約48%、株式と社債を合わせて約15%としている。推計値は異なるものの、どちらも資金調達のほぼ半分を銀行が担うとしている。
2026年7月末の融資残高は20.26京ドンと報告され、2025年末から8.98%増加した。中長期資金は資金調達全体の約16%だった一方、中長期融資は融資残高の48.5%を占めた。この差は、融資の多くが満期の短い預金の更新に依存していることを示す。
8月の融資総額については、報道によって数字が異なる。一つの報道は8月22日時点で20.4京ドン、2025年末からの伸び率を9.71%としている。別の報道は8月中の融資を20.1京ドン、預金を19.2京ドンとしている。報告日や対象範囲が異なり、直接比較できる時系列データではないため、融資が減少した証拠として扱うべきではない。
銀行は通常、預金の満期より長い期間の融資を行う。これは「期間変換」と呼ばれる。初期にほとんど現金を生まない資産に資金を過度に投じると、リスクが高まる。アジア開発銀行の元上級エコノミストで退職したエコノミストのグエン・クオン氏は、規制緩和は当面の資金制約を和らげても、こうした根本的な期間のミスマッチは解消しないと指摘する。
公共投資は事業と費用を増やし、融資需要も競合する
2026年の最初の9カ月間に公共投資の執行額は約643兆ドンに達し、1,000兆ドン超の計画額の約63%となった。国家統計局によると、同期間のGDP成長率は9.01%だった。通年で2桁成長を達成するには、第4四半期に12.5%を超える成長が必要となる。
アンビン証券の投資銀行部門ディレクター兼証券事業部門副ディレクター、グエン・テ・ミン氏は、公共投資の加速はこの目標を支える数少ない手段の一つだと述べた。
「したがって、通年で10%成長を達成するには、公共投資を拡大するほかない。残る3カ月間の成長をけん引し、大きく寄与するだろう」とミン氏は述べた。
建設業者を取り巻く状況はより厳しい。ホアビン建設グループのレ・ベト・ハイ会長は、同社の受注量が前年の2倍に増え、2027年にはさらに50%増える可能性がある一方、コスト増が利益を圧迫していると述べた。ベトナム建設請負業者協会のグエン・クオック・ヒエップ会長によると、熟練労働者の賃金は1日70万~100万ドンで、約35万ドンのコスト基準を大きく上回る。実際の賃金は基準の約2~2.9倍に上る。
こうした圧力は建設だけでなく、資金調達にも影響する。事業が収入を生み出す前にコストが上昇すれば、借入需要が増える可能性がある。インフラ投資は、銀行融資をめぐって製造業や不動産とも競合する。ミン氏は、資金回収期間を製造業で約1年、不動産で2~3年、インフラで5~10年と見積もる。これらは、主要資産に必要となる長期の融資期間や運用期間とは別の指標だ。
投資意欲の拡大だけでは、資金調達可能な事業は保証されない
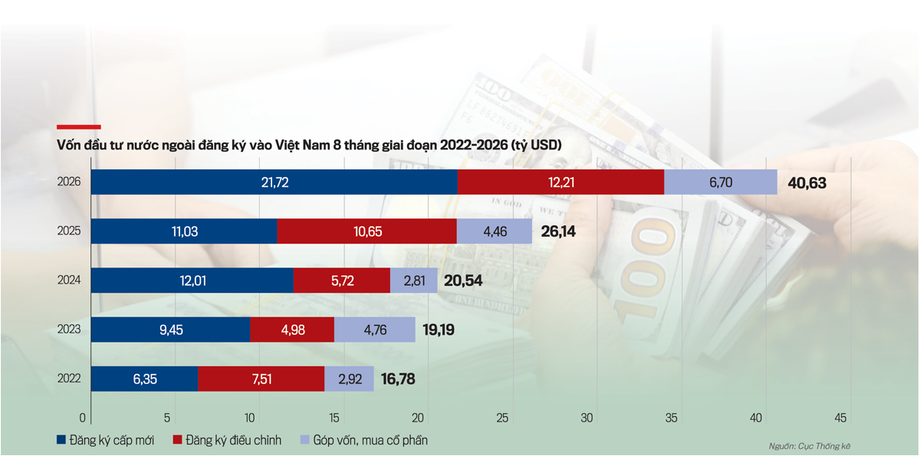
2026年8月末までの外国直接投資(FDI)登録額は406億3,000万ドルに達し、前年同期比55.4%増となった。新規登録資本は2,771件の事業で217億2,000万ドルだった。資本額は96.8%増、事業件数は9.4%増で、新規登録事業1件当たりの平均額は約80%増えた計算になる。
これは投資計画の大型化を示すが、登録投資は実際に支出された資金や、インフラ融資として確約された資金と同じではない。融資を行う前に、貸し手は契約、コスト、予想収入、返済の仕組みを審査する必要がある。
FiinRatingsが上場インフラ・エネルギー企業19社を対象に実施した調査は、事業拡大と資金調達手段の間の隔たりを示す。合計資産は2017年の120兆ドンから2024年には364兆ドンへと、3倍超に増加した。資産に占める銀行融資の割合は33~36%を維持し、社債は約1%から7%に上昇した。2022~2024年に資産は約50兆ドン増えた一方、社債による資金調達の実額はほとんど増えなかった。
S&Pグローバル・レーティングのアビシェク・ダングラ氏は、まず事業全体のリスクを減らし、残るリスクを最も適切に負担できる当事者に割り当てることが優先だと述べる。VILAFのシニアパートナー、チャン・トゥアン・フォン氏は、契約でリスクが明確に配分され、必要な政府承認を得られれば、国際資金の調達は可能だと指摘する。どちらの見方も、資金の有無だけでなく、事業の準備が資金調達の可否を左右することを示している。
プロジェクト債には、投資家への返済方法の明示が必要
一般的な社債は発行企業の返済能力に依存する。一方、プロジェクト債は、通常は別の法人に分離された特定資産が生み出すキャッシュフローを返済原資とする。契約や法的な仕組みが意図どおりに機能すれば、事業主体の別部門で問題が起きても投資家を守ることができる。
世界銀行は、インフラ・プロジェクト債を、事業のキャッシュフローから元本と利息を支払う金融商品と説明する。同報告書によると、ベトナム初の発行は2019年で、大規模な民間発電事業向けに満期10年、6億7,900万ドルの債券が発行された。また、新設事業は完成や収入のリスクが大きいため、まったく新しい建設事業への融資より、稼働中の資産の借り換えに機会が多い可能性があると指摘する。
この仕組みを機能させるには、収入源を特定でき、資産と契約上の権利が確保され、支払いの優先順位が明確でなければならない。投資家は、どの債務が先に支払われるのか、資金が他の事業に流用される可能性があるのかを知る必要がある。独立した信用格付けや保証は、投資家によるリスク評価や特定リスクの負担に役立つが、信頼できる返済計画の代わりにはならない。
ベトナムのインフラ関連債の多くは、依然として親会社が発行し、格付けがなく、満期も2~3年だ。世界銀行によると、2021年と2022年の社債の平均満期は4.2年で、国債の12.7年を下回った。対象とする金融商品は異なるが、いずれも同じ問題を示している。企業向け資金の満期は、インフラ資産が収入を生み終えるよりかなり早く到来することが多い。
価格設定もミスマッチを深める。社債の金利は、12カ月物を含む銀行預金金利に連動する変動金利が多い。そのため投資家も発行体も、銀行の資金調達環境の変化にさらされる。インドでは、安定した契約と合意価格の順守を背景に、稼働実績のある再生可能エネルギー事業の一部が最長25年の債券を発行できるようになっている。
ホーチミン市、市債発行を段階的に実施する案
ホーチミン市の草案は、金融センターを通じて発行する市債とプロジェクト債を地方政府債に分類する。これは、資産収入だけを返済原資とする民間のプロジェクト債とは重要な違いがある。元本、利息、関連費用を期日どおりに支払う責任は市が負うことになる。
この提案は、都市開発法第24条第1項a号を根拠として挙げ、2025年6月27日の国会決議222/2025/QH15に関連づけている。ドン建て、または自由交換可能な外貨建てで発行でき、調達資金は投資および環境関連の手続きを完了した承認済み事業に限定される。
金融センター執行機関の副長であるグエン・フー・フアン氏は、中期計画の下で複数回に分けて発行する案を提示している。共通書類は当初に準備し、個々の発行は支出需要、債務返済能力、市場環境を踏まえて行う。市は、市人民評議会が承認した範囲内で、発行時期、規模、通貨、満期、対象市場を調整できる。
草案は、年次計画の更新、既発債の追加発行、自社債の買い戻しや交換といった債務管理も認める。借入は債務、財政赤字、返済の各上限内にとどめなければならない。外貨建て発行にはヘッジ手段を利用できる。為替や金利の変動を管理するのに役立つが、借入リスクがなくなるわけではない。
主な日程と手続きは以下の通り。
- 2025年6月27日:提案された枠組みの法的根拠の一つとして挙げられる決議222/2025/QH15を採択。
- 2026年10月6~16日:ホーチミン市の決議案に関する意見募集期間。
- 2026年10月7日:金融センターと国際金融公社が意見交換会を開催。
- 承認後:提案された手続きに従い、個別の発行計画についても準備、審査、承認が必要となる。
発行準備と流動性が市債の成否を左右
10月7日の意見交換会で、国際金融公社(IFC)の上級自治体金融専門家パベル・コチャノフ氏は、厳しいシナリオを含め、借入期間全体を対象とした財務モデルの作成を提言した。投資家には市の収入、支出、流動性、既存債務、将来発生する可能性のある債務に関する情報と、返済の安全余裕が必要だ。
IFCの主任投資担当官ニラジ・グプタ氏は、実行可能性調査を終え、用地、許認可、必要な契約を確保した事業を優先するよう提言した。事業が調達資金を使える段階になる前に借り入れれば、建設がすぐに進まないまま資金調達費用が発生する。都市鉄道事業では、利用者数、用地の明け渡し、支払義務の分担を当事者間で明確にする必要がある。
ハノイ市も別の市債発行計画を検討している。ベトコムバンクのバク・タイン・ロン副最高経営責任者は、2027~2030年の資金需要を150兆~200兆ドンと見積もる。市の鉄道計画は全18路線、総延長979キロを想定する。6月に着工したと報じられた5路線の投資額は、合計1.3京ドンを超える。
ベトコムバンクは、満期や額面の多様化、期限前償還の可能性、市場環境や国債利回りに連動した金利を提案している。また、市債を高流動性資産の「レベル1」として扱い、国家銀行との取引対象とするよう求めている。これらは提案であり、規制変更が確定したわけではない。目的は債券の保有や売買を容易にすることだ。これは何年も保有するつもりの投資家にとっても重要となる。
エネルギー資金調達が示す買い手と契約の重要性
アジア開発銀行研究所のグリーンファイナンス調査は、電力価格、ベトナム電力公社(EVN)の信用力、銀行のグリーン事業審査能力の不足を、資金調達の障壁として挙げている。EVNの2018年の信用格付けがBBだったとの記述を含め、調査結果は過去のものであり、現在の格付け評価として読むべきではない。
ただし、事業設計に関わる仕組みは今も重要だ。再生可能エネルギー資産が安定して発電していても、買い手が支払えない、あるいは契約価格がコストを賄えなければ、債務返済に苦しむ可能性がある。同調査は、EVNの資産と債務の期間のミスマッチも指摘している。資産の耐用期間は最長25年だが、債務の約半分は満期5年未満の融資だった。
同調査は初期のグリーン債実証事業として、ホーチミン市が11事業向けに満期15年、総額5,235億ドンの債券を発行した例を紹介する。バリア・ブンタウ省は満期5年、800億ドンの発行を計画していた。また、正式なグリーン債市場の発展には、法的ルール、報告基準、独立評価能力が不足していたと報告している。グリーンという表示だけで信用力が証明されるわけではない。
国内貯蓄を信頼できる投資先につなげる必要
BIDVの推計によると、ベトナムの貯蓄率はGDPの約37%だが、その多くは銀行預金にとどまっている。2026年第1四半期の投資・年金基金の資産は835兆ドンを超えた一方、任意の補足年金基金の資産は、認可を受けた4社が運用する7基金を合わせても約2兆2,100億ドンにすぎなかった。
HSBCの金融機関向け銀行部門ディレクター、タ・ティ・トゥエ・アイン氏は、生命保険会社は300億ドル超を運用しているが、長期運用に適した投資先が不足していると推計する。同氏は、この数字が公式ではないと明確に断っている。HSCのヨハン・ニーヴェネ会長によると、国内個人投資家は日々の取引額の85~90%を占め、国内機関投資家層の厚みが限られていることを示している。
世界銀行は、資本市場改革により2030年までに780億ドル超の新規資金と投資を呼び込める可能性があると推計する。その主な対象は企業だ。これは条件付きの潜在額であり、インフラ資金として確約された金額ではない。提案には年金、保険、投資ファンドの育成など、投資家と金融商品の双方に関する施策が含まれる。
法改正についても、確定した内容と約束を区別する必要がある。改正された官民連携(PPP)規則では、事業会社が過去の財務諸表なしで私募債を発行できると報じられている。2025年8月の報道では、公募発行と即時上場を認める追加政令が近く導入されるとされたが、その後の状況はここでは確認できない。グエン・ドゥック・チー財務副大臣は、証券法改正案を2026年10月に国会へ提出する予定だと述べた。
銀行の流動性規制の変更は、別の道筋となる。通達50/2026は、融資預金比率の上限を85%から95%へ引き上げるとされる。ロードマップは2028年10月1日に始まり、流動性要件を満たせば前倒しできる可能性がある。銀行融資の上限緩和だけで、インフラリスクを数十年にわたり保有する投資家が生まれるわけではない。真の多様化には、銀行以外の買い手、安定した事業収入、保証や予算支援に関する透明な責任分担が必要だ。
要点
- ホーチミン市のインフラ需要は2026~2030年に3.17京ドン超で、市の予算が賄うのは約31%にとどまる。
- 市債の枠組みはまだ提案段階で、意見募集は2026年10月6~16日の予定。
- ベトナムのインフラ資金需要の推計は対象範囲が異なるが、いずれも公共資金以外に大きな資金が必要だと示している。
- 預金期間とインフラの資金需要には大きなミスマッチがあるものの、銀行が依然として主要な資金調達先となっている。
- プロジェクト債には、特定可能な収入、履行可能な契約、明確な支払い順位、定義されたリスク分担が必要だ。
- 年金、保険会社、投資ファンドは、適切な資産と投資家保護が整えば、長期資金の供給源となり得る。