新規則で仮想資産事業者を正式な監督下に
パキスタンは仮想資産ライセンスの申請ポータルを開設した。最低資本要件は1,500万パキスタン・ルピー(PKR)から5億ルピーまでで、取引所、カストディ事業者、トークン発行者など、事業の種類ごとに別の規則が設けられている。パキスタン仮想資産規制庁(PVARA)は、2つのライセンス規則が2026年8月21日に告示され、施行されたとしている。
目次
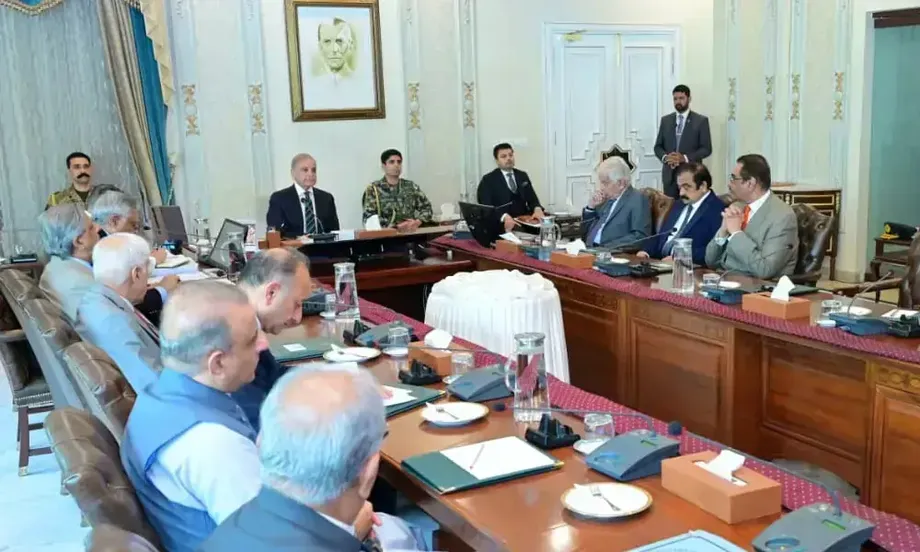
ビラル・ビン・サキブ国務相兼PVARA議長は、枠組みについてムハンマド・シェバズ・シャリフ首相と連邦内閣に説明した。説明では、ソブリン債のトークン化、デジタル金融の実証事業、国際協力に向けた取り組みも取り上げられた。当局者によると、ライセンス規則は「2026年仮想資産法」の成立から5カ月以内に施行された。また、当局は割り当てられた予算の8%未満を使いながら、掲げた節目を達成したという。
実務面での変化は、規制対象市場への参入手順が明確になったことだ。企業は提供するサービスごとに認可を取得し、資本やガバナンスの要件を満たすとともに、顧客資産を保護し、金融犯罪対策を順守しなければならない。条件付きで銀行取引が認められることで、ライセンスを取得した事業者は、顧客資金専用の口座を通じて認可された取引を決済できる。
ライセンスの区分数には重要な食い違いがある。内閣への説明や制度開始の報道では、対象は10の活動とされている。一方、PVARAの公式ライセンスページには、単一通貨に連動するトークンと、その他の資産、資産バスケット、権利に連動するトークンを分け、11のライセンス区分が記載されている。必要な認可を判断する際は、企業は公式の区分一覧を参照すべきだ。
ライセンス制度が整ったからといって、すべての申請者が認可されたわけではなく、ライセンスを持つプラットフォームで扱われるすべての資産に政府保証が付くわけでもない。仮の許可、正式なライセンス、個別の投資商品に対する承認の違いが、この枠組みの要点となる。
ライセンス制度の対象
PVARAの公式ライセンス制度では、「2026年仮想資産法」第68条に基づく2つの規則が示されている。「2026年パキスタン仮想資産サービス規則」と「2026年パキスタン仮想資産サービス活動別規則」だ。いずれも官報告示日の8月21日に施行された。
前者は、ガバナンス、財務資源、市場行為、技術、顧客資産の保護、マネーロンダリング・テロ資金供与・拡散金融の防止策など、ライセンス事業者に共通する要件を定める。後者は、サービスの種類ごとの要件を追加する。ライセンスで認められるのは明記された区分に限られ、市場全体で無制限に事業を行う許可ではない。
公式一覧に含まれるのは、助言サービス、ブローカー・ディーラーサービス、カストディ、取引所、貸付・借入、デリバティブ、資産運用・投資、移転・決済、法定通貨に連動するトークンの発行、その他の資産に連動するトークンの発行、マイニング関連サービスだ。申請者は複数の区分を申請できる。
報道された「10」と公式の「11」の違いは、制度開始時の説明でトークン発行を1つの活動としてまとめたことによるとみられる。公式ページでは、2つの発行区分が別々に扱われている。また、同ページの案内では、説明目的のウェブサイト情報よりも法律と規則が優先されるとしている。
マイニングの対象範囲は、区分名から想像されるより狭い。PVARAによると、マイニングのみを行う場合、仮想資産サービスのライセンスは必要ない。顧客資金や顧客資産を扱う場合、または第三者に専門サービスを提供する場合は、ライセンスが必要となる可能性がある。当局が規模、エネルギー使用量、計算活動に関する基準を設ければ、別途、登録や申告制度が適用されることもある。
制度の策定過程
施行まで5カ月という説明は、恒久法の成立からライセンス規則の施行までの期間を指す。一方、別の説明では、当初の条例に基づきPVARAが設立された2025年7月からの約15カ月にわたる組織整備の過程が示されている。これらは同じ起点からの期間ではなく、異なる段階を測ったものだ。
経緯を見ると、暫定承認と銀行取引の枠組みが、最終的なライセンス規則に先行していたことも分かる。
- 2025年7月:当初の条例に基づきPVARAが設立。
- 2025年12月:BinanceとHTXが異議なし証明書(NOC)の暫定承認を取得。
- 2026年3月:議会が「2026年仮想資産法」により恒久的な法的枠組みを整備。
- 2026年4月14日:パキスタン国立銀行の回状第10号により、ライセンス事業者の銀行取引が条件付きで認められる。2018年からの制限に代わる措置。
- 2026年6月11日~7月2日:関係者向けウェビナーを含む公開協議「PVARA/CON/001/2026」を実施。
- 2026年8月21日:ライセンス規則と活動別規則が施行。
- 2026年9月5日:移行期間中の事業者に対する申請期限。
- 2026年9月:ニューヨークで開かれたブロックチェーンとトークン化金融に関する対話にPVARAが参加。
12月の承認は、8月の規則に基づく正式なライセンスと混同すべきではない。PVARAの案内によると、2025年規則に基づく証明書の保有者はライセンスを直接申請できるが、必要な審査は受けなければならない。
期限と正式なライセンス取得の手順
第70条に基づき、2026年3月5日以前から営業していた移行対象の事業者は、2026年9月5日までに異議なし証明書(NOC)を申請するか、営業を停止する必要があった。制度開始時の説明では、申請せずに期限後も営業を続けることは違法行為とされている。この期限が対象としたのは暫定申請の提出であり、ライセンス取得手続き全体の完了ではない。
NOCは、必要な手続きを進めるための暫定的な許可だ。仮想資産サービスを提供するためのライセンスではない。通常は、NOCを申請し、パキスタンで会社を設立したうえで、証明書の有効期間内に正式なライセンスを申請する。
PVARAは、必要書類がそろった申請を受け取ってから60日以内に、NOCを付与するか拒否しなければならない。証明書の有効期間は3カ月で、期限前に申請し、理由が記録されている場合は、さらに最長3カ月延長できる。
正式なライセンス申請の審査期間は90日だ。複雑性、新たなリスク、他当局との協議を理由に、PVARAは最大60日延長できる。審査期間が始まるのは、提出書類が適切で完全だと当局が確認した時点からだ。追加情報の提出を求められた場合、申請者が回答するまで審査期間は停止する。
もう一つの選択肢は規制サンドボックスだ。合意した顧客数、期間、活動の上限内で、事業者が革新的な商品を監督下で試験する環境を指す。参加を終えた事業者は、NOCを別途取得せずに直接ライセンスを申請できる。参加を終えても認可が保証されるわけではなく、制度開始時の発表で示された移行期間中の申請義務も免除されない。
資本、所有構造、経営陣の要件
申請者は「2017年会社法」に基づきパキスタンで法人を設立し、取締役を少なくとも3人置かなければならない。同法と規則は、パキスタン人の出資を義務付けたり、外国人出資比率に上限を設けたりしていない。したがって、現地での会社設立と規制上の条件を満たせば、株主が全員外国人の企業も申請できる。
最低払込資本は活動の種類によって異なる。助言サービスは1,500万ルピー、ブローカー・ディーラーサービスは7,500万ルピーだ。カストディ、資産運用・投資、移転・決済はいずれも2億ルピーとなっている。
2つのトークン発行区分にはそれぞれ3億ルピーが必要だ。取引所、貸付・借入、デリバティブ、マイニング関連サービスはそれぞれ5億ルピーを要する。最低資本が最も高い区分は助言サービスの約33.3倍で、5億ルピーと1,500万ルピーを比べた場合の倍率となる。これらは資本要件であり、ライセンス申請手数料ではない。
申請には資金の証明だけでなく、事業計画、3年間の財務予測と不利なシナリオ、所有構造と取締役会の詳細、カストディの取り決めに関する情報、顧客や主要業務の所在地の説明も必要となる。取締役と上級職員は、経歴調査を含む適格性基準を満たさなければならない。
事業者にはサイバーセキュリティ対策、障害発生時の事業継続・復旧体制、顧客確認手続き、取引監視、不審な活動の報告も求められる。海外からサービスを提供していても、必ずしも規則の適用外になるわけではない。パキスタン国内の人々を対象に勧誘・宣伝したり、利用者登録を受け付けたりすれば、規制対象となる可能性がある。
顧客保護は法的義務、投資保証ではない
この枠組みは、顧客資産を事業者自身の資産から分別し、資金の不正利用や事業者の破綻時にどう対応するかを定めている。制度開始時、サキブ氏はライセンス事業者が負う義務と、顧客に意図された保護について説明した。
ライセンスを持つ仮想資産サービス事業者は、顧客の保有資産を自社の資産と分別管理しなければなりません。書面による同意なしにそれらを貸し付けたり、担保に入れたりすることはできず、プラットフォームが破綻した場合に手を付けることもできません。今やそれらは約束ではなく、法的義務です。
これらの規則が対象とするのは資産の取り扱いであり、市場価値ではない。顧客資産を分別管理してもトークンの値下がりは防げず、プラットフォームにライセンスがあっても、上場するすべての資産がすべての顧客に適しているとは限らない。
PVARAは、個々の仮想資産を承認、推奨、保証するものではないと明確に述べている。取引所は上場判断に責任を持ち、公表済みの基準を適用しなければならない。上場について当局に届け出ても承認を得たことにはならない。ただし当局は、特定の資産に関わる活動の停止、制限、または中止をライセンス事業者に指示できる。
公式案内には、認可と宣伝上の主張を見分ける方法が示されている。PVARAはライセンス取得事業者の公開登録簿を管理する。ライセンス事業者は、自社のウェブサイトに法人名、パキスタン国内の登記住所、連絡先、ライセンス番号、認可されたサービス区分を掲載しなければならない。
内閣への説明や制度開始時の発表では、正式なライセンスの発行数、対象顧客数、実際の事業者破綻時に保護がどのように機能したかは明らかにされていない。これらは申請ポータルの開設とは別の、制度実施状況を測る指標だ。
銀行取引には厳しい制限
国立銀行が4月14日に出した回状は、ライセンス制度に銀行取引の経路を設けるものだ。規制対象の金融機関は、PVARAの有効なライセンスの写しを入手し、当局に真偽を独自に確認したうえで、ライセンス事業者の口座を開設できる。指示は即時に発効したと報じられている。
事業者のビジネスモデル上、必要な場合、銀行は認可された決済用に顧客資金専用の分別口座を設けられる。口座はパキスタン・ルピー建てとし、利息などの報酬を支払ってはならない。現金の預け入れと引き出しは禁止され、顧客資金を事業者自身の資金と混同してはならない。
これらの口座の資金を、事業者向け融資の担保に充てることはできない。銀行は事業内容、顧客基盤、顧客受け入れ手続き、地理的な市場を調査し、リスク評価を調整して取引関係を監視するとともに、疑わしい取引を金融監視局に報告しなければならない。
NOC保有者は、ライセンス取得手続きを完了するため、用途を限定した口座を利用できる。仮想資産関連の取引を含む追加サービスを利用できるのは、PVARAの正式なライセンスを取得し、銀行取引の条件を満たした後に限られる。
したがって、認められるのは銀行が暗号資産市場に無制限に参加することではない。銀行は自らの資金や顧客預金を使って仮想資産に投資、取引、保有することはできない。ライセンス事業者と取引する場合も、外国為替などに関する規制上の責任は引き続き負う。
トークン化計画は取引プラットフォームの先へ
内閣への説明では、ライセンス制度と並んで、トークン化された金融インフラに向けた取り組みが示された。PVARAは財務省とソブリン債のトークン化を検討しており、デジタル・ユーロ債の発行やナヤ・パキスタン証書に関する提案が含まれる。これらは検討中の計画や進行中の取り組みであり、提供開始済みの商品ではないと説明された。
トークン化とは、資産や金融上の請求権を、ブロックチェーンに記録されるデジタルトークンとして表すことだ。債券の場合、重要なのは請求権に伴う権利、発行体の返済義務、移転や決済を規定するルールだ。記録技術が変わっても、それだけでこうした義務が変わるわけではない。
サキブ氏は、輸出業者の貿易債権、運転資金、イスラム金融に関わる活用の可能性にも言及した。貿易債権とは、すでに供給した商品やサービスの対価として輸出業者に支払われるべき金銭だ。想定されている資本市場との連携は、その債権を担保とした資金調達に関するもので、単に別の暗号資産を作ることではない。
当局者は、国境を越える近代的な決済システムやデジタル金融の実証事業で進展があったと説明した。示された順序は、まずライセンス、顧客保護、金融犯罪の取り締まりを整え、その後、送金、デジタル輸出、貿易金融、トークン化証券へと拡大するというものだ。
ソブリン債関連の提案について、発行額、参加投資家、実証取引の規模、確定した開始日は示されていない。重要なのは、仮想資産事業者の監督から金融分野での活用の検証へと、取り組みを広げる方向性だ。融資が実現した、あるいは決済コストが下がったと主張するには、さらなる成果が必要となる。
AI、予算執行、国際連携
当局者は内閣に対し、人工知能(AI)がPVARAの規制システムの中核となっており、割り当てられた予算の8%未満で主要な節目を達成したと説明した。ただし説明では、予算額や支出の内訳は示されず、AIの貢献を独立して評価できるだけの運用上の詳細も明らかにされなかった。
報告された支出割合が低いことだけでは、継続的な監督にどれだけの体制が必要かは分からない。この枠組みでは、リスクの異なる事業者について、所有構造、資本、顧客保護、技術、金融犯罪対策を審査する必要がある。サキブ氏は、組織能力の強化と既存の金融規制当局との連携を優先課題に挙げた。
国際面では、PVARAとパキスタン国連常駐代表部が、国連デジタル・新興技術事務所と協力し、2026年9月にニューヨークで「ブロックチェーンとトークン化の未来」と題する対話を行った。このイベントでは、新たな金融インフラの安全対策と、パキスタンがこうした議論に参加することが取り上げられた。
内閣への説明で規制当局の目的を語る際、サキブ氏は発表件数よりも信頼性と顧客保護を重視した。
目標は、発表のためにライセンスを発行することではありません。信頼性を備えたライセンスを発行し、監督を通じてパキスタン国民を守り、責任ある投資とイノベーションを可能にする規制当局を築くことです。
次に確認できる進展は、申請の審査、認可事業者の公表、提案された実証事業の成果だ。説明では、次回の公聴会、発行、実証事業の開始について、確定した日程は発表されなかった。枠組みは書類がそろった申請の審査期間を定めているが、すべての申請者に共通する認可日を示すものではない。
要点
- PVARAのライセンス規則と活動別規則は2026年8月21日に施行され、申請ポータルが開設された。
- 公式の枠組みには11のライセンス区分が記載されている一方、内閣への説明や制度開始時の報道では10の活動とされている。
- 移行対象の事業者は2026年9月5日までにNOCを申請するか、営業を停止する必要があった。
- NOCは暫定的な許可であり、仮想資産サービスを提供するための認可ではない。
- 最低払込資本は区分に応じて1,500万ルピーから5億ルピーまで。
- ライセンス事業者は条件付きで銀行取引を利用でき、顧客資金専用のルピー口座も開設できる。
- ライセンスは、政府による推奨や個々の仮想資産への保証を意味しない。
- ソブリン債のトークン化や決済の実証事業はなお開発段階にあり、確定した発行額や開始日は発表されていない。