サイクロン被害が浮き彫りにする金融リスクの拡大
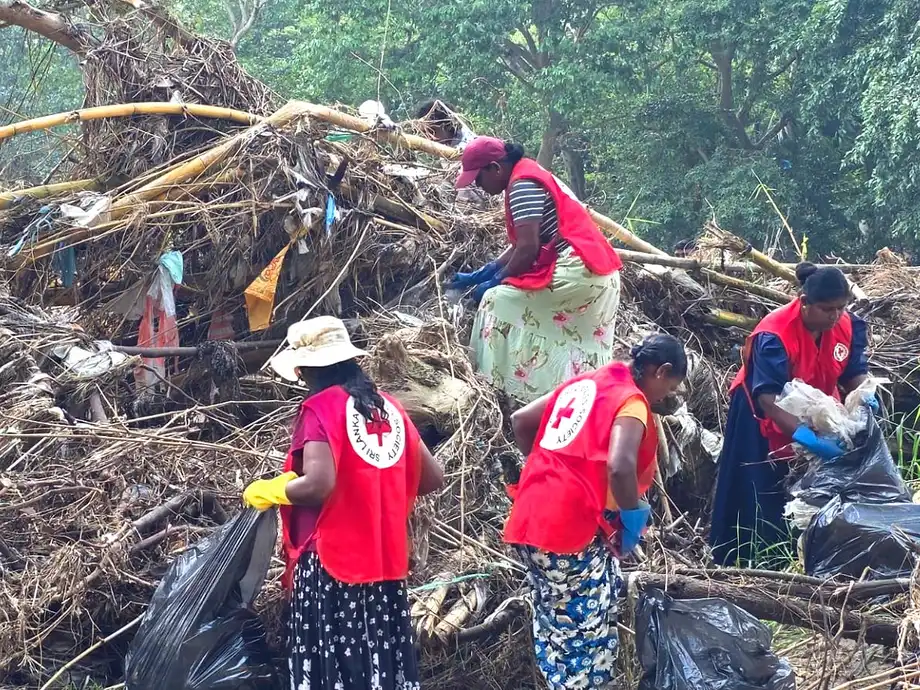
サイクロン「ディトワー」は2025年11月、スリランカの全25県に推定41億米ドルの直接的な物的損害をもたらした。この額は同国の国内総生産(GDP)の約4%に相当する。スリランカ中央銀行は、金融面の影響が建物やインフラ、農業資産の破壊にとどまらず、融資返済の悪化、担保価値の下落、保険への圧力増大に及ぶ恐れがあると警告している。
目次
一方、2026年版の金融安定性レビューは、同年上半期の金融システムを安定的と評価している。景気回復、財政の改善、十分な資本・流動性バッファーが、銀行や金融会社が複数のショックに耐える助けとなった。
この評価は、同じ状況の異なる側面を示している。金融機関には緩衝余力が保たれていた一方、借り手の返済負担が増す兆候も強まっていた。融資が不良債権化する前に信用リスクの高まりを示すステージ2融資は、2026年第2四半期に増加した。金融会社では急増し、その一因としてサイクロンと中東紛争が挙げられている。
したがって、これは金融危機が始まったとの宣言ではなく、底堅さを保つシステムの内部でリスクが高まりつつあるとの警告だ。気候災害は、融資返済の原資となる収入と担保となる資産の双方を損ない、複数の経路を通じて貸し手を危険にさらす可能性がある。
41億米ドルの推計に含まれないもの
サイクロンの被害額は、世界銀行の「災害後迅速被害推計(GRADE)」による評価に基づく。インフラ、住宅、農業資産への直接的な物的損壊を測ったもので、生産減少、所得喪失、復旧の長期化による広範な経済損失は含まれない。
この違いは、中央銀行の警告を理解するうえで重要だ。生産資産が損壊すれば、修理や交換の費用が直ちに発生する。さらに、経済活動の停滞が所有者の収入を減らし、復旧作業が進む間も既存債務の返済を難しくする可能性がある。
GDPの約4%という推計は被害の規模を示すもので、年間の経済生産が4%減少したという意味ではない。物的資産への損害と経済生産の損失は、異なる尺度だ。また、41億米ドルという数字を銀行や保険会社が被った損失の推計とみなすこともできない。
中央銀行は、農業、漁業、インフラを気候変動による混乱に特に弱い分野として挙げている。影響を受けた家計、中小企業、脆弱な分野の大企業は、生産資産や収入が損なわれることで返済が困難になる可能性がある。物的損害の推計から、広範な経済損失の総額や最終的な金融セクターの損失が明らかになるわけではない。
サイクロン被害と政策対応の経緯
レビューの対象データは、原則として2026年6月末までだ。このため、サイクロン「ディトワー」後の数カ月間における融資、借り手のリスク、金融バッファーの変化を含む同年上半期の状況を評価している。
中央銀行のシンハラ語の公表通知によると、発表日は2026年10月12日。年次レビューは、金融安定性と関連リスクの評価に関する法的根拠を定めた「2023年スリランカ中央銀行法第16号」第70条第1項に基づいて公表された。
- 2025年11月:サイクロン「ディトワー」がスリランカを襲い、全25県に影響。直接的な物的損害は推定41億米ドルに上った。
- サイクロン後:中央銀行は、被災した個人や企業への支援を銀行と金融会社に義務付ける通達を発出。
- 2026年5月:新たな経済・金融の脆弱性への懸念を受け、中央銀行が翌日物政策金利を引き上げ。
- 2026年第2四半期:銀行部門でステージ2融資が増加。金融会社でも同様のエクスポージャーが急増。
- 2026年6月末:年次レビューのデータ対象期間の原則的な締め日。
- 2026年10月12日:中央銀行が2026年版レビューを公表。
データの締め日から公表日までの間隔も重要だ。このレビューが示すのは対象期間中の状況であり、10月時点の融資の質や保険エクスポージャーを網羅したものではない。
ステージ2融資の増加に注意が必要な理由
融資の分類は、リスクが高まった借り手と、すでに融資が毀損している借り手とを区別するのに役立つ。一般にステージ2は、融資が最初に記録された時点から信用リスクが大幅に上昇したことを示す。ステージ3は、信用毀損が生じた融資を指し、不良債権に分類された融資も含む。
銀行では、レビュー対象期間中にステージ3融資比率が低下し、ステージ3融資の引当カバー率は改善した。カバー率は、認識された毀損融資に対して、予想損失に備えた引当金がどの程度確保されているかを示す。こうした動きは、中央銀行が金融システムの底堅さを評価する根拠となった。
同時に、第2四半期にはステージ2融資が増加した。すでに毀損した融資の割合が改善する一方で、将来的な返済問題のリスクが高い借り手が増えることはあり得る。この二つの指標は矛盾するものではない。
気候リスクに関する警告は、返済能力の低下に伴ってステージ2やステージ3へ移行する融資がさらに増える可能性に関するものだ。サイクロン支援融資がすべて毀損する、あるいはステージ2融資の増加がすべて気候被害によって引き起こされたと示しているわけではない。
金融会社は、より厳しい状況に直面している。ステージ3融資比率は改善したものの、ステージ2融資が急増し、引当カバー率は低下した。中央銀行は、この部門で借り手のリスクが高まった一因として、サイクロン「ディトワー」と中東紛争を挙げている。カバー率の低下は、認識済みの信用損失に対する緩衝余力が弱まっていることを示す。
借り手支援で損失の表面化が遅れる可能性
当局はサイクロンによる混乱への対応として、債務返済の猶予や優遇返済措置を講じた。返済猶予は支払いを一時的に先送りする措置で、返済条件の変更は、収入や事業活動が損なわれた借り手の当面の負担を軽減できる。
中央銀行は、被災した個人や企業に支援を行うよう、銀行と金融会社の双方に義務付けた。こうした措置により、収入を得る力が損なわれている間に直ちに返済を迫られるのではなく、借り手が立ち直る時間を確保できる。
一方、中央銀行は、支援措置によって毀損融資が見えにくくなり、不良債権の認識が遅れることで、金融セクターの実際のリスクが覆い隠される可能性も警告している。支払いを延期したからといって、それだけで借り手が債務を返済できる状態に戻ったとは言えない。
重要なのは、一時的な支払い支援と、返済能力の持続的な回復を区別することだ。規制当局は、融資の質を、新規融資のペースや構成と併せて追跡する必要がある。資産の質への最終的な影響は、返済日程が変更されたかどうかだけではなく、被災した借り手がどのように回復するかで決まる。
急速な信用拡大で担保価値の低下リスクが増す
気候ショックは、融資が急拡大する中で起きている。銀行融資は、消費、貿易、金融サービス、建設、オフショア融資の各分野で拡大した。金融会社の融資拡大は、自動車ローンや金担保融資への強い需要が主因となった。
中央銀行は、家計債務の増加、担保への依存度上昇、担保価値の変動、不動産価格の上昇を新たな脆弱性として挙げている。また、民間部門の「信用ギャップ」が拡大していると報告している。これは、信用供与が経済との長期的な関係から見て過剰になっていないかを評価するために用いられる指標だ。
担保とは、融資を保証するために差し入れる資産だ。借り手が返済できなくなった場合、貸し手にとって回収の手段となり得る。サイクロン被害によってその担保価値が低下する一方、収入の途絶で返済能力も損なわれる可能性がある。
こうしたリスクを混同すべきではない。レビューは自動車や金を担保とする融資の急増について、より厳格な安全策が必要な分野としているが、住宅、インフラ、農業資産と同様の物的損害を受けたとは述べていない。共通する懸念は、ストレス下で価値が変動し得る担保への依存だ。
中央銀行は、自動車融資の融資対価値比率(LTV)の上限を厳格化・簡素化し、金担保融資にも上限を導入するとともに、金担保融資に適用するリスクウェイトを引き上げた。LTV上限は、資産の評価額に対して借り入れられる金額を制限する。リスクウェイトは、エクスポージャーに対して貸し手が保有すべき資本に影響する。
保険への圧力は保険金支払いの費用にとどまらない
レビュー対象期間中、保険セクターは十分な資本を維持したものの、収益性はやや低下した。サイクロン「ディトワー」に伴う多額の保険金請求により、再保険未収金が増加し、引受リスク、流動性リスク、カウンターパーティーリスクが高まった。
再保険では、保険会社がエクスポージャーの一部を別の保険会社に移転する。再保険未収金は、その再保険会社から受け取る予定の資金だ。したがって、未収金の増加は、保険金支払いにすでに使える現金が増えたことと同じではない。
これにより、いくつかの異なる圧力が生じる。引受リスクは、保険料や準備金が保険対象リスクから発生する保険金請求に十分かどうかに関わる。流動性リスクは、支払期日に支払いを行えるかどうかを指す。カウンターパーティーリスクは、再保険会社が義務を果たすかどうかに関わる。
さらに広い気候リスクへの警告では、物的損害、作物の損失、事業中断による保険金請求の増加が、保険会社の支払い能力を圧迫し、保険料を押し上げる可能性も指摘されている。これはリスクの指摘であり、保険会社がすでに支払い不能に陥った、または保険料が特定の額だけ上昇したという評価ではない。公表資料の要約には、サイクロンによる全国の保険金請求総額は示されていない。
金融バッファーは十分だが縮小傾向
銀行は、規制上の基準を大きく上回る自己資本比率と流動性比率を維持した。収益性は改善を続けたものの、伸びは2025年上半期に比べて鈍化した。資本も積み上がったが、リスク調整後資産の伸びがそれを上回り、自己資本比率は低下した。
銀行の流動性比率は、特に国債など換金しやすい資産から民間部門向け融資へと資産構成を移す中で低下した。レビューは、資産と負債の期間のずれが拡大していることも指摘しており、予想外のストレス時に借り換えリスクや流動性リスクが高まる可能性がある。
金融会社も規制要件を上回る流動性を維持したが、融資拡大に伴い流動性比率と資本バッファーは低下した。借入金が預金より速く増え、金融会社と銀行の結び付きが強まった。
金融会社の利益は純金利収入に支えられて増加を続けたが、2026/27年度第1四半期には増益ペースが鈍化した。これらの評価が示すのは、利益の増加だけでは金融安定性への懸念が解消しないということだ。融資やリスクエクスポージャーが、損失を吸収するための資源より速く増える可能性がある。
前向きな見通しは景気回復と慎重な政策運営が条件
中央銀行の見通しはおおむね前向きだが、景気回復の継続、財政健全化の進展、慎重な政策運営が条件となる。強固な資本・流動性バッファーの維持、気候リスクとサイバーリスクの管理改善、復旧・危機対応の備えの強化を求めている。
気候災害は複数の圧力の一つにすぎない。地政学的緊張の長期化やエネルギー価格の上昇は、対外収支を悪化させ、インフレを押し上げ、借り手の返済能力を低下させる恐れがある。レビュー対象期間中、中東の緊張は外為圧力とルピー安の一因となったが、その後は政策対応と、海外送金、観光、輸出による資金流入を受けて市場環境が改善した。
借り手に関する指標も一様ではない。家計の信用スコアは2026年上半期を通じておおむね安定した一方、金融セクター以外の上場企業では売上高の伸びが強まったものの、販売費と営業費用の増加により全体の収益性は低下した。売上高が増えても、債務返済能力の向上につながるとは限らない。
レビューは、気候関連で最終的に増加する不良債権の規模、ディトワーによる広範な経済的損失の全容、将来の保険料の変化を数値化していない。公表資料には、次回の気候リスク評価の日程も示されていない。中央銀行が直ちに必要としているとするのは、借り手の状況や金融機関のバッファーの変化を継続的に監視し、適時に介入することだ。
中心的な警告は、異常気象が生産、物価、返済能力に影響する構造的な金融リスクになったということだ。今回の評価でスリランカの金融機関は十分な緩衝余力を備えていたが、ステージ2融資の増加と金融指標の低下は、さらなるショックがその余力を試す可能性を示している。
要点
- サイクロン「ディトワー」は2025年11月、全25県に影響し、GDPの約4%に当たる推定41億米ドルの直接的な物的損害をもたらした。
- 被害額の推計には、生産や所得の損失、復旧長期化による広範なコストは含まれない。
- 2026年上半期、金融システムは十分な資本・流動性バッファーを備え、安定を維持した。
- 銀行と金融会社でステージ3融資比率が改善する一方、ステージ2融資は増加した。
- 借り手への支援は、根本的な返済難を解消しないまま、不良債権の認識を先送りする可能性がある。
- サイクロンによる保険金請求の増加で、再保険未収金と引受・流動性・カウンターパーティーリスクが高まった。
- 景気回復の持続、財政健全化、慎重な政策運営を条件に、見通しはおおむね前向きだ。