控除額の引き上げと新たな税率区分で給与所得者の負担軽減へ
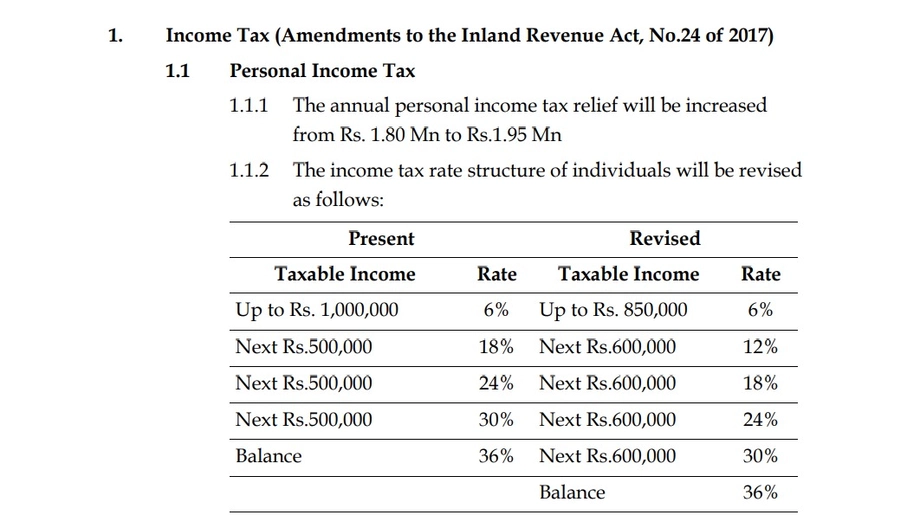
スリランカは2027年度予算で、年間の個人所得税控除額を180万ルピーから195万ルピーに引き上げることを提案した。月収(給与・手当)が16万2,500ルピー以下の人は、その収入に所得税がかからなくなる。現行の月額基準は15万ルピー。
目次
アヌラ・クマラ・ディサナヤケ大統領兼財務相は2026年11月12日、国会で予算案を発表した。控除額の引き上げに加え、税率12%の区分を新設し、他の税率が適用される所得額も変更する。最高税率は36%で据え置くが、適用開始点は年間所得430万ルピー超から520万ルピー超に引き上げる。
政府は、改正により所得に応じて月額750~1万5,750ルピーの追加的な税負担軽減が見込まれる一方、政府歳入は160億ルピー減少すると試算している。従業員にとっては給与から差し引かれる税額が減る。財務省にとっては、公共支出や債務返済を続けながら、歳入が減ることを意味する。
2017年法律第24号「内国歳入法」の改正は、2027年4月1日の施行が提案されている。法制上の手続きが残っているため、予算発表は提案であり、給与からの税引き額が直ちに変わるわけではない。
非課税となる所得はどれだけ増えるのか
年間控除額は15万ルピー増え、月額換算で1万2,500ルピーとなる。現行の控除額180万ルピーと比べると、約8.3%の増加だ。
毎月16万2,500ルピーを受け取る人の年間所得は、1年を通じて働いた場合、195万ルピーとなる。提案されている控除額の下では、その給与は全額が非課税枠に収まる。これを超える所得の人は、残りの所得に税率区分が適用される前に、控除額が差し引かれる。
月額控除の1万2,500ルピー増額は、節税額そのものとは異なる。例えば、月収16万2,500ルピーの人は現行制度では月額控除を1万2,500ルピー超える。最初の税率である6%を適用すると、この金額にかかる税は750ルピーだ。課税所得から除かれることで、月750ルピーの節税となる。
すでに月収が15万ルピーを下回る従業員は、引き続き給与所得税の課税基準を下回る。控除額引き上げの直接的な恩恵を受けるのは、現在納税している人で、拡大後の非課税枠に所得全額が収まる人も含まれる。
提案されている税率区分
改正案では、非課税の控除額と課税所得を分ける。年間控除額195万ルピーを差し引いた残りの所得を複数の区分に分け、それぞれに異なる税率を適用する。
- 課税所得の最初の85万ルピー:6%。
- 次の60万ルピー:12%。
- 次の60万ルピー:18%。
- 次の60万ルピー:24%。
- 次の60万ルピー:30%。
- 残りの課税所得:36%。
現行制度では、課税所得の最初の100万ルピーに6%を適用し、続く50万ルピーごとの区分に18%、24%、30%を適用する。残額には36%が課される。
したがって、今回の提案では複数の変更が同時に行われる。最初の課税区分は100万ルピーから85万ルピーに縮小する。その次に税率12%の区分を新設し、以降の区分は50万ルピーから60万ルピーへと拡大する。区分の幅は20%広がる。
月額換算すると、提案されている最初の課税区分は約7万833ルピー。以降の年間60万ルピーの各区分は月額5万ルピーに相当する。現行の年間50万ルピーの区分では約4万1,667ルピーだ。
高い税率区分に入っても給与全額にその税率が適用されない理由
スリランカは累進課税方式の個人所得税制度を採用している。所得を段階に分けて課税し、控除額は非課税、次の部分には最も低い税率を適用し、所得が増えるにつれて税率も上がる。36%の区分に入った人も、その税率を払うのは適用開始点を超えた所得に限られる。
提案では、控除額195万ルピー、最初の課税区分85万ルピー、続く60万ルピーの区分4つを合計すると520万ルピーとなる。この額を超えた所得に36%の税率が適用される。予算案では、これに対応する月額の基準を現在の約35万8,000ルピーから約43万3,000ルピーに引き上げるとしている。
最高税率の適用開始点は年間430万ルピーから90万ルピー、約20.9%引き上げられる。これにより、現行の開始点と提案されている開始点の間の所得層では、所得のより多くの部分に36%未満の税率が適用される。
年間所得520万ルピーの人の場合、提案されている控除額を差し引くと325万ルピーが残る。低い方から5つの区分を適用した年間税額は55万5,000ルピーで、総所得の約10.7%に相当する。この計算は、適用される最高税率よりも、所得に占める実際の納税額の平均割合が大幅に低くなり得ることを示している。
個人の手取り額への影響
月収20万ルピー、年間所得240万ルピーの人は、提案されている控除額を差し引くと課税所得が45万ルピーとなる。6%を適用した年間税額は2万7,000ルピーで、月額換算では2,250ルピー。現行の控除額と税率区分では月額税額は3,000ルピーとなり、月750ルピーの節税となる。
月収30万ルピーの人の年間所得は360万ルピーとなる。提案されている制度では年間税額は15万9,000ルピー、月額では1万3,250ルピーだ。現行制度では年間税額が22万2,000ルピー、月額では1万8,500ルピーとなる。差額は月5,250ルピーだ。
年間所得520万ルピーの場合、提案制度での税額55万5,000ルピーに対し、現行制度では74万4,000ルピーとなる。年間の節税額は18万9,000ルピー、月額換算で1万5,750ルピーとなり、政府が試算する追加的な負担軽減の上限に一致する。
これらの例では、所得が年間を通じて均等に支払われ、個人控除額と記載された税率区分のみが適用されると仮定している。年間の税制を示すものであり、他の所得や調整、控除がある人の給与計算全体を示すものではない。
2025年の改正を引き継ぐ今回の提案
政府は2025年、年間の個人控除額を120万ルピーから180万ルピーに引き上げた。月額換算では10万ルピーから15万ルピーへの増額となる。ディサナヤケ氏は、前回の改革により納税者1人当たり月額3,500~2万500ルピーの負担軽減が実現したと述べた。
2027年に提案されている引き上げ幅は年間15万ルピーで、2025年の60万ルピー増額より小さい。両方の改正を合わせると、年間控除額は従来の120万ルピーから75万ルピー増え、62.5%の引き上げとなる。
予算案では、2025年の改革と2027年の提案による月額の負担軽減を合わせて4,250~3万6,250ルピーと見込んでいる。この合計額には2025年にすでに導入された軽減分が含まれる。今回の提案による追加的な軽減は750~1万5,750ルピーだ。
税制改正の主な日程は次の通り。
- 2025年:年間の個人控除額を120万ルピーから180万ルピーに引き上げ。
- 2026年11月12日:ディサナヤケ氏が2027年度予算案で控除額の引き上げと税率区分の改定を発表。
- 2027年4月1日:法制上の手続きを経て、改正案の施行を予定。
政府の歳入減はいくらか
所得税改正による160億ルピーの歳入減は、より広範な税制改正パッケージの最大の要素だ。政府は、このパッケージにより2027年の政府歳入が約284億ルピー減少すると見積もっている。
したがって、所得税改正は予測される歳入の純減額の約56%を占める。別の賦課金であるCESSの廃止により、税収は100億ルピー減少する見込みだ。付加価値税(VAT)の改正による減収は29億8,000万ルピーと予測されている。
港湾・空港開発税の改正により、歳入は3億5,000万ルピー減る見込みだ。観光開発税の廃止では、さらに4,000万ルピーが失われる。一方、特別商品税の見直しにより、9億5,000万ルピーの歳入が見込まれ、減収の一部を補う。
公表された減収額の合計は293億7,000万ルピーとなる。改定後の商品税から見込まれる9億5,000万ルピーを差し引くと、純減額は284億2,000万ルピーとなり、予算案の概算284億ルピーと一致する。このパッケージは減税と、1つの賦課金からの歳入増を組み合わせたものだ。
税負担軽減の一方で借り入れと債務返済は続く
スリランカは2027年に、20億8,000万ドルの対外借り入れを行う見通しだ。対外債務の返済額は29億8,000万ドルと予測され、2026年の35億9,000万ドル、2025年の37億ドルから減少する。2026年からの減少額は6億1,000万ドル、約17%だ。
同国は2022年4月に460億ドルの対外債務のデフォルトに陥った後、2023年3月に国際通貨基金(IMF)から4年間で29億ドルの支援を受けるプログラムを確保した。現在のプログラムは2027年3月に終了する予定で、提案されている税制改正の施行時期の直前に当たる。
ディサナヤケ氏は国会で、現行のプログラム終了後に新たなIMF支援を求めるかどうか、政府が検討していると述べた。
新たなプログラムに参加すべきかどうかを調査する委員会を設置しました
政府歳入は2027年、国内総生産(GDP)比15.8%と予測され、2026年の16.6%、2025年の16.7%を下回る。GDPは、経済で生産された財やサービスの価値を示す。2026年からの予測上の低下幅は0.8ポイントだ。
政府支出と歳入の差である財政赤字は、2026年のGDP比3.7%から2027年には4.5%に拡大すると予測されている。税負担の軽減により対象世帯の手取りは増える一方、政府は国民経済の生産額に占める歳入の割合を引き下げる方針だ。
経済成長も財政に影響する。スリランカは2025年に5%の成長を記録し、政府は2027年も同じ成長率を目指している。IMFは、世界的なエネルギー価格の上昇を受け、2026年の成長率を3.1%と予測する。こうした見通しの中で、政府は税負担の軽減とともに、借り入れ需要や続く債務返済にも対応しなければならない。
要点
- 年間の個人所得税控除額を180万ルピーから195万ルピーに引き上げる提案。月額換算で16万2,500ルピー。
- 税率は6%、12%、18%、24%、30%、36%となり、課税所得の各部分に順次適用される。
- 36%の税率は年間所得520万ルピー超から適用される。現行の開始点は430万ルピー。
- 政府は追加的な負担軽減を月額750~1万5,750ルピー、歳入減を160億ルピーと見積もる。
- 法制上の手続きを経て、2027年4月1日の施行を提案。
- 税制改正パッケージ全体では、2027年の歳入が約284億ルピー減少する見込み。