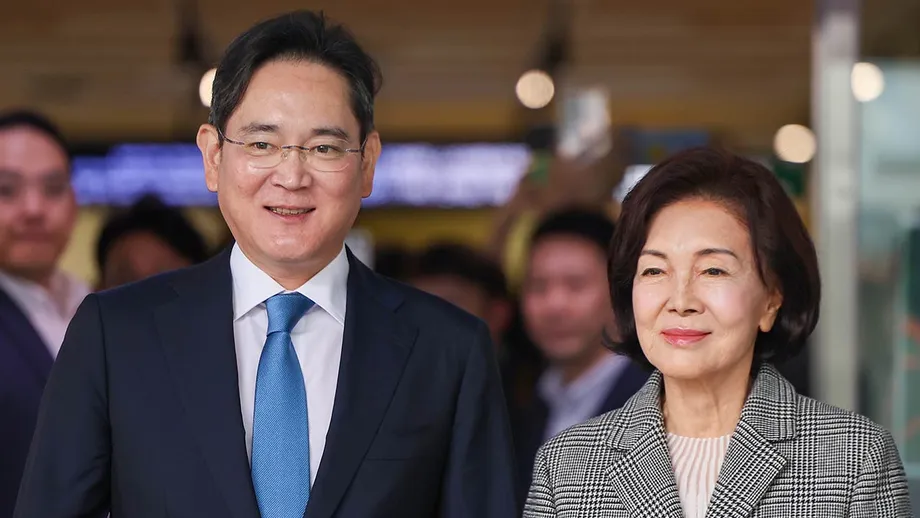
1,115万8,000株が移転へ
サムスン電子の李在鎔会長は、母親である洪羅喜・李um美術館名誉館長から同社株1,115万8,000株の贈与を受ける予定だ。贈与額は約2兆6,000億ウォンに上る。10月13日の同社の規制当局への開示について報じた記事によると、契約は10月12日に締結され、株式の移転は2026年11月12日に予定されている。
目次
移転が完了すれば、李氏の保有株数は1億521万9,053株から1億1,637万7,053株に増え、保有比率は1.58%から1.75%に上昇する。サムスン電子全体に占める増加幅はわずか0.17ポイントだが、贈与株数は現在の保有株数の約10.6%に当たる。サムスン一家の合計持ち分を変えることなく、李氏個人の投資を大きく増やすことになる。
今回の贈与に先立ち、李氏は洪氏から別途株式を購入している。2020年に死去した夫の李健熙・元サムスン会長の遺産に関連する資産移転が長年続いてきたなかでの動きだ。二つの取引の違いは重要で、株式の売却では洪氏に現金が渡る一方、贈与では対価なしに所有権が移り、李氏に将来的な贈与税の負担が生じる。
贈与税は1兆5,500億~1兆5,600億ウォンと見積もられている。ただし、税額も課税対象となる株式の評価額も確定していない。いずれも予定されている株式移転後まで続く評価期間に左右され、税額は2027年初めに確定する見通しだ。
保有比率はどう変わるのか
各報道で一致している李氏に関する主な数字は、普通株1,115万8,000株を受け取り、保有株数が1億1,637万7,053株となり、保有比率が1.75%になるという点だ。ある報道によれば、サムスン電子の発行済み株式総数は66億4,864万9,811株。この総数に対し、贈与株数は約0.168%に当たり、小数第2位まで丸めると0.17%となる。
洪氏の保有比率については報道にばらつきがある。移転前が0.98%、移転後が0.81%とするものが複数ある一方、移転前0.99%、移転後0.82%とする報道もある。どちらも0.17ポイントの低下を示すが、正確な移転前後の比率は一致していない。
比率とポイントの違いから、李氏の持ち分増加の規模も分かる。保有比率は1.58%から1.75%へ上がり、会社全体に対して0.17ポイント増える。一方、李氏の現在の保有株数と比べると、約1割の増加に相当する。今回の移転は一家の合計持ち分を増やすのではなく、李氏個人の直接保有を強めるものだ。
評価額が約2兆6,000億ウォンとなる理由
サムスン電子の10月13日の終値については、23万2,000ウォン、23万3,500ウォン、そして一部報道では23万6,000ウォンと、三つの数字が伝えられている。いずれで計算しても評価額は約2兆6,000億ウォンとなるが、同じ終値として扱うことはできない。
1株23万2,000ウォンで計算すると贈与額は2兆5,886億5,600万ウォン、約2兆5,887億ウォンとなる。23万3,500ウォンなら2兆6,053億9,300万ウォン、約2兆6,054億ウォン。23万6,000ウォンを使うと約2兆6,330億ウォンだ。最も低い計算額と最も高い計算額の差は約446億ウォンとなる。
ドル換算額も報道によって異なり、約18億ドルまたは約19億4,000万ドルとされている。取引額を示す指標としては、ウォン建ての金額の方が一貫している。これらはいずれも洪氏に支払われる現金ではなく、贈与税の最終的な課税評価額でもない。
23万2,000ウォンの終値を用いた報道では、サムスン電子株は同日、1万8,500ウォン、7.39%下落したという。別の報道では、9月11日の25万9,500ウォンから10月13日の23万3,500ウォンへ下落し、下落率は約10%だった。こうした値動きは、終値一つに基づく評価額と課税に用いる平均価格に差が出る理由を示している。ただし、株価下落が一家の取引によって引き起こされたことを示すものではない。
先行する株式購入は完了前に内容を修正
先行する株式購入をめぐる経緯が、一家の取引に関する報道で数字が食い違う一因となっている。9月に公表された計画では、李氏が洪氏から1株26万9,500ウォンで718万8,793株を購入する予定で、取引額は約1兆9,400億ウォンとされていた。複数の報道はこの予定取引を9月に完了した売却として記述したり、その株数を後の取引を説明する際にも用いたりしている。
より詳しい報道によると、10月12日に完了した購入は、1株25万500ウォンで766万7,100株だった。合計額は1兆9,206億855万ウォン、約1兆9,206億ウォンとなる。9月の開示から取引完了までに株価が変動したため、株数と価格が変更されたと説明されている。
完了した購入では、当初の計画より株数が47万8,307株多く、1株当たりの価格は1万9,000ウォン安かった。この購入後、李氏の保有比率は1.47%から1.58%に上昇した。予定されている贈与が完了すれば、さらに1.75%に上がる。
完了した購入の株数766万7,100株を使って計算すると、購入と贈与を合わせて洪氏から李氏へ移る株式は1,882万5,100株となる。公表されている発行済み株式総数の約0.283%に当たる。719万株を用いる報道では合計株数が異なるため、当初計画と完了したとされる取引を区別することが重要だ。
贈与税の計算方法
上場株式の評価について報じられているルールでは、実際の贈与日の前後それぞれ2カ月間の終値の平均を用いる。予定どおり2026年11月12日に株式が移転する場合、評価対象となる株価はおおむね2026年9月中旬から2027年1月中旬までのものとなる。
そのため、10月13日の終値はあくまで暫定的な参考値にすぎない。評価期間中に株価が下がれば平均価格は下がり、上がれば平均価格は上がる。課税対象となる株式の評価額を確定するには、評価期間のうち将来に当たる部分が終わる必要がある。
贈与税の見積額は、ある報道では1兆5,500億ウォン、複数の報道では約1兆5,600億ウォンとされている。見積額には支配株主が保有する株式の評価に適用される割増分が含まれると明記した報道もある。また、課税標準額のうち30億ウォンを超える部分に対する贈与税の最高税率は50%だとする報道もある。
約1兆5,600億ウォンという見積額は、見出しで示される市場価値約2兆6,000億ウォンの約60%に当たる。ただし、これは法定税率が単純に60%という意味ではない。割増評価により、税務上の評価額が株式の通常の市場価値を上回る場合がある。各報道では、最終的な課税額も李氏の納税方法も明らかにされていない。
相続税が形作った洪氏の株式移転
今回の取引は、2020年の李健熙氏の死去後、一家が相続税の納税資金を確保してきた動きの一環だ。詳しい報道の一つによると、サムスン一家は2021年から6回の分割払いで計12兆ウォンを納付し、2026年4月に納税を完了した。
洪氏は相続税の納付資金を賄うため、株式を担保に約1兆ウォンを借り入れたとされる。先行する李氏への売却は、相続税に関連する借入金の返済を目的としたものと説明されていた。相続税の納付が完了したからといって、その資金を賄うための借入金もすべて返済されたとは限らない。
同じ詳しい報道によると、洪氏は2021年4月にサムスン電子の普通株8,309万1,066株を相続し、保有株数はその時点で1億3,724万4,666株に増えた。その後、数回に分けて株式を売却し、2022年3月には通常の取引時間外の大口取引で1,994万1,860株を処分した。
その後も2024年、2025年10月、2026年上半期に売却が続いた。この報道によると、これらの売却に最近の李氏による購入と予定されている贈与を加えた株数は、洪氏が相続した8,309万1,066株と一致する。ただし、贈与後に洪氏のサムスン電子株がなくなるわけではない。報じられている二通りの保有比率はいずれも、贈与後も持ち分が残ることを示している。
主な日程とサムスン物産株の別の贈与
サムスン電子株の移転は単独の出来事ではなく、一連の動きの一部だ。主な日程は、相続税の負担から株式購入、そして贈与へと至る流れを示している。
- 2020年:李健熙・元サムスン会長が死去し、一家に多額の相続税負担が生じる。
- 2021年4月:洪氏がサムスン電子の普通株8,309万1,066株を相続。
- 2022年3月:洪氏が1,994万1,860株を売却し、株式の処分を開始。
- 2026年4月:一家が相続税の6回の分割納付を完了したと報じられる。
- 2026年9月:李氏が洪氏から株式を購入する計画が公表される。
- 2026年10月12日:贈与契約が締結される。詳しい報道では、この日に別途の株式購入も完了したとされる。
- 2026年10月13日:贈与計画が公表される。
- 2026年11月12日:贈与の実施予定日。
- 2027年初め:株式の評価期間終了後、贈与税額が決まる見通し。
洪氏はサムスン物産の保有株すべても李氏に移転したが、日付と正確な株数については報道が一致していない。複数の報道は、前年末、または前年12月に180万8,577株を贈与したとしており、持ち分は約1.06%だったという。別の報道は2026年1月の移転とし、株数を180万8,557株としている。差は20株だ。
こうした食い違いがあるため、先行する移転について正確な数字を一つに定めることはできない。一貫しているのは、今回のサムスン電子株の贈与計画に先立ち、洪氏がサムスン物産の持ち分すべてを李氏に贈与し、一家の保有株が李氏名義へ移る動きが進んでいたという点だ。
直接保有は増えるが、会社への新たな資金流入はない
今回の贈与は、株主間で既存株を移転するものだ。サムスン電子の発行済み株式数を増やすことも、他の投資家の持ち分を希薄化させることも、会社に新たな資金をもたらすこともない。先行する購入でも、代金を受け取ったのはサムスン電子ではなく洪氏だ。
サムスン電子は、大株主間の個人的な取引であるため、会社として個別の立場はないと説明した。また、一家の間での株式移転による市場への影響は限定的との見方を示した。この説明は取引の仕組みに関するもので、今後の株価を保証するものではない。
李氏の直接保有の増加は、より広い株主構成と併せて見る必要がある。サムスン生命保険はサムスン電子の8.51%を保有しているとされる。サムスン系列会社、家族、関係役員を含む最大株主グループは、議決権株式の19.7%を保有すると報じられている。
したがって、李氏の保有比率が1.75%になっても、それだけで過半数の支配権を得るわけではない。サムスン物産を中心とするとされるグループ全体の構造は維持される。変わるのはその構造内の保有株の配分で、サムスン電子株を直接保有する李氏の持ち分が増え、洪氏の持ち分が減る。
配当収入増の可能性、納税資金の計画は不明
保有株数が増えれば、サムスン電子が配当を支払う際に李氏が受け取る配当収入も増える。贈与により李氏の保有株数は約10.6%増えるため、1株当たり配当額が変わらず、配当を受け取る権利を得ていれば、これらの保有株に基づく配当額も同じ割合で増える。
ある報道は、サムスン電子が年間90兆~110兆ウォンの株主還元を発表したと伝えている。また、KB証券が下半期の配当を70兆ウォンと予想したとも報じている。これらの数字が意味するものは異なり、株主還元のすべてが配当とは限らず、証券会社の予想も確定した支払いではない。
同じ報道は、サムスン電子が関連要件を満たせば、高額配当所得に対する分離課税が適用される可能性にも言及している。ただし、同社が要件を満たしたことや、李氏がその優遇を受けることを示すものではない。
李氏が見積もられている贈与税をどう工面するかについて、公表された計画はない。将来の配当で収入が増える可能性はあるが、特定の配当が納税に充てられると示す数字は報じられていない。当面の節目は、11月12日の株式移転、1月中旬ごろの評価期間終了、そして2027年初めに見込まれる税額の算定だ。
要点
- 洪羅喜氏は2026年11月12日、李在鎔氏にサムスン電子株1,115万8,000株を贈与する予定。
- 李氏の保有株数は1億1,637万7,053株に増え、保有比率は1.58%から1.75%に上昇する見通し。
- 贈与額は約2兆6,000億ウォン。ただし、参照する終値は報道によって異なる。
- 洪氏の贈与後の持ち分は0.81%または0.82%と報じられており、一家の合計持ち分は変わらない。
- 詳しい報道によると、李氏が先行して購入したのは766万7,100株、約1兆9,210億ウォン相当で、9月の計画から変更された。
- 贈与税は1兆5,500億~1兆5,600億ウォンと見積もられ、最終額は2027年初めに決まる見通し。
- 今回の移転でサムスン電子の新株は発行されず、会社に新たな資金も入らない。