返済期限を控えた外貨資金の緩衝材
コタック・マヒンドラ銀行の創業者で非常勤取締役のウダイ・コタック氏によると、インドは今後3~5年間に、1,300億ドル超を集めた外貨預金について、利息を含め1,600億~1,700億ドルを返済する可能性がある。同氏は、資金が世界的なショックへの備えとなっている今のうちに準備を始めるべきだと訴えた。
目次
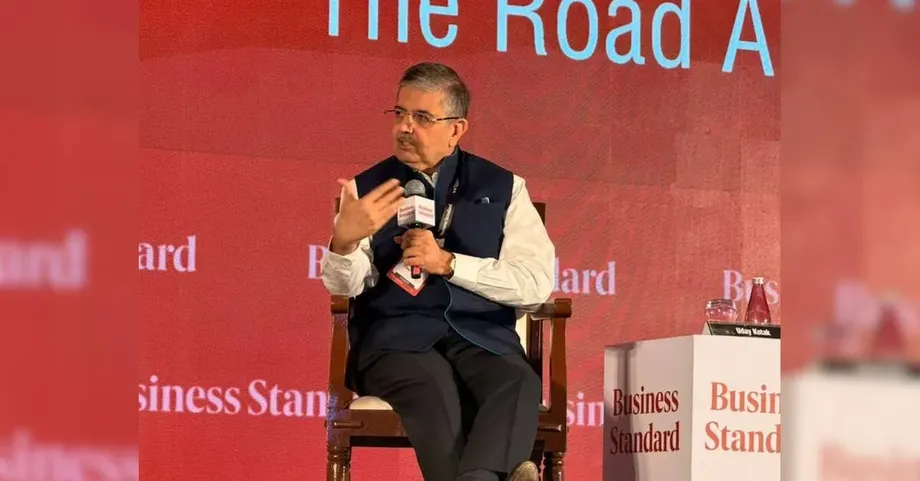
コタック氏は10月26日、ムンバイのジオ・ワールド・コンベンション・センターで開かれた「ビジネス・スタンダードBFSIインサイト・サミット2026」で講演し、中東紛争やロシア・ウクライナ戦争のさなかに資金を確保した政府とインド準備銀行(RBI)を評価した。同氏は、FCNR(B)預金の動員を、インドが経済を強化する時間をもたらす有用な緩衝材だと説明した。
コタック氏は、預金はいずれ返済しなければならないため、今後数年間は準備期間になると述べた。返済額の幅は同氏の推計であり、各年に満期を迎える金額を示す日程は提示しなかった。
政策担当者が預金の満期前に行動すべき理由を説明し、コタック氏は次のように述べた。
今日、これを心配して慌てる必要はありませんが、戦略的に対応しなければなりません。必ず訪れるその時に備え、インドの経済・金融構造を整える必要があります
同氏の主張は、別々に論じられることの多い複数の圧力を結び付けた。ドル調達コスト、インド国内の貯蓄をめぐる競争、外国人投資家による資金の本国還流、そして金輸入に伴う外貨支出だ。これらが合わさり、インドが将来の対外支払いにどれだけ余裕を持って対応できるかを左右する。
預金がインドにもたらすもの
FCNR(B)は「Foreign Currency Non-Resident (Bank)」の略称だ。インド国外に居住する適格者が外貨建てで保有する銀行預金を指す。銀行は外貨資金を受け入れ、預金の満期時に預金者へ元本と合意済みの利息を返済する義務を負う。
国際的な支払いには海外で受け入れられる通貨が必要なため、外貨資金は重要だ。インド・ルピー建ての貯蓄は国内の経済活動を支える一方、ドルなどの外貨は海外の供給業者、投資家、貸し手への債務履行に役立つ。
コタック氏は、地政学的不確実性が高まるなか、今回の資金動員によってインドの外貨資源が強化されたと述べた。また、固定金利で資金を確保したことで、その後の世界的な借入コスト上昇に対する備えにもなった。
一方で、この恩恵には将来の返済義務が伴う。預金が満期を迎えれば、銀行は返済用の外貨を用意するか、預金者に更新を促さなければならない。コタック氏が懸念するのは、預金がもたらす猶予期間のうちに、インドが対外収入源と金融面の耐性を強化すべきだという点だ。
実務上の課題は時間の経過に沿って生じる。まず資金が流入して金融システムを支え、その後、返済需要が発生する。準備にあたっては、債務額だけでなく、支払い期限も考慮する必要がある。
8月31日の募集終了が重要だった理由
コタック氏は、9月初旬に米国債利回りが急上昇する前の8月31日に資金動員スキームを終了したとして、RBIを評価した。同氏によると、インドは上昇前に固定金利でドル資金を確保し、その後に調達していれば少なくとも100ベーシスポイント高くなっていたコストを回避した。
ベーシスポイントは、パーセントポイントの100分の1だ。100ベーシスポイントの上昇とは、例えば年利が5%から6%に上がることを意味する。大規模な借入計画では、この1パーセントポイントだけでも利払いに大きな差が出る。
コタック氏の説明によると、経緯は次の通りだ。
- 8月31日:コタック氏によると、RBIが預金動員スキームを終了。
- 9月初旬:米国債利回りが急上昇し、新たなドル資金の調達コストが上昇。
- 2026年10月26日:コタック氏がムンバイのサミットで講演し、将来の返済に向けた準備を促す。
- 今後3~5年間:預金の返済が必要になる前にインドの金融基盤を強化するための期間として同氏が見込む。
コタック氏の見立てでは、資金調達時のタイミングによってコストを抑えられた。同氏の警告はその先に焦点を当てており、調達コストが低かった期間を活用して、将来の返済に対応する力を高めるよう求めた。
米国債の利回りが及ぼす影響
コタック氏は、米国債とインド国債の利回りをめぐる競争にも言及した。同氏によると、10年後に満期を迎える米国債の利回りは約5%で、同じ満期のインド国債は約7.4%だった。
通貨の取り決めによって比較は変わり得る。ルピー建てで投資する人がドル建て資産を購入する場合、債券価格の変動に加え、為替レートの変動にも直面する。ヘッジとは、投資のルピー換算額をめぐる不確実性を減らすため、将来の為替交換をあらかじめ取り決めることだ。
コタック氏は年間の為替ヘッジ分を約3.5%とし、米国債投資のルピー換算利回りは約8.5%になると述べた。この計算では、為替要因をドル建て利回りに加算している。実際には、為替取引の方向によって、投資家が該当する先物為替差を支払うか受け取るかが決まる。
同氏の数字を使うと、インド国債に対する利回りの優位は1.1パーセントポイント、つまり110ベーシスポイントとなる。実際の利回りは取引条件、市場へのアクセス、その他のコストによって異なる。
コタック氏がより広く懸念していたのは、投資家が異なる通貨建ての投資機会を比較することだ。同氏はまた、インドの10年物国債利回りがインフレと地政学的緊張を背景に約75~80ベーシスポイント上昇したと述べた。こうした動きは、他の国内借入金利の基準にも影響する。
税制が国内貯蓄の流れを左右
インドの投資家は投資先を選ぶ際、税引き後にリターンがどれだけ残るかも比較する。コタック氏は、付加税などを含む実効キャピタルゲイン税率を約14.95%とし、大口の個人投資家では利子所得への課税が39%に達する可能性があると述べた。
キャピタルゲインとは、投資を購入価格より高く売却したときの利益だ。利子とは、預金や利付金融商品を通じて資金を貸し出すことで得られる支払いを指す。税制上の扱いは、貯蓄する人にとってどの投資が魅力的に見えるかを左右する。
コタック氏が示した税率に基づくと、課税対象の利益が100ルピーなら税引き後に約85.05ルピーが残る一方、課税対象の利子が100ルピーなら61ルピーが残る。この例は税率の差を示すために所得額を同じにしている。実際の税額は投資家や投資内容によって異なる。
コタック氏は、この差によって余剰資金を持つ人々が株式などキャピタルゲインを生む投資を選ぶようになり、預金や利子を支払うその他の金融商品の需要に圧力がかかっていると述べた。
銀行にとって家計貯蓄の配分が重要なのは、預金が主要な資金源だからだ。コタック氏の主張は、国内の税制選択を外貨調達と同じ議論に結び付けた。どちらも金融システムがどこから資金を得るか、またその対価にいくら支払うかに影響する。
国内勢の買いと外国勢の売りは同時に起こり得る
コタック氏は、外国人ポートフォリオ投資家がインド資産を約7,000億ドル保有していると推計した。外国直接投資を含めると、外国投資の総残高は約1兆5,000億ドルに上るという。
ポートフォリオ投資には、株式や債券などの金融資産の保有が含まれる。外国直接投資は一般に、企業へのより長期的な持ち分を伴う。コタック氏はこれらの数字を挙げ、インド経済と市場における外国資本の規模を説明した。
外国人投資家が売るとき、国内投資家が買えば株価を支えられる。一方、外国人売り手はそのルピー建ての売却代金をドルに交換し、海外に送金することがある。その場合、国内勢の市場参加が活発なままでも、外貨需要が生じる。
こうした取引でインド人投資家が果たす役割について、コタック氏は次のように述べた。
外国資金の流出入が起きるなか、インド人投資家は一つの側面ではその受け皿です。別の側面では、直接であれ間接であれ、外国人投資家に退出の機会を提供しています。私はそれに反対ではありません。自由市場ですから、尊重しなければなりません
同氏の懸念は、国内の投資拡大とインドの対外収支を結び付けた。国内の買いが売却対象資産を吸収する一方、通貨市場では投資家が売却代金を海外に移す動きにも対応しなければならない。
金輸入がドル需要をさらに押し上げる
コタック氏は、2026年3月に終わる会計年度の経常赤字が260億ドルだったのに対し、金輸入は720億ドルに上ったと指摘した。金輸入がなければ、インドは経常黒字を計上していたと主張した。
経常収支には、国境を越える財・サービスの取引と、所得・移転が記録される。赤字とは、これらの項目で海外への支払いが受け取りを上回る状態を意味する。その場合、インドは投資資金の流入、借り入れ、その他の対外資金で穴を埋める必要がある。
コタック氏の数字では、赤字260億ドルから金輸入720億ドルを差し引くと、他の項目がすべて変わらない場合、460億ドルの黒字になる。指摘された赤字額に対し、金輸入は約2.8倍の規模だった。
コタック氏は、2027年3月に終わる会計年度に金輸入が900億ドルに達し、原油輸入は600億~650億ドルになる可能性があると述べた。金輸入の予測額は、前年度の720億ドルを180億ドル、率にして25%上回る。
コタック氏はインドの家計が金を保有する権利を認める一方、購入に必要な外貨について戦略的に考えるよう促した。金の大量輸入がポートフォリオ資金の流れによる圧力と重なれば、ルピー安につながりかねないと警告した。
返済が始まる前にインドが築くべきもの
コタック氏は、研究、テクノロジー、そしてインド国外の需要に応える産業への投資を求めた。海外投資家が国内市場への参入だけを求める状況に依存せず、今後3~5年で特定分野の競争力を高めるべきだと主張した。
インド産業の目標を示し、コタック氏は次のように述べた。
今後5年間で少なくともいくつかの分野において、世界がインドに求めるものを提供し、世界で存在感を示せる対抗軸を築かなければなりません
海外に商品やサービスを販売する企業は、収益を通じて外貨を獲得できる。これは、後に返済が必要な預金や、所有者がいずれ収益を本国に持ち帰る可能性のある投資とは異なる対外資金源となる。
コタック氏の提案は、返済問題を経済全体の課題と結び付ける。競争力のある産業が海外収入を生み出す一方、貯蓄、税制、輸入に関する判断は、インドが必要とする外国資金の額に影響する。
差し迫ったメッセージは、危機感をあおることではなく、備えを求めることだった。コタック氏はインドの長期的な見通しに前向きな姿勢を示しながら、預金によって得られた時間を使い、対外支払いに対応する力を強化するよう政策担当者や金融機関に促した。
要点
- コタック氏は、1,300億ドル超のFCNR(B)資金について、3~5年間に利息を含め1,600億~1,700億ドルの返済が必要になる可能性があると推計した。
- 同氏はRBIが8月31日に募集を終了したことを評価し、その後に調達していればコストは少なくとも100ベーシスポイント高かったと述べた。
- 同氏の債券比較では、為替ヘッジ後の米国債利回りはルピー換算で約8.5%となり、インド国債の7.4%を上回った。
- 税制の違いが国内貯蓄を利子所得からキャピタルゲインへ向かわせていると述べた。
- コタック氏は、2026年3月に終わる会計年度の経常赤字260億ドルに対し、金輸入が720億ドルだったと指摘した。
- 預金が満期を迎える前に、研究、テクノロジー、世界の需要に応える産業へ投資するよう促した。