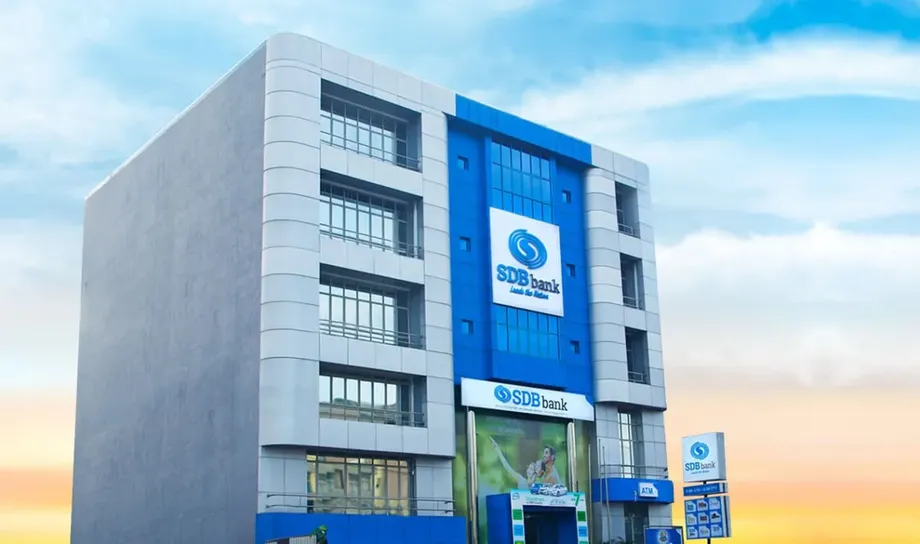
SDB銀行の融資をめぐる争い、情報公開法の対象に民間銀行も
スリランカの情報公開委員会は、中央銀行の金融委員会が発行する免許に基づいて営業する民間銀行は、2016年法律第12号「情報公開法」の公的機関の定義に含まれるとの判断を示した。判断のきっかけは、顧客がSANASA Development Bank PLCに対し、自身の融資金利がどのように見直されたかについて情報を求めたことだった。
委員会は2026年10月21日、顧客のウダラ・ラナシンゲ氏が申し立てた不服申立て第RTC/Appeal/1005/2025号について判断を下した。会社法(2007年法律第7号)に基づいて設立されたため情報公開法の対象外だとするSDB銀行の主張を退けた。
この判断は、普段は縁遠く感じられる法律上の定義に、借り手が注意を払うべき具体的な理由を示している。銀行が公的機関に当たるかどうかによって、法律上の適用除外を条件に、市民が情報公開法を利用して銀行の保有情報を求められるかが決まる。
ラナシンゲ氏にとって、問題は自身の借入費用から始まった。請求したのは、融資金利がどのように見直されたかに関する情報だった。その後の不服申立てでは、委員会はより広い問題、すなわち、銀行規制当局から免許を受けた民間銀行が情報公開法に基づく請求に回答しなければならないかどうかを判断することになった。
顧客の請求と銀行の対応
ラナシンゲ氏は、自身の融資に適用される金利の見直しに関する情報を求めた。SDB銀行は2025年4月9日にメールで回答したが、同氏は納得せず、委員会に不服を申し立てた。
不服申立ての審理で銀行は、4回にわたりメールで情報を提供したと述べた。また、2007年会社法に基づく会社登録を根拠に、そもそも情報公開法が適用されるのかを争った。
この争いでは、提供された情報に対する顧客の不満と、銀行の法的な位置づけの両方が問題となった。回答を送ったかどうかと、情報を提供する法的義務があるかどうかは別の問題だ。委員会の判断は後者を扱い、銀行は同法の定義に含まれると認定した。
融資額、適用された金利、4通のメールの詳しい内容、追加の情報開示を命じる指示があったかどうかは、判断に関する公表内容では明らかにされていない。銀行の回答を受け取った後もラナシンゲ氏がどの情報を求めていたのかを正確に説明するには、こうした詳細が必要となる。
銀行免許が重要となった理由
SDB銀行は、自社の法人としての位置づけを根拠に異議を唱えた。会社法に基づいて設立された以上、情報公開法上の公的機関には当たらないと主張した。
これに対し委員会は、中央銀行の金融委員会が発行する免許に基づいて営業する民間銀行は、法定の定義に含まれると判断した。判断に関する説明によると、結論を左右したのは銀行免許だった。
簡単に言えば、企業は民間所有であっても、情報へのアクセスを定める法律上の義務を負うことがある。委員会は、会社として設立されたことにかかわらず、免許を受けた銀行業務を営むSDB銀行は同法の対象になると判断した。
委員会の審理団は、デイヤラトネ・ランカプラ委員長とキシャリ・ピント・ジャヤワルデナ委員、A・モハメド・ナヒヤ委員で構成された。委員会は銀行の適用除外の主張を退け、指定の免許に基づいて営業する民間銀行にも情報公開法が適用されることを明確にした。
この事例における情報公開の権利
情報公開法第3条第1項は、第5条の規定に従い、すべての市民に公的機関が保有、管理または支配する情報へのアクセス権を認めている。つまり、機関が保有または管理する情報への権利であり、開示できる情報には法律上の例外が設けられている。
情報公開法第43条は、どの機関が公的機関に当たるかを定めている。同条(e)項は、国、公的法人、または国と公的法人が合わせて株式の25%以上を保有するか、その他の方法で支配的な利害を有する、会社法(2007年法律第7号)に基づいて設立された会社を対象とする。この規定が重要なのは、政府が所有する機関として明示された組織以外にも、同法の適用範囲が及ぶためだ。
(g)項は別途、政府、その機関、または地方自治体との契約、提携、合意もしくは免許に基づき、法定または公共の機能・サービスを担う民間事業体や組織を対象としている。適用範囲は、その法定または公共の機能・サービスに関わる活動に限られる。
委員会はこの法定の定義をSDB銀行に適用し、免許を受けた民間銀行は対象に含まれると判断した。情報を請求する市民にとって、この分類は出発点となる。これにより、当該機関が情報公開法上の責任を負うことが確認される。
第5条も手続きの一部となる。情報請求は、同法の適用除外に照らして検討されなければならない。したがって実際には、対象となる銀行に情報を求める権利があり、そのうえで請求された情報の内容と関連する法規定が検討される。
借り手にとって、請求の理由はとりわけ重要となる。ラナシンゲ氏は自身の融資金利の見直しについて尋ねており、一般的な銀行情報の要求ではなく、対象を明確にした申し立てとなった。
メールでの回答から判断まで
この事案は、顧客と銀行のやりとりから、スリランカの情報公開法の適用範囲をめぐる正式な不服申立てへと発展した。主な日付と経緯は次の通り。
- 2025年4月9日:SDB銀行は、融資金利の見直しに関するラナシンゲ氏の請求にメールで回答した。
- その後:提供された情報に納得しなかったラナシンゲ氏が、情報公開委員会に不服を申し立てた。
- 不服申立ての審理中:銀行は4回にわたりメールで情報を提供したと述べ、公的機関の定義から外れると主張した。
- 2026年10月21日:委員会は、不服申立て第RTC/Appeal/1005/2025号で、銀行の法的な位置づけに関する主張を退けた。
- 2026年10月26日:判断の詳細が公表された。
ラナシンゲ氏の代理人はマノジャ・グナワルダナ弁護士とヒマーシ・クマラトゥンガ氏が務めた。SDB銀行側はK.D.プレマラトネ弁護士とB.M.P.ナヤナタラ氏が代理人として出廷した。
この経緯は、融資をめぐる日常的な情報請求が、国内法の解釈に影響する判断につながり得ることを示している。顧客の不満を受けて委員会が審理することになり、銀行の異議を受けて、情報公開の枠組みが適用されるかどうかの判断が必要となった。
借り手と銀行への影響
金利の見直しについて理解を求める借り手にとって、免許を受けた民間銀行が情報公開法の対象に含まれるとした委員会の判断は、新たな根拠となる。実務上の意義は、ラナシンゲ氏のように情報を請求し、回答に異議を申し立てるための確立された手続きを利用できることにある。
金利は融資にかかる利息を決める。金利がどのように見直されたかを理解すれば、顧客は借入費用に関する銀行の説明を把握し、説明を求めたい具体的な判断や計算を特定しやすくなる。この事例では、説明を求める必要性が不服申立ての出発点となった。
委員会が示した免許制度の下で営業する民間銀行は、情報公開法上の責任を検討する際、この判断を考慮しなければならない。SDB銀行は会社登録を根拠に主張したが、委員会は法定の定義と銀行免許を根拠に結論を示した。
より広い意味では、顧客の金融に関する疑問と、情報を得るための法的手続きを結ぶ道筋が明確になった。この判断により、免許を受けた民間銀行もその手続きの対象となる一方、個々の記録へのアクセスには引き続き同法の規定が適用される。
要点
- 情報公開委員会は、中央銀行の金融委員会が発行する免許に基づいて営業する民間銀行は、情報公開法上の公的機関に当たると判断した。
- 判断の対象となったのは、ウダラ・ラナシンゲ氏がSDB銀行の融資金利の見直しについて行った情報請求だった。
- SDB銀行は4通のメールで情報を提供したと述べ、会社法に基づいて設立されたため情報公開法の対象外だと主張した。
- 委員会は2026年10月21日、不服申立て第RTC/Appeal/1005/2025号でこの主張を退けた。
- 情報へのアクセスには、引き続き同法第5条の適用除外が適用される。