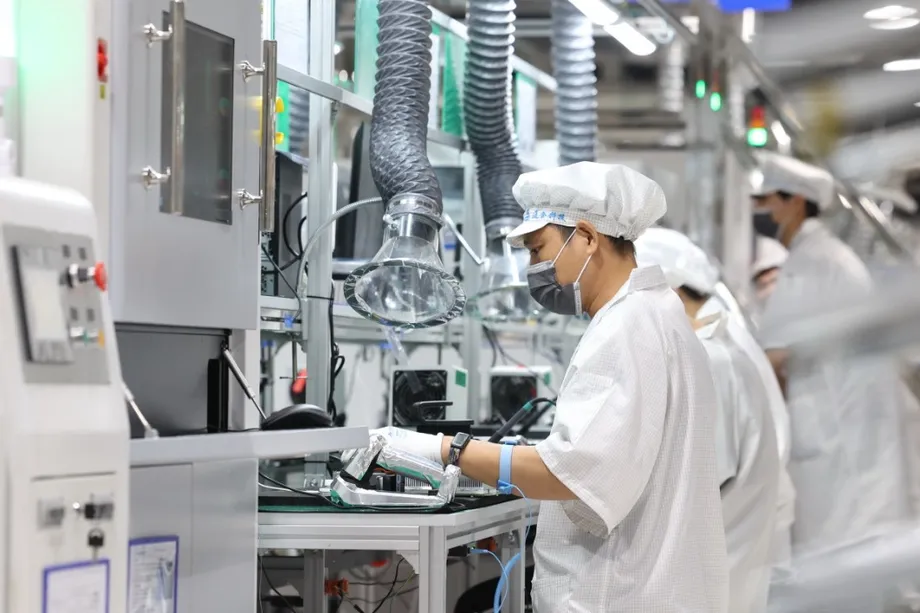
電子機器が利益を6兆元超へ押し上げ
国家統計局が10月27日に発表したデータによると、中国の一定規模以上の工業企業の利益は2026年1~9月に6兆337億4000万元となり、前年同期比15.5%増加した。この伸びのうち電子機器が9.6ポイントを占め、利益増加分全体の約62%をもたらした。
目次
9月の利益は前年同月比14.4%増となり、8月の4.2%増から加速し、6月以降で最も高い伸びを記録した。人工知能(AI)向けコンピューティング機器やデータセンター、それらの建設に必要な資材への需要が、関連する複数業種の収益を押し上げた。
ただし、増益の広がりには偏りがある。コンピューター・通信機器その他電子機器製造業の利益は103.8%増加した一方、自動車製造業は22.8%減、家具製造業は半分超の減益となった。電力・熱供給・ガス・水道各社の合計利益も減少した。
中国の工業回復は、力強いものの一部に集中した企業群にけん引されている。テクノロジー関連の供給企業や一部の素材メーカーでは利益が急増する一方、家計向け製品を手がけるメーカーは消費の弱さと激しい競争に直面している。
統計の対象
国家統計局の調査対象は、主業務の年間売上高が2000万元以上の工業企業。鉱業、製造業、公益事業が含まれる。この売上高基準に満たない小規模企業は統計の対象外だ。
対象企業の売上高は1~9月に106兆2100億元となり、6.6%増加した。営業費用はこれを下回る6.1%増で、90兆3000億元だった。売上高に占める費用の割合が縮小したため、利益は売上高より速く伸びた。
付加価値ベースでみた工業生産は、上期3四半期に5.3%増加した。付加価値は、生産過程で使用された財やサービスを差し引いて、生産によって新たに生み出された価値を測る。一方、利益は企業が費用を差し引いた後に手元に残す資金であり、両指標は工場の実績の異なる側面を示す。
9月の伸びが加速したものの、1~9月の累計利益の伸び率は、1~8月の15.7%をわずかに下回った。9カ月の数値は期間全体の実績を合算したもの、9月の数値は同月を前年同月と比較したものだ。
最近の推移は、回復がどのように進んだかを示している。
- 2025年:工業企業の利益は3年連続の減少を経て、小幅な増加に転じた。
- 2026年1~8月:工業利益は前年同期比15.7%増加した。
- 2026年9月:月間利益の伸び率は8月の4.2%から14.4%に加速した。
- 2026年10月27日:国家統計局が発表したデータで、1~9月の利益は15.5%増となった。
AI需要が工場に波及
AI向けコンピューティング能力や先端メモリー技術への需要拡大を背景に、電子機器業界の利益はおおむね倍増した。AIシステムの構築・運用には、電子材料や部品からコンピューター、サーバー、通信機器まで一連の製品が必要となる。
電子専用材料製造業の利益は220%増加した。つまり、利益は前年の3.2倍に達した。個別半導体素子の製造業は51.7%増、光電子デバイス製造業は69.8%増、電子回路製造業は62.5%増だった。
データセンターの建設は、機器間で情報をやり取りする接続設備を製造する企業も支えた。光ファイバー製造業の利益は570%増となり、前年の6.7倍に達した。光ケーブル製造業の利益も110%増え、2倍を超えた。
コンピューター生産も同様に好調だった。コンピューター周辺機器製造業の利益は280%増、完成コンピューター製造業は170%増、工業制御コンピューター・システム製造業は90.9%増となった。こうした結果は、投資ブームがコンピューティングのサプライチェーンの複数段階に広がっていることを示す。
中信銀行国際の中国担当チーフエコノミスト、丁萌氏は、AIサプライチェーンが生み出す国内外の需要が工業企業の利益を大きく支えるようになったと指摘した。世界的なAI投資に大きな反転がない限り、急速な利益成長は続くとの見方を示した。
先端製造業のシェア拡大
ハイテク製造業の利益は52%増加し、工業全体の平均を36.5ポイント上回った。同業種が工業企業の利益総額に占める割合は25.5%となり、前年から6.2ポイント上昇した。
前年のシェアは19.3%だったことになる。つまり、先端製造業は1年で、工業利益の5分の1弱を生み出す状態から4分の1超を生み出す状態へと移った。
成長はコンピューティング分野にとどまらない。航海・測量・気象・海洋用機器製造業の利益は190%増加し、歯科用機器・器具製造業も59.6%増だった。
国家統計局工業統計司の兪偉寧首席統計師は、利益構成の変化について、産業の高度化と新たな生産活動の拡大によるものと説明した。国家発展改革委員会産業経済・技術経済研究所の産業部主任、徐建偉氏も、先端製造業のシェア拡大と、より付加価値の高い生産段階への移行を指摘した。
電子機器とハイテクの分類には重複があり、電子機器メーカーの一部は両方に含まれる。これらの数値は、より先端的な生産への移行を異なる角度から示している。
金属・化学も増益に寄与
原材料製造業の利益は44.9%増え、工業利益全体の伸びに5.9ポイント寄与した。AIインフラや新エネルギー産業による銅、アルミニウムなど基礎金属の需要が収益を支えた。
非鉄金属精錬・圧延業の利益は79.7%増加した。非鉄金属とは鉄以外の金属を指し、銅やアルミニウムが含まれる。いずれも電気設備やインフラに広く使われている。
化学製品製造業の利益は49.2%増加し、石油加工業も黒字に転じて842億2000万元の利益を上げた。国際原油価格の上昇が関連業種の収益改善に寄与した。
鉱業の利益は38.2%増加し、約8813億7000万元となった。鉱業のうち、石炭採掘・選炭業は57%増、石油・天然ガス採掘業は21.3%増だった。
絶対額では製造業が依然として大きく、利益は約4兆5700億元、17%増となった。工業利益全体のおよそ4分の3を占める。
商品価格の上昇は、生産工程の各段階で異なる影響をもたらす。供給企業は金属や燃料をより高値で販売できる一方、それらを仕入れるメーカーは費用が膨らむ。販売価格を引き上げる余地が限られる企業では、利益率が圧迫される可能性がある。
消費関連産業は異なる環境に直面
自動車製造業の利益は22.8%減、電気機械・器具製造業は5.9%減、農産食品加工業は17.3%減となった。家計の需要低迷が購買を抑え、家具製造業の利益は半分を超える減少となった。
基礎産業の一部も苦戦した。非金属鉱物製品製造業の利益は46.9%減、鉄金属精錬・圧延業は73.3%減だった。後者には鉄鋼生産が含まれる。
公益事業の利益は約5785億6000万元で、14.3%減少した。このうち電力・熱生産供給業の利益は17.9%減だった。
世界最大の電気自動車用電池メーカーである寧徳時代(CATL)は、電池分野での競争と自動車販売の低迷を背景に、四半期純利益の伸びが大幅に鈍化したと発表した。同社の状況は、中国の最近の製造業拡大を支えてきた業界でさえ、販売価格や利益率への圧力にさらされていることを示している。
オックスフォード・エコノミクスのシニアエコノミスト、沈娜悦氏は、先端製造業への投資や電子機器の生産能力の活用は底堅い一方、投資全般や工業設備の稼働は低調だと指摘した。住宅市場の低迷が住宅購入や関連耐久財の需要を押し下げており、家計需要が弱点だと述べた。
沈氏は、海外販売に頼ることの限界について次のように語った。
「中国の輸出の力強さだけでは、国内の弱さを完全に補うことはできない」と同氏は述べた。
大企業がさらに先行
調査対象では、大企業の利益が18.8%増加したのに対し、中企業は15.4%増、小企業は8.7%増だった。大企業と小企業の伸び率の差は10.1ポイントに達した。
所有形態別でも大きな差がみられた。株式会社の利益は20.8%増、国有企業は13.1%増、民間企業は8.7%増だった。外資企業と香港・マカオ・台湾資本企業の伸びはわずか0.5%だった。
これらの分類は、企業の異なる特徴を表す。企業規模と所有形態は別の特徴だ。国有、民間、株式会社という区分は、発表された統計上で重なる場合もある。
民間企業の利益は約1兆5100億元、国有企業は約1兆9400億元だった。民間企業や小規模企業の伸びが鈍いことは、すでに業種ごとに分かれている回復に、さらに別の格差を加えている。
利益率は改善、現金回収は鈍化
工業企業の売上高100元当たりの平均利益は5.68元となり、前年の5.24元から上昇した。0.44ポイントの改善は、利益が売上高より速く伸びた理由の一つだ。
売上高100元当たりの営業費用は0.45元減の85.02元、その他費用は0.13元減の8.35元となった。
国家発展改革委員会傘下のマクロ経済研究院の研究員、陳曦氏は、設備の高度化、製造業へのAI導入、税制面の支援が効率性の向上に寄与したと説明した。また、中国の広範な産業サプライチェーンと、需要に迅速に対応する企業の能力も挙げた。
一方、現金の回収は遅れている。売掛金、つまり販売済みの商品について顧客が企業に支払うべき金額は、9月末時点で29兆7700億元となり、10%増加した。平均回収期間は1.3日延びて71.6日となった。
製品在庫は11.6%増の7兆3700億元となり、在庫回転期間は0.6日延びて21日となった。売掛金と在庫はいずれも売上高より速く増えており、顧客からの入金待ちや販売待ちの商品に、より多くの資金が滞留している。
負債は7.4%増の116兆6100億元となり、資産の伸び率6.7%を上回った。負債比率は0.4ポイント上昇して58.6%となった。この比率は、企業の資産のうち、金融機関などの債権者に対する債務で賄われている割合を示す。
内需の拡大が政策課題
中国経済は第3四半期に4.5%、1~9月には4.6%成長し、政府の年間目標である4.5~5%の範囲内だった。一方、9月の小売売上高はわずか1.1%増にとどまり、工業企業の利益が伸びる一方で家計消費のペースが鈍いことを示した。
ユーラシア・グループの中国担当ディレクター、王丹氏は、政策当局は大規模な追加景気刺激策を急いでおらず、成長目標の達成にテクノロジー輸出を活用する方針だと述べた。また、メーカーの利益率は薄く、債務への懸念が地方政府の支出を抑えていると指摘した。
兪氏は、国内需要の拡大、供給の改善、新たな成長源への転換加速が次の政策課題になると述べた。今回の発表に合わせて、大規模な新たな景気刺激策の実施時期は示されなかった。
民生銀行のチーフエコノミスト、温彬氏は、建設段階に入る投資プロジェクトによる支援、未払い金の解消に向けた取り組み、無秩序な価格競争への対策を挙げた。また、世界的なAIインフラ投資の継続に加え、電気自動車、エネルギー貯蔵、電力設備への輸出需要も指摘した。
温氏は、世界的な金融引き締め、米国の通商政策をめぐる不確実性、地政学的緊張、エネルギー価格の変動が、需要や企業コストへのリスクになると述べた。中国のメーカーにとって重要なのは、テクノロジー企業や商品供給企業にとどまらず、より広い業種で利益が伸び、顧客の支払いが進み、家計の購入が回復するかどうかだ。
要点
- 2026年1~9月の工業利益は15.5%増の6兆337億4000万元だった。
- 9月の利益は14.4%増となり、8月の4.2%増から加速した。
- 電子機器が工業利益の増加分全体の約62%を占めた。
- ハイテク製造業の利益シェアは25.5%となり、前年の19.3%から上昇した。
- 自動車、家具、鉄鋼、公益事業では利益が減少した。
- 利益率は改善した一方、顧客からの回収期間、在庫、負債比率は上昇した。
- 政策課題には、内需の拡大、供給の改善、新たな工業成長源への移行が含まれる。