3兆213億ルピーの上場、料金設定に疑問
Jio Platformsは、3兆213億ルピーの新規株式公開(IPO)に公開応募株数の22.19倍の申し込みが集まったことを受け、2026年10月28日午前10時にインドのボンベイ証券取引所(BSE)とナショナル証券取引所(NSE)で取引を開始する予定だ。約5億5,300万人のモバイル加入者にとって、より大きな関心事は、インターネット接続を手頃な価格で利用できるようにした同社が、今後さらに料金引き上げを進めるのかどうかだ。
目次
ムケシュ・アンバニ氏のリライアンス・インダストリーズが支配し、メタとグーグルが出資する同社は、公開価格を1株1,119ルピーに設定した。新株2億7,000万株を発行し、うち2兆7,500億ルピーを通信子会社のリライアンス・ジオ・インフォコムの借入金返済または期限前返済に充てる。
ジオは圧倒的な顧客基盤を背景に株式市場に登場する。インドの無線ブロードバンド市場の約半分、固定ブロードバンドの40%超を占め、無線データ通信量の約60%を扱う。同社の事業上の課題は、低価格プランで利用者を増やすことから、既存ネットワークでより多くの収益を上げることへと移りつつある。
カマヤキャ・ウェルス・マネジメントの共同創業者、ニティヤ・シャー氏は、株式公開によって同社の料金設定の動機が変わると指摘する。
「市場シェア獲得の武器としてジオが安い料金を使う時代は終わりに近づいている」とシャー氏は述べた。
上場に関連した新たな料金値上げや実施時期は発表されていない。家計にとって懸念となるのは、通信市場の寡占化、データ消費の増加、ネットワーク投資に対するより高いリターンを求める投資家の圧力が重なっていることだ。
投資家の売却ではなく新株発行
ジオのIPOはすべて新株で構成される。リライアンス、メタ、グーグルは今回の取引を通じて既存持ち分を維持し、調達資金はジオに入る。発行済み株式総数が増えるため、各社の持ち株比率は低下する。これは希薄化と呼ばれる。
Asia Dailyが以前にジオの株主構成を分析した記事では、目論見書草案に基づき、リライアンスの持ち分を66.43%、メタ傘下のジャドゥ・ホールディングスを9.98%、グーグル・インターナショナルを7.73%としていた。同記事は、以前に流通した調達目標と、提案されていた株式数および価格帯との食い違いも指摘した。最終的な3兆213億ルピーという金額は、2億7,000万株に1株1,119ルピーを乗じた額と一致する。
調達資金のうち約91%は、2兆7,500億ルピーを3兆213億ルピーで割った計算に基づき、借入金の返済に充てられる。残りは一般事業目的に使用する予定だ。投資家にとって、今回の資金調達は新たな拡大計画への投資よりも、借入金の削減が当面の大きな使途となる。
ジオは、株式公開の目的を、事業内容や財務、リスクを記した目論見書であるレッド・ヘリング・プロスペクタスに記載した。
「株式の証券取引所への上場と、株式の公開市場の形成による恩恵を得られると期待している」と同社は述べた。
機関投資家が申し込み急増を主導
ジオには約43億8,000万株の申し込みがあり、公開募集の各区分で用意された約1億9,750万株を大きく上回った。投資ファンドなどの適格機関投資家による申し込みは割当株数の70.55倍に達した。非機関投資家向け区分は14倍、個人投資家は割当株数の2.72倍を申し込んだ。
アンカー投資家向けの割り当て分を含む需要は7兆4,000億ルピー(7兆4,000億ルピー)を超えた。アンカー投資家は一般の募集期間に先立って株式の割り当てを受ける。公開募集分の申し込みだけでも4兆9,000億ルピーを上回り、個人投資家の需要は2,586億7,000万ルピーを超えた。
応募件数は約1,390万件に達し、ワーリー・エナジーズの約973万件を上回った。ジオのIPOは、世界で初めて応募件数が1,000万件を超えた案件とされた。規模も、2024年のヒュンダイ・モーター・インディアの約2兆7,870億ルピーのIPOを上回った。
募集開始から100分以内に応募が募集株数に達した。BSEとNSEは募集期間中の申し込み時間を午前9時から午後7時までに延長した。通常の取引時間は午前10時から午後5時。
申し込みから取引開始まで、今回の取引は1週間以内に進む予定だ。
- 2026年10月21日:募集開始。
- 10月23日:募集終了。最終応募倍率は22.19倍。
- 10月26日:株式の割り当てを確定。
- 10月27日:株式の口座への入庫と返金を予定。
- 10月28日:午前10時にBSEとNSEで取引開始予定。
低価格データが市場をどう変えたか
ジオは2016年、料金を大幅に引き下げてインドの通信市場に参入した。価格が下がるなか、3年以内に顧客のデータ利用量は50倍に増加し、何百万人もの人々が決済、買い物、娯楽、食品配達にインターネットを利用するようになった。
インドの通信市場では、競合する事業者の数も大幅に減った。かつて17社がひしめいていた業界は、主要な民間事業者3社に集約された。批判派は、ジオが親会社の資金力を利用し、競合他社が耐えがたい価格競争を続けたと非難した。
ジオの加入者数は2026年までに約5億5,300万人に達した。この規模では、顧客1人当たりの収益がわずかに変わるだけでも、会社の利益に大きな影響を及ぼす。新たな加入者を獲得することには依然として意味があるが、すでに利用している何億人もの顧客からより多くの収益を得ることも、成長への別の道となる。
競争をめぐる議論は政治的にも敏感だ。イーロン・マスク氏は、アンバニ氏がスターリンクのインド参入を妨害しようとしていると非難し、同氏を「インドの真のボス」と呼んだ。リライアンスはこの主張を否定し、マスク氏との競争を歓迎すると表明した。
上場によって、この議論は一段と注目を集める。消費者は低価格を望む一方、株主は広範なインフラからより多くの収益が生まれることを期待する。ジオはモバイル接続と家庭向けブロードバンドの料金を決めるうえで、双方の利害を調整する必要がある。
データ収益化の別の道を示すエアテル
バーティ・エアテルは、より多くの支出をいとわない顧客を獲得してきた点で、有用な比較対象となる。10月26日の業界分析では、モバイルと家庭向けブロードバンドを合わせた顧客1人当たり平均収入は、エアテルが275ルピー、ジオが216ルピーと算出された。差は約27%で、2019年4~6月期の約6%から拡大した。
顧客1人当たり平均収入は通常ARPUと略され、一定期間に事業者が平均的な顧客から得る収入を測る指標だ。顧客数や通信量が少ない企業でも、強い利益を上げられる理由を理解する手掛かりとなる。
2026年6月時点で、エアテルのポストペイド加入者は約3,000万人、スマートフォン利用者は3億200万人だった。スマートフォン利用者はモバイル顧客全体の約80%を占めた。同社が別途公表したモバイルARPUは4~6月期に264ルピー。一方、275ルピーは分析がモバイルと家庭向けブロードバンドを合わせて算出した数値だ。
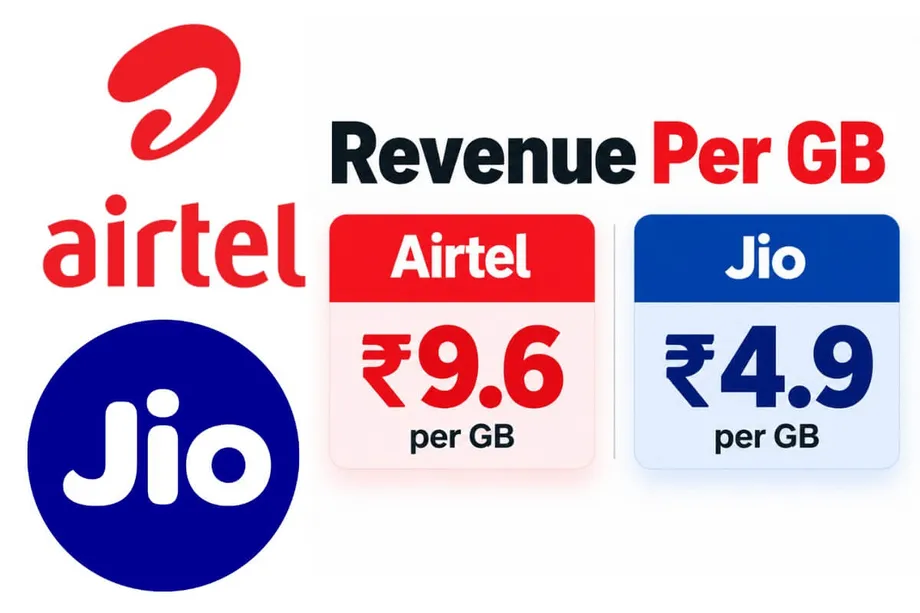
同じ分析によると、1ギガバイト当たりの収益はエアテルが9.6ルピー、ジオが4.9ルピーだった。この計算には音声通話とテキストメッセージの収入が含まれ、対象事業はエアテルがモバイルサービス、ジオが家庭向けブロードバンドと固定無線アクセスも含む。それぞれの事業範囲全体の収益を測ったものであり、顧客が支払う料金は個別のプランによって異なる。
ジオは固定無線アクセスを含め、モバイルと家庭向け接続を通じて四半期に約690億GBの通信量を扱った。エアテルが開示した310億GBはモバイル通信量のみを対象とする。家庭向けインターネットは大量のデータを消費するため、対象範囲の違いは重要だ。
高速ネットワークにはより高い投資収益が必要
ジオの投資は、測定可能な通信速度の優位につながっている。2026年2月のオープンシグナルの測定では、平均ダウンロード速度はジオが約107Mbps、エアテルが58Mbpsだった。ジオの数値は約84%高い。
ジオは、専用の5Gコアを使うネットワーク設計であるスタンドアロン5Gに加え、700MHz帯と3.5GHz帯の電波にも投資してきた。これらの投資は、通信範囲や容量を支えるほか、無線接続で家庭に届けるブロードバンドなどのサービスを可能にする。
一方、業界分析の算出方法では、設備投資に対する財務リターンはエアテルの方が高かった。2023年と2026年に終了する会計年度の間に、設備投資100ルピー当たりで生み出された年間EBITDAの増加額は、エアテルのモバイル、家庭向け、法人事業で約35ルピーだったのに対し、ジオは21ルピーだった。
EBITDAは利払い、税引き、減価償却、償却前利益を指す。資金調達コストや一部の会計上の費用を除いて、事業の業績を比較する際によく使われる。同分析は、2026年に終了する会計年度の営業フリーキャッシュフロー・マージンを、エアテルが約36%、ジオが29%と推計した。
つまりジオは、強力なネットワークと明確な事業課題を携えて市場に登場する。通信量とインフラを、より多くの現金収入に転換することだ。料金引き上げは選択肢の1つだが、家庭向け接続やデジタルサービスの販売拡大も別の道となる。
加入者が今後直面する可能性
インドの消費者は、すでに広範な料金引き上げを経験している。エアテルは2021年11月に先行し、ジオは1週間以内に追随した。2024年7月にはジオが先に発表し、翌日にエアテルが続いた。
こうした事例は、最大手の事業者による決定が業界全体の価格にすぐ影響し得ることを示す。シャー氏は、ジオが料金を低く抑える動機が弱まれば、競合他社も値上げしやすくなる可能性があると指摘する。
財務状況がより厳しいボーダフォン・アイデアは、この変化から恩恵を受ける可能性がある。シャー氏は同社への影響についてこう述べた。
「この変化から最も大きな恩恵を受ける可能性があるのはボーダフォン・アイデアだ」とシャー氏は述べた。
予算に余裕のない家庭は、料金が上がれば、より安いプランを選んだり、事業者を乗り換えたりする可能性がある。決済、学業、小規模事業の運営にモバイルデータを頼る人々にとって、実際の問題は毎月接続を維持するための費用だ。
ジオの顧客1人当たり月間データ使用量は、2024年の28.7GBから2026年には42.3GBへ、これらの数値に基づくと約47%増加した。10年末には65GBに達するとの推計もある。顧客のデータ消費が増え、事業者が支えるべきサービスの規模も、事業機会も大きくなっている。
携帯電話料金を超える成長
ジオの戦略には、顧客の5G移行、固定無線ブロードバンドの拡大、エンターテインメント、クラウドコンピューティング、ゲーム、金融にまたがるサービスの販売が含まれる。固定無線アクセスは、建物まで直接敷設した光ファイバーではなく、モバイルネットワークを通じて家庭を接続する方式だ。
これにより、光ファイバーが敷設されていない家庭にもサービスを届けられる。また、モバイル顧客向けにすでに構築されたネットワーク容量から収益を上げる、もう1つの手段にもなる。
ジオの売上高は、2024年に終了する会計年度の1兆955億8,000万ルピーから、2026年に終了する会計年度には1兆4,688億5,000万ルピーへと約34%増加した。同期間の純利益は2,142億3,000万ルピーから3,004億9,000万ルピーへ、約40%伸びた。
EBITDAは5,495億8,000万ルピーから7,625億5,000万ルピーへ増加した。2027年に終了する会計年度の第1四半期には、売上高が3,917億2,000万ルピー、純利益が776億4,000万ルピーだった。
こうした数字は、投資家に成長する利益と大規模な顧客基盤を備えた事業を示している。次の成長段階は、低価格の接続に慣れた人々にとってサービスの魅力を保ちつつ、顧客1人当たりの支出をどこまで増やせるかにかかっている。
巨額の企業価値、異なる期待
1株1,119ルピーで算出したジオの時価総額は10兆3,000億ルピー、約1,080億ドルとなる。インドで最大級の上場企業の一角に入る規模だが、順位は取引開始時の株価と他社の企業価値によって変わる。
株式価値の分析では、ジオの2026年に終了する会計年度の株価収益率を33.3倍とし、妥当株価を1株1,167~1,267ルピーと評価した。非公式のグレーマーケット指標は1,366ルピーを示し、公開価格を約22%上回った。実際の初値は取引所での売買を通じて決まる。
個人株主との長い歴史も、今回の関心を高めている。創業者のディルバイ・アンバニ氏は、株主総会や配当、大型事業発表を通じて忠実な投資家層を築き、インドの家庭に株式保有を広めた。ジオの上場により、そうした投資家はグループの通信・デジタル事業に直接出資できる。
今回の取引は、その規模から想像されるほど主幹事銀行に大きな利益をもたらさない。会社提出書類に基づく数値によると、ジオが19行に支払う手数料は約196億ルピーで、発行額の約0.65%に当たる。ヒュンダイ・モーター・インディアは2024年のIPOで約490億ルピー、ペイティーエムの親会社ワン97コミュニケーションズは2021年の株式売却で約320億ルピーを支払った。
大型案件の獲得競争で銀行手数料が圧縮される一方、投資家需要は急増している。ジオが本格的に試されるのは祝賀ムードの後だ。安いデータを基盤にデジタル生活を築いてきた何億人もの人々にサービスを提供しながら、公開株主の期待に応えられるかが問われる。
要点
- ジオの3兆213億ルピーのIPOは1株1,119ルピーで価格が設定され、2026年10月28日に取引開始予定。
- 公開募集は用意された株数の22.19倍に達し、機関投資家の需要が主導した。
- 募集は新株2億7,000万株で構成され、リライアンス、メタ、グーグルによる株式売却はない。
- 調達資金の約2兆7,500億ルピー、つまり91%は子会社の借入金返済に充てられる予定。
- ジオのモバイル加入者は約5億5,300万人。ネットワークと顧客からより多くの収益を得ることが課題となっている。
- 上場に関連した料金値上げは発表されていないが、アナリストは顧客1人当たり収益を高める動機が強まるとみている。