公的債務が1,000兆ウォンに迫るなか、資産売却の凍結解除
韓国は、公的機関の資産売却に首相の事前承認を求める要件を撤廃し、韓国電力公社(KEPCO)など多額の債務を抱える企業が資金を得る道を再び開いた。李在明大統領が低価格での売却への懸念から政府資産の売却停止を指示してから約11カ月後の2026年10月、首相室は各省庁と公的機関に変更を通知した。
目次
財務上の圧力は大きい。企画財政部がまとめた2026~2030年の財務管理計画では、主要公的機関37機関の債務は2026年の778兆3,000億ウォンから、2030年には997兆4,000億ウォンに増える見通しだ。4年間で219兆1,000億ウォン、約28%の増加となる。
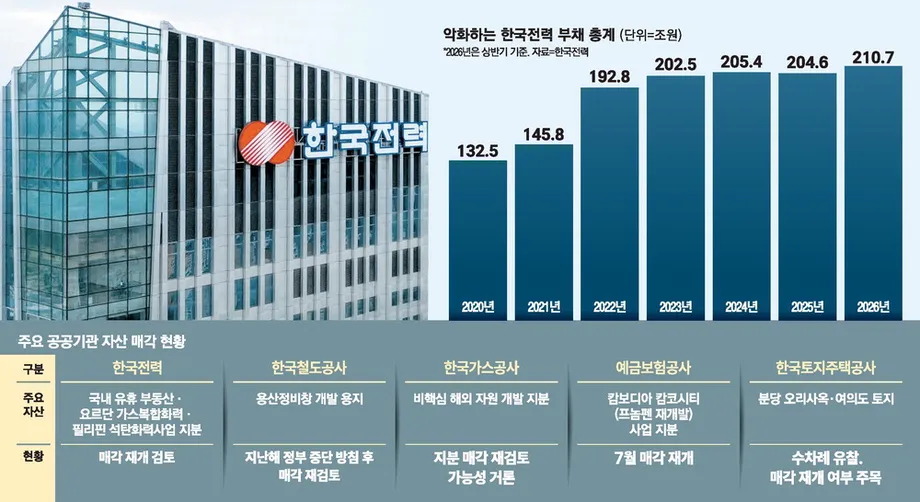
総債務が200兆ウォンを超えるKEPCOは、ヨルダンとフィリピンの発電事業の持ち分売却を再検討している。ほかにも、未利用地やオフィス物件、海外資源事業の権益などが売却候補に挙がる。公的機関には、既存債務の管理と、送電網や住宅などのサービスへの投資継続の双方に資金が必要だ。
政府は承認手続きを一段階減らす一方、公有財産が安値で売却されるのを防ぐための規制は維持する。大型取引については国会議員への事前報告が引き続き枠組みに含まれ、公的機関の持ち分売却に国会承認を義務づける法案も審議中だ。各社にとって実務上の課題は、残る要件を満たしながら、売却候補をどれだけ早く現金化できるかにある。
何が変わり、どのような歯止めが残るのか
首相の承認要件は、公的資産が安値で売却されているとの批判を受けた緊急措置だった。承認を得れば売却は可能だったものの、政府首脳の判断が必要だったことに加え、内部審査の強化や事後監査への懸念から、売却は大幅に制限されていた。
政府は、改定後の制度にも別の保護策が設けられているとしている。2025年12月に発表された改革案には、300億ウォン以上の資産売却について、所管する国会常任委員会への事前報告が盛り込まれた。また、この基準額以上の政府資産売却を閣議で検討することや、外部専門家を交えた審査機関の設置も定めている。
鑑定評価額を下回る価格での売却は、原則として禁止されている。鑑定評価とは、資産の価値を査定することだ。再評価の要件や、競売価格の引き下げ幅に対する制限は、競売が繰り返し不成立となった結果、大幅な値引きに至る事態を防ぐ狙いがある。
首相室の関係者は、鑑定評価額を下回る売却は行われていないと述べ、改革プロセスが最終段階に入ったため緊急承認要件を終了すると説明した。また、引き続き監督を行うと表明した。
資産売却の状況を定期的に点検し、徹底して管理していく
この政策に至るまでの経緯
李大統領の介入は、国会監査で韓国資産管理公社の資産処分手続きにおける価格をめぐり議論が起きたことを受けたものだ。その後、政策は一律の停止から、財務評価、省庁による審査、国会の監視を組み合わせた制度へと移行した。
- 2025年11月3日:李大統領が政府資産の売却を全面停止し、進行中または検討中の取引を改めて精査するよう指示。その後、避けられないと判断された売却には首相の事前承認が必要となった。
- 2025年12月:政府が改革案を発表。300億ウォン以上の売却について、所管する国会委員会への事前報告などを盛り込んだ。
- 2026年10月:首相室が各省庁と公的機関に、首相の事前承認なしで売却を進められると通知。KEPCOは月半ばごろ、関連する政府通知を受け取った。
- 2027年末:KEPCOが法定上限を拡大して社債を発行できるようにする暫定措置が失効する予定。
公的機関の運営に関する法律の改正案では、公的機関の持ち分売却に先立ち、国会の承認を義務づけることが提案されている。この案は引き続き国会で審議中だ。所有持ち分の売却を検討する企業にとっては、その行方が、評価や報告に関する既存の規則とともに重要になる。
KEPCO、海外資産の再検討を再開
KEPCOは、10月の政府通知を受けて資産売却の検討を始めた。再検討の対象には、ヨルダンのガス火力複合発電事業と、フィリピン・セブの石炭火力発電事業の持ち分が含まれる。複合発電所はガスタービンを使い、その高温の排気を利用して蒸気タービンで追加の電力を生み出す。
同社は政府の指針に基づいて2026年初めに作成した経営再建計画に、資産売却を盛り込んでいなかった。今回の政策変更で、売却の検討を再開できるようになった。KEPCOは市場環境や収益性を検討し、政府と協議する必要があるとしており、売却の時期や方法は決めていない。
国内不動産も再び検討対象となる可能性がある。以前の再建策に含まれていた資産には、ソウル・孔陵にあるKEPCO研修所の約64万平方メートルの土地、ソウル南部の汝矣島にある本社用地、オフィス統合や未利用の変電所跡地に関連する不動産などがある。
一方、KEPCO KDNの持ち分売却は現時点の協議対象から外れている。重要な電力網情報システムを担う企業の持ち分を民間に移すことに国会議員や電力労組が反対したため、同社取締役会は2024年にこの案を保留した。
KEPCOが2027年末までに資金を必要とする理由
KEPCOの債務は200兆ウォンを超え、負債資本倍率は400%を上回る。簡単に言えば、負債を資産から差し引いた残りである自己資本の会計上の価値に対し、4倍を超える債務を抱えている。年間の純利払い費は約4兆ウォンで、1日当たり約110億ウォンに相当する。
社債残高は80兆ウォンに迫っている。社債は投資家からの借り入れであり、満期時に返済するか借り換える必要がある。KEPCOは現在、資本金と準備金の合計額の6倍まで社債を発行できる暫定措置の適用を受けている。
この例外措置は2027年12月に終了する予定だ。延長や別の対策がなければ、法定借入上限の引き下げにより、新規借り入れと借り換えの双方が制約される可能性がある。借り換えとは、満期を迎える債務の返済に充てるため、新たな債務を負うことだ。
家計や企業の負担への懸念から、電気料金の引き上げにも制約がある。資産売却は別の資金源となるが、不動産や持ち分を現金に換えることでもある。海外の発電事業への投資を売却すれば、手放した持ち分から将来得られたはずの収益も失うため、売却価格と投資の予想収益が判断の中心となる。
送電網投資も同じ資金を必要としている
KEPCOは2036年までに、送電線や変電所のインフラ拡充に56兆ウォン超を必要としている。これらの設備は、電力を長距離輸送し、電圧を調整して、発電所、工場、企業、家庭の間で安全に電力を送れるようにする。
この投資は、京畿道・龍仁の半導体クラスターや人工知能データセンターなどの開発に伴う需要に対応するものだ。財務上の制約はすでに送電網建設の遅れにつながっている。東海岸や湖南地方の一部では発電所が建設された一方、電力を送るために必要なインフラが不足している。
KEPCOは国会議員に対し、翌年予算を年末に編成する際に資金不足の総額を確定した後、調達方法を決められると説明した。したがって資産売却は、より広範な予算問題の一部だ。同社は調達できる資金で、利払いを行い、満期を迎える債務を借り換え、建設に資金を充てなければならない。
海外の発電事業への持ち分や国内の未利用地が注目されるのは、国内の電力網そのものを売却せずに資金を確保できる可能性があるためだ。実際に得られる金額は、市場に出る資産、買い手が提示する価格、各取引に必要な承認によって変わる。
住宅、ガス、鉄道はそれぞれ異なる課題に直面
韓国土地住宅公社(LH)は、第3期新都市などの事業を進めるなか、2030年までに債務が372兆8,000億ウォンに達すると予測されている。これは主要公的機関37機関の債務予測額997兆4,000億ウォンの約37%に当たり、見込まれる債務の大きな割合が住宅公社に集中していることを示す。
再び注目を集めているLHの不動産には、城南市盆唐の梧里庁舎と汝矣島の土地がある。一部物件の過去の売却では競売が不成立に終わった。資産の規模は大きいが、それだけに十分な資金と実現可能な開発計画を持つ買い手を見つける必要がある。
韓国ガス公社は、住宅やその他の民間需要家への都市ガス供給に関連し、約14兆ウォンの未収金を抱える。これは将来の料金を通じて回収する費用として計上されている。同社は中核事業から外れる海外資源事業の権益売却を再検討する可能性がある。
韓国鉄道公社(KORAIL)は継続的な赤字と債務の借り換えに直面している。売却が議論されている資産には、龍山の鉄道整備基地開発用地がある。韓国鉱害鉱業公団と韓国石油公社は引き続き債務超過の状態にあり、帳簿上の負債が資産を上回っている。発電子会社や韓国道路公社も、未利用不動産や持ち分の見直しを迫られている。
一部の取引はすでに再開
韓国預託保険公社は2026年、政府の従来方針のもとで停止していたカンボジアのカムコ・シティ事業に関連する債権や持ち分の売却を再開した。債権とは返済を求める権利であり、株式は所有権を表す。これらを売却すれば、保有を続ける代わりに、機関は早期に資金を回収できる。
ほかの候補には、IBK企業銀行が保有する韓国金融セキュリティの持ち分がある。海外エネルギー投資や大規模開発用地と合わせ、売却候補が多岐にわたることを示している。資産ごとに買い手層や評価手続き、取引成立までの道筋は異なる。
公的機関は、どの不動産や投資を手放せるかも判断しなければならない。未利用のオフィス用地の売却は、収益を生む発電所の持ち分売却とは財務上の判断が異なる。政府の規制緩和により、各機関は両方を検討できるようになる一方、商業上の判断と必要な審査は今後も完了させる必要がある。
承認が一段階減っても売却が早まるとは限らない
不動産市場の低迷、競売の不成立、土地利用をめぐる地方自治体との交渉はいずれも取引を遅らせる可能性がある。大型用地に買い手がいくら支払うかは、そこで何を建設できるかによって変わる。より厳格な鑑定要件は公的価値を守る一方、契約に至るまでの作業を増やすこともある。
国会の審査や監査の可能性も、売却を進めるか判断する管理職にとって重要だ。企画財政部の関係者は、首相室の承認に代わる国会の規制は、従来の要件より厳しくなる可能性があると述べ、今回の変更について次のように説明した。
首相の事前承認を求める措置は終了したが、売却手続きが緩和されたという意味ではない
KEPCOなど債務を抱える機関にとって、今回の政策変更は大きな事務上の障害を取り除くものだ。当面の課題は、受け入れ可能な入札が見込める資産を特定し、必要な審査を終え、売却収入を資金計画に組み込むことにある。特にKEPCOは、社債発行枠の拡大を認める措置が2027年末に期限を迎えるため、圧力が強まっている。
要点
- 韓国は2026年10月、公的機関の資産売却に関する首相の事前承認要件を廃止した。緊急措置の導入から約11カ月後のことだった。
- 評価に関する歯止めや、大型売却の事前国会報告は引き続き維持される。持ち分売却に国会承認を義務づける法案は審議中だ。
- 主要公的機関37機関の債務は、2026年の778兆3,000億ウォンから2030年には997兆4,000億ウォンに増加する見通しで、増加率は約28%となる。
- KEPCOは200兆ウォンを超える債務と大規模な送電網投資の必要性を抱えるなか、ヨルダンとフィリピンの発電事業の持ち分を検討している。
- KEPCOの社債発行枠を一時的に拡大する措置は、2027年末に期限を迎える。
- 市場環境、評価額、国会の審査、土地利用をめぐる交渉が、資産売却による資金確保の速さを左右する。