株価下落受け、当局が資金供給策の活用を協議
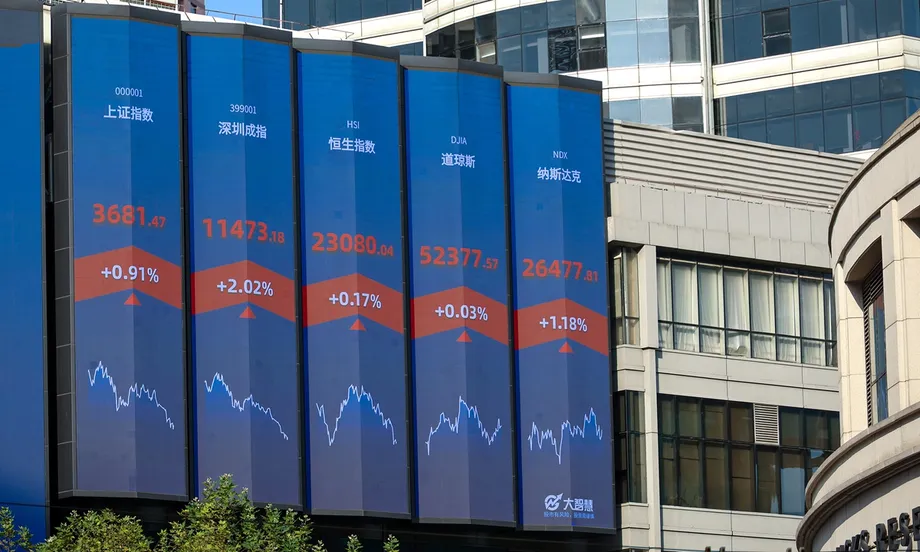
中国の金融当局は、10月の売りで上海総合指数が3,600ポイントを割り込み、テクノロジー株や成長株の指数2つが月間で20%超下落したことを受け、既存の株式市場支援策の活用拡大について協議するため、2026年11月2日に会合を2回開く予定だ。
目次
中国人民銀行と中国証券監督管理委員会(CSRC)は、中央銀行で一部の証券会社やファンド運用会社と会合を開く見通しで、協議は午前9時ごろに始まるとみられる。一部の会社には会合の通知が届いている。
別の会合では、中央銀行、国家金融監督管理総局、CSRC、大手銀行が集まり、上場企業や大株主による株式購入を支援する融資制度の見直しを検討する。
協議の対象は2024年に導入された2つの政策手段だ。証券会社、ファンド運用会社、保険会社向けのスワップ制度と、銀行が自社株買いや大株主による株式取得向けの融資を行う際に使う中央銀行の再貸付制度である。両制度の資金枠の合計は、2025年5月以降8,000億元となっている。
実務上の課題は、この資金枠のうち、金融機関を通じてどれだけ株式購入に回せるかだ。企業はすでに相当額の借り入れ計画を発表しているほか、大手国有銀行1行が、国有資本投資会社2社にそれぞれ最大1,000億元の新たな融資枠を検討していると報じられている。
11月2日の会合での決定事項は発表されていない。このため、資金枠、借入コスト、対象要件の変更は、現時点では協議事項であり、投資家がすでに利用できる措置ではない。
10月は成長株の下げが最も大きく
上海総合指数は10月30日に3,599.02で取引を終え、10月の下落率は6.33%となった。深圳成分指数は月間で15.94%下落し、創業板指数と科創50指数はともに20%を超える下げとなった。
深圳成分指数の月間下落率は上海総合指数の約2.5倍だった。創業板指数と科創50指数の20%超の下落は上海総合指数の下げ幅の3倍を超えており、売り圧力が市場全体に均等に広がったわけではないことを示している。
深圳成分指数、創業板指数、科創50指数はいずれも10月30日に直近の安値を付けた。株式の購入を検討する企業や株主にとって、予定される会合は、市場が不安定な局面で買いを支えるために設計された資金調達の仕組みに改めて注目を集める。
海外のテクノロジー株も売り圧力にさらされた。10月30日にはナスダック総合指数が2.86%下落し、フィラデルフィア半導体株指数は7.2%下げた。こうした動きも、11月の会合を前に中国の投資家を取り巻く市場環境の一部となった。
2つの支援策、資金が届く経路は異なる
証券・基金・保険会社スワップ制度(SFISF)は、対象となる金融機関向けの制度だ。金融機関は資産を担保に差し入れ、中央銀行の制度を通じて、より使いやすい流動性を得ることができる。これにより、株式投資に充てる資金を調達しやすくなる。
流動性とは、支払いに充てたり購入に使ったりするための資金、またはすぐに現金化できる資産を指す。金融機関は価値の高い投資資産を保有していても、追加で株式を購入するには事前に資金調達が必要な場合がある。
自社株買い・株式保有比率引き上げ向け融資制度は、銀行を通じて運用される。銀行は対象となる上場企業や大株主に融資し、中央銀行は再貸付を行ってその融資を支援する。自社株買いは企業が自社株を購入すること、株式保有比率の引き上げは既存株主が株式を買い増すことを指す。
11月2日の2つの会合では、こうした異なる資金供給経路が議題となる。証券会社とファンド運用会社は資本市場支援策の活用について協議し、銀行は自社株買い・株式保有比率引き上げ向け融資制度の条件を検討する。
投資家にとって資金供給の経路が重要なのは、資金が届く買い手が異なるためだ。一方は株式に投資する金融機関を支援し、もう一方は企業や大株主が特定の上場株を購入するための資金調達を助ける。
2024年以降の制度の変遷
中国人民銀行の潘功勝総裁は2024年9月24日、国務院新聞弁公室の記者会見で両制度の導入計画を発表した。詳細な実施要領は1カ月足らずで公表された。
自社株買い向け再貸付制度は、当初の資金枠が3,000億元、中央銀行の貸出金利が年1.75%、融資期間は原則1年で、延長も可能だった。1.75%は中央銀行による当初の再貸付金利であり、企業や株主が利用する融資は銀行が別途提供する。
- 2024年9月24日:潘氏が株式市場支援策2制度の創設を発表。
- 2024年10月18日:当局が自社株買い向け再貸付制度とSFISFの実施通知を公表。
- 2025年5月:5,000億元のスワップ枠と3,000億元の再貸付枠を、合計枠の範囲内で利用できるように。
- 2026年10月30日:呉清氏が市場安定を呼びかけるCSRC会合を主宰し、中央銀行は短期金融市場のオペレーション変更を発表。
- 2026年11月2日:当局が証券会社、ファンド運用会社、銀行とそれぞれ協議する予定。
2025年5月の見直しにより、合計8,000億元の枠内で柔軟に資金を配分できるようになった。それ以前はスワップ制度に5,000億元、再貸付制度に3,000億元が割り当てられていた。合計枠を増やさずに両制度での利用を認めたことで、異なる種類の金融機関からの需要に対応しやすくなった。
融資期間を延長し、自己資金の負担を軽減
当局はすでに参加を促すため、いくつかの条件を変更している。自社株買いや株式保有比率引き上げ向け銀行融資の最長期間は1年から3年に延長され、企業が株式を購入する期間に合わせた返済計画を立てやすくなった。
借り手に求められる自己資金の比率は30%から10%に引き下げられた。単純化して100元の購入を想定すると、借り手の負担は30元から10元に減り、制度の規則と銀行の審査に従う範囲で、借入金が購入額のより大きな部分を賄える。
銀行には、担保資産への依存を抑え、企業の財務力や信用力を基に審査することも促されている。これにより、財務基盤は健全だが担保に適した資産が少ない企業も融資を受けやすくなる可能性がある。
国有資本運営会社も対象となる借り手に加えられた。こうした組織は国有投資資産を管理しており、大株主が株式購入資金を調達するための新たな経路となる。
11月の会合は、こうした数回にわたる制度見直しに続くものだ。制度の利用状況や融資条件に焦点が当たることで、資金調達が手頃か、返済期間が購入計画に合うか、金融機関が追加の資金供給に応じるかといった実務上の判断が注目される。
企業発表の融資額は合計781億元
2026年の最初の10カ月間に、A株上場企業300社超が自社株買いや株式保有比率引き上げ向け融資に関する発表を行った。Windのデータを基にした集計では、発表された融資額の上限は合計781億元だった。
ハイアール・スマートホームの特別融資額は50億元に達した。BOEテクノロジーは合計59億元の特別融資2件を確保した。両社の合計は109億元で、発表された総額781億元の約14%に当たる。
781億元は、企業発表に記載された融資上限を合算した数字だ。実際の借り入れや株式購入は各社の計画の実施状況によって決まり、発表日に一括して資金が市場に流れ込むのではなく、時間をかけて動く可能性がある。
株価が下落圧力を受けた局面では、過去にも需要が高まった。2025年4月の市場混乱時には、自社株買いや株式保有比率引き上げ向け融資の申請が増加した。2026年7月には、国有資本運営会社による利用拡大が、別の相場変動局面で月間の取引規模を押し上げた。
こうした事例は、協議が予定される時期の背景を説明する。当局は、市場下落時に金融機関がすでに利用した支援策を再検討し、売り圧力が強まるなかで活用を促そうとしている。
国有投資会社、大幅な融資枠拡大の可能性
匿名の大手国有銀行1行が、中国改革控股と中国誠通控股に対し、自社株買いや株式保有比率引き上げ向けの追加融資枠を設ける計画だと報じられている。両社にはそれぞれ最大1,000億元の新たな枠が設けられる可能性がある。
両社の枠がともに上限に達すれば、合計2,000億元となる。融資枠は組織が借り入れる余地を定めるもので、実際の借入額は借り手の判断、銀行の要件、投資計画によって決まる。
融資枠の拡大が実現すれば、国有資本運営会社の役割が一段と注目される。こうした会社が制度の対象に含まれたことで、銀行は上場企業やその他の対象となる大株主に加え、大手国有投資会社による株式購入にも融資できる。
証券会社の元チーフエコノミスト、李大霄氏は、支援策を現在の市場規模に合わせて見直すべきだと主張している。金利の引き下げ、利用期間の延長、証券会社やファンド運用会社の参加を促すインセンティブなどを提案している。これらは市場関係者の提案であり、発表済みの規制変更ではない。
支援策の協議と広範な政策転換
CSRCの呉清主席は10月30日、同委員会の党組織拡大会議を主宰した。会議では、市場と期待の安定化、投資・融資に関わる改革の深化、市場全体の監督強化に取り組む方針が示された。
同日、中国人民銀行は、11月2日から適用する通常の短期金融市場オペレーションの変更を発表した。中央銀行は、現在1.25%の固定金利で、金融機関が金額を入札する翌日物のリバースレポを、営業日ごとに実施するとした。
リバースレポは、中央銀行が証券を担保に金融システムへ短期資金を供給する手段だ。翌日物金利は、短期資金のコストを示す中央銀行の主要なシグナルである、主要政策金利となる。
7日物のオペレーションは、固定総額の下で異なる金利の入札を受け付ける方式に移行する。主に納税期や月末に実施される。その他の特定の資金供給制度では、翌日物金利を基準として金利を算出し、基準金利に対する現行の上乗せ幅・下乗せ幅を維持する。
こうした短期金融市場の変更は、金融システム全体における資金の価格と供給に関わる。一方、株式市場支援策は、対象となる金融機関、企業、株主の資金調達を支援する。11月2日には、通常の金融政策オペレーションの変更と、株式市場を対象とする支援策の協議が同時に始まる。
企業収益の改善も市場を読み解く材料に
10月31日までに、上海・深圳上場企業5,224社が2026年1~9月期決算を開示した。売上高の合計は56兆6,000億元、純利益は5兆1,000億元となり、前年同期比でそれぞれ5.8%、8.5%増加した。
売上高と成長率はいずれも2022年以来の高水準となり、企業の73%が黒字だった。開示を終えた科創板企業614社では、売上高が41.88%増の約1兆5,150億元、純利益が474.56%増の2,235億2,000万元となった。複数市場に上場する企業3社は、11月に決算を発表する予定だった。
広発証券のチーフ戦略アナリスト、劉晨明氏は、最近の調整は主に投資家心理と資金面の圧力によるもので、企業の基礎的条件に反転があったわけではないとの見方を示している。決算の数字は、市場支援策による資金調達の可否とあわせて企業業績が注目される理由を示している。
南開大学金融発展研究院の田利輝院長は以前、自社株買い向け再貸付が流動性を供給し、資金調達コストを下げることで、上場企業や大株主の株式購入を後押しできると説明した。資金調達がより安価または容易になれば、購入意欲のある買い手が実際に株式を取得しやすくなる。
次の予定は11月2日の協議だ。企業、銀行、ファンド運用会社にとって重要なのは、どのような条件で資金調達ができるか、そして金融機関が制度を使うためにどのような関与を決めるかとなる。
要点
- 中国は11月2日、資本市場の支援策と株式購入向け融資をめぐる会合を2回開く予定。
- 上海総合指数は10月に6.33%下落。創業板指数と科創50指数はともに20%超下落した。
- スワップ制度と自社株買い向け再貸付制度の合計枠は8,000億元。
- 1~10月に300社超が関連融資を発表し、融資額の上限は合計781億元となった。
- 大手国有銀行1行が、中国改革控股と中国誠通控股にそれぞれ最大1,000億元の新たな融資枠を検討している。
- 現在の金利が1.25%の翌日物リバースレポを中央銀行が毎営業日実施する措置も、11月2日に始まる予定。