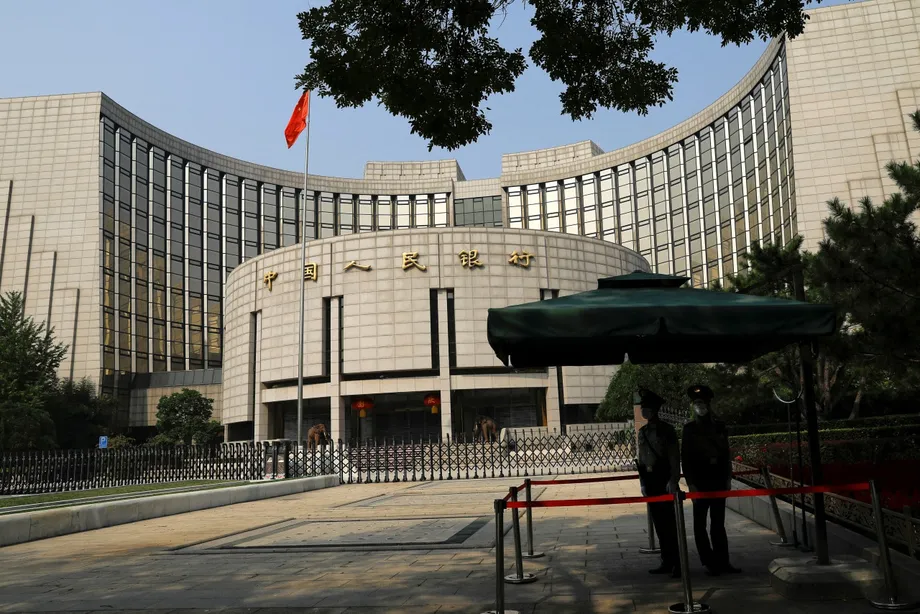
銀行の準備金引き上げ、人民元高にブレーキ
中国人民銀行は11月3日、金融機関が外貨預金の6%を準備金として積み立てるよう求めると発表した。11月15日から適用し、従来の4%から引き上げる。9月末時点の外貨預金1兆2000億ドルを基にすると、人民銀行に新たに積み立てられる額は約240億ドルとなる。
目次
中国人民銀行(PBOC)は、今回の変更は外貨流動性の管理を強化することが目的だと説明した。人民元が輸出の好調や企業による外貨収入の人民元への交換を背景に、2022年以来の対ドル高値を付けた後の措置となる。
市場は新たな要件の発効前に反応した。発表後、オンショア人民元は一時、対ドルで0.37%安の6.6728まで下落し、10月23日以来の安値を付けた。オフショア人民元も下落し、ほぼ3週間続いた上昇にいったん歯止めがかかった。
11月の引き上げは2021年12月以来初めて。政策当局が通貨安圧力の緩和を図っていた2022年と2023年に実施した一連の引き下げの一部を取り消す。今回は、人民元上昇の速さが当面の懸念となっている。
引き上げが銀行に与える影響
外貨預金準備率は、金融機関に預けられた外貨のうち、どれだけを人民銀行に預けておく必要があるかを定める。比率が上がると、銀行が融資や投資、国内市場での売却に回せる外貨が減る。
規制対象となる預金が100ドルの場合、銀行はこれまでの4ドルに代わり、今後は6ドルを準備金として積み立てる必要がある。2ポイントの引き上げで、積立対象となる割合は50%増える。
9月時点の外貨預金残高1兆2000億ドルに当てはめると、準備金は比率4%で約480億ドル、6%で約720億ドルとなる。差額は240億ドルで、流動性の吸収額として示されている200億~250億ドルの推計の範囲内だ。最終的な額は、新たな要件が適用される預金残高によって変わる。
民生銀行研究院のマクロ経済アナリスト、王静文氏は、準備率を引き上げることで外貨流動性を吸収し、外貨建て融資の拡大を抑えられると説明した。北京龍和投資のチーフエコノミスト、趙慶明氏は、資金の積み立てを増やせば外貨の需給均衡に役立つと述べた。
外貨の多くはドルで保有されている。国内銀行システムで利用できるドルが減れば、人民元に対するドルの相対的な価値が上がり、人民元のさらなる上昇圧力が和らぐ可能性がある。
発表前に急速に進んだ上昇
オンショア人民元は10月14日から14営業日連続で上昇していた。11月2日の終値は対ドルで6.6458となり、オフショア人民元は取引中に6.6425まで上昇した。いずれも市場が注目する6.65の水準を上回った。
この為替表示では、数値が小さいほど人民元高を意味する。1ドルを買うのに必要な人民元が少なくなるためだ。したがって、6.64前後から6.67への動きは人民元安を示す。
ある試算では、年初来のオンショア人民元の上昇率は4.91%とされた一方、別の試算では5%を超えた。オフショア人民元の上昇率は4.5%超と報じられた。10月末時点のオンショアとオフショアの相場はそれぞれ6.6557、6.6525で、4カ月連続の上昇となった。
準備率引き上げの発表後、オフショア人民元は対ドルでおよそ6.6664まで下落し、下落率は約0.3%となった。その後、オンショア人民元は6.6728まで下げた。オンショア相場は中国本土内の取引を反映し、オフショア相場は本土外の取引を反映する。市場環境や投資家の需要は両者で異なる場合がある。
輸出企業が人民元高を押し上げてきた背景
輸出の好調と大幅な貿易黒字により、市場には外貨が供給されている。中国の輸出企業がドルを受け取り、国内経費の支払いに充てるため人民元に交換すると、市場にドルが供給され、人民元需要が高まる。
中国人民大学の経済学者、王晋斌氏は、人民元高の主な要因は輸出の堅調さと、外貨購入を上回る継続的な外貨決済だと指摘した。平たく言えば、企業は外貨を買う額よりも、外貨を人民元に交換する額の方が多い。
相場見通しもその動きを強めることがある。人民元高が続くと予想する企業は、同じドルで後に交換できる人民元が減ることを懸念し、早めにドルを交換する可能性がある。多くの企業が一斉に動けば、人民元高が加速しかねない。
MUFG(中国)のチーフ金融市場アナリスト、マルコ・サン氏は、中央銀行の対応とその狙いについて次のように述べた。
人民銀行は、市場主導の人民元高が強まっていることに対応している」
「銀行システムで利用可能な米ドル流動性の一部を吸収することで、人民元高の勢いを抑え、市場で一方向への過度な見通しが形成されるのを防ごうとしている
ドル以外の通貨に対しても上昇
中国外貨取引センターのデータによると、10月30日までの週は人民元がより広範な通貨群に対して上昇した。CFETS人民元指数は103.77となり、前週から0.36ポイント上昇。2022年7月以来の高水準に達した。
国際決済銀行の通貨バスケットを用いた人民元指数は0.55ポイント上昇して111.57となり、過去最高を記録した。国際通貨基金(IMF)の特別引き出し権(SDR)バスケットを用いた指数は0.29ポイント上昇し、98.85となった。
これらの指数は、人民元をドル単独ではなく複数通貨の組み合わせと比較する。同時に上昇したことは、最近の人民元高が複数の通貨との比較で進んだことを示す。異なる国の顧客と取引する企業にとって重要な点だ。
人民元は10月26日から30日にかけて、対ドルで約0.77%上昇した。日々の基準値も10月を通じて上昇し、9月末の6.7351から10月30日には6.7138となった。
日々の基準値も新たなシグナル
人民銀行は11月3日の人民元の対ドル基準値を6.7150に設定し、前日の基準値より人民元安となった。この日々の基準値は、オンショアの通貨取引を管理する際に用いられる公式の参照レートだ。
この基準値は、市場モデルの予想と比べても人民元安方向に661ピップスずれていた。ここでいう1ピップスは1ドル当たり0.0001元で、差は0.0661元となる。人民元安方向への乖離としては9月10日以来最大だった。
年内、中央銀行は公式の誘導水準を徐々に人民元高方向へ動かす一方、市場予想より人民元安の水準に設定してきた。準備率の引き上げと合わせ、人民元高のペースを抑える取り組みを示している。
国泰君安証券(香港)のチーフエコノミスト、周浩氏は、準備率の変更について、急速な人民元高への的を絞った対応だと述べた。11月15日に向けて、今後の日々の基準値が中央銀行の通貨運営を定期的に示す手掛かりとなる。
政策がここに至るまで
人民銀行は準備率を引き上げることも引き下げることもできる。引き上げれば銀行システムから外貨を吸収し、引き下げれば資金を供給する。今回の決定は、2021年以降の複数回の変更と、10月に相次いだ通貨政策に関する発言を受けたものだ。
- 2021年12月15日:その年の先行する引き上げに続き、外貨預金準備率を7%から9%に引き上げ。
- 2022~2023年:3回の引き下げで、準備率は9%から4%に低下。
- 2023年9月15日:直近の引き下げで、準備率を6%から4%に引き下げ。
- 2026年10月8日:人民元相場に関する政策方針を公表し、目標とする為替レートの水準は設けていないと表明。
- 2026年10月19日:潘功勝総裁が金融街フォーラム年次総会で為替相場の枠組みについて説明。
- 2026年11月3日:準備率を6%に引き上げると発表。
- 2026年11月15日:新たな準備率が発効。
新たな6%という要件は、2023年9月より前の水準に戻すものだ。2021年12月に記録した9%よりは3ポイント低い。
変動の余地を残す管理通貨
潘功勝総裁は10月19日、中国は市場の需給を基本とし、通貨バスケットを参考にする管理変動相場制を運営していると述べた。この枠組みの下で人民元は上昇も下落もする一方、中央銀行は急激な変動に対処する手段を持つ。
潘氏は、人民銀行が2017年以降、日常的な外国為替市場への介入を停止したと述べた。また、特定の状況では金融安定化のための手段を、極端な状況では直接介入を用いて、群集行動や自己強化的な相場見通しに対抗できると説明した。
人民銀行が10月8日に示した政策方針では、目標為替レートを設定せず、人民元の長期的な動向にも介入しないとしている。一方、急激な短期変動や、取引によって通貨が短時間で過度に動く「オーバーシュート」を懸念事項に挙げている。
副総裁の鄒瀾氏は11月3日、香港の金融フォーラムで市場による価格形成の役割を改めて強調した。この発言と同時に発表された措置は、人民元の新たな目標を示すものではなく、銀行内の外貨供給を変えることを狙っている。
240億ドルの効果が限られる可能性
ANZの中国担当シニアストラテジスト、謝鵬氏は、準備率の引き上げは象徴的な意味合いがより大きくなる可能性が高いと述べた。企業が外貨を人民元に換える動きが強まり、外貨供給が過剰になっており、今回の引き上げだけではその不均衡を解消できないとの見方を示した。
市場規模は準備率の変更を大きく上回る。潘氏によると、人民元の外国為替取引は1日8000億ドルを超え、その約80%がオフショアで行われている。この数字に基づけば、240億ドルは1日分の取引高の3%未満に当たる。準備金と取引高は異なるものを測る。前者は積み立てておく資金で、後者は一定期間の取引を数えたものだ。
ほかの要因も為替相場に影響する可能性がある。中国と米国の10年国債利回り差は360ベーシスポイント(3.6ポイント)を超えた後、約330ベーシスポイント(3.3ポイント)となった。輸出収入が人民元需要を支える一方、米国の利回り上昇はドル資産の魅力を高める可能性がある。
ドルを保有する輸出企業にとって、人民元高は収入を人民元に換えた際の受取額が減ることを意味する。ドル建てで支払う輸入企業には逆の効果がある。一方、銀行は11月15日から、外貨預金のより大きな割合を人民銀行に預ける準備が必要となる。次の具体的な段階は制度の実施で、発表には次回の準備率変更の時期は示されなかった。
要点
- 人民銀行は2026年11月15日、外貨預金準備率を4%から6%に引き上げる。
- 9月時点の外貨預金残高1兆2000億ドルを基にすると、約240億ドルが新たに積み立てられる。
- 発表後、オンショア人民元は一時、対ドルで0.37%安の6.6728まで下落した。
- 輸出の好調と企業による外貨収入の人民元への交換に支えられた、持続的な人民元高を受けた措置。
- 準備率の引き上げは2021年12月以来初めてで、2023年9月に実施した引き下げを取り消す。
- 中央銀行は目標為替レートを設けていないとする一方、急激な通貨変動に対処する手段を維持している。